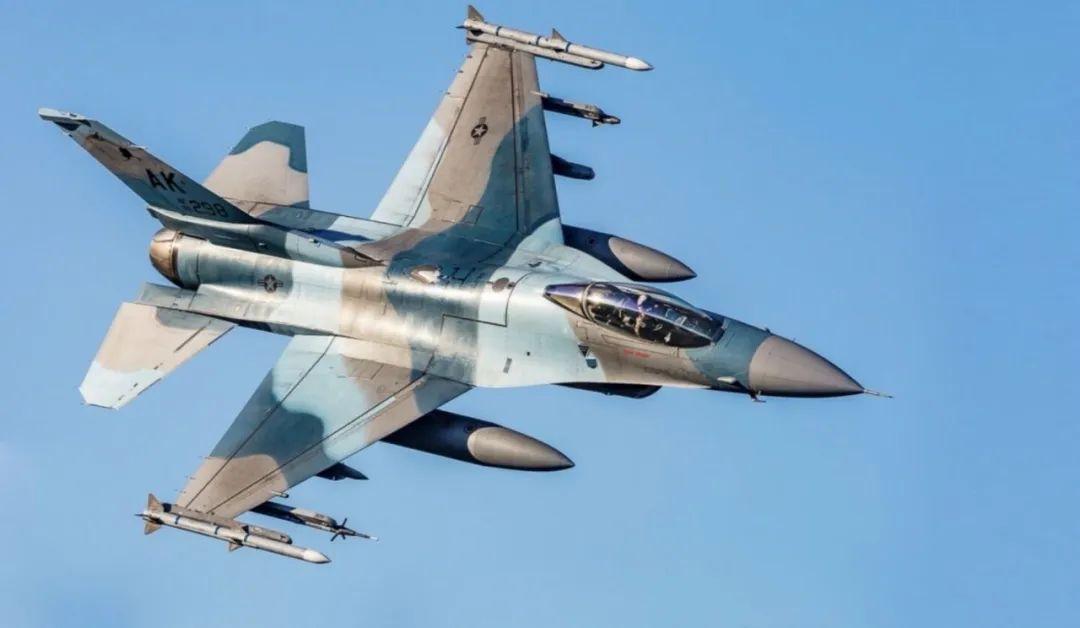
美国空军在2028财年预算和五年国防计划中,正考虑重新采购F-16。新机基于洛马出口型Block 70,可能称F-16G,归Block 80。
这是20年来首次回头:2005年最后一架F-16C交付后,空军版共生产2231架便停产,此后生产线只服务出口。
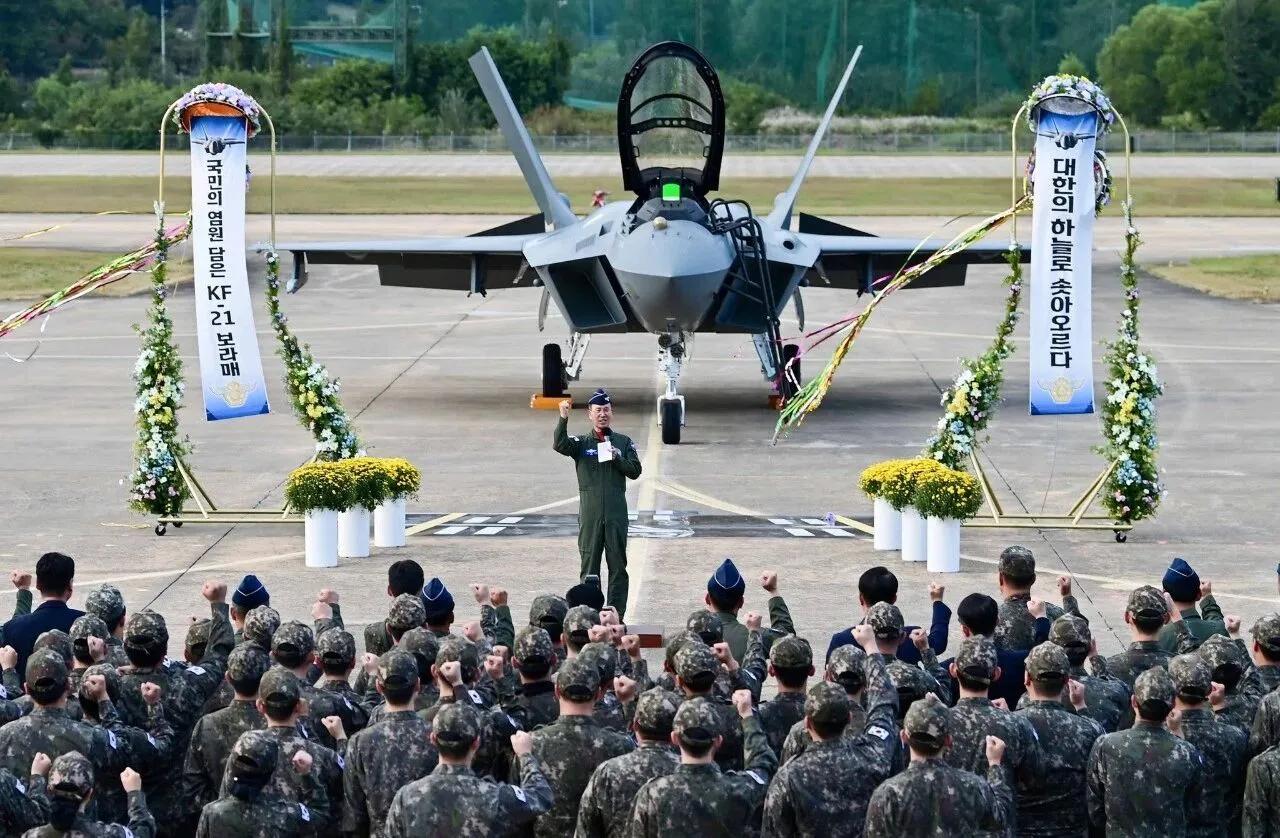
荒诞在于,F-35A已服役15年,现役五代机超700架,F-35A交付近600架,却要买一款与F-35A同为单发、任务重叠的四代机。原因在F-35:全寿命成本超F-16两倍;TR-3升级卡壳,158架新交付机只能训练;Block 4核心APG-85氮化镓雷达跳票,已接收批次甚至无雷达可用,只能装配重。F-15EX又交付缓慢,空军只能回头找生产线尚存、单价可控的F-16。
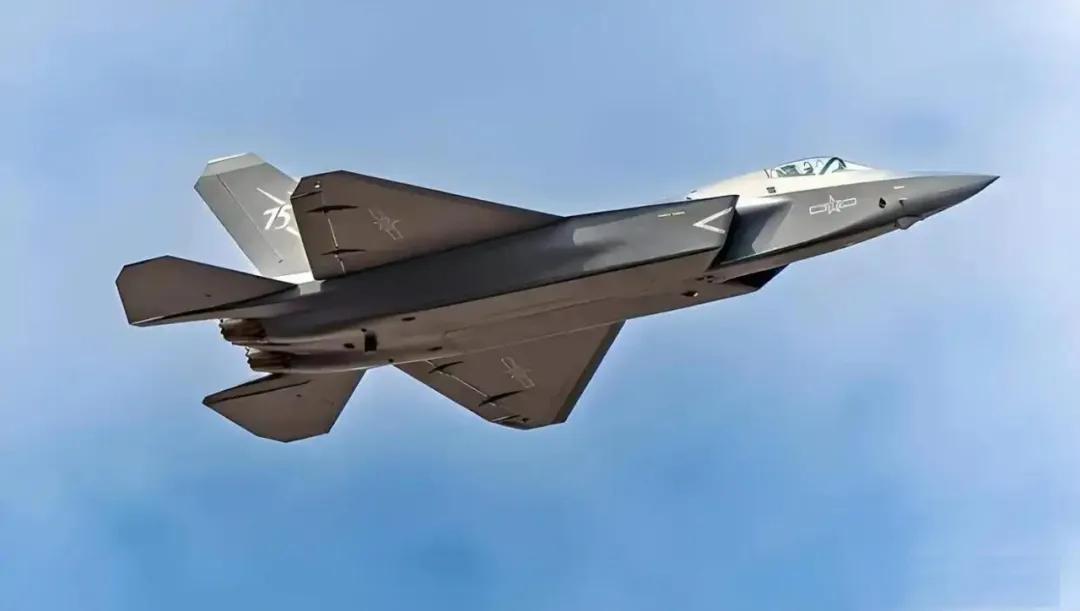
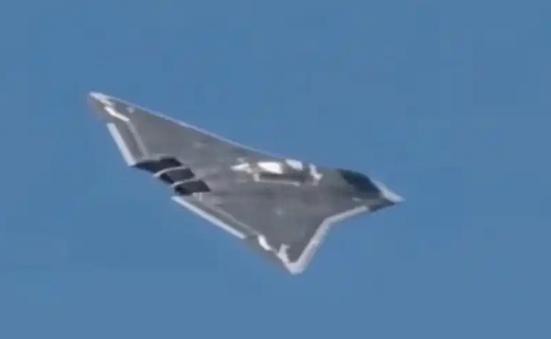
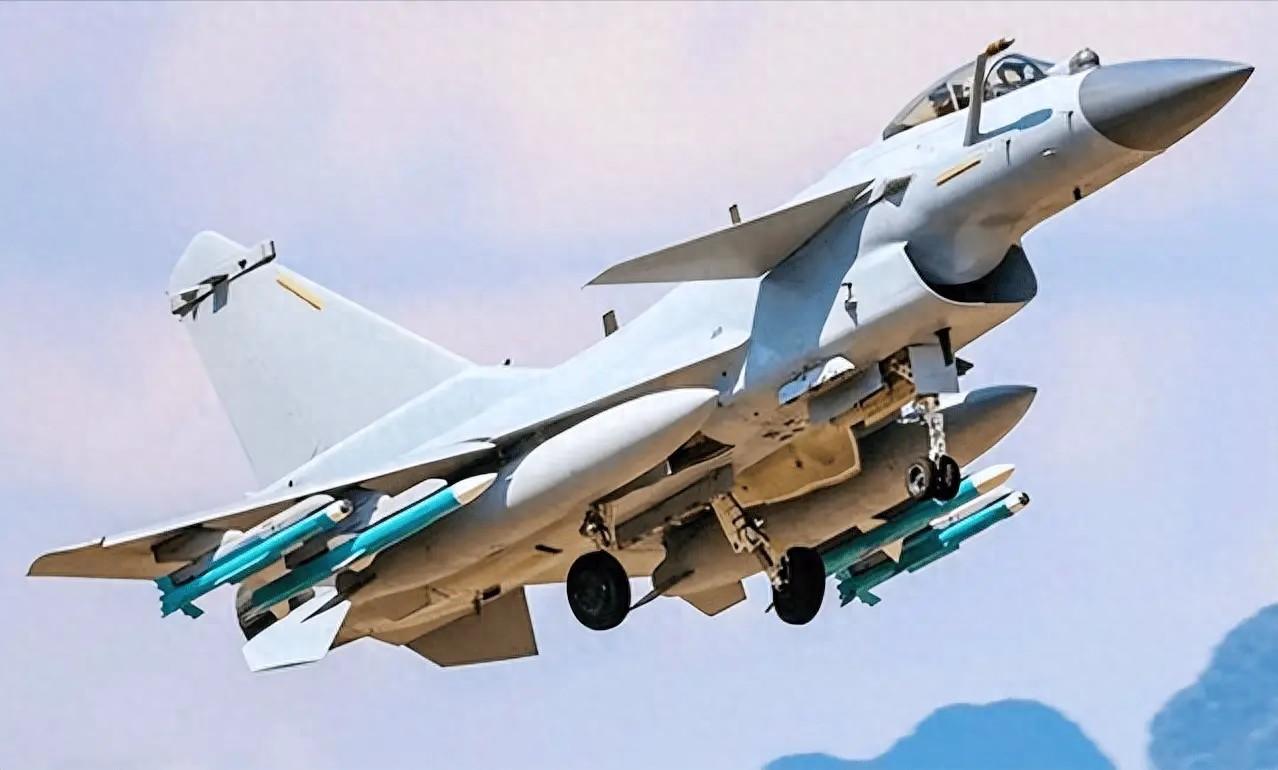
更扎心的是,F-16G雷达大概率退回砷化镓AN/APG-83,而中国外贸歼-10CE已装氮化镓KLJ-7A,自用歼-10C更强。西方也在集体开倒车:法国转向阵风F5,德国采购F-35,英国GCAP被质疑带垂尾,美海军继续升级F/A-18。中国则已停产四代半,转向五代机和六代机。F-16曾是骄傲,如今更像创可贴。
这一选择的关键词不是“F-16复活”,而是“体系失速”。
F-16本身是优秀战机,但让近半世纪前设计的四代机重新补位,说明美国空军在五代机时代遭遇了成本、软件、雷达和供应链的多重反噬。
F-35越买越贵,TR-3与APG-85接连跳票,暴露的不只是项目管理失败,更是去工业化与金融化后工程能力的萎缩:图纸和PPT仍在,产线、工程师和供应商却已断层。
军工复合体偏爱低风险改型与快钱,于是“五代半”竟退化成装配重片。与中国停产四代半、全面转向五代六代相比,象征意义确实刺眼。
但也不能简单推导歼-10CE必胜。空战是体系对抗,预警、电子战、弹药、训练和后勤都能改写结果。
美国仍拥有深厚积累和纠错能力,F-16G若成真,是补编制缺口的战术创可贴,而非战略升级。它贴住的是报表,不是伤口。
对中国而言,既要看到对手领先叙事的裂缝,也要避免轻敌,继续把发动机、雷达、软件和产能这些硬功夫做扎实。
真正的胜负,不在预算案标题里,而在工业体系与战场体系里。