日本和中国签了。
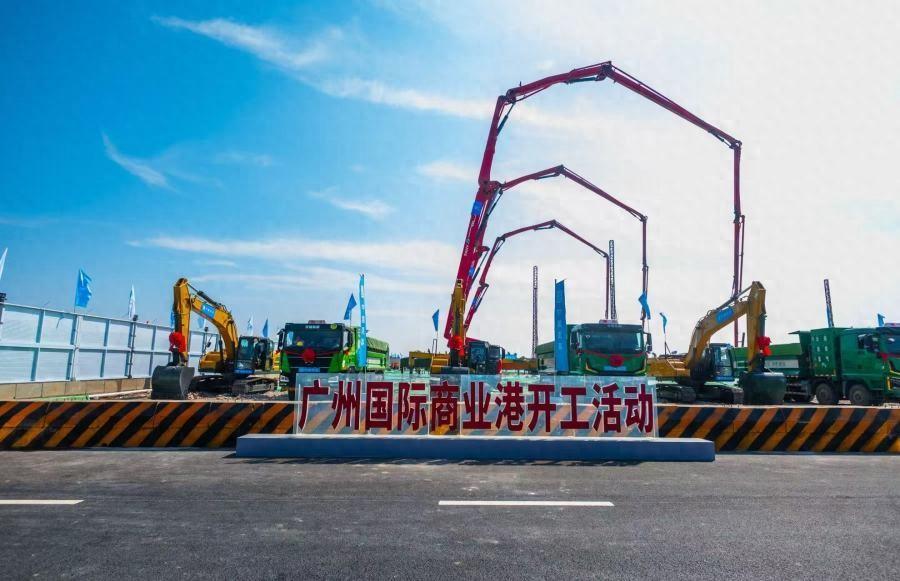
10月8日,丰田社长近健太的专机降落在广州,这是他2026年上任以来第一次踏足中国,第一站没去北京,没去上海,直接落在了广州白云机场。当天下午,中国一汽、丰田汽车、广汽集团三方在广州签署了全新战略合作框架协议,广州市委书记冯忠华、市长孙志洋到场见证。
这份协议到底说了什么?一句话概括:广汽集团拟通过发行股份的方式,购买中国一汽持有的一汽丰田50%股权。交易完成后,一汽丰田仍作为独立运营主体存续,中国一汽则成为广汽集团的重要战略股东。
一汽丰田不会被“合并”,更不会“退出”,只是换了一个中方股东。广汽将同时成为南北丰田两家合资公司的中方股东,统筹协调研发、采购、生产、销售。
其实在国庆假期期间,网上就已经炸了锅。有传言说“一汽丰田要彻底退出历史舞台”,还有说“丰田要大降价”。10月5日,一汽丰田销售公司专门发了一纸声明辟谣,说全系车型产销和迭代规划都在按计划推进,对不实言论保留法律追责权利。
回头看,那波传言不是空穴来风,只是方向猜偏了。根据观察,真正在发生的事远比“退出”复杂——一汽丰田没退,一汽也没退,退的是“两套体系各干各的”这种老模式。我觉得这才是整件事最值得琢磨的地方。
时间线拉回来看更清楚。早在9月28日,广汽集团就披露了重大资产重组预案,说要用发行股份的方式购买一汽股份持有的一汽丰田50%股权。当时的版本里,丰田还只是“被整合的合资对象”。
到了10月8日,丰田以签约方的身份正式落笔,从旁观者变成了当事方。这个身份变化本身就是一个信号:丰田不只是被动接受整合,而是主动选择把在华合资体系从“两套班子”变成一个盘子。
往深了想一层,为什么是现在?2025年南北丰田合计销量占合资乘用车市场的17.03%,市场份额位居合资品牌前列,两家合资公司自2002年和2004年先后组建以来在华累计用户超过2356万。体量够大,但成本结构不够优。
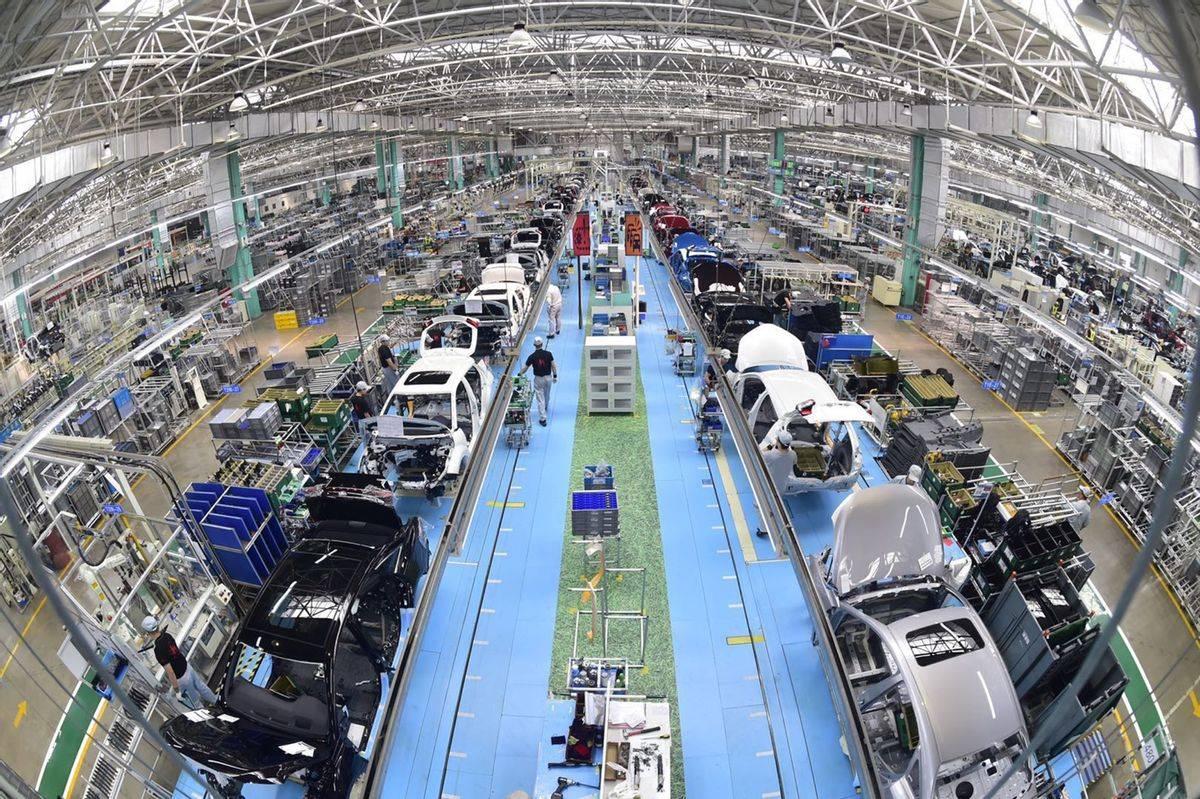
卡罗拉和雷凌、荣放和威兰达,这些姐妹车型在同一个市场互相挤压,采购各谈各的,产能各建各的,研发各搞各的。燃油车时代这套“双车战略”还能跑,到了电动化时代,重复投入就成了拖累。
合并采购议价、统筹生产基地、打通销售渠道——这些动作指向同一个目标:把过去两套并行的成本砍成一套,再把省下来的资源集中投到电动化和智能化上。广汽丰田的铂智7已经用上了华为鸿蒙座舱和华为电驱总成,高配版本搭载中国智驾企业的方案,电池来自宁德时代。
丰田在中国的产品开发正在从“适应中国”转向“由中国定义”,中国首席工程师从4人扩充到了7人。在我看来,南北丰田打通之后,这套本土化能力可以同时覆盖两个合资体系,不用再重复建设。
更有意思的是中国一汽的角色转换。一汽让出了一汽丰田的直接经营权,换来了广汽集团的战略股东身份。红旗和奔腾正处在自主品牌攻坚的关键阶段,与其把资源分散在合资业务的日常经营上,不如退一步,用股权纽带保留合资事业的间接权益,把精力集中到自主和新能源上。
一汽总经理刘亦功在签约现场把这场合作定位为“央企+地方国企+国际车企”的全新范式。这个提法不新鲜,但落地案例不多。
从更高的视角看,这件事的意义已经超出了一家企业的范畴。过去四十年,中国汽车合资的基本模式是“外方出技术、中方出市场”,双方各占50%股权,各管一摊。现在这套模式正在被拆解重组。央企让出直接经营,地方国企承接整合,外资以更深度的本土化换取效率。
三方各有所图:一汽要聚焦自主,广汽要扩大版图,丰田要用一套在华体系替换两套并行的成本。最终落到消费者身上,取决于产品能不能更快推出来、价格能不能更有竞争力。
我认为,这次签约的核心看点不在于“南北丰田合不合并”这种表面问题。合并这个词本身就不准确,一汽丰田和广汽丰田仍然是两个独立法人。真正在发生的事是:丰田在华合资体系从“分散运营”切换到了“统筹协同”。
研发、采购、生产、销售四个环节同步并轨,这个深度超过了以往任何一次合资调整。对丰田来说,这是它在全球最大新能源汽车市场里必须走的一步。
对中国汽车产业来说,这提供了一个“央企+地方国企+国际车企”三方合作的实际样本。至于这个样本能不能跑通,关键看接下来标的资产的审计评估和审批程序走完之后,具体的分工方案怎么落地。
最后说一句,近健太这次访华选在广州而不是北京,本身就说明了很多。广州是广汽的大本营,也是丰田在华合资业务的重要基地。新社长第一站落在这里,态度已经摆出来了。