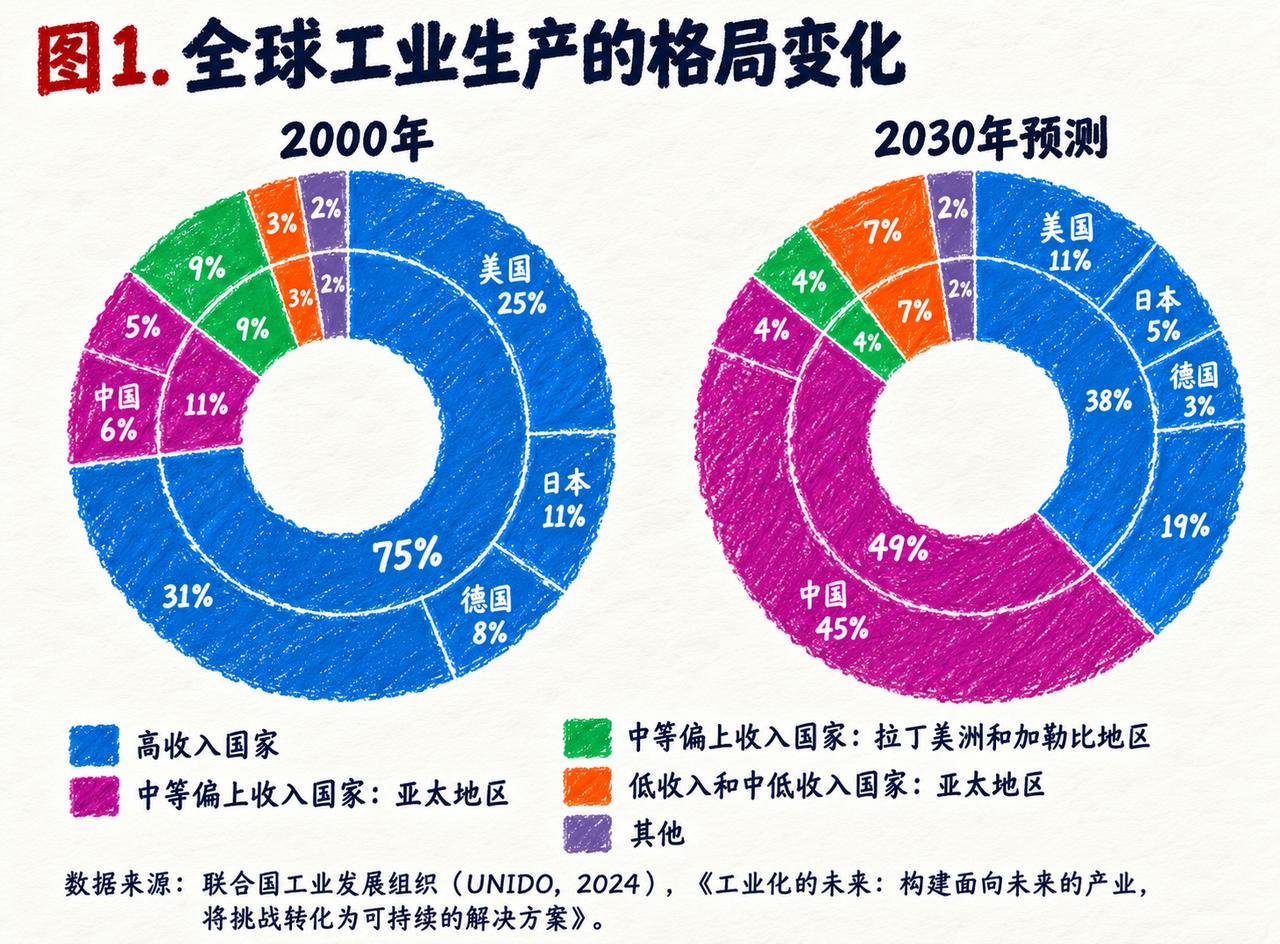
但斌一番话直接扯下了我国制造业的遮羞布:不少产业一旦拿到全球主导地位,利润反而快速消失。原因就是自家企业组团疯狂杀价、互相撕咬内卷,最后大家都赚不到钱。反观海外龙头,会维持产业链合理利润,行业能良性循环。
信源:中国经济时报——“内卷”何解④丨创新产业政策防止制造业“内卷式”恶性竞争
深圳东方港湾投资的但斌公开点出了一怪现象:很多国内制造业经过多年的血拼,好不容易打败了欧美日韩等一众老牌巨头,把全球市场份额拼到了第一甚至垄断地位。
可诡异的是,一旦这个行业被中国企业彻底主导,整条产业链的暴利时代就会瞬间宣告终结,甚至陷入全行业亏损的泥潭。
拿大家最熟悉的光伏和新能源锂电池产业来说,几年前全行业一片火热,各大厂商疯狂扩产拉满产能。结果没过多久,市场就陷入了严重的产能过剩危机。
各大厂家为了抢占眼前的订单和维持工厂运转,开始了一轮又一轮近乎自残式的价格战。原本几块钱一个的构件,最后硬是被压到了几毛钱甚至贴着成本价抛售。
很多企业看似年营收上百亿、出货量高居全球榜首,年底拿出一看财务报表,账面上的利润竟然薄得像一张纸,甚至算上折旧直接净亏损。
反观欧美的那些老牌龙头企业,在面对市场竞争时呈现出的完全是另一种画风。以半导体设备或者高端医疗器械为例,海外几家巨头在掌握了核心技术和市场话语权后,从来不会主动打价格战去清场。
他们会通过默契的定价机制,把产品的毛利率死死维持在一个相当可观的水平上。这种做法虽然让下游买家多花了钱,但却给整条产业链留足了丰厚的利润空间。
下游的供应商有钱挣,主导企业也有源源不断的现金流继续投入研发,形成了良性的生态循环。
我们这边不少企业的打法却截然不同。许多老板一旦看到某个赛道有赚头,就带着大量资本蜂拥而至。大家在技术上拉不开绝对差距的情况下,最拿手、最直接的招数就是削减成本、互相卷价格。
为了用低价挤垮竞争对手,不仅员工加班加点拿不到高薪,上游原材料供应商的货款被一拖再拖,连企业自身原本计划用来做长期研发的资金,也被迫砸进了价格战的无底洞里。
这种“伤敌一千,自损八百”的内卷式撕咬,不仅让企业自身苦不堪言,也让海外买家笑得合不喃嘴。
西方不少进口商和跨国采购巨头早就吃透了中国厂家的心理,他们根本不需要费力去砍价,只需要把几家国内主导企业的代表叫到同一个谈判桌前,稍微放出一点采购意向,国内厂商为了抢订单就会主动当场降价。
结果就是全球消费者用上了便宜的好东西,外企采购商赚足了利差,而付出无数血汗和资源的本土企业却只拿到了微薄加工费。
在这种极端内卷的商业环境下,最受伤的往往是整个产业的研发创新能力。
当一家工厂的毛利率被压缩到个位数时,企业老板每天睁开眼想的第一件事,根本不是如何砸钱搞技术创新、做前沿探索,而是怎么从人工成本、水电费和原材料质量里挤出最后一分钱利润。
长此以往,企业逐渐失去了技术迭代的后劲,沦为纯粹依靠低成本劳动力和规模硬扛的代工厂,陷入了“越不赚钱越没钱研发,越没钱研发越只能卖低价”的恶性循环。
不仅如此,内卷式竞争还在无形中吞噬着中国制造在国际市场上的品牌话语权。由于长期靠低价开路,西方很多采购商和消费者打心眼里给中国产品贴上了“便宜货”的标签。
即便我们的产品在性能和质量上早已不输国外大牌,可一旦尝试提高售价,就会遭到买家和市场的强烈抵触。
反观那些在竞争中活下来的国外老牌企业,哪怕产品性能几年不更新,依然可以靠着几十年来积淀的品牌红利和高定价,在高端市场高枕无忧地赚取高额附加值。
面对这种赔本赚吆喝的尴尬困境,国内不少产业集群和行业协会也开始自发组织破局。在光伏、钢铁以及部分化工领域,企业之间开始尝试建立产能协调机制,大家坐下来商讨避免无底线低价恶性竞争。
与此同时,不少行业头部企业也逐渐意识到,光靠砸钱扩产和拼规模根本无法建立真正的护城河,唯有向高端技术突破、提供差异化高附加值产品,并且学会在全球市场上拿回定价权,才能彻底摆脱低价内卷的死循环。
这种从拼规模、拼价格到拼利润、拼生态的理念转变,正逐渐成为国内工业界的新共识。
许多走出去的企业不再盲目追求单一的市场占有率,而是开始在海外建立本土化的生产线和服务网络,主动融入当地的产业生态圈,维持合理的行业利润。
因为只有让整条产业链上的参与者都有饭吃、有利润可赚,企业才能有长久的研发动力,我国的制造业也才能真正实现从“规模大国”向“效益强国”的蜕变。