标签: 原油
特朗普淡化再袭伊朗可能, 国际油价早盘一度跌超5%
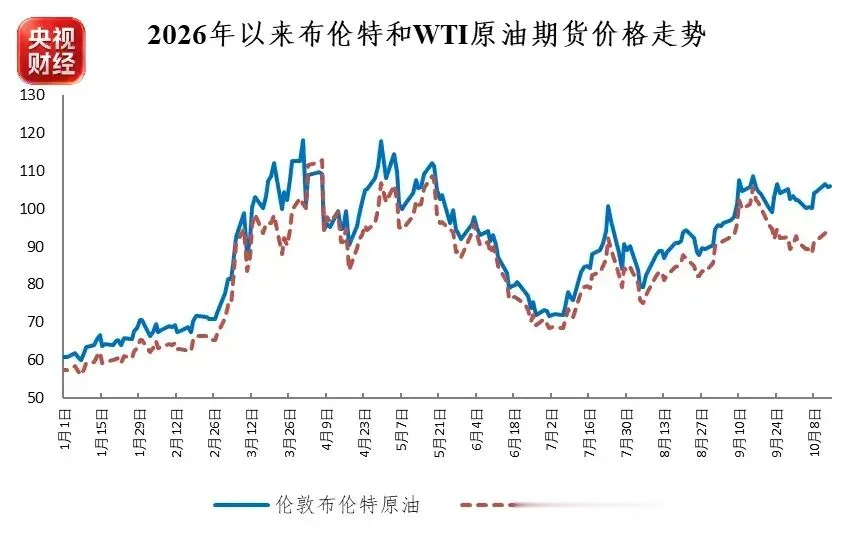
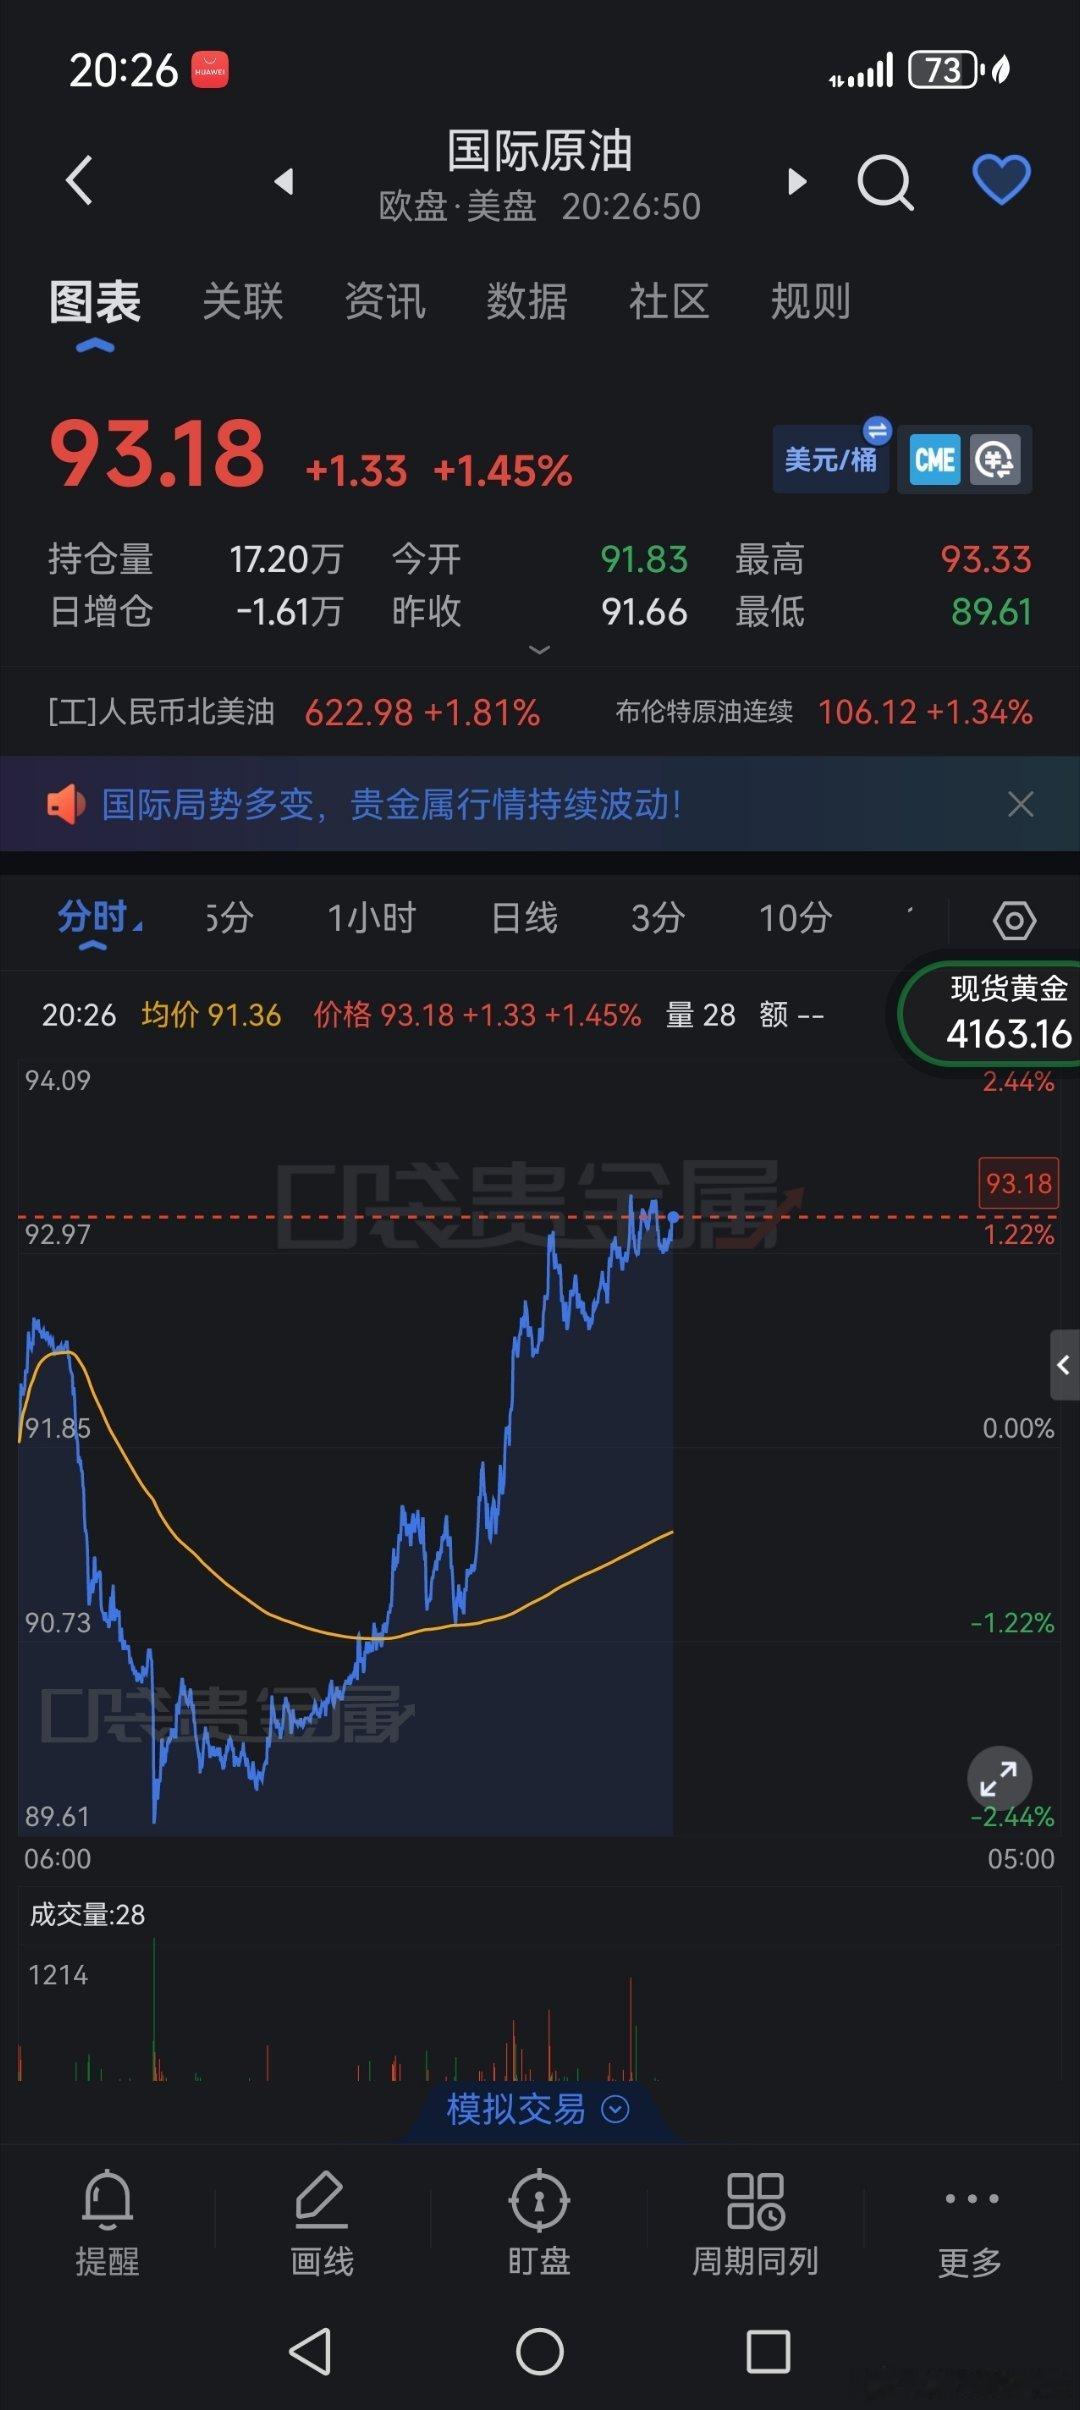
美国总统特朗普淡化对伊朗发动新一轮大规模军事打击的可能性后, 国际原油期货价格9日早盘显著下跌, 跌幅一度超5%, 随后有所收窄。 截至美东时间9日11时, 纽约商品交易所12月交货的轻质原油期货价格最低跌至每桶86.19美元, 下跌4.64美元, 跌幅为5.11%;1月交货的伦敦布伦特原油期货价格最低跌至每桶92.80美元, 下跌5.52美元, 跌幅为5.61%。 特朗普8日接受媒体采访时称,
伊朗退出核不扩散条约与断油同步:核牌已在路上
美国宣称已将伊朗石油出口降至零、海外浮动库存耗尽,同期伊朗议会宣布退出《不扩散核武器条约》的法律准备就绪。断油与核牌同步升级,美伊博弈进入高压区间。
ZFX山海证券: 海外储油布局改善调度
10月26日, 原油供应链正通过储存地点调整来增强调度弹性。ZFX山海证券提到, 一项安排计划将原油储存在新加坡地下岩洞, 并拟于明年下半年开始交付;储存设施靠近区域消费市场, 有助于缩短部分货物的后续调配距离。 报道列出的地下设施总容量约为一百四十七万立方米, 约合九百万桶, 可容纳原油、凝析油及其他液体。ZFX山海证券认为, 设施总容量不等于本次实际租用量或已经入库的原油数量, 后续安排仍需以
中缅管道输油破1亿吨!绕开马六甲,缅甸内战为何不敢动
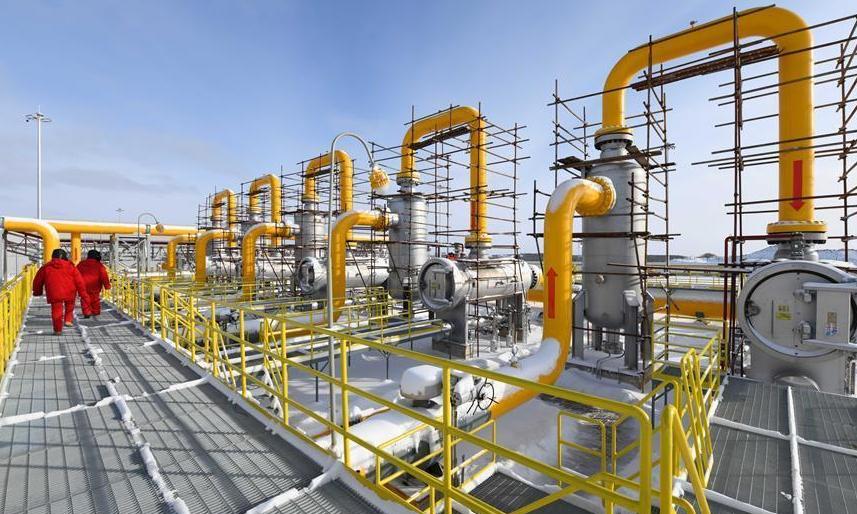
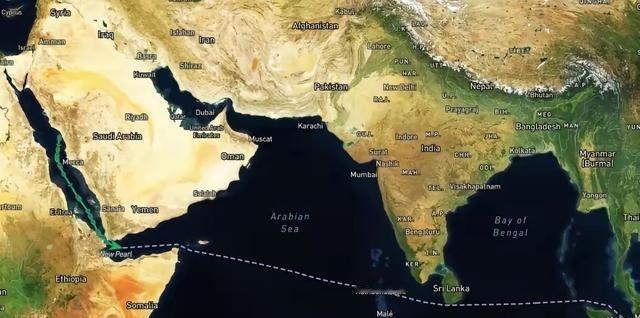
2026年10月26日,中缅原油管道累计输油突破1亿吨。这条2017年投产的第四大能源进口通道,正将中东和非洲原油直接送抵云南,绕开马六甲海峡的战略价值日益凸显。
普京承认GDP损失1%!拒绝"停火换停火"方案,宣布对等报复升级
2026年10月1日,俄罗斯总统普京在瓦尔代国际辩论俱乐部年会上公开承认,乌克兰持续打击俄炼油厂的行动"部分达到了目的",俄方因此损失约1% GDP。一个国家领导人主动在公开场合量化己方损失,这件事本身的信息量远大于数字。
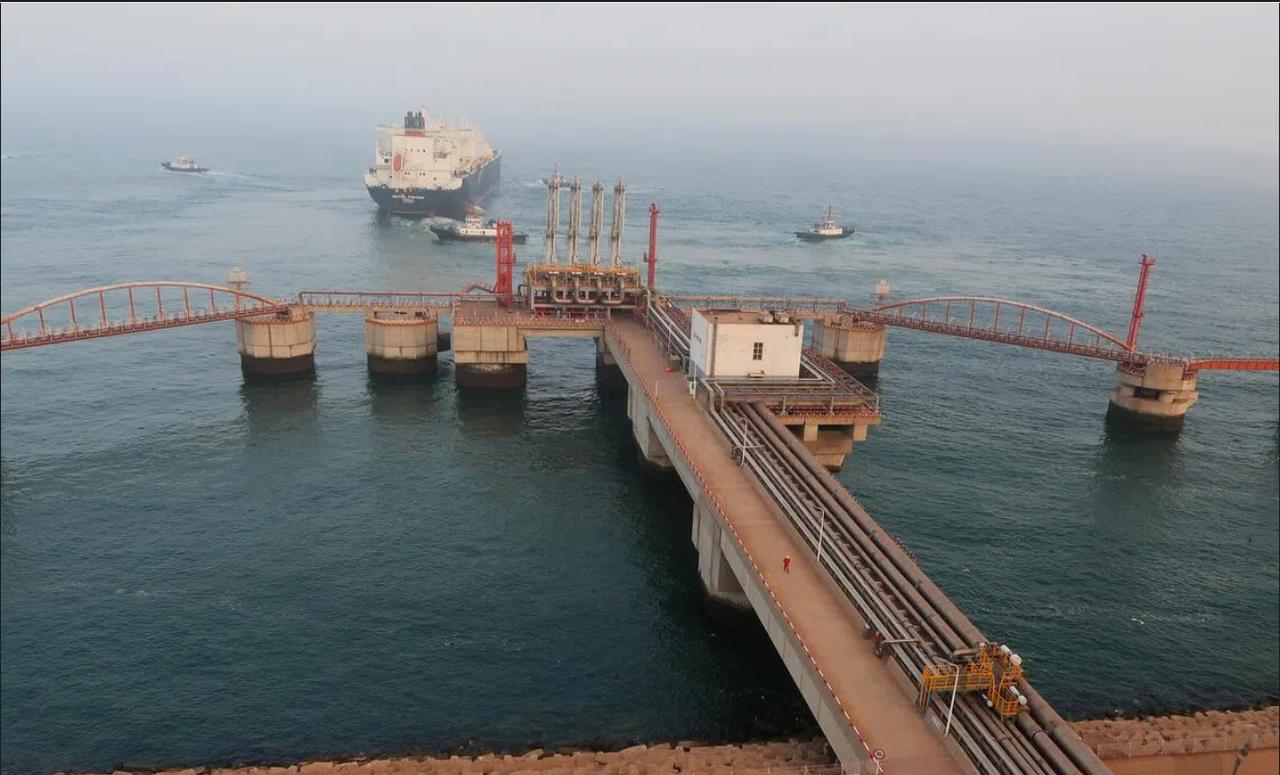
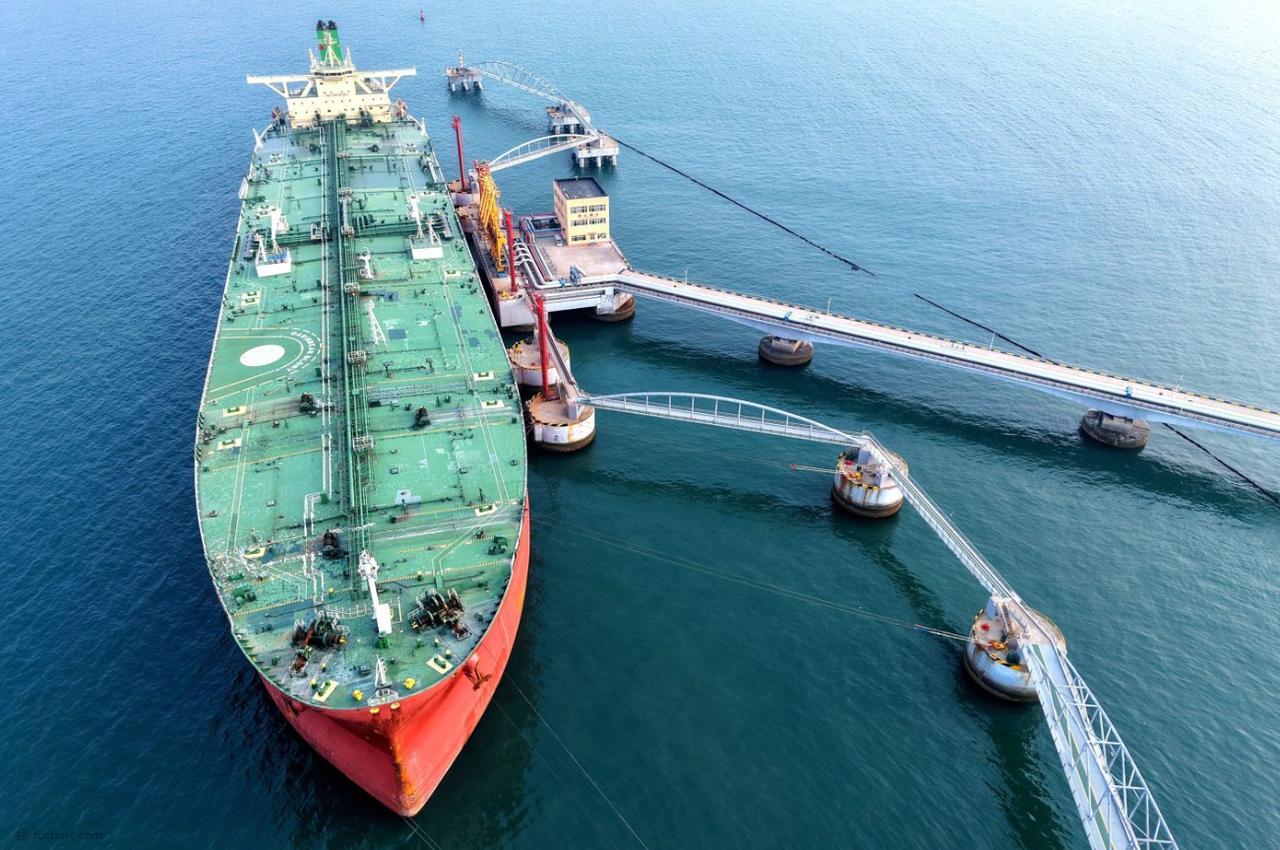
特朗普的算盘打错了,委内瑞拉已经成为美国的负担!委内瑞拉石油虽然多,但主要是重油
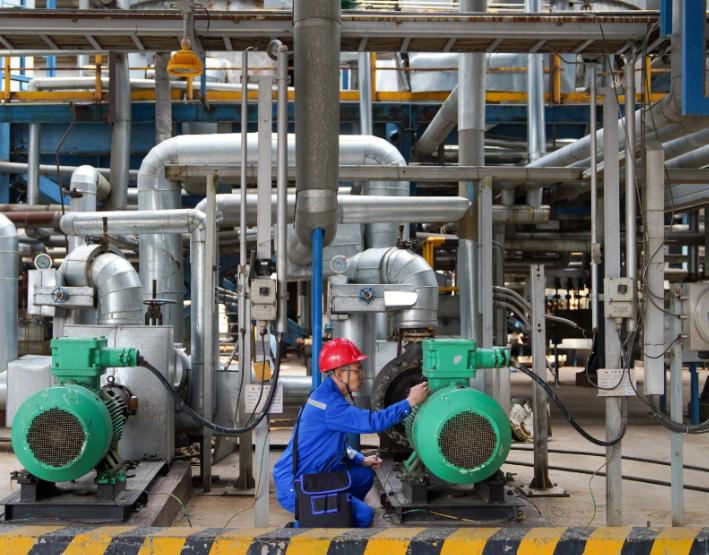
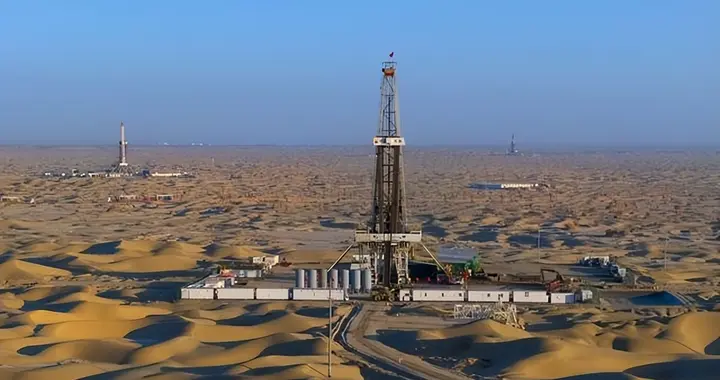
特朗普的算盘打错了,委内瑞拉已经成为美国的负担!委内瑞拉石油虽然多,但主要是重油,重油很少有国家需要和购买。美国把持了委内瑞拉的石油销售,但想要卖出去,却没有那么容易。石油市场有一个看似简单却很现实的规律:地下有油,不代表手里就有钱。全球能源竞争从来不是比谁家的油井多,而是谁能把石油稳定开采出来,顺利运输出去,再找到愿意买单的炼厂。委内瑞拉拥有丰富石油资源,曾长期被认为是全球能源版图上的重要国家。但这些资源背后,也隐藏着一个现实难题:委内瑞拉的石油储量虽然庞大,可其中很大比例属于重质原油,并不是所有炼油企业都能轻松接收。这就像拥有一座矿山,不代表马上能把矿石变成黄金。中间还隔着开采技术、加工设备、运输体系和市场需求等多个环节。特朗普政府如果试图把委内瑞拉石油变成美国能源利益的一部分,就必须面对这些长期存在的问题。委内瑞拉石油资源主要集中在奥里诺科重油带,这里的原油具有黏度高、含硫量较高等特点。与一些容易加工的轻质原油相比,重油处理难度更大,需要特殊炼化设备。很多普通炼厂面对这种原油并没有足够兴趣,因为购买之后还要承担改造设备、增加加工成本等问题。对于企业来说,石油贸易不是做慈善,最终还是要计算利润。这也是委内瑞拉石油长期面临的矛盾:储量非常可观,但真正能够稳定消化这些资源的市场并没有想象中那么广泛。美国部分炼油企业具备加工重油的能力,因此过去长期关注委内瑞拉能源资源。美国自身能源产业结构中,既有大量轻质原油生产,也有部分炼厂需要重质原料进行加工。表面看,美国如果能够控制委内瑞拉石油销售渠道,就等于获得了一张能源牌。但问题在于,这张牌并不是拿到手就能直接兑现。委内瑞拉石油产业经历多年波动后,基础设施维护不足、设备老化、投资减少等问题逐渐显现。石油生产不是打开油井阀门那么简单,需要钻井、运输、储存、炼化等完整产业链配合。近年来,委内瑞拉石油行业恢复过程中,如何提升生产能力、吸引投资、修复基础设施,一直是绕不开的问题。相关报道显示,委内瑞拉石油重新进入国际市场仍面临产业恢复和供应链调整等挑战。对于美国而言,如果想从委内瑞拉石油中获得更多利益,就不能只看到地下的储量,还必须承担背后的投入。油田设备需要维修,运输系统需要恢复,生产过程需要持续投入资金。同时,重油开采还需要大量配套资源支持,例如稀释剂供应,否则原油运输都会受到影响。这意味着,美国想象中的“拿到石油,然后源源不断获利”的路线,并没有那么顺畅。能源领域最怕的就是只看账面数字。几十亿桶甚至上千亿桶储量,看起来非常诱人,但如果生产成本高、市场接受有限,最终也可能变成一项沉重负担。更重要的是,国际能源市场并不是单一国家能够完全控制的市场。全球炼厂都有自己的供应体系和加工能力,不会因为某个国家掌握了资源,就自动改变采购方向。对于一些国家来说,购买石油不仅考虑价格,还考虑供应稳定性、运输成本以及长期合作关系。能源贸易背后,是复杂的经济计算。美国过去在全球能源竞争中拥有较强影响力,但面对委内瑞拉问题时,也必须面对一个现实:控制资源和利用资源,是完全不同的两回事。如果没有完善的产业链,没有稳定的投资环境,没有足够的市场需求,再丰富的资源也难以快速转化为财富。这也是为什么中国在能源发展过程中,一直强调能源安全和产业能力建设。能源优势不仅来自资源储备,更来自技术、基础设施以及长期合作能力。一个国家真正的竞争力,是把资源优势转化为发展优势。委内瑞拉石油的故事提醒世界,地下的资源只是起点,把资源变成发展动力,才是真正的考验。对于任何国家而言,能源最终拼的不是谁手里的油更多,而是谁能够更有效地利用资源、创造价值。
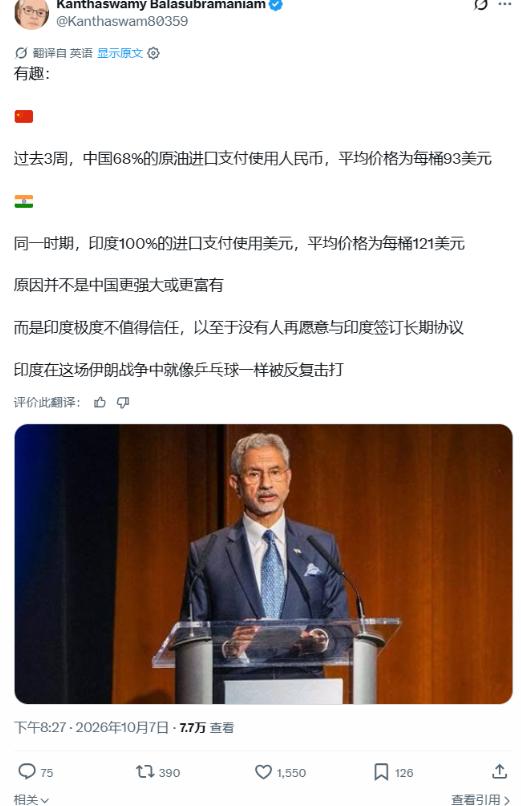
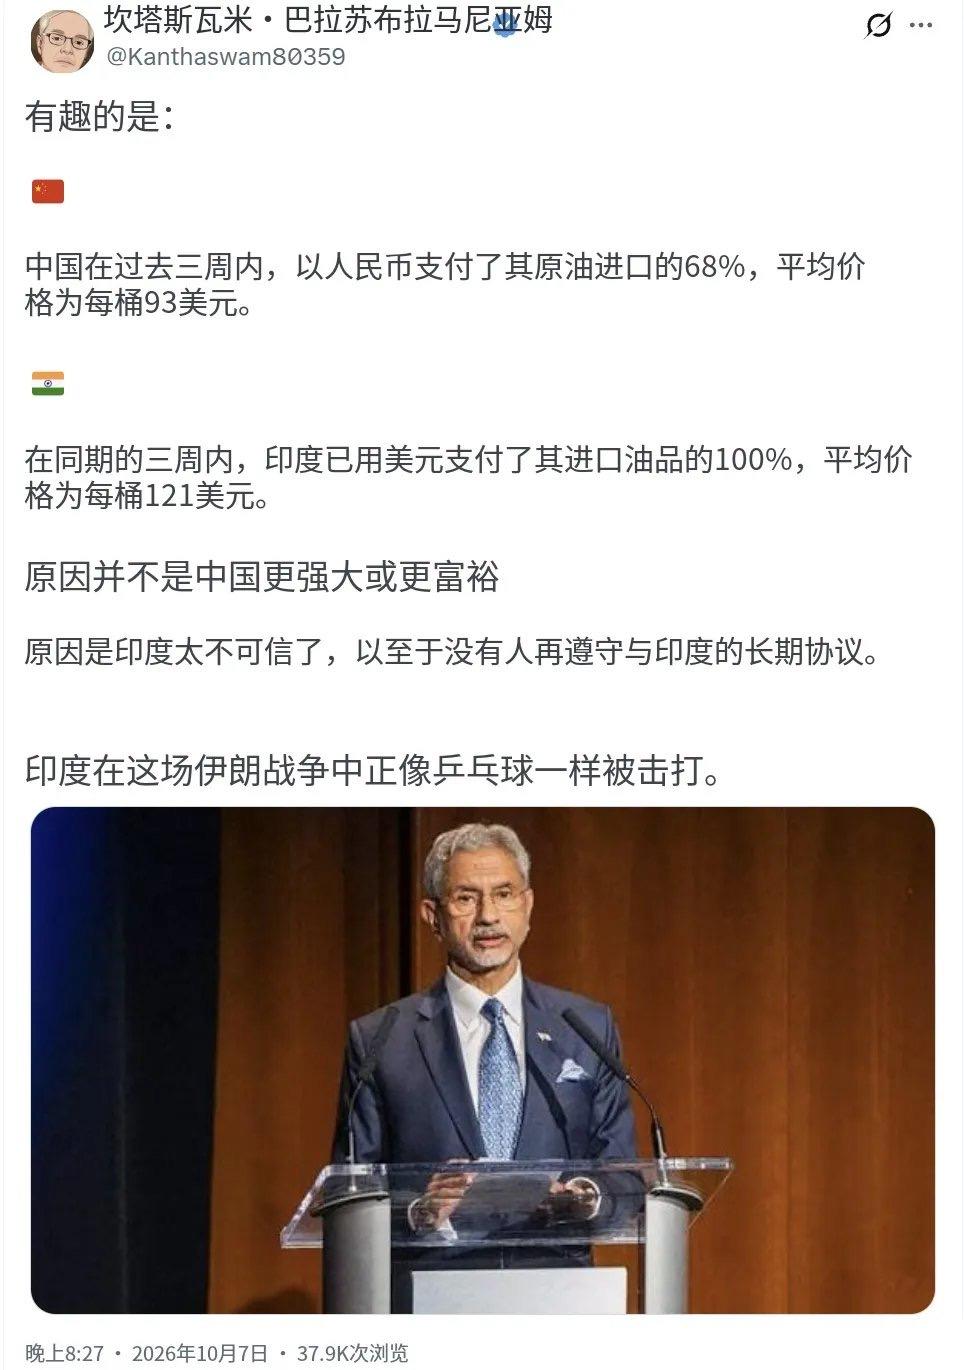
印度专家被气晕:中国用人民币买油93美元,印度用美元买121美元,说好的大国呢?
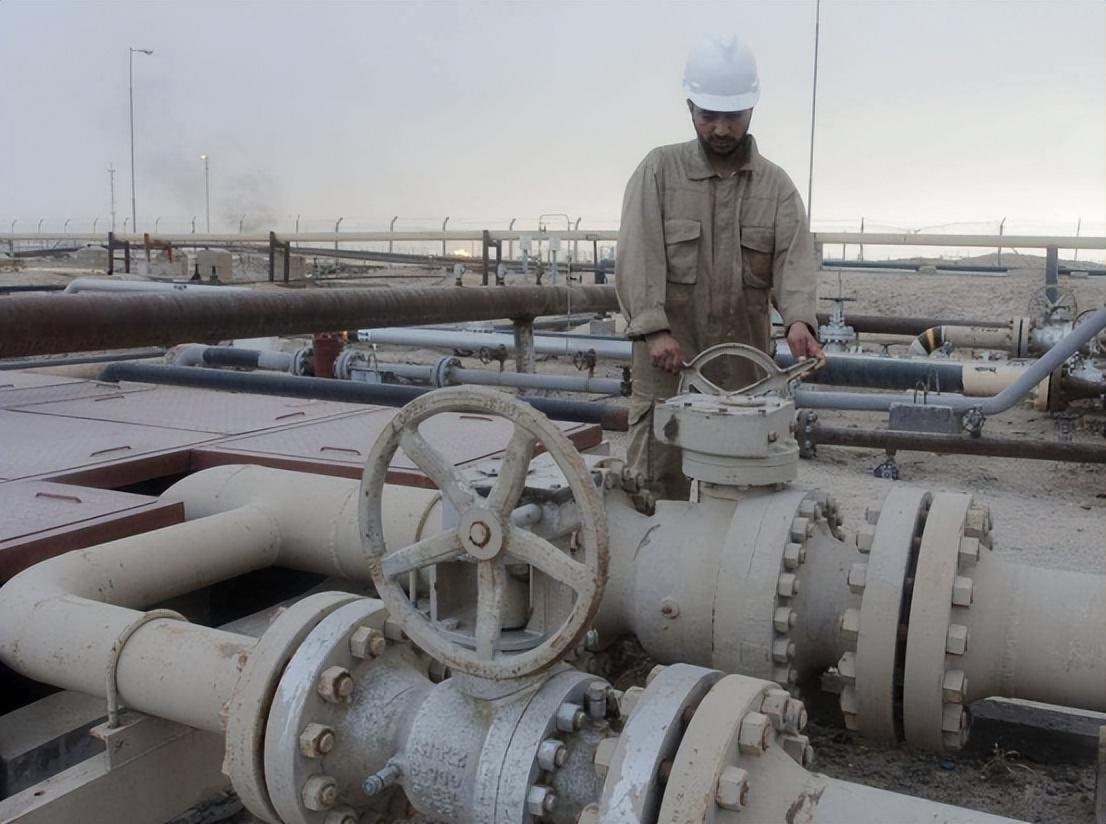
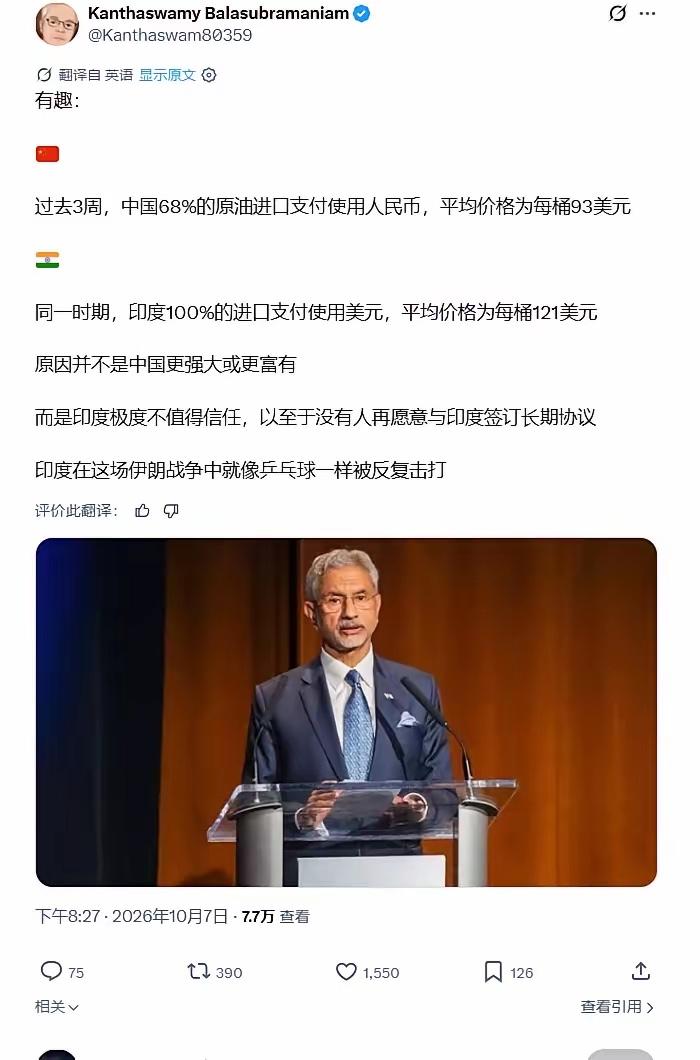
印度专家被气晕:中国用人民币买油93美元,印度用美元买121美元,说好的大国呢?全球石油市场最近出现一个耐人寻味的变化:过去大家认为买油拼的是资金实力,谁能拿出美元,谁就拥有主动权。但进入2026年后,越来越多国家发现,能源交易的底层规则正在变化,现金只是入场券,真正决定价格的是供应商眼中的长期价值。这也是为什么印度出现“中国用人民币买油更便宜,自己用美元却更贵”的争论。问题表面看是支付方式不同,实际上背后是能源供应链重新排列。国际市场正在奖励那些拥有稳定需求、完整产业体系和长期合作能力的买家。2026年秋季,俄罗斯原油市场出现新的变化。相关报道显示,印度俄罗斯原油进口出现下降,而中国需求增加成为影响因素之一。这件事的重要意义不在于印度少买了多少油,而在于能源市场开始重新计算买家的价值。过去印度依靠市场窗口获得折扣,但当更多买家进入竞争后,长期合作能力就成为影响供应优先级的重要因素。中国在能源市场上的优势,也不是简单来自人民币结算。真正支撑中国议价能力的,是全球最大规模的制造体系和巨大的商品贸易网络。对于产油国来说,能源出口不是一次交易,而是一整套经济循环。油卖给中国之后,能够继续购买中国制造的设备、机械、汽车零部件和工业产品,这种循环降低了贸易摩擦成本。因此,一些能源贸易伙伴愿意扩大本币结算,并不是因为某一种货币突然取代另一种货币,而是因为背后存在真实贸易需求。印度面对的问题则更加复杂。印度经济增长速度较快,但能源结构决定其必须长期依赖进口。印度原油进口比例较高,国际油价波动会直接影响外汇市场和国内成本。2026年10月,印度央行为缓解能源进口带来的美元需求压力,向国有石油企业提供美元供应窗口,试图降低能源采购对卢比市场的冲击。这说明印度面临的挑战并不是有没有美元,而是能源进口规模巨大时,外部市场波动会迅速传导到国内经济。更值得注意的是,印度能源政策还受到外部环境影响。2026年10月,美印贸易谈判出现停滞,俄罗斯能源采购问题成为双方关系中的重要议题之一。印度过去希望在多个力量之间保持平衡,通过俄罗斯获得廉价能源,同时通过美国扩大贸易空间。但国际环境变化后,这种多方平衡需要付出更高成本。反观中国,能源战略长期强调多来源、多渠道和长期合作。俄罗斯、中东、非洲等多个方向共同构成能源保障体系。2026年中东局势变化后,中国市场依然能够通过调整采购来源降低冲击,这种弹性来自多年布局,而不是临时应对。所以,“人民币买油93美元,美元买油121美元”的争议,真正值得关注的不是数字本身。国际油价每天变化,某一次交易价格不能决定长期趋势,但价格背后的供应关系却能够说明问题。印度专家感到震惊的地方,其实不是中国少花了几十美元,而是中国已经把能源贸易变成了一套完整体系,而印度更多时候仍然是在全球市场中寻找最优解。未来亚洲能源竞争,不会简单变成美元和人民币之间的竞争,也不会只是哪个国家拥有更多资金,而是谁拥有更强大的产业吸引力,能够让资源国相信长期合作比短期交易更可靠。这也是“中国用人民币买油更便宜,而印度拿美元却更贵”背后的真正答案:决定能源价格的,不只是钱包里的货币,更是一个国家在全球产业链中的位置。
日本半死了,如果仅是中国一家制裁日本,日本可能还剩一口气。但问题是,现在掐住日本
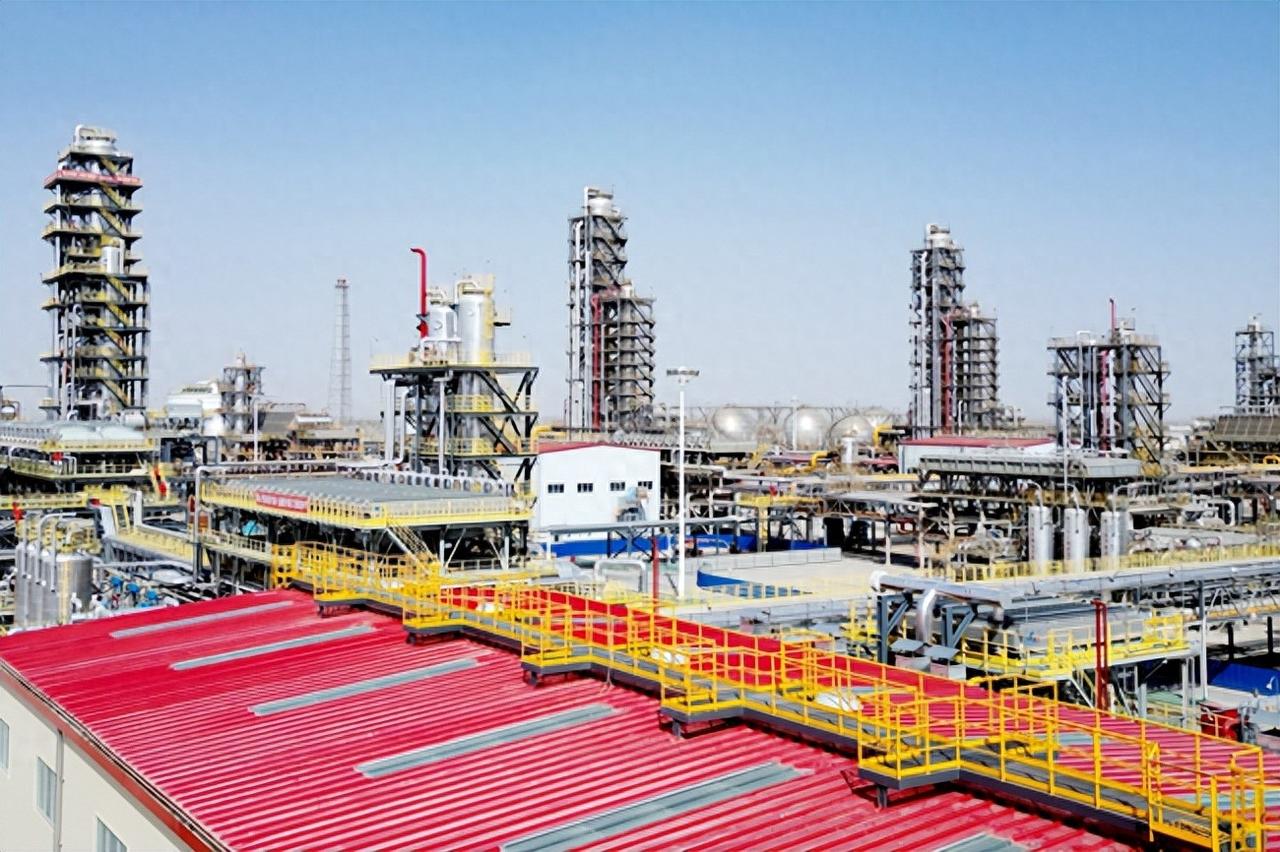
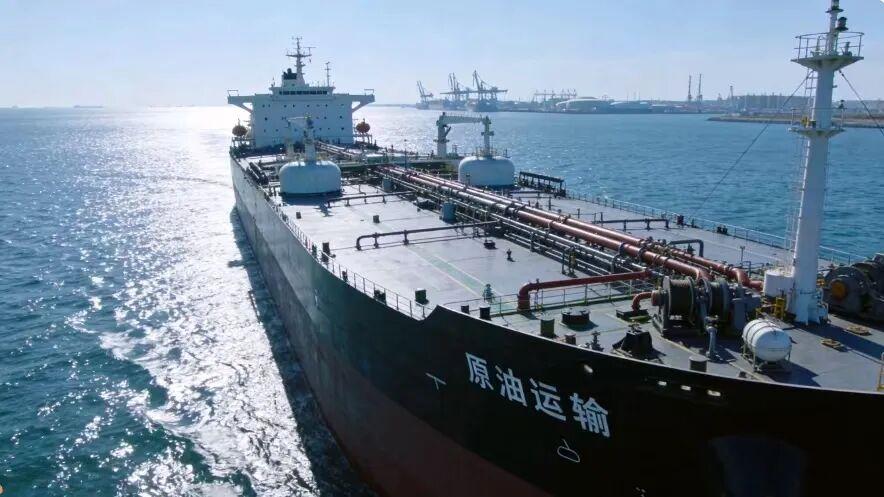
日本半死了,如果仅是中国一家制裁日本,日本可能还剩一口气。但问题是,现在掐住日本脖子的,不止中国一只手。2025年9月4日,美国白宫发布落实美日贸易协议的行政命令,日本输美汽车及零部件适用合计15%的关税安排。相比此前一度达到27.5%的税率,15%确实有所降低,可日本车企原本面对的基础进口关税只有2.5%。美国这一轮政策调整,实际上还是提高了日本汽车进入美国市场的门槛。问题在于,日本汽车企业根本离不开美国市场。丰田、本田等企业经过几十年经营,在美国建立了庞大的销售网络和生产体系。如今美国提高进口成本,日本企业既要考虑保住销量,又要重新安排生产和投资。更让日本难受的是,2025年达成的美日贸易协议,还涉及规模达5500亿美元的对美投资安排。日本长期依赖的贸易伙伴,正在要求日本拿出更多资金和产业资源。日本企业即使选择扩大美国本土生产,也得考虑国内工厂、配套企业和就业岗位受到的影响。美国关税造成的压力尚未消除,中国新能源汽车产业的发展又改变了市场竞争规则。过去日本车企依靠发动机、变速箱和燃油经济性建立优势。随着电动化、智能化不断推进,动力电池、软件系统和产品更新速度成为新的竞争重点。中国企业在这些领域持续布局,产业链配套能力不断提高,日本厂商原有的技术积累已经无法直接转化为新能源汽车市场优势。本田的经营调整就是一个例子。2026年,本田受到电动汽车业务相关费用和资产减值影响,经营业绩承受巨大压力,北美电动车投资计划也出现调整。日本汽车产业面对的情况已经很清楚,美国政策增加成本,中国企业提高竞争强度,日本车企需要同时适应两种变化。汽车市场的问题还能够通过调整车型、工厂和销售策略逐步处理,但日本能源结构的弱点,却不是几年就能改变的。日本经济产业省公布的能源资料显示,2024年日本进口原油约95.1%来自中东地区,原油整体进口依赖程度高达99.7%。这两个数字已经足够说明问题。日本拥有庞大的汽车、钢铁和化工产业,却缺少与工业规模相匹配的本土石油资源。国际能源市场一旦出现明显波动,日本企业就得重新计算生产成本。原油价格变化还会影响塑料、化工材料和运输费用,对于需要大量进口原材料的日本制造商而言,能源涨价造成的压力,往往会沿着整个产业链传递。2026年10月7日,国际货币基金组织总裁格奥尔基耶娃公开警告,能源冲击和债务风险正在威胁世界经济增长。日本显然难以避开这样的外部风险。日本曾经拥有强大的芯片制造能力,现在仍在部分材料和设备领域保持竞争优势。不过,先进芯片制造已经进入资金密集、技术更新极快的阶段。2026年10月6日,路透社报道,日本政府支持的Rapidus项目获得约150亿美元政府资金支持,正在推进2纳米芯片制造。资金投进去只是开始,后续还要解决量产稳定性、客户订单和成本控制等问题。日本想重建先进芯片制造能力,仍需要经过长期的市场检验。与此同时,中国对关键矿产供应链的管理能力,也让日本工业不得不重新考虑原料保障问题。这些材料与高性能磁体、电子工业及先进制造密切相关,日本企业若涉及相关受管制物项,就需要依照规定申请出口许可。中国依法管理战略资源,日本企业必须考虑供应链合规和采购安排,这也是国际产业竞争中绕不开的现实。真正承受经营压力的,还有日本数量庞大的中小企业。2026年10月8日,东京商工调查公布数据显示,2026年4月1日至2026年9月30日,日本负债1000万日元以上的倒闭企业达到5373家,同比增长3.8%,连续五个年度上半年增加。其中,负债不足1亿日元的企业占77.0%,小微企业的经营困难尤其突出。这些企业不像跨国公司,可以轻易调整全球工厂布局,材料涨价、人工成本增加、融资条件变化,都会影响它们的生存空间。日本经济面临的麻烦,已经从海外市场延伸到了国内企业经营。2026年10月9日,日本政府又着手重新审查公共财政支出,涉及约7万亿日元专项基金。