华尔街磨好刀准备收割中国,预判油价要飙到190美元!结果中国反手把进口砍了41%,每天少买500万桶,直接掐灭了油价暴涨!牛津能源研究所看傻了:原来最大的买家可以不买!煤化工、陆上管道、新能源车、AI调度四张底牌一亮,石油定价权这盘棋彻底变天了!
华尔街的如意算盘打得噼啪响,中国是全球第一大原油进口国,接近四成进口原油都走这条航线,供应链一断,为了保住工业生产和交通运转,中国必然恐慌性抢油,就等着中国当这个冤大头。
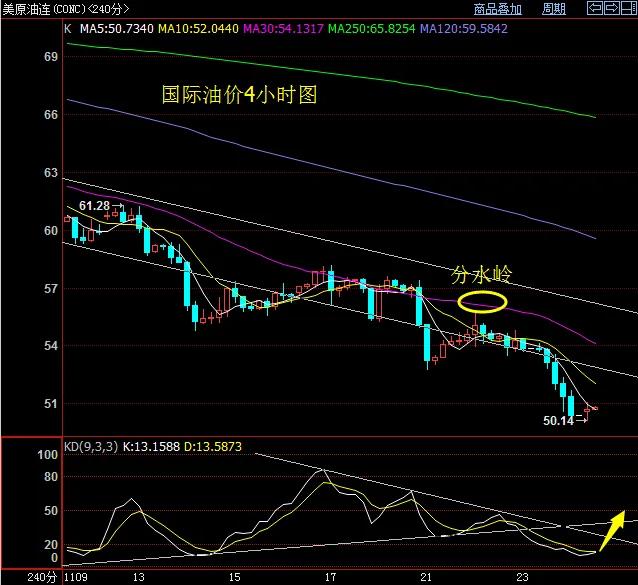
高盛等一众机构的金融模型反复推演,结论出奇一致:140 美元一桶只是起步,极端行情下油价冲到 190 美元都挡不住。
全球投机资本全都磨刀霍霍,就等中国进场扫货,他们顺势哄抬价格,把高油价的成本全砸在中国头上,坐收收割红利。
谁知道中国根本不按剧本出牌。
从 3 月开始,原油进口量非但没暴涨,反而一路向下调整。4 月进口同比降 20%,5 月降 29%,到 6 月直接跌到 2927 万吨,同比大降 41.3%,算下来每天少买 493 万桶,创下 2016 年 10 月以来的月度最低纪录。
就这一手需求端收缩,直接把全球石油市场每天 800 万桶的供应缺口砍掉了大半。
原本要直冲云霄的油价,硬生生被摁在了合理区间,到 7 月美国能源信息署直接把三季度原油均价预测从 101 美元下调到 74 美元。
华尔街攥紧的镰刀,结结实实挥了个空。
过去所有人都默认,最大的进口国面对供应中断只能被动抢货,绝不可能主动削减进口。没人想到中国能把进口规模砍掉近四成,同时国内经济运行、民生用油都没出现明显波动。
这背后不是硬扛,是早有布局的四张底牌在托住整个能源盘。
第一张底牌是煤化工体系。
国内煤炭资源储备充足,经过多年技术积累和产能建设,现代煤化工已经能大规模替代石油化工的原料需求。从甲醇到烯烃,再到各类基础化工原料,都可以通过煤炭加工生产。
高油价周期里,煤化工产能灵活释放,直接替代了一部分需要进口原油生产的化工产品,从工业需求端切掉了一块石油消耗,不用为了化工原料去争抢高价原油。
第二张底牌是陆上油气进口管道。
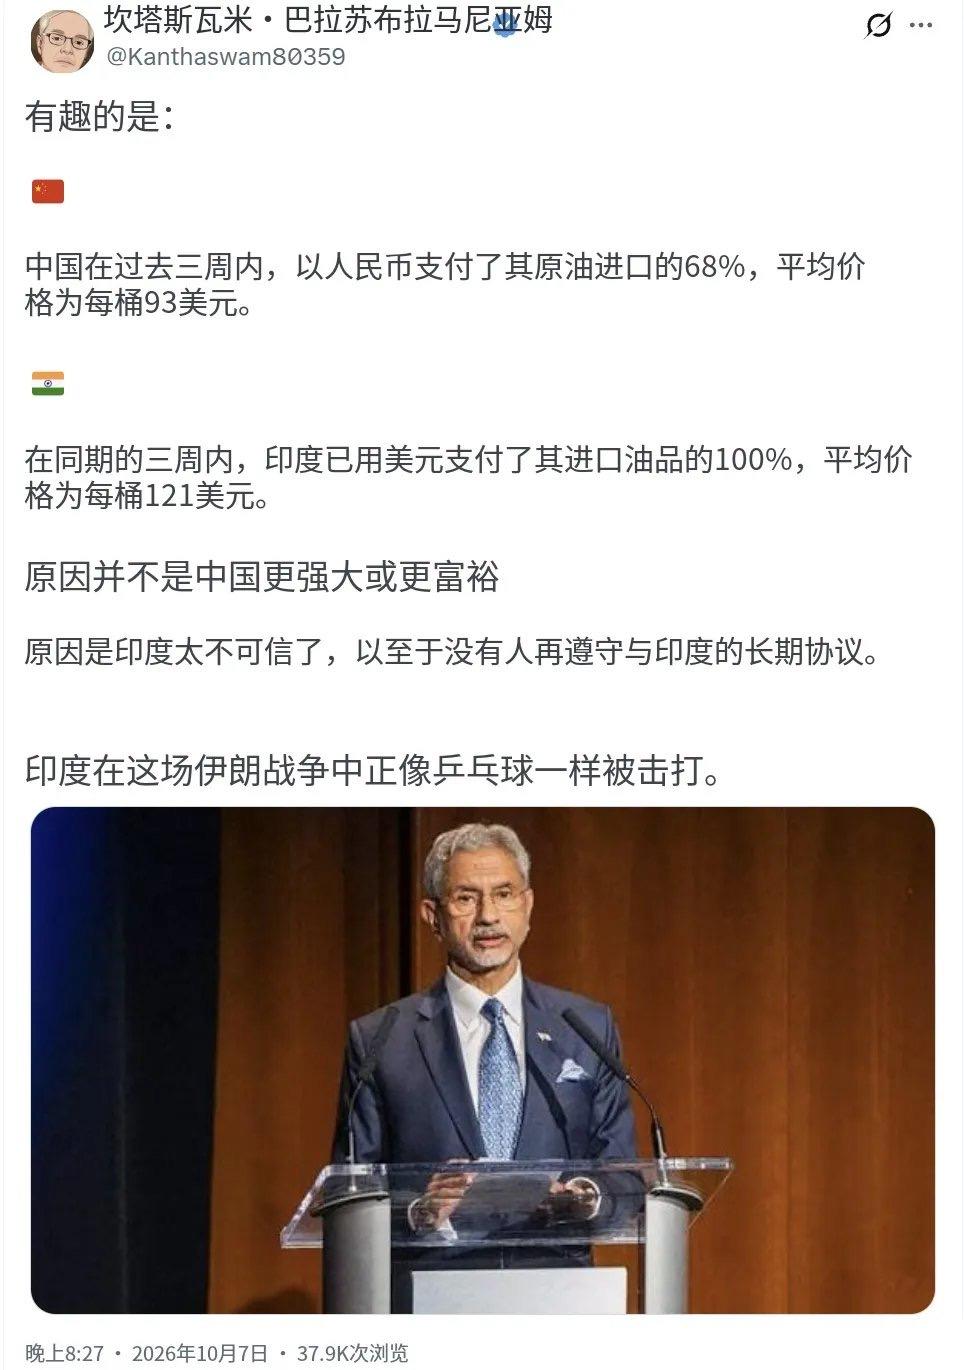
中俄、中哈等陆上油气管道陆续建成后,稳定的陆路进口通道已经成型。今年中东海运受阻的同时,中国从俄罗斯的原油进口同比增长 14.9%,占比提升到 23.4%。
陆上管道不受海峡局势干扰,供应节奏稳定,直接替代了一部分中东海运进口份额,不用去挤拥堵的海运航线,自然也就不用接盘被炒高的海运原油。
第三张底牌是新能源车的普及。
国内石油消费七成集中在交通领域,随着新能源车渗透率不断提升,车用汽柴油需求持续下降。今年上半年国内石油消费同比减少约 2300 万吨,降幅达 6%,交通领域电气化是主要拉动因素。
油价涨得再高,新能源汽车照常运行,物流出行的基本盘不受冲击,也就没必要为了保交通被迫高价买油。
第四张底牌是 AI 能源调度系统。
现在国内已经可以通过 AI 打通炼厂、化工、物流、能源消费的全链条数据,精准测算不同油价下的最优进口规模,动态调整煤化工产能启停,规划跨区域油气调运方案。
削减进口不是盲目操作,是算准了调整幅度不会影响国内供应,算准了煤价与油价的套利临界点,什么时候启动替代产能性价比最高。
这种精准调控,把原本模糊的需求弹性,变成了可以精确控制的调节工具。
这场油价博弈,本质是全球石油定价权的一次重构。过去几十年,定价权一直攥在供给端手里,OPEC 联合减产就能轻松拉抬油价,消费国只能被动接受,没有议价能力。
地缘冲突一爆发,产油国和投机资本就联手炒作涨价,收割全球经济,这是他们沿用多年的成熟套路。
但这次中国的应对,直接击穿了这个旧规则。全球第一次出现了能在需求端主动调控、反向影响油价的超级买家。
以前是产油国减产决定油价的上限,现在是中国的需求意愿决定油价能涨多高。
你敢把油价炒上天,我就敢缩减进口,用替代能源补上缺口,最后炒高的价格没有足够需求接盘,投机资本只能自己扛着浮亏。
这种变化不是临时的应急手段,是长期能源战略布局的成果。
煤化工的技术研发、陆上管道的基建投入、新能源车的产业推广、AI 调度的数字化建设,都是十几年持续投入逐步建成的,不是临时应对的权宜之计。
这意味着今后全球油价的定价逻辑,必须把中国的需求调控能力纳入核心考量,再也不是供给方单方面说了算。
华尔街这次判断失误,根源是还在用老眼光看待中国,默认中国还是那个缺油就只能被动抢货的纯进口国。
他们没意识到,中国早已从单纯的能源消费大国,成长为拥有完整替代体系、具备主动调控能力的能源强国。
以后再想靠地缘冲突炒高油价收割中国,得先掂量掂量中国的需求端底牌还有多少余量。
全球石油市场延续了几十年的旧格局,已经被中国撕开了一道口子,接下来定价权的天平,还会持续向需求端倾斜。