标签: ai

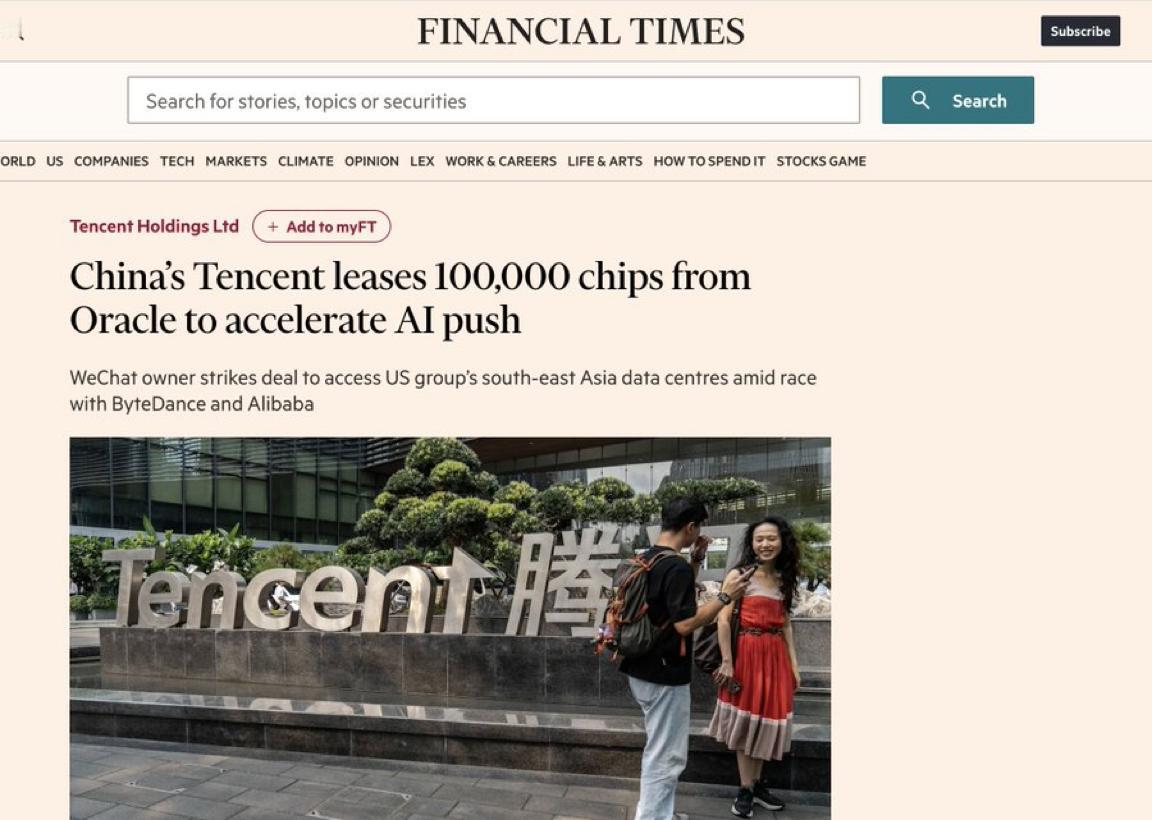
拿着五千多亿元现金储备的腾讯,单季自由现金流竟然十多年来第一次转负了。更绝的
拿着五千多亿元现金储备的腾讯,单季自由现金流竟然十多年来第一次转负了。更绝的是,让现金流承压的一项重要因素,是一笔极其昂贵、又带着现实无奈的“算力房租”:英国《金融时报》爆料,腾讯在东南亚的甲骨文数据中心租用了大约10万枚先进AI芯片的算力,并且支付了大约30%的预付款。这份合同的估计总额约70亿美元,租期五年。按这个比例计算,预付款约21亿美元。机器会不断更新换代,租金却要提前支付。这就是AI竞赛的入场费。把时间拨回2026年第二季度,腾讯自由现金流为负138亿元。当季经营活动产生527亿元现金净流入,同时发生593亿元资本开支付款、50亿元媒体内容付款和22亿元租赁负债付款。算力采购预付款对现金流的影响尤其大:剔除这部分款项后,当季自由现金流会达到376亿元,两者相差514亿元。腾讯正把相当多原本可以留在手里的现金,提前投入未来的计算能力。于是出现了一个反差:腾讯当季收入约2048亿元,同比增长11%,按国际财务报告准则计算的归母净利润仍有约560亿元,但自由现金流却出现负数。生意持续进账,支出的时间却跑到了收入前面。为什么要跑到东南亚租?高端AI芯片的供应受到美国出口管制影响,国内供应又难以完全满足需求。钱足够多,也不等于能在需要的时间、需要的地点拿到需要的算力。把计算任务放到海外数据中心,是腾讯扩大算力供给的一条路径。芯片留在机房里,企业购买计算服务。对赶着训练模型、推出应用的公司来说,等待本身就有成本,错过产品窗口,损失未必比租金小。我认为,这笔投入有合理性。AI竞争到了这个阶段,用户不会因为企业暂时缺芯片,就耐心等待一个更慢、更差的产品。腾讯必须为产品能力补课,也必须给自己的庞大业务准备新的工具。但预付款和五年租约同样意味着,把今天的现金交出去,为未来的服务作出长期承诺。如果模型训练效率提高、算力价格下降,或者产品需求不及预期,长期锁定资源就可能变成负担。提前占位能买到确定性,也要付出灵活性的代价。腾讯的筹码,在于它有现成的使用场景。到6月底,微信及WeChat合并月活跃账户达到14.39亿。把AI嵌入这么大的服务体系,既有机会增加用户需求,也会迅速放大计算成本。办公助手和面向海量账户的微信助手,资源需求相差很大。训练模型只是开始,用户每一次提问、每一次让助手执行任务,还要持续消耗推理算力。腾讯已经在推进办公工具WorkBuddy、编程工具CodeBuddy,以及微信里的AI助手“小微”。这些产品把模型能力连接到日常办公、写代码和社交服务,能否让人持续使用、愿意付费,决定了租来的算力能不能变成收入。更现实的回报,已经出现在广告业务。腾讯第二季度营销服务收入约436亿元,同比增长22%,增长受益于AI广告推荐模型优化、自动投放工具升级,以及微信生态内营销能力的整合。对广告主来说,最有说服力的是同样的预算能带来更多有效客户。对腾讯来说,推荐更准、投放更有效,就有机会提高现有业务的赚钱能力。这条路径比单纯等待聊天机器人收取会员费,更贴近它原来的生意。不过,我不会把广告增长全部记在新一轮大额算力采购头上。广告产品、微信生态和客户需求都在共同起作用;既有AI能力产生回报,也不能直接证明新增投入一定划算。腾讯还准备通过云服务承接外部算力需求。自身产品用一部分,企业客户再消化一部分。但能否出租、能租多少钱、使用率有多高,仍然要接受市场检验。财务上的变化已经很明显。第二季度资本开支约528亿元,同比增长176%;上半年达到847亿元。这样的投入强度,会让硬件、机房和计算服务在腾讯的经营账本里占据更大分量。到6月底,腾讯总现金约5112亿元,扣除借款和应付票据等后的净现金约582亿元。现金墙依然厚实,但每一笔新增投入,都会与回购、分红和其他业务争取同一份资金。我支持腾讯为AI投入,也认为它应该接受更严格的回报考核。用户增长之外,要看留存;调用量之外,要看单位成本;营收增长之外,要看投入之后还能剩下多少现金。海外算力还有一层约束:供应商、服务交付和政策环境都可能变化。长约能保障资源,却无法把这些变量全部锁住。腾讯需要更多供应选择,也需要持续提高模型和应用效率,让同样的计算资源完成更多任务。腾讯愿意先交昂贵的“房租”,说明它看重这轮机会。接下来更值得盯的,是这些算力能否带来更好用的产品、可持续的收入,以及重新改善的现金流。芯片数量可以制造声势,用户愿意持续买单,才能支撑这场长跑。
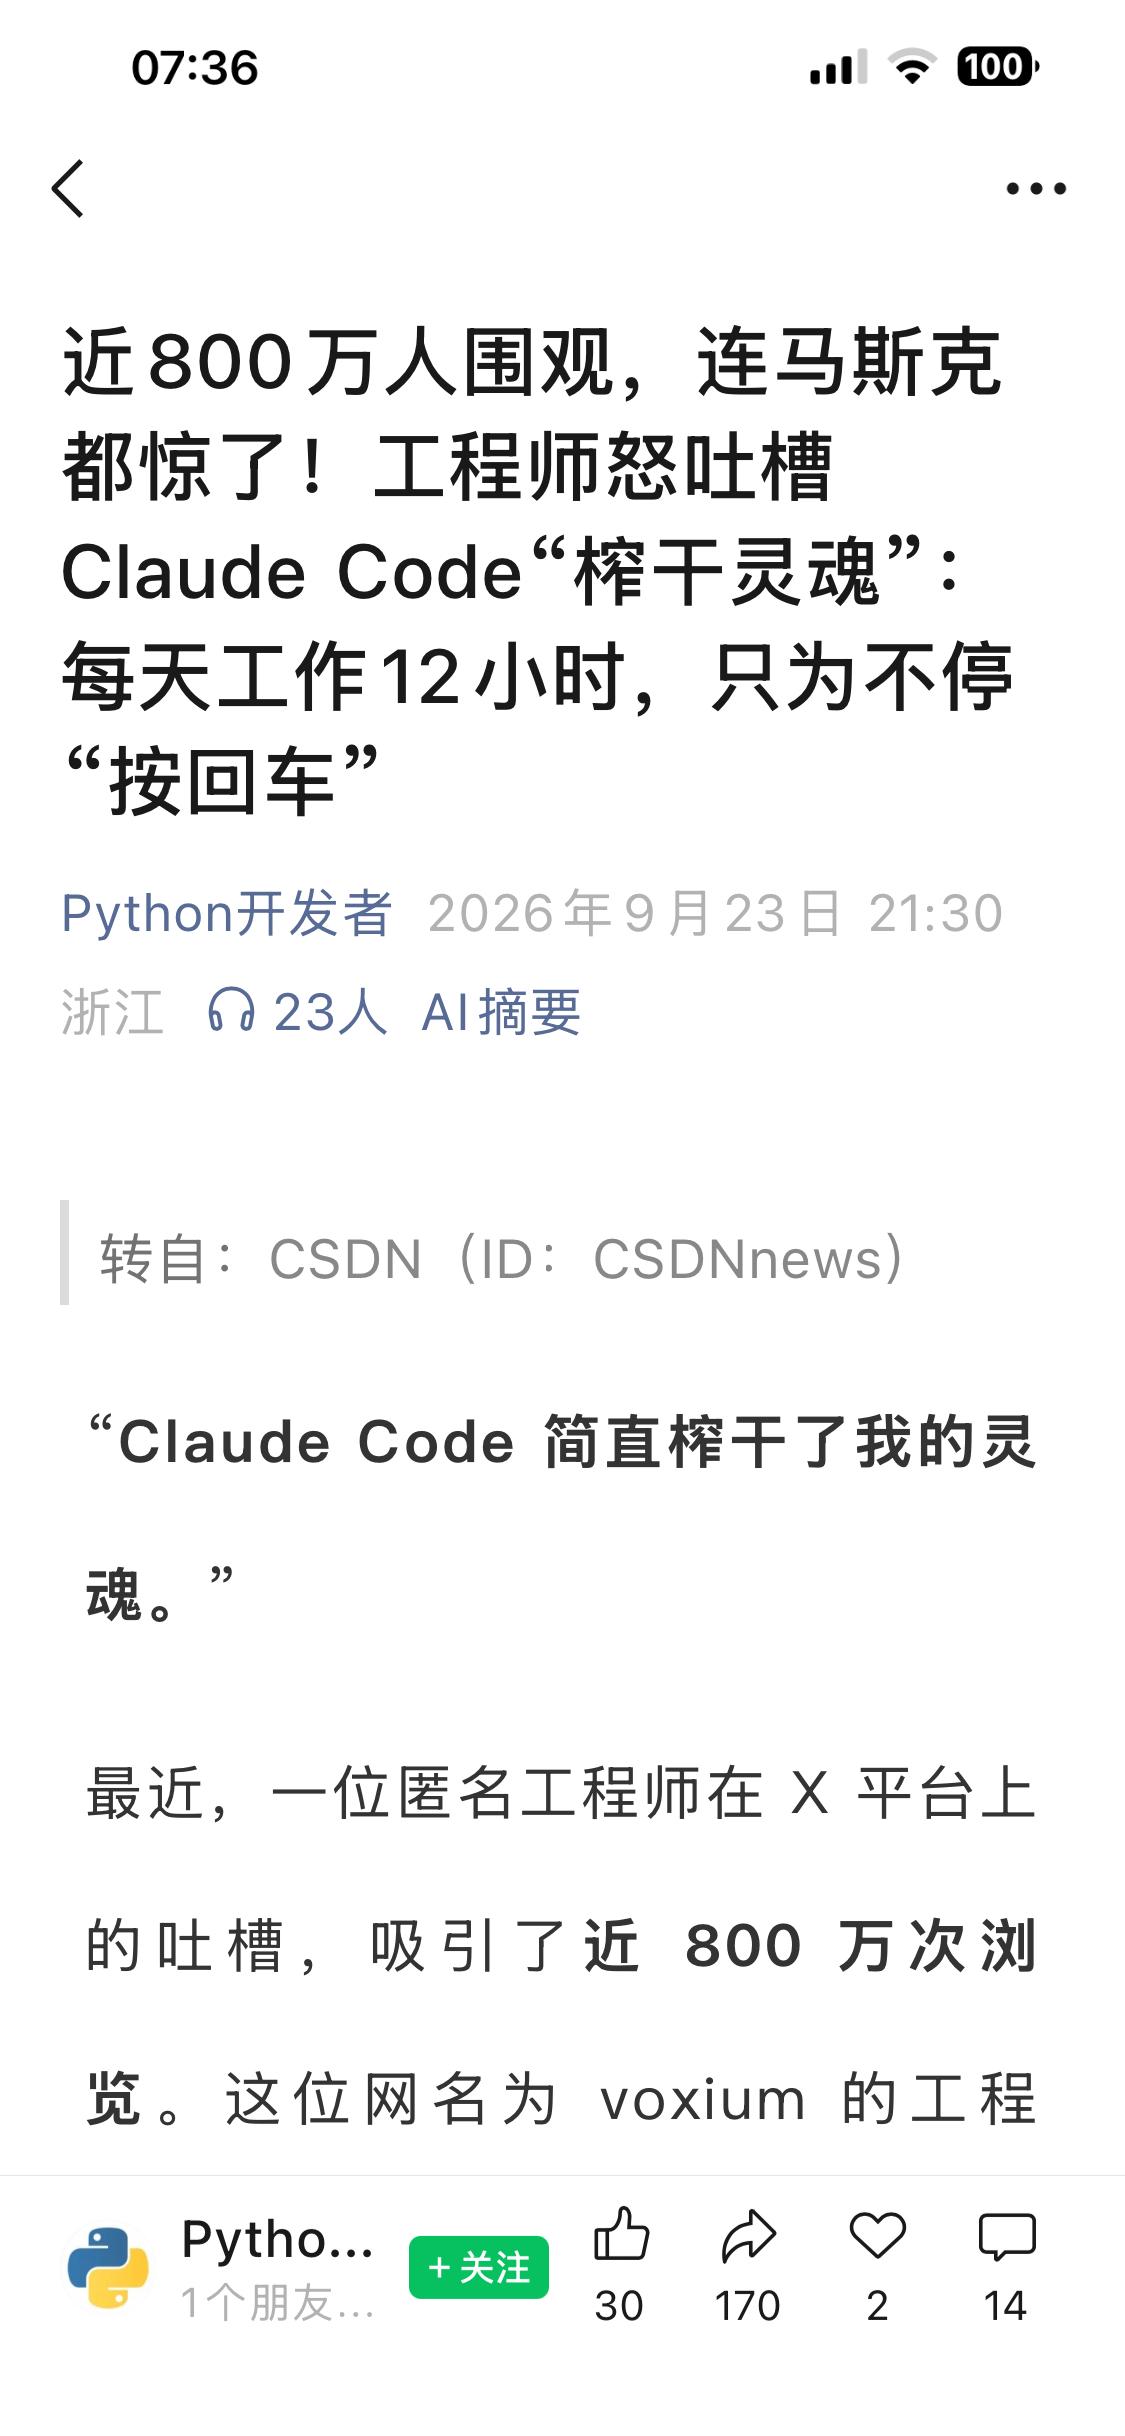
这篇文章戳中的其实是管理问题,不是AI问题。AI把写代码的速度拉满了,但企业考核
这篇文章戳中的其实是管理问题,不是AI问题。AI把写代码的速度拉满了,但企业考核的还是"交付量",于是工程师从创造者退化成质检员,还是不计后果的那种。真正被榨干的不是体力,是思考的空间。所谓不能写汇编码都没有灵魂了,是因为根据豆包生成的数据,80%的程序员认为C语言使他们提速50%,实际上根据豆包生成的数据,95%的程序员实际工作变慢了50%,所以175%的程序员实际工作效率减少了100%!不能写汇编码,跟cpu直接交流,只能跟编译器交流严重降低了效率!ai让所有人都变得浮躁,版本迭代加快,需求排一堆,排需求不考虑自验、维护改bug的时间,开发也不会细看ai产出的代码,测试时间还被压缩然后上线后各种bug!
黑客疯狂给AI大规模投毒,这是一场几乎无解的阳谋!现在不少人习惯遇事直接问A
黑客疯狂给AI大规模投毒,这是一场几乎无解的阳谋!现在不少人习惯遇事直接问AI,查银行客服、找航空公司电话、民宿平台官方入口,都懒得自己翻官网。可很少有人留意,黑客早就盯上了这条路子,悄咪咪给ChatGPT、Gemini还有谷歌AI搜索大规模喂假数据,把诈骗号码、钓鱼链接埋进AI给出的答案里。外媒已经曝光这件事,达美航空、美国银行、爱彼迎在内几百家知名企业全都躺枪,不少普通人照着AI给的联系方式联系,一头扎进骗子布好的圈套。这可不是普通黑客闯服务器搞破坏,它根本不走攻破系统那套老路子。黑客不用拿到大模型后台权限,只需要在论坛、评论区、各类网页批量铺写一模一样的虚假内容,写上伪造的企业客服电话,再配上假官网链接。AI联网检索资料的时候,会抓取网上公开内容当作参考,当足够多网页都重复同一套虚假信息,AI就会误以为这就是真实的官方联系方式,直接打包给到提问的用户。康奈尔大学的研究团队还做过测试,仅仅十几行文字,就能完成这种检索投毒,成本低到离谱。最让人憋屈的地方就在于,这是阳谋。黑客明明白白利用了AI底层的运行逻辑,你很难彻底堵死。现在带联网搜索能力的AI,核心就是去互联网抓取内容,再整合信息生成回答。互联网本身就是个乱糟糟的信息场,帖子、问答、评论谁都能写。黑客批量产出的虚假内容混在海量网页里面,真假文本长得几乎没差别,AI很难一眼分辨哪些是人为预埋的毒料。就算平台事后删掉一批虚假页面,黑客转头又能批量生成新页面继续投放,源源不断往网络里塞假信息。这种攻击的破坏力,远比想象的要大。用户本来抱着信任去找AI查官方电话,拿到号码就直接拨打,一通电话过去,骗子就能套取银行卡号、验证码,几分钟之内就能卷走账户里的钱。换成钓鱼网站也一样,AI直接把假链接推出来,用户点进去,页面做得和正版官网几乎一模一样,账号密码轻轻松松就被骗子拿到手。几百家企业品牌被冒用,很多受害者被骗之后,第一反应还会怀疑是企业本身出了漏洞,压根想不到源头是AI读取了网上被污染的内容。很多人会觉得,大厂技术那么强,加几道过滤防护就能搞定。可现实是防御起来处处碰壁。平台可以设置关键词拦截明显的诈骗话术,但是黑客会不断改写文字表述,伪装成正常的客服说明。AI判断信息可信度,会参考信息出现的频次,同一套虚假内容铺得越广,AI越容易采信。哪怕虚假内容占全网资料的比例极低,只需要极小占比的毒数据,就会拉高模型输出错误信息的概率。普通用户几乎没有感知。AI输出文字的时候,语气四平八稳,看着特别靠谱,普通人根本看不出答案是被污染之后生成的。大家默认AI给出来的联系方式就是官方渠道,放下了本该有的警惕心。本来AI是用来简化信息查找的工具,现在反倒被骗子拿来当传播骗局的中介。当然大厂也在试着补救,调整检索权重,对高风险的联系方式做二次核验,优先采信官方域名发布的内容。但互联网的体量摆在这儿,网页数量无穷无尽,黑客批量制造虚假内容的成本持续走低,很难做到一网打尽。只要AI还需要从开放互联网抓取信息,这个漏洞就没法彻底封死。往后咱们自己用AI查客服电话、官网链接的时候,千万不能直接照搬AI给出的结果。最好手动打开企业官方域名核对一遍,电话也去官网确认。AI只是整合网络信息,它没有天生分辨谎言的能力,网上被人刻意埋进去的谎言,它会老老实实当成事实复述出来。这场数据投毒的博弈还会持续很久,技术的进步,永远赶不上骗子琢磨新套路的速度。
拿着厚厚现金墙的腾讯,季度自由现金流竟然十多年来第一次转负了。更绝的是,这次
拿着厚厚现金墙的腾讯,季度自由现金流竟然十多年来第一次转负了。更绝的是,这次让现金流承压的,还有一笔极其昂贵的“算力房租”:英国《金融时报》爆料,腾讯在东南亚的甲骨文数据中心租用了大约10万张先进AI芯片的算力,并支付了大约30%的预付款。过去大家熟悉的腾讯,是靠游戏、广告和社交生态持续赚钱。如今连这样的公司,也得提前掏出大笔现金,给未来的AI业务订座。算力市场的门票,已经贵到让财务报表先感受到压力。这笔租约据称长达五年,估值约70亿美元。按30%计算,预付款约21亿美元。花这么多钱,换来的是持续使用计算资源的权利。腾讯要付的“房租”,里面装着模型训练和产品运行所需的计算能力。但比70亿美元更值得琢磨的,是为什么要提前付款。普通商品,往往可以货比三家、等降价。AI算力却关系到模型什么时候能训练、产品什么时候能上线。供应紧张时,迟几个月拿到资源,可能意味着整个研发计划往后挪。提前付款,本质上是在用现金换确定性。美国对先进芯片的出口限制,又增加了中国企业获取高端算力的难度。把芯片买回来和使用海外数据中心的算力,是不同的采购路径。腾讯选择海外租赁,也就意味着供应商、租期和付款安排,会直接影响它推进AI业务的节奏。我认为,这笔钱买的不只是机器运行时间,还有参与竞争的时间。腾讯可以接受一时少留现金,却很难接受自己的模型和应用长期等算力。看看二季度的账,就知道这个选择有多重。2026年第二季度,腾讯经营活动带来527亿元现金,资本开支付款593亿元,加上媒体内容付款50亿元、租赁负债付款22亿元,最后自由现金流落在负138亿元。这项指标算的是经营产生的现金,扣除相关投入和付款之后,还能留下多少。预先支付未来使用资源的钱,会把当季数字压下去,资源的价值却需要在后面的业务中慢慢兑现。剔除算力采购预付款后,腾讯该季度自由现金流为正376亿元。两种口径相差514亿元。这个差额让我更关注付款节奏:一大笔未来要用的钱提前离开账户,公司的资金调度自然会变紧。与此同时,腾讯二季度营收约2048亿元,同比增长11%;归属于公司股东的净利润约560亿元。收入、利润和现金流反映的是不同问题,读这张账单,需要把三者放到一起。这笔投入也有实实在在的机会成本。二季度末腾讯净现金约582亿元,三月底约1469亿元,当季资本开支付款和416亿元股息支付都对它产生了影响。现金家底再厚,提前锁定资源之后,可以灵活调配的空间也会缩小。腾讯愿意付出这个代价,是因为AI已经伸进它的核心生意。二季度营销服务收入约436亿元,同比增长22%,其中一个推动因素就是AI广告推荐能力的提升。广告推荐更准确,商家的投放更有效,平台就更容易留住预算。这种收入路径,比单纯比谁的模型参数更大,要具体得多。腾讯还在推进混元模型、AI办公工具WorkBuddy、编程工具CodeBuddy,以及微信里的AI能力。模型训练要算力,用户每次让工具处理任务也要算力。产品越受欢迎,服务成本越需要认真计算。微信及WeChat合并月活跃账户数已达14.39亿。对腾讯来说,现成的用户入口是优势,也意味着它必须把AI做得稳定、好用、成本可控。我更看重这些能力能否融入日常使用,让用户愿意持续使用,让商家和企业愿意付费。不过,有入口并不自动等于有回报。模型表现更好,用户未必愿意多付钱;工具使用量增加,收入也未必赶得上推理成本。订阅能不能续费,企业客户能不能长期留下,每项任务消耗多少算力,都会决定这笔巨额投入最终值不值。五年的租期还带来另一个问题:AI技术更新很快。未来芯片性能提高、模型效率改善,今天看起来值得抢的资源,几年后可能面临新的价格和性能比较。锁定供应的同时,也承担了长期承诺的风险。腾讯管理层的思路是,优先把资源用于自己的模型和应用,再通过腾讯云出租剩余算力。这提供了另一条变现路径,但能否租出去、以什么价格租、客户使用是否稳定,仍然要靠市场回答。所以,我支持腾讯为AI补足基础设施,但也希望它把投入产出的账讲得更细。算力利用率、付费用户留存、AI服务带来的现金收入,比一句“加大投入”更能说明问题。这件事让我看到,互联网公司的竞争正在增加一道门槛:除了产品和用户,还得有能力提前组织昂贵的计算资源。资金雄厚的企业因此有更多选择,却也必须为这些选择承担更大的付款责任。腾讯已经用现金给AI买了位置。接下来的看点,是这些位置能坐上多少真正愿意付费的用户,最终带回多少现金。门票很贵,演出能不能让观众持续买单,才是这张账单最重要的答案。