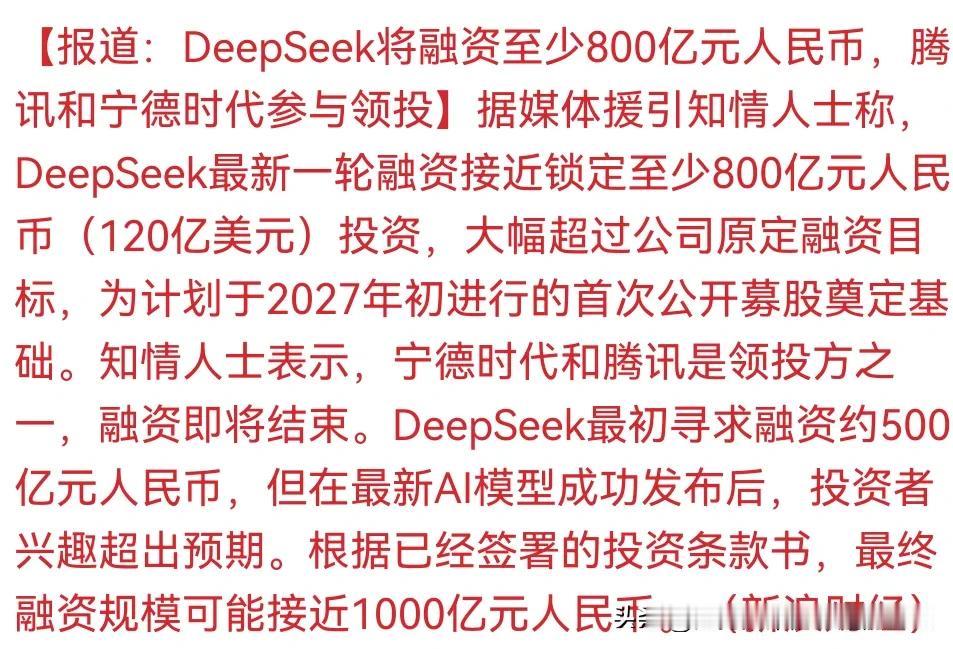
中国AI史上最疯狂的一幕上演了。
原本计划只融500亿元人民币的DeepSeek,愣是被排队送钱的机构挤破了门槛——最新一轮融资已冲到至少800亿元(约119亿美元),根据已经签署的投资条款,最终规模极可能直接摸到1000亿元的关口。
当大家还在热议DeepSeek是靠什么“廉价秘方”把硅谷打懵的时候,资本已经用真金白银给出了最终结论:人家根本不是什么低价平替,而是正在被快速重新定价为中国AI基础设施级资产。
这一轮融资里,除了腾讯、IDG这些首轮就跟进的互联网巨头和老牌创投,新增了不少产业属性极强的资金。
宁德时代是这一轮出资额靠前的投资方,还有主打半导体领域的私募股权机构,以及合肥国资背景的产业基金也参与其中。
这些资本的诉求和纯财务投资不一样,他们不是冲着短期股价上涨来的,也不是赚一笔估值差价就走,要的是一个能给自身产业赋能的AI底座。
宁德时代布局AI,是为了给自身的电池研发、智能制造降本提效;地方产业基金入局,是为了带动本地算力中心、芯片产业落地,拉动区域产业升级;半导体资本进场,是看好大模型放量后对国产算力芯片的长期需求。
大家出发点不一样,但都认准了同一个逻辑:DeepSeek不是AI赛道里的普通选手,是整条赛道的底层基础设施。
更值得琢磨的是这轮融资的规则。
从首轮融资开始,DeepSeek就设置了特殊的股权结构,外部投资方的资金不直接注入公司主体,而是通过有限合伙方式进入,外部股东不享有投票权,股权还有长达五年的锁定期。
这一轮融资规模翻了倍,这套规则不仅没放松,反而执行得更严格,创始人梁文锋始终牢牢掌握着公司控制权和技术路线决策权。
换做大多数行业,这么苛刻的融资条件根本不可能融到钱,更别说被投资机构挤破门槛。
但在AI赛道,资本愿意接受这个条件,因为他们清楚,大模型研发是长期技术攻坚,一旦被短期资本利益绑架,很容易为了营收放弃长期技术投入,最终走偏。
资本愿意主动让出话语权,本质上是认可了DeepSeek的技术路线和长期价值,愿意陪着企业走长线,不是炒一波估值就离场。
说到这里就能看明白,资本疯抢的根本原因,不是DeepSeek现在的营收有多高,也不是它的用户量有多大,而是它踩中了当前AI行业和中国产业发展的两个核心节点。
第一个节点是全球大模型行业正在从拼参数、拼效果的上半场,进入拼成本、拼落地的下半场。谁能把AI的调用成本打下来,让中小企业、普通行业都用得起、用得稳,谁就能占领最广阔的市场,成为整个行业的通用底座。
第二个节点是中国正在构建全自主可控的AI产业链,从底层芯片到上层应用,中间需要一个能打通两端的大模型底座,既适配国产硬件,又能支撑上层各类应用开发,DeepSeek刚好补上了这个关键缺口。
它的目标不是做中国版的海外竞品,是要做中国AI产业的基础设施提供商,为全行业提供基础的AI能力支撑。
顺着这个逻辑延伸,这轮融资落地之后,行业会出现几个明确的变化。
首先是大模型的使用成本还会进一步下降,随着国产算力集群逐步部署到位,DeepSeek的API调用价格还有下探空间,国内中小企业用AI做开发、做业务的门槛会越来越低,不用再像之前那样承担高昂的算力成本和技术门槛。
其次是整个国内AI行业的估值体系会发生重构,之前大家给大模型公司估值,都是按软件公司、互联网公司的标准,看用户量、看营收增速;之后会逐步转向基础设施公司的估值逻辑,看长期产业价值、看覆盖的生态规模,整个行业的估值锚点会发生根本性变化。
再者,海外对中国AI产业的关注和限制可能会进一步升级,之前海外更多把中国AI当成技术跟进者,现在看到中国已经开始打造自主的AI基础设施体系,必然会在技术、算力等领域加大围堵力度,这是接下来可以预见的行业变数。
对国内实体产业来说,这整体是件利好的事。
AI基础设施的成本降下来,稳定性提上去,制造业、服务业、科研领域都能享受到实实在在的红利。
工厂可以用AI优化生产流程、检测产品质量,中小商家可以用AI做客服、做运营,科研机构可以用AI做数据分析、文献整理,不用再受限于高昂的成本和技术门槛。
但也要注意两个潜在问题,一个是AI基础设施不能只靠单一企业支撑,作为支撑全行业的底层能力,需要多元供给主体,避免出现单点的技术或者供给风险,行业健康发展需要更多参与者共同建设。
另一个是要警惕资本过热带来的泡沫,不能让AI产业变成资本市场的炒作游戏,估值脱离实际产业价值,最后资金都在金融市场空转,没有真正落地到实体产业里。
AI的价值最终要体现在对实体经济的赋能上,这是整个行业不能偏离的核心方向。