众力资讯网

标签: 科技公司财报

马斯克传来消息!2026年10月16日,根据财联社和IT之家等多家媒体报道,

马斯克传来消息!2026年10月16日,根据财联社和IT之家等多家媒体报道,

马斯克传来消息!2026年10月16日,根据财联社和IT之家等多家媒体报道,马斯克在X平台发文称,正投入大量资源开发面向商业场景的专用议价机器人“Hagglebot”,认为该产品能将企业成本效率提升5%甚至更高,放到全球GDP维度测算,每年可节省的成本规模最高可达6万亿美元。6万亿,美元。这个数字大到让人第一眼很难相信。全球GDP大概110万亿出头,按照马斯克的测算,理论上最高能省下超过5%。马斯克提出宏大预期并不少见,这次这个构想,产品本身还没有落地验证。Hagglebot是什么?说白了就是一款AI议价软件。使用者输入预算和底价,它代替采购人员和供应商谈判议价。它并不是实体机器人,只是一套程序。一款软件想要实现每年省下6万亿美元,体量差不多相当于日本一整年的GDP。有意思的是马斯克补充的一句话:“凡是使用Grok的企业,都能获得立即可量化的竞争优势”。通俗理解:想要拿到这套议价能力,需要使用Grok。这不只是新技术预告,更像是配套产品的推广。消息传播的源头也值得留意。马斯克是在回复一名网友帖子时发表这番言论。这名网友称Hagglebot上线第一周就帮团队节省超10万美元。网友分享案例,马斯克顺势跟进发声,随后迅速登上各大媒体头条,整套传播思路,比产品落地进度更早成型。再看6万亿这个测算。企业采购谈判确实存在议价空间,但压缩5%的成本难度极高。全球企业采购总额仅几十万亿,即便整体压缩5%,理论节省也只有一两万亿区间。想要达到6万亿,意味着每一笔交易的利润空间都会被极致压缩,现实里供应商很难持续接受。还有不少关键细节马斯克没有说明。Hagglebot采用什么样的议价逻辑?谈判时如何判断对手是虚张声势,还是已经给出底价?产品上线时间、收费标准、开放范围,目前都没有对外公布,只有6万亿这个预估数字。这很容易联想到马斯克过往多次技术时间表:FSD、Robotaxi、人形机器人,都曾给出过乐观的落地预期。而这次,他连大致落地时间都没有公布,直接抛出庞大的效益预估。并不是说AI议价没有实用价值。企业采购中大量重复的价格磋商工作,确实适合交给AI辅助完成。但把这一个细分场景工具,拔高到影响全球GDP的层面,已经超出常规的技术乐观预期,更偏向叙事营销。马斯克非常懂得调动市场情绪。一个震撼的预估数字,一句加大研发投入的表态,就足以牵动市场目光。至于Hagglebot实际议价效果、最终能省下多少成本,还要等待后续验证。当下,已经成功收获大量关注度。各位读者你们怎么看?欢迎在评论区讨论。
2014年,扎克伯格砸下近200亿美元巨资买下WhatsApp时,全世界都以为科

2014年,扎克伯格砸下近200亿美元巨资买下WhatsApp时,全世界都以为科

当前搜狐美股总市值约3.5亿美元,而根据财报数据,公司账上现金、现金等价物、短期

当前搜狐美股总市值约3.5亿美元,而根据财报数据,公司账上现金、现金等价物、短期

当前搜狐美股总市值约3.5亿美元,而根据财报数据,公司账上现金、现金等价物、短期投资及长期定期存款合计约12亿美元。这笔资金主要来源于当年出售搜狗股权所得。打开股票软件的那一刻,老股民大概都要揉揉眼,曾与网易、新浪并称"门户三剑客"的搜狐,市值停在了3亿多美元这条线上,隔壁网易,正朝着800多亿美元往上冲,一百多倍的落差摆在眼前,格外扎眼,更荒诞的是账本,搜狐兜里揣着12亿美元现金,市场却只肯给它3亿多的定价——自己手里的钱,能买下三个半自己,这在全球资本市场,都算得上稀罕事。这笔钱从哪来?2021年腾讯全资收购搜狗,搜狐把持有的33.8%股权套现了约11.8亿美元现金,一口气给这家老牌门户续上了命,要搁别的公司,手握这么厚的家底,早该摩拳擦掌去追下一个风口了,可张朝阳不,短视频烧钱他不跟,直播带货他不碰,社区团购的百亿补贴他没看,AI大模型全民疯卷,他也出奇地冷静。我的第一反应是:这也太"保守"了,可冷静下来想,风口是风口,风口也是绞肉机,同一批追风口的玩家,乐视把摊子铺到电视、手机、汽车,最后债务爆雷,恒大靠高杠杆一路扩张,兑付危机牵连无数人,搜狐呢,主体二十多年没倒,账上零负债,几千名员工的饭碗稳稳端着,从这个角度看,张朝阳的"不投",何尝不是一种清醒。但市场不是不会算账,是算过了才给出这个价,支撑搜狐的,说白了就是一款2007年上线的《天龙八部》,2025年,搜狐全年总收入5.84亿美元,其中游戏收入5.06亿美元,占了近九成,而曾经的门户根基——广告业务,全年只剩6000万美元,同比还跌了18%,搜狐早已不是一家媒体公司了,它是一台靠老游戏供血的"印钞机",外面挂着几块已经不怎么出水的广告牌。"印钞机"这三个字,也藏着另一层隐忧:它的增长几乎停滞,游戏收入同比只涨了1%,广告盘子一年比一年小,靠一款快二十岁的游戏硬扛,究竟能扛多久?这是所有看客心里共同的问号。更耐人寻味的是和网易的对照,网易同样守着老游戏过日子,但丁磊把《梦幻西游》守成了横跨三个世代的产品矩阵,守出了一个还在长大的主业,搜狐守出来的,是一个逐年缩水的广告盘,和一款老游戏在勉力支撑,同样是"保守",守出来的东西,可以完全不同。张朝阳不是没风光过,1996年创办爱特信(搜狐前身),2000年纳斯达克上市,2008年前后搜狐业绩一度超过新浪,他最早把硅谷式的风险投资和门户模式带进中国商业实践,那张脸,就是搜狐早期最有效的广告位,从那个位置走到今天,要说没有遗憾,是假话。可换个角度想,创业近三十年,公司还在经营,账上有家底,自己能站在黑板前推物理公式,想直播就直播,想讲英语就讲英语,没有把日子过成一场没完没了的翻身仗,这本身就不容易。我的看法是:市场的判决和人生的判决,有时候不是一回事,资本要的是增长叙事和想象力,它给搜狐打了个"没有未来"的价,但一家零负债、现金流稳定、几千员工有饭吃、创始人还能从容做自己喜欢的事的公司,对很多打工人来说,反而是最踏实的那个选择,我们习惯嘲笑"保守",可保守的另一面,是不拿几千人的饭碗去赌一个可能血本无归的风口。搜狐当然有它的代价——它错过了移动互联网,错过了几乎所有让人热血沸腾的风口,把自己活成了一个"小而稳"的存在,这不是完美的答案,甚至有些平庸,但在这个遍地烧钱、动不动就爆雷的时代,"活着"和"稳住"本身,就有它朴素的分量。冒险扩张还是守住底盘,从来没有标准答案,张朝阳选了后者,选了一条更安静的路,而这条路上,至少还有几千人,端着稳定的饭碗。
1990年,联想营收4.9亿,华为营收0.5亿;1995年,联想营

1990年,联想营收4.9亿,华为营收0.5亿;1995年,联想营

1990年,联想营收4.9亿,华为营收0.5亿;1995年,联想营收67亿,华为营收15亿;2019年,联想营收4066亿、净利润79亿,华为营收8588亿、净利润627亿;2025年,联想营收4939亿、净利润105亿,华为营收8809亿、净利润680亿。纵观数十年发展,两家几乎同时起步的中国科技公司,走出了两条完全不同的路,最终的结果就摆在这几组数字里。先看起点。1990年联想营收是华为的将近10倍,那时候联想靠代理国外电脑和卖汉卡已经在国内站稳脚跟,华为刚成立没几年,还在深圳给运营商跑业务卖交换机。到1995年,联想67亿对华为15亿,差距还是4倍多。那个年代联想是中国科技企业的脸面,民族品牌的代表,华为还在农村市场啃骨头,跟联想根本不在一个量级。但恰恰是在1995年前后,两家做了一个影响之后几十年的决定。联想那边,柳传志正式把公司发展路线从"技工贸"改成了"贸工技",三个字换了个顺序,意思完全变了——先做贸易赚钱,再搞生产,最后才轮到技术。当时总工程师倪光南坚决反对,主张搞芯片、搞核心技术,两个人吵了好几年,最后倪光南被免职,路线之争尘埃落定。联想从此一门心思做PC、做组装、做渠道,把规模越做越大。华为那边,任正非选了反过来的路。1990年代初就把赚来的钱大把砸进研发,搞自己的程控交换机,那时候华为穷得叮当响,研发投入却敢占到营收的10%以上。别人觉得放着轻松钱不赚去搞研发不可理喻,但他认准了一条:没有核心技术,迟早被人卡脖子。接下来二十年,两家各自沿着自己的路线狂奔。联想2004年收购IBM的PC业务,一举成为全球第三大PC厂商,后来又坐上全球PC出货量第一的位子,营收从几十亿做到几千亿。华为则从交换机做到通信设备,从国内做到全球,2010年左右已是全球第二大通信设备商,后来又做手机,消费者业务直接干到全球前三。表面上看两家都成功了,但拉到2019年财报上一对比,差距就出来了。联想营收4066亿,净利润79亿,净利率不到2%。华为营收8588亿,净利润627亿,净利率超过7%。联想卖了4000多亿的货,最后落袋不到80亿,每卖100块钱的东西赚不到2块。华为每卖100块钱能赚7块多。这就是做组装和做核心技术的区别,前者赚的是辛苦钱,后者赚的是技术溢价。到2025年,这个差距不但没缩小,反而更明显了。联想营收4939亿,比2019年涨了20%多,净利润105亿,净利率还是2%出头。华为营收8809亿,净利润680亿,净利率接近8%。这背后的核心差异就一个词:研发。华为2025年研发投入1923亿,占营收的21.8%,近十年累计砸进去1.382万亿。联想的研发投入占比常年在3%左右,2025年大概100多亿,跟华为的1923亿比,零头都不到。一家公司每年把五分之一的收入拿去搞研发,另一家每年拿3%,三十年下来结果能一样才怪。有人说联想的"贸工技"路线没错,当时那个条件先活下来最重要。这话放在90年代也许成立,但问题是联想活下来之后、赚到钱之后,并没有把"贸工技"的第三步"技"补上。贸易做了,工也做了,技一直停在嘴上。2021年联想冲刺科创板,招股书一亮,研发费率不到3%,当时舆论一片哗然,后科创板八日游主动撤了材料。一家自称科技公司的企业,研发投入还不如很多传统制造业,这就说不过去了。反观华为,被制裁这几年反而把芯片、操作系统、数据库这些原来被卡脖子的领域一个个啃了下来。鸿蒙系统装机量超过10亿,麒麟芯片回归,Mate60系列直接"遥遥领先"。这些东西不是天上掉下来的,是每年上千亿研发投入堆出来的。说到底,两家公司的差距不是能力问题,是选择问题。联想选了一条短期看起来更舒服的路,做规模、做渠道、做并购,用最低的研发成本换最大的营收体量。华为选了一条最难走的路,啃硬骨头、搞核心技术,每年把大笔利润砸进看不到短期回报的研发里。当年联想营收是华为的10倍,现在华为的净利润是联想的6倍多,这个反转值得所有中国科技企业好好琢磨。未来的竞争说到底是技术的竞争,靠组装靠渠道靠规模能做大但做不强,真正能在国际市场上跟人掰手腕的,还得是手里有核心技术的公司。联想和华为这三十年的对比,就是最好的注脚。
马斯克传来新消息!2026年10月12日,根据财联社等多家媒体报道,马斯克在

马斯克传来新消息!2026年10月12日,根据财联社等多家媒体报道,马斯克在

2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为

2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为

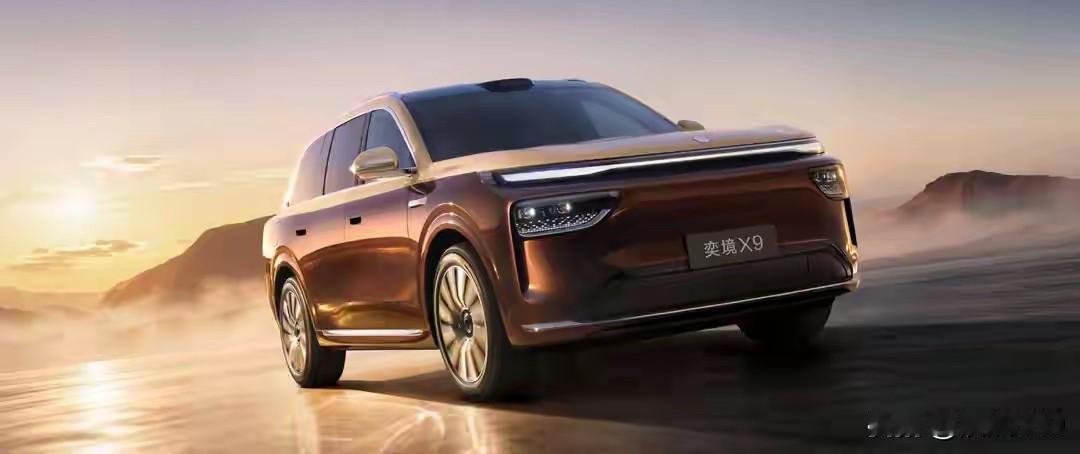
2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为营收6423亿2023年,华为营收7000亿2024年,华为营收8621亿2025年,华为营收8809亿在美国制裁持续六年后,华为重回增长。而奕境X9的诞生,正是东风与华为乾崑“全栈原生共创”结出的果实——大厂严选,品牌实力一步到位。制造底蕴方面,东风注入57年整车制造积淀,涵盖底盘操控、整车安全、供应链管理与整车制造经验。奕境成都工厂全面对标欧洲顶级制造标准,四大工艺车间完成自动化、数字化改造,关键工位部署AI视觉检测实现100%防错识别。科技赋能方面,华为将IPD/IPMS管理体系导入整车项目,参与制定23项整车验证标准,联合搭建覆盖4000余个接口的自动化测试实验室,累计压测超40万次,等效用户测试里程达798万公里。奕境X9完整集成华为乾崑六大智能化解决方案——乾崑智驾ADS5、鸿蒙座舱、赤兔平台、智能车载光、智能车云、鲸鳍通信全量搭载。百亿资金与五千人团队的全周期深度绑定,意味着奕境X9从研发到售后都享有双重体系保障。对家庭用户而言,“大厂严选”不是一句口号,而是东风底盘功底与华为智能科技在每一个零部件上的真实融合——这正是奕境X9最扎实的品牌底牌。

腾讯账上躺着5000亿,还要借50亿美元?有钱人的账,真没那么简单你敢信吗?

腾讯账上躺着5000亿,还要借50亿美元?有钱人的账,真没那么简单你敢信吗?一家账上有5000多亿现金的公司,转头又跑去借了50亿美元。这家公司就是腾讯。很多人第一反应就是:腾讯这是缺钱了吗?账上5000亿还不够花?还是说,这么大的互联网巨头,也开始为钱发愁了?其实,这件事最值得琢磨的,不是腾讯为什么借钱,而是一个商业世界里很反直觉的道理:一家真正的大公司,考虑的从来不只是自己有多少钱,还要考虑这些钱能不能随时拿出来用,以及出了意外还能撑多久。先说这5000多亿现金。很多人一听这个数字,脑子里就有画面了:腾讯账户里躺着5000多亿,想投资就投资,想收购就收购,随便拿出几百亿都不带眨眼的。但企业财报不是个人银行卡余额。合并报表里的现金,涉及整个集团及其子公司的资金。钱可能分布在不同地区、不同账户,也可能有不同的使用条件。有些钱放在境外,有些钱存着定期,还有些资金需要留给当地子公司支付工资、供应商货款和日常运营。这些钱并不意味着完全不能动,但也不代表可以不计成本、不受限制地随时调到任何地方。更重要的是,账上有现金,不等于这些现金全部都是可以自由支配的净现金。企业还有借款、债券等有息负债。所以,评价一家公司的财务实力,不能光盯着现金总额,还要看它有多少负债、现金的流动性怎么样,以及未来需要承担多少资金支出。这就像一个人,银行卡里有100万,同时还有80万贷款。你能说他净资产就是100万吗?当然不能。企业也是一样。不过,这里还得注意一个细节:现金减去有息负债,通常只是计算净现金的一种口径。要准确判断腾讯究竟有多少净现金,还得看具体财报里的现金及现金等价物、定期存款、受限资金和有息负债等项目。所以,所谓腾讯净现金只有582亿这个数字,也不能不看统计口径和财报时点,就直接当成腾讯所有可用资金的最终答案。那问题来了。既然腾讯是一家现金流能力很强的公司,为什么还要借50亿美元?原因其实不复杂。第一,借钱不一定是因为缺钱,也可能是为了保持资金调度的灵活性。对于腾讯这种体量的企业来说,每天都有大量资金进出。员工薪酬、服务器投入、云业务建设、内容采购、投资并购,哪一项都需要资金。今天账上有钱,不代表未来每个时间点都不需要融资。与其等到需要用钱的时候再临时筹资,不如提前准备好资金渠道。第二,企业需要给未来留出安全垫。商业世界最怕的,不是平时花钱,而是关键时刻突然需要一大笔钱。行业竞争突然加剧,重要业务需要追加投入,市场出现并购机会,或者外部金融环境发生变化,都可能让一家企业在短时间内增加资金需求。这时候,手里有现金,外部又有可靠的融资渠道,就意味着更大的主动权。第三,融资本身也是一种财务管理工具。只要融资成本合理,企业就不一定要把所有现金都拿出来花。它可以保留现有资金,用于运营、投资和应对风险,同时通过债券或其他融资工具筹集一部分长期资金。当然,借钱不是没有代价。利息要付,债务到期也要偿还。如果企业融资成本过高,或者借来的钱没有产生足够回报,那么这种操作同样可能损害股东利益。所以,关键不是借不借钱,而是借钱的成本是多少、期限是否合理,以及借来的钱准备怎么用。这才是判断一家企业财务管理水平的重点。说到底,腾讯这件事告诉我们一个道理:真正有实力的企业,不是把账上的钱全部花出去,而是即使不缺钱,也要确保自己在最需要钱的时候拿得出来。普通人看财务,看的是银行卡里还有多少钱。企业看财务,还得看资金分布、债务期限、融资成本和风险承受能力。现金多,不代表没有负债。借了钱,也不代表经营出了问题。至于腾讯这次借50亿美元到底划不划算,最终还得结合融资利率、期限、资金用途和具体财报来判断。毕竟,对一家巨头来说,融资不只是解决眼前的问题。更重要的是,在未来的不确定性到来之前,先给自己留一条退路。
英伟达5年砸10亿美元押注美国"创世纪计划"黄仁勋这次不是做生意,是在买一张

英伟达5年砸10亿美元押注美国"创世纪计划"黄仁勋这次不是做生意,是在买一张

英伟达5年砸10亿美元押注美国"创世纪计划"黄仁勋这次不是做生意,是在买一张船票——一张通往未来10年科技霸权的船票。10月8日,英伟达在白宫峰会上宣布:未来五年砸10亿美元,全力支持特朗普政府的"创世纪计划",聚焦量子计算、医疗健康和能源安全三大方向。这笔钱不是研发预算的一小部分,而是英伟达主动把自己绑在了美国国家科技战略的战车上。想想看,特朗普去年11月才启动这个计划,不到一年,英伟达就从"配合"变成了"深度合作"。你仔细看这背后的算盘。英伟达过去两年的核心焦虑是什么?中国市场受限、AMD步步紧逼、客户自建芯片。黄仁勋需要一个新故事——不是卖GPU的故事,而是"定义下一代超级智能基础设施"的故事。美国政府的科研订单,恰好是最好的背书。20年与美国国家实验室的合作经验,加上10亿美元的真金白银,英伟达把自己的算力网络嵌入了美国科研的底层架构。这不是什么慈善,这是技术卡位的经典打法。上世纪IBM跟美国政府合作搞阿波罗计划,后来垄断了全球大型机市场30年。今天的英伟达,走的就是同一条路:先用政府订单锁定核心技术路线,再用产业生态绑定全球客户。"创世纪计划"的第二阶段已经覆盖量子计算、核聚变、加速器设计和微电子——全是英伟达GPU和AI芯片的核心应用场景。表面上是英伟达在支持美国科研,实际上是美国科研基础设施在替英伟达做技术验证和市场教育。黄仁勋说这是"将科学领先转化为产业领先",翻译成人话就是:我先帮你们搞科研,等你们离不开我的算力了,全球都得照我的规矩来。科技霸权的游戏规则一直没变:谁掌握了科研基础设施,谁就掌握了产业定价权。
🐒欠200亿消失8年,金立创始人躲去印尼卖家具:身边全是当年的老部下。 2

🐒欠200亿消失8年,金立创始人躲去印尼卖家具:身边全是当年的老部下。 2

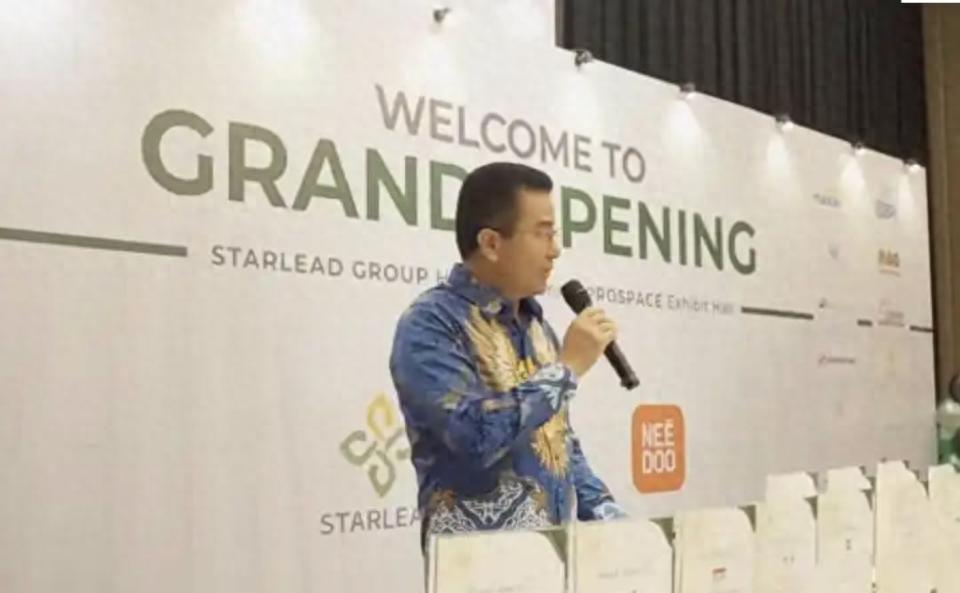
🐒欠200亿消失8年,金立创始人躲去印尼卖家具:身边全是当年的老部下。2025年7月印尼雅加达AlamSutera的写字楼里,那场低调的开业剪彩仪式上,站在C位穿印尼传统蜡染衬衫讲话的刘立荣,身边站着的核心高管几乎全是金立旧部:前金立执行副总裁张高贤现在是这家新集团的CMO,跟着刘立荣跑市场十几年的老部下何星,直接掌管着公司的运营、财务全链条。台下坐的首批合作客户里,不少还是当年跟着金立做下沉市场的老代理商,一群人兜兜转转,在异国他乡又凑到了一起。很多人还记得2018年金立崩塌的场面:总负债211亿,600多家供应商被拖垮,刘立荣亲口承认自己挪用资金参与赌博,一句“赌这个东西真的不能沾,一失足成千古恨”成了当年商界最让人唏嘘的忏悔。之后他彻底从国内公众视野消失,中文互联网上关于他去向的搜索上千万次,直到这场家具店开业的照片传回国内,大家才发现他根本没躺平躲债。他瞄准的不是印尼普通民用家具市场,而是当地正在爆发的企业办公配套刚需。宁德时代、小米、海尔这些中资企业近年扎堆在印尼建厂,大量员工安置、新办公区落地都需要一站式的办公家具服务,印尼本土办公家具市场规模50亿美元,却几乎没有能承接中资企业批量订单的本土服务商,他直接把金立当年做7万线下网点的精细化管理经验,整套搬到了印尼的家具生意里。不到两年时间,就在雅加达核心商圈开出20多家门店,SKU铺到2000多个,连Westin酒店、当地大型银行都成了他的固定客户。不少人骂他“欠着200多亿不还,跑到国外当老板东山再起”,但跟着他干的老部下没人走。张高贤后来在接受当地媒体采访时说,刘立荣从来没亏待过跟着他闯市场的人,当年金立最风光的时候,一线代理商跟着他赚得盆满钵满,现在落到异国他乡,他也没让老兄弟们吃亏。这群人从手机赛道跳到家具赛道,把当年做渠道、控供应链、精细化运营终端的本事全部复用,相当于把金立当年最核心的商业家底,换了个赛道重新盘活。从2002年拿着2亿启动资金创办金立,喊出“金品质立天下”的口号,巅峰时期年出货4000万台,到后来一把赌局掏空现金流,把自己亲手打造的手机帝国拖进破产清算,刘立荣的前半生是国产手机圈最经典的“起高楼、楼塌了”的样本。如今54岁的他在印尼重新创业,没再碰任何高风险的投机生意,踏踏实实带着老团队做实体生意,当年摔过的致命跟头,成了他现在最清醒的警示。没人能替他抹平当年欠国内供应商和员工的巨额债务,他在印尼的新创业,也远不是“洗白上岸”的童话。但一个曾经站在行业顶峰摔得粉身碎骨的人,消失8年后还能带着老部下在异国他乡重新站稳脚跟,这份在绝境里爬起来的韧性,本身就是商界最复杂也最值得人回味的一笔注脚。
印度传来新消息!2026年10月6日,根据财联社和彭博社等多家媒体报道,据悉

印度传来新消息!2026年10月6日,根据财联社和彭博社等多家媒体报道,据悉

百亿押注AI天才,扎克伯格赌赢了去年,扎克伯格砸下143亿美元,拿下Scal

百亿押注AI天才,扎克伯格赌赢了去年,扎克伯格砸下143亿美元,拿下Scal

百亿押注AI天才,扎克伯格赌赢了去年,扎克伯格砸下143亿美元,拿下ScaleAI49%股份,高薪聘请创始人AlexandrWang(亚历山大·王),组建由他掌舵的超级智能实验室MSL,整个部门数千人交由他统筹。当时硅谷一片质疑,Meta内部好几位顶尖科学家选择离开,不愿意接受这个毛头小伙子来领导。当时所有人都不看好这笔百亿豪赌,觉得扎克伯格押错人了。今年,主打主动式个人智能体的MuseAI产品正式推出,突破了传统AI被动应答的局限,市场反响直接引爆。Meta股价在一个月内上涨约25%,资本市场用真金白银投票,认可这次布局。亮眼的成绩,足以证明扎克伯格独到的眼光。很多人看不懂扎克伯格为什么敢顶着巨大压力砸下重金。其实这是英雄惜英雄,惺惺相惜。AlexandrWang和扎克伯格有着高度相似的经历:19岁从MIT辍学创业,一手创办ScaleAI,在AI赛道闯出一片天地,年纪轻轻就成为白手起家的亿万富翁。同样年少辍学,同样早早捕捉到时代风口。外人只看到资历、头衔,只有扎克伯格看懂了这个年轻人身上的潜力,明白他是能开创未来的天才,顶住行业质疑,坚定押注。很多时候,顶尖的眼光,不是看资历、看名气,而是看懂谁能抓住未来。硅谷这场百亿赌注,扎克伯格赢了。
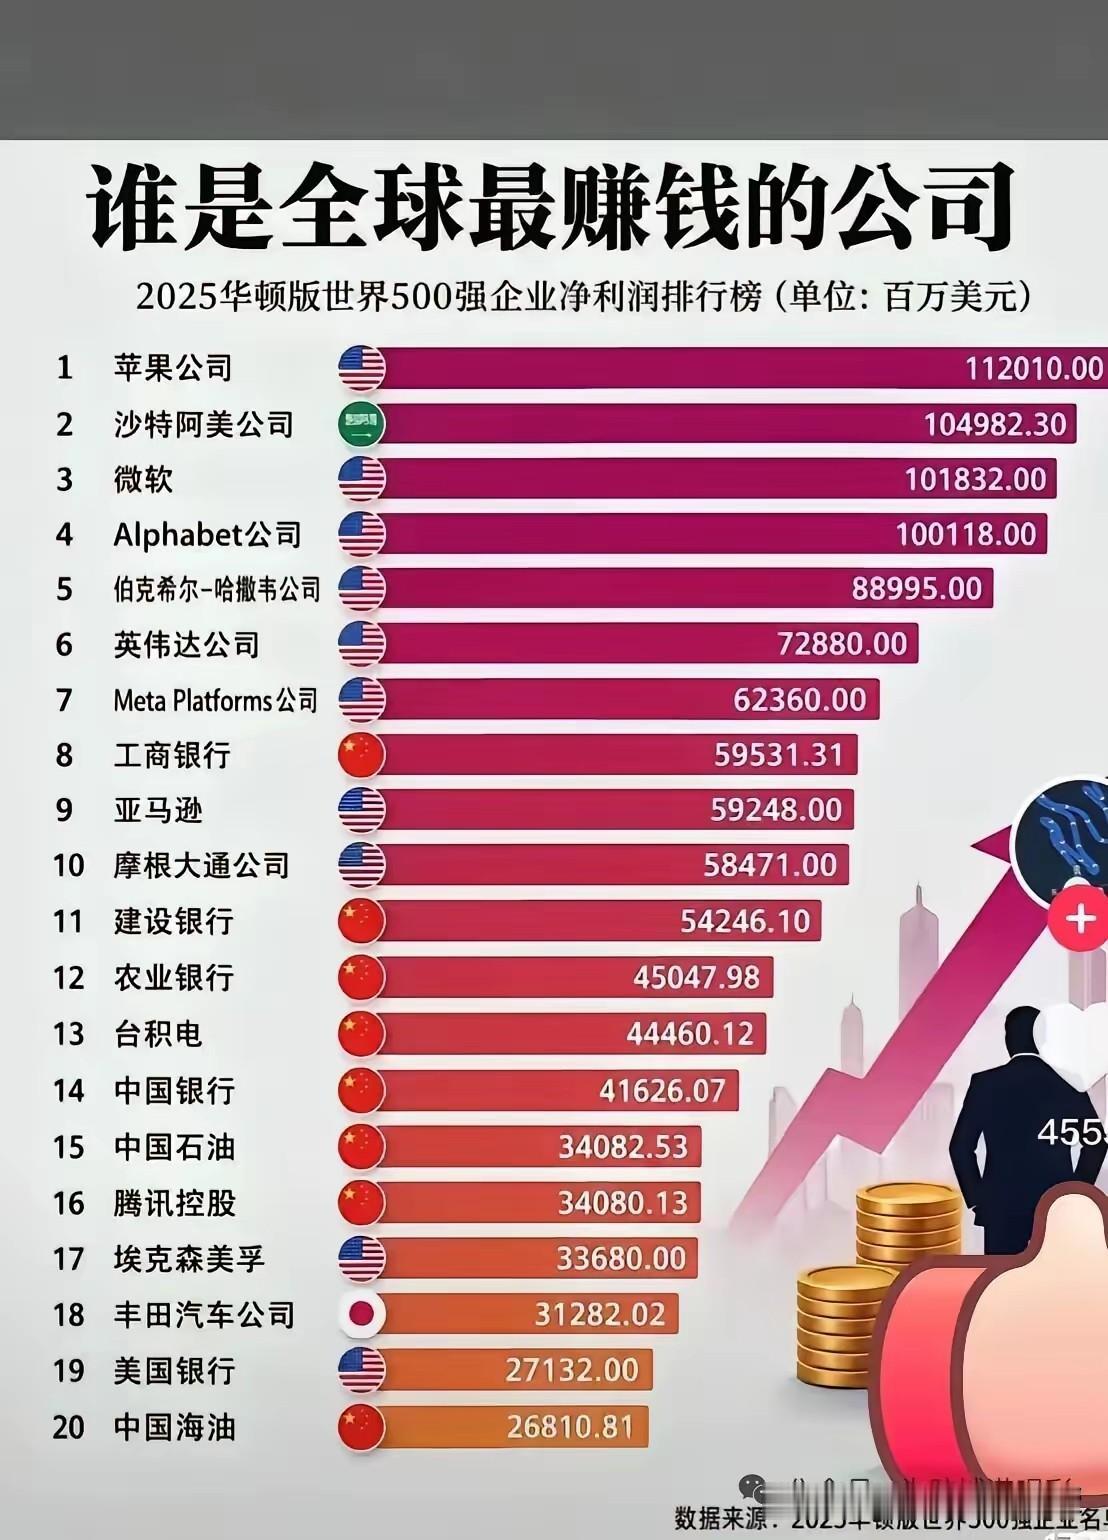
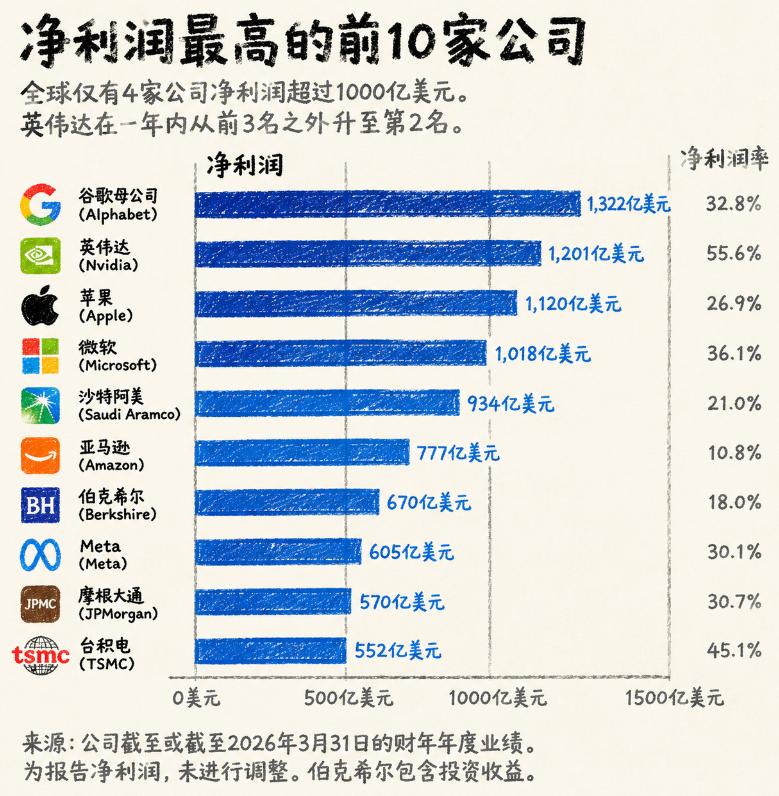
2026年全球最赚钱公司榜单上,苹果净利润1226亿美元,英伟达1201亿美元。

2026年全球最赚钱公司榜单上,苹果净利润1226亿美元,英伟达1201亿美元。

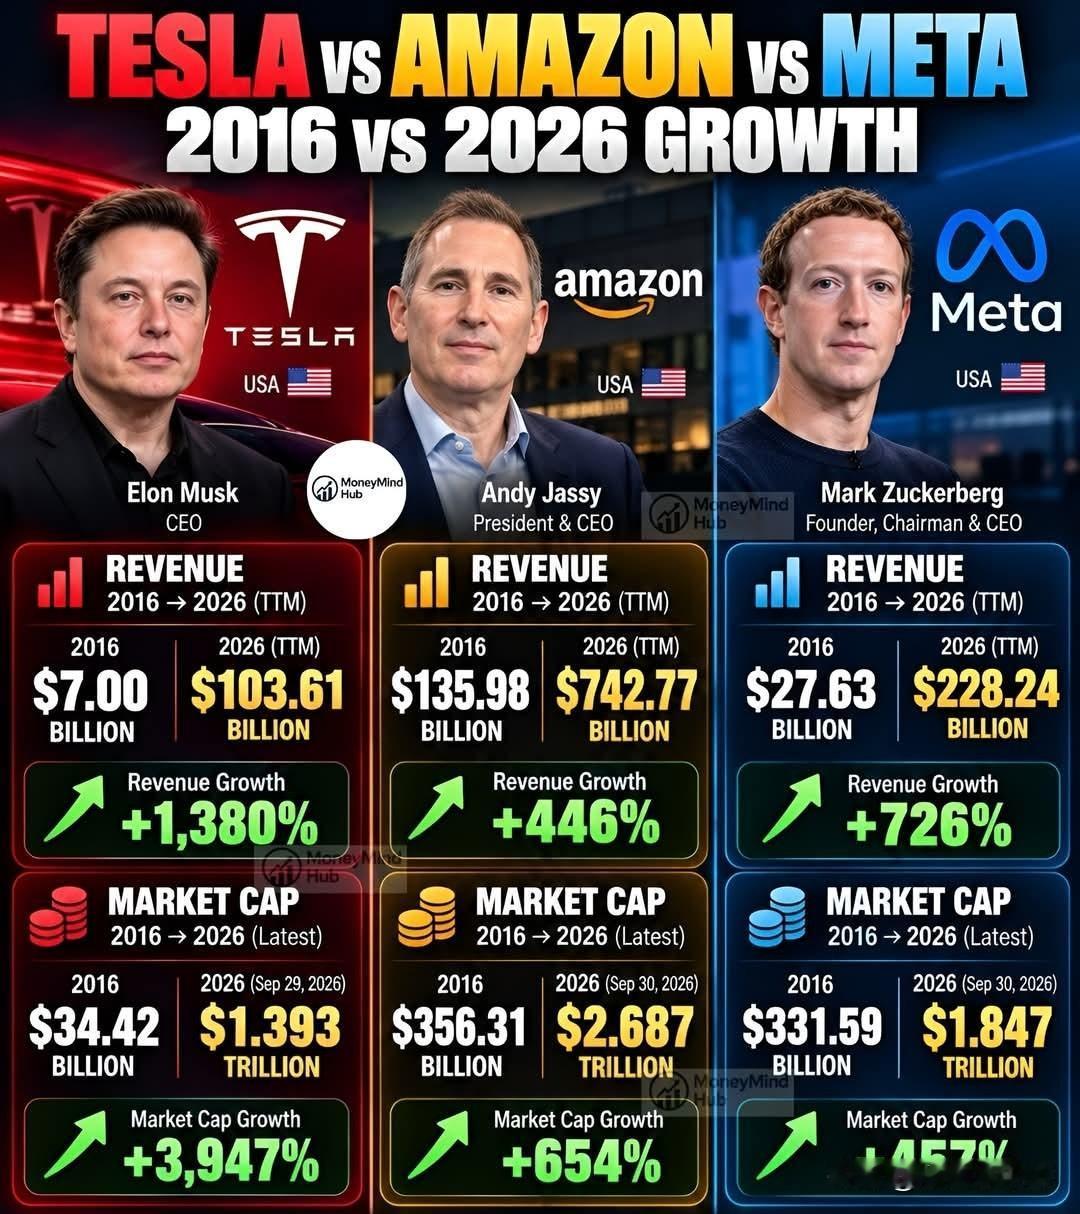
🚨特斯拉VS亚马逊VSMeta图表显示,特斯拉营收从70亿美元增

🚨特斯拉VS亚马逊VSMeta图表显示,特斯拉营收从70亿美元增

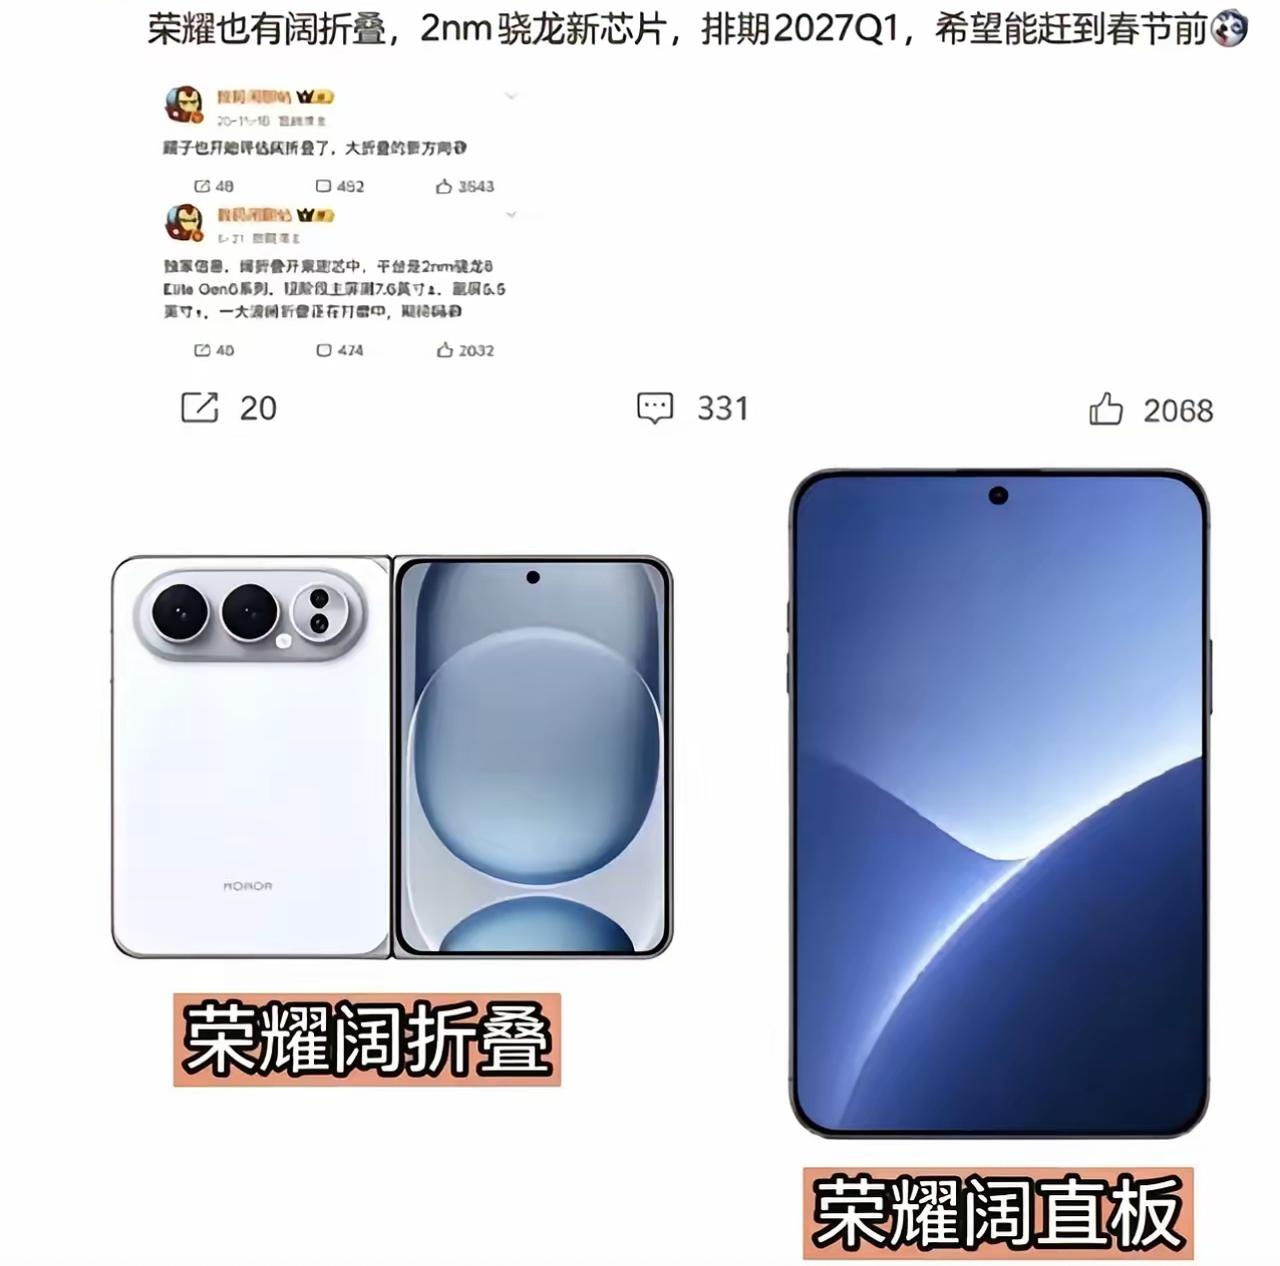
荣耀阔折叠、阔直板来了!搭载2nm骁龙新芯片,2027Q1登场数码博主数码

荣耀阔折叠、阔直板来了!搭载2nm骁龙新芯片,2027Q1登场数码博主数码

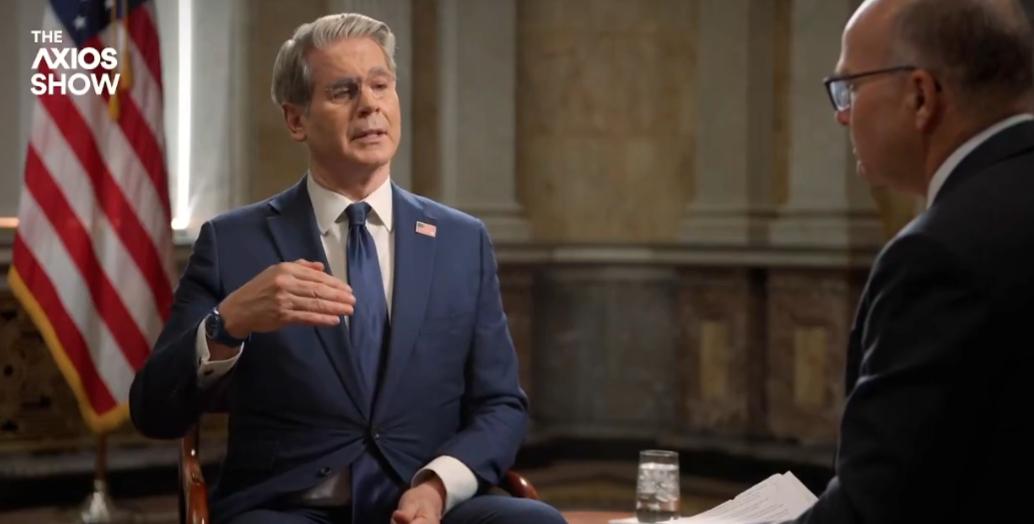
美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过

美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过

美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过去60天里已经醒悟过来了……我觉得他们之前并没有意识到自己的开源模型有多强大。所以这些开源模型,他们进行工业级蒸馏,这只是“从美国模型偷窃”的委婉说法。”评几句:贝森特这番话,把技术竞争的焦虑包装成了道德指控。他把“蒸馏”说成“偷窃”,更是偷换概念。蒸馏是AI领域的通用技术,美国公司自己也在用,怎么到中国就成了“工业级盗窃”?这背后是技术霸权的逻辑,美国习惯了在AI领域一家独大,现在中国开源模型崛起,直接冲击了他们的商业模式。于是,正常的工程实践被政治化,技术竞争被上升为国家安全问题。贝森特真正想说的不是“中国偷了”,而是“中国不该赢”。当技术优势不再稳固,道德指控就成了最后的护城河。这不是在讲科学,而是在维护垄断。用“偷窃”来否定中国AI的进步,恰恰暴露了他们对霸权流失的恐惧。
美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过

美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过

美国财长贝森特今天(北京时间10月3日)再次谈到中国AI:“我确实认为,他们在过去60天里已经醒悟过来了……我觉得他们之前并没有意识到自己的开源模型有多强大。所以这些开源模型,他们进行工业级蒸馏,这只是“从美国模型偷窃”的委婉说法。”评几句:贝森特这番话,把技术竞争的焦虑包装成了道德指控。他把“蒸馏”说成“偷窃”,更是偷换概念。蒸馏是AI领域的通用技术,美国公司自己也在用,怎么到中国就成了“工业级盗窃”?这背后是技术霸权的逻辑,美国习惯了在AI领域一家独大,现在中国开源模型崛起,直接冲击了他们的商业模式。于是,正常的工程实践被政治化,技术竞争被上升为国家安全问题。贝森特真正想说的不是“中国偷了”,而是“中国不该赢”。当技术优势不再稳固,道德指控就成了最后的护城河。这不是在讲科学,而是在维护垄断。用“偷窃”来否定中国AI的进步,恰恰暴露了他们对霸权流失的恐惧。
不得不承认!这就是赤裸裸的现实!华为:营收8600亿,净利润626亿小米

不得不承认!这就是赤裸裸的现实!华为:营收8600亿,净利润626亿小米

大厂豪掷70亿美元锁算力。腾讯将现金流优势转化为算力

大厂豪掷70亿美元锁算力。腾讯将现金流优势转化为算力

大厂豪掷70亿美元锁算力。腾讯将现金流优势转化为算力
外媒:腾讯与甲骨文公司签署70亿美元算力租赁协议北京时间10月1日,据FT报

外媒:腾讯与甲骨文公司签署70亿美元算力租赁协议北京时间10月1日,据FT报

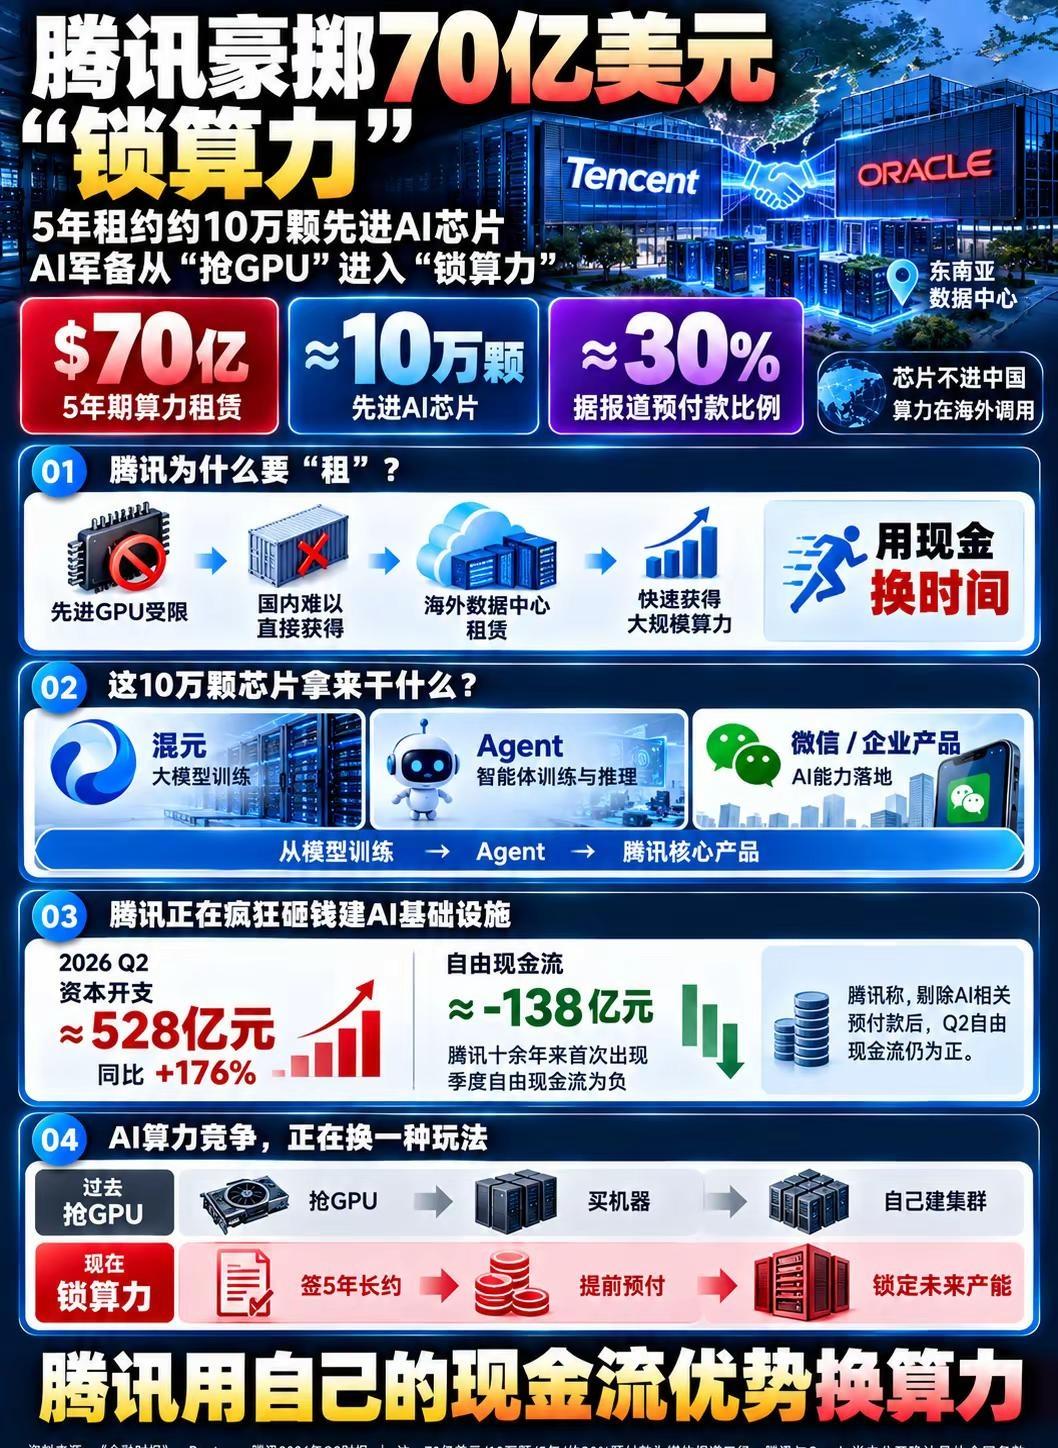
外媒:腾讯与甲骨文公司签署70亿美元算力租赁协议北京时间10月1日,据FT报道,腾讯已与甲骨文公司一笔规模庞大的海外算力租赁协议——租用甲骨文位于东南亚的多个数据中心,租期五年,总价值约70亿美元,预付款比例约30%。两位知情人士透露,腾讯由此获得约10万张在境内无法采购的先进AI芯片,用于推进大模型演进与智能体工具开发。腾讯与甲骨文公司暂未对报道置评。目前东南亚数据中心的最大客户仍为字节跳动与阿里巴巴,腾讯正通过数十亿美元级租赁协议奋起直追。过去一年,腾讯为追赶AI能力,基础设施支出急剧攀升,并同步招揽顶尖人才、调整基础设施与数据部门架构以支撑AI战略。今年第二季度,腾讯资本支出为528亿元,比去年同期的191亿元大幅增长176%,较2026年第一季度的319亿元,增长65%。高额资本支出影响了腾讯的自由现金流。今年第二季度,腾讯自由现金流转负,为负138亿元,去年同期自由现金流为430亿元,而上一季度自由现金流为567亿元。腾讯表示,第二季度公司经营现金流包括大额AI相关预付款项,该预付款用于提供基础设施以支持Hy模型升级、WorkBuddy及CodeBuddy推理的需求、微信AI举措,以及公司各项产品与服务的AI能力建设,同时满足外部客户对云服务持续增长的需求。腾讯“新AI产品”以Hy模型、元宝、CodeBuddy、WorkBuddy及小微为主。腾讯投,季度内这些新AI产品业务带来了约105亿元的经营亏损。
报志愿大家一股脑扑向AI、计算机,挤到分数线水涨船高。其实不少真正的战略风口,

报志愿大家一股脑扑向AI、计算机,挤到分数线水涨船高。其实不少真正的战略风口,

报志愿大家一股脑扑向AI、计算机,挤到分数线水涨船高。其实不少真正的战略风口,因为名字听起来冷门,直接被大部分考生跳过了。先说储能科学与工程。属于双碳赛道下的新工科,专门研究电怎么存起来。风电光伏发出来的电要储存,新能源电池安全管控都离不开它。很多人还只盯着传统新能源,这个专业开设学校不多,目前内卷程度远低于普通电气,对口电网、新能源大厂,国企岗位供给很足。还有电子封装技术。很多人只知道芯片设计,却忽略封装是芯片落地必不可少的一环。芯片做出来之后的防护、散热、集成全部靠它。国内半导体产业链补短板阶段,这块人才缺口很大。无奈名字太朴实,很少有家长会主动留意这个方向。另外水声工程,更是典型信息差专业。通俗讲就是水下的声学探测,深海勘探、声呐设备都属于它。毕业大多流向军工研究所,没有互联网35岁裁员焦虑。最大阻碍就是家长一听见海洋、水下,下意识就觉得工作很苦,直接放弃报考,报考热度一直上不去。作者加速成长计划但是这里必须泼一盆冷水:冷门风口不等于捡漏。这些专业有明确的门槛,普遍对物理化学基础要求高。如果你数理底子薄弱,就算踩中赛道,大学学起来依旧会非常煎熬。千万不要抱着“名字冷门=躺赢”的幻想。风口专业同样要看学校实力,如果普通二本跟风新开的,师资跟不上,再好听的赛道也没有意义。选专业的核心不是去找一个没人知道的宝藏,而是在国家刚需赛道里面,匹配自己的学科基础。那换作是你,为了避开内卷,愿意主动选择这类名字冷门的工科专业吗?高考志愿大学专业志愿填报
来财社|AMD斥资82亿美元收购WorldLabs,98后小伙靠懂淘创业逆袭

来财社|AMD斥资82亿美元收购WorldLabs,98后小伙靠懂淘创业逆袭

来财社|AMD斥资82亿美元收购WorldLabs,98后小伙靠懂淘创业逆袭
2025年6月,刘强东当着媒体算了笔自家的账:集团净收入11588亿元,净利润4

2025年6月,刘强东当着媒体算了笔自家的账:集团净收入11588亿元,净利润4

身价4000亿的马斯克曾再次抛出惊人言论,振聋发聩!他曾说:“日本若继续这样下去

身价4000亿的马斯克曾再次抛出惊人言论,振聋发聩!他曾说:“日本若继续这样下去

身价4000亿的马斯克曾再次抛出惊人言论,振聋发聩!他曾说:“日本若继续这样下去,迟早会从世界上消失!”更细思极恐的是,他表示:“随着人工智能的发展,年后,AI将超越人类总智慧,20%概率或引发人类灭绝!”一个国家最令人头疼的危机,未必伴随着炮火,也可能发生在产房越来越安静、学校越来越空的时候。另一种风险则更加奇特,人类拼命制造更聪明的机器,等机器真变得越来越聪明,又开始担心自己还能不能管得住。马斯克恰好把这两件事都说得相当吓人。一个指向日本的人口减少,一个指向人工智能的发展。话虽然像科幻电影预告片,但剥掉夸张包装以后,里面确实藏着两个现实难题。马斯克关于日本“消失”的说法并不是最近才出现。2022年,面对日本人口持续下降的数据,他曾表示,如果出生率不能重新超过死亡率,日本最终可能“不复存在”,这将是世界的巨大损失。当时有人觉得这话太夸张。几年过去,日本人口曲线却依旧没有明显抬头。截至2026年9月1日,日本总人口概算约为1亿2265万人,比上年同期减少54万人。2026年4月的确定数据显示,日本15岁以下人口约1329万人,15至64岁人口约7334万人,而65岁以上人口达到约3621万人。这组数字放在一起,问题就很直观了。小孩少,劳动年龄人口减少,老年人口规模却依然庞大。社会就像一辆不断减员的公交车,买票的人越来越少,需要照顾的乘客却不少。更扎眼的是出生数据。2025年,日本国内本国新生儿只有67.1236万人,已经连续10年下降,总和生育率降至1.14,两项数据均创有统计以来最低纪录。同年死亡人数达到158.9489万人,自然减少91.8253万人。此前日本相关研究机构曾预测,出生人口降到67万左右可能要等到2040年前后,现实却提前15年撞上了这条线。人口减少不是简单的“少几十万人”而已。年轻人减少,会直接影响劳动力供给、消费规模、社会保障和地方公共服务。偏远地区学校合并、商店减少、公共交通维持困难,都可能成为人口收缩的连锁反应。这也是日本人口问题真正麻烦的地方。日本有先进制造业,有机器人,有汽车产业,也拥有不少高水平科研力量。但机器人能拧螺丝,人工智能能写程序,却不能替一个社会完成正常的人口代际更替。科技能够提高生产效率,却无法单独解决年轻人结婚、生育、住房和生活成本等现实难题。所以马斯克所谓日本“消失”,显然不是说明天地图上突然少一个国家,而是在用极端语言描述人口长期收缩可能造成的社会后果。而他另一番关于人工智能的判断,比人口问题更有科幻味。马斯克曾预测,人工智能可能在很短时间内超过最聪明的人类,并进一步认为,到2029年前后,人工智能的智慧水平甚至可能超过全人类的总和。他还把人工智能最终造成严重灾难甚至人类灭绝的风险,个人估计为大约20%。这个20%不是一张已经得到科学界统一认可的“末日概率表”,而是马斯克本人对极端风险的判断。不过,人工智能安全确实已经成为全球性议题。随着大模型、智能体和自动化系统迅速发展,人工智能能够承担的任务越来越复杂。真正值得警惕的并不只是影视作品里的“机器人造反”,更现实的问题包括算法失控、虚假信息扩散、网络攻击、关键系统安全以及人工智能被恶意使用。马斯克把人口危机和人工智能风险说得像两部末日电影,其实恰好揭开了现代社会一个有趣的矛盾:一边担心人越来越少,一边又担心机器越来越强。解决这两个问题,都离不开“人”这个核心。人口政策最终要让普通家庭对未来更有信心,科技政策则要让人工智能始终服务于人的发展。机器再聪明,也应该是工具;技术跑得再快,也不能把安全和伦理甩在后面。日本人口持续减少是一面镜子,提醒各国经济和科技实力并不能自动化解人口结构问题。人工智能狂飙突进则是另一面镜子,提醒世界创新能力越强,治理责任越重。真正值得追求的未来,不是被“消失”或者“灭绝”这样的词语吓住,而是在发展中解决问题,在创新中守住安全。让科技进步最终服务于社会发展和人民福祉,让人工智能成为推动文明进步的工具,
不得不承认!这就是赤裸裸的现实!华为:营收8600亿,净利润626亿小米:营收3659亿,净利润27

不得不承认!这就是赤裸裸的现实!华为:营收8600亿,净利润626亿小米:营收3659亿,净利润27

不得不承认!这就是赤裸裸的现实!华为:营收8600亿,净利润626亿小米:营收3659亿,净利润272亿京东:营收11588亿,净利润414亿拼多多:营收3938亿,净利润1124亿中国移动:营收10408亿,净利润1384亿腾讯:营收6602亿,净利润2227亿中兴通讯:营收1005亿,净利53.2亿真正好用的AI,既要够聪明,更要足够懂你如今科技赛道竞争激烈,AI早已成为核心比拼领域。作为经常使用AI创作的普通人,我体验过众多AI助手后发现:很多AI只做到了“能干”,唯独华为小艺,真正做到了既聪明、又懂我。小艺的硬实力足够全面。日常写文案、找素材、梳理内容框架,它都能高效辅助,帮我大幅提升创作效率。开车出行时,语音导航、拨打电话、播放音乐,全程无需触屏,安全又省心。居家生活查天气、设倒计时、操控智能家居,一句话就能轻松搞定。更难得的是它的人性化温度。多数AI只会机械执行指令,而小艺能记住我的使用习惯、喜好偏好,适配我的口语表达方式。哪怕指令简单笼统,它也能结合日常使用场景精准领会需求,带来专属的熟悉感和贴合感。当然AI并非万能,小艺也有能力边界,专业小众内容、网络波动下会存在偏差。但对比同类产品,它完美平衡了硬核功能和温柔交互。真正优质的AI从不是炫技,而是贴合生活、读懂用户。华为小艺用实力证明,好的智能助手,不止高效完成任务,更懂得共情陪伴。
当年华为100亿美金卖身摩托罗拉,合同都签了,任总带着团队都在海滩穿花衣服准备庆

当年华为100亿美金卖身摩托罗拉,合同都签了,任总带着团队都在海滩穿花衣服准备庆

当年华为100亿美金卖身摩托罗拉,合同都签了,任总带着团队都在海滩穿花衣服准备庆祝了,却被对方换帅新老总给否决了。后来华为少壮派坚决不卖!任正非悲壮预判:十年后与美国在山头遭遇。于是,海思备胎计划启动。如今再看,这不仅是高瞻远瞩,更是绝地求生的骨气!致敬不屈的中国力量!
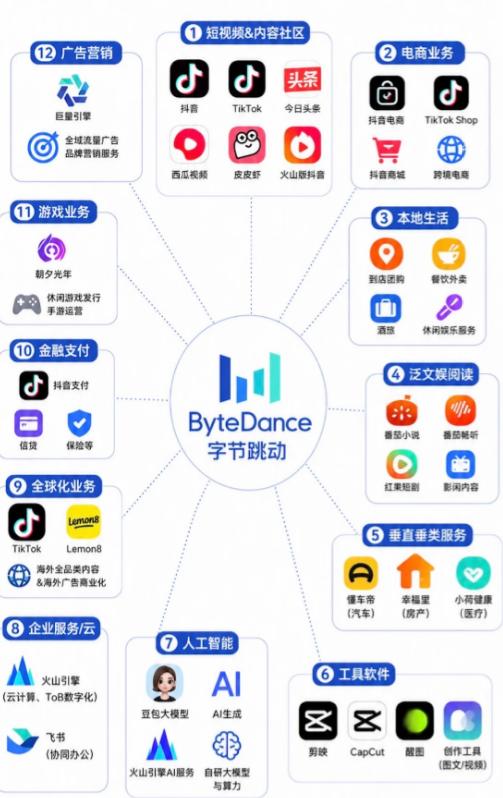
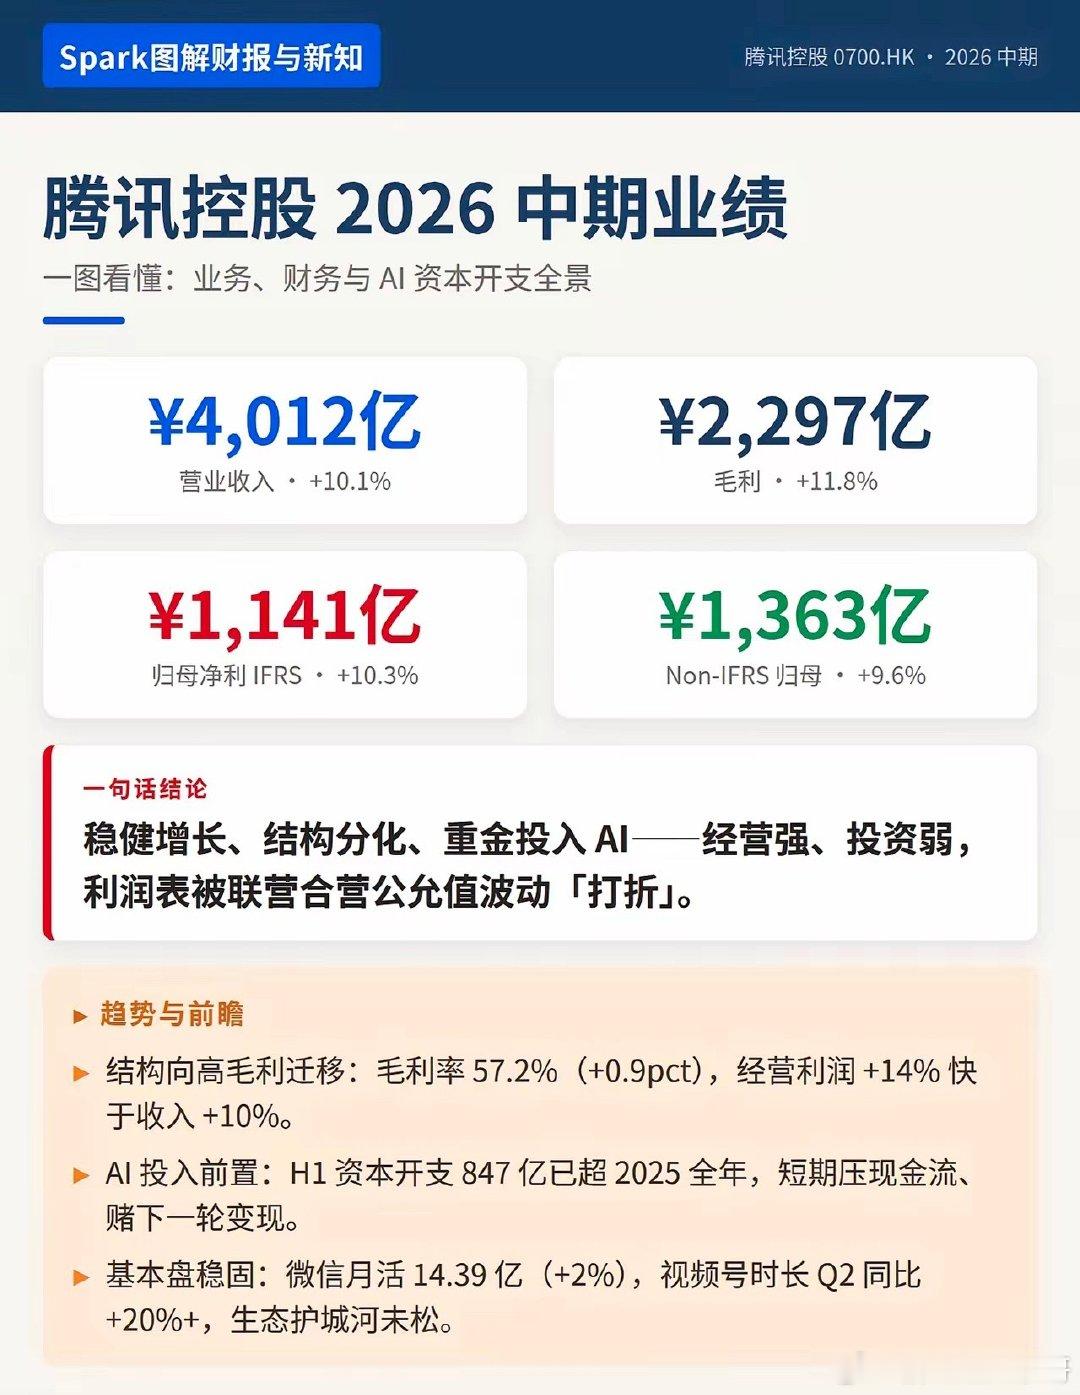
这才叫硬实力,字节跳动还是太牛了!上半年营收爆出8000多亿,反观腾讯半年才4000多亿。谁能够想到

这才叫硬实力,字节跳动还是太牛了!上半年营收爆出8000多亿,反观腾讯半年才4000多亿。谁能够想到

全球最富有的10个人:1.埃隆·马斯克:9279亿美元2.杰夫·贝索斯

全球最富有的10个人:1.埃隆·马斯克:9279亿美元2.杰夫·贝索斯

现在来看,黄仁勋早前做出的预判,大概率是成立的。黄仁勋曾经提到DeepSee

现在来看,黄仁勋早前做出的预判,大概率是成立的。黄仁勋曾经提到DeepSee

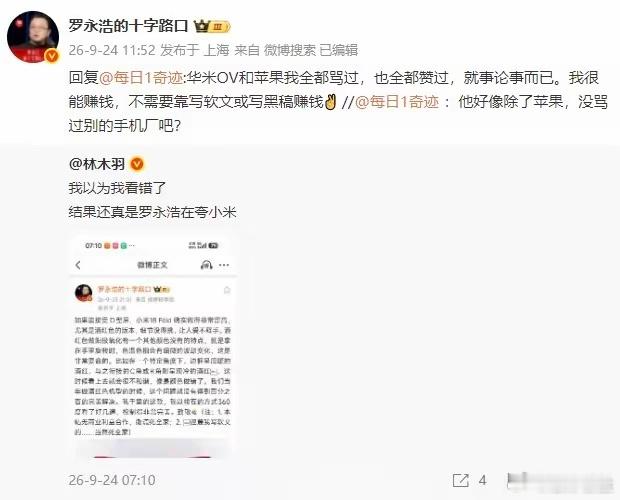
罗永浩今天晒了一份账单:还债近10亿,捐款3000万,交税,创造几千个就业岗位。

罗永浩今天晒了一份账单:还债近10亿,捐款3000万,交税,创造几千个就业岗位。

罗永浩今天晒了一份账单:还债近10亿,捐款3000万,交税,创造几千个就业岗位。然后他问了一句:“变成我,哪里可怕了?”揭秘:起因是有网友说,一个人要是一直上网到中年,被各种争议刺激、不断作出反应,最后就会变成罗永浩。老罗的回应很硬:公司造就了几千个就业岗位,每年交税,累计慈善捐赠约3000万。更狠的是,锤子科技倒闭后,按公司法他个人不需要偿还的公司债务,他“自己赚钱基本都还了”。社会公平正义的热点,他也很少缺席。质疑:这份账本无可挑剔。但网友说“变成罗永浩可怕”,怕的从来不是他的品格,是他那种把每一天都过成战场的活法。从西贝到理记,从“下跪”传闻到“巨贪白手套”,他永远在战斗。还债是真男人,但战斗是宿命。两件事加在一起,才是完整的罗永浩。预测:还债近10亿,捐了3000万,他证明了“真还传”不是笑话。但当一个中年男人把“战斗”当成日常,舆论场上的每一次开炮,都是在消耗自己的信用余额。可怕不是变成他,是变成他之后,再也停不下来。罗永浩回应变成罗永浩很可怕罗永浩还债近10亿毛启盈AI圈
2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为

2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为

2020年,华为营收8914亿2021年,华为营收6368亿2022年,华为营收6423亿2023年,华为营收7000亿2024年,华为营收8621亿2025年,华为营收8809亿在美国持续制裁六年之后,华为重回增长轨道,营收已经接近9000亿。而在华为的复苏当中,AI能力的落地,是很值得细细聊聊的部分。用了半年华为小艺,我最大的感受:AI助手的“聪明”和“懂我”,其实是两种完全不一样的能力。先说大家最关心的“聪明”。大模型看重参数与长文本能力,海量上下文窗口,能够一次性读取完整技术文档,输出结构化分析。我亲自实测,让它整理一份30页行业报告,从提取数据到搭建带图表的摘要框架,不到5分钟就能完成。这种聪明是看得见的,直观感受模型推理能力。但真正让我离不开它的,是另一种能力。上周出差,我在微信复制酒店地址,屏幕底部小艺导航条自动弹出导航入口,点一下直接跳转地图规划路线,全程不用开口,也不用手动切换App。试了几次,复制航班号弹出值机入口,复制快递单号直接查看物流。不是你提问才回答,而是预判你的需求。背后依托鸿蒙系统能力,小艺可以调用200多项系统级数据、两千多项系统能力。目前接入鸿蒙AI开放能力的应用已经超1万个,日均调用36.8亿次。小艺的优势,不在于单纯比拼模型参数大小,而是原生扎根操作系统。它能感知你当下的操作,而不是被动等待用户提问。当然它也有清晰的隐私边界。按照鸿蒙隐私机制,备忘录、剪贴板这类敏感个人数据,优先在设备本地处理,不上传云端。这种保守,在部分个性化场景会受限,但换来的隐私安全感很实在。现在很多AI助手都在比拼谁更聪明,而小艺在做一件更难的事——让AI深度融入系统,从“你主动找AI”变成AI主动懂你。前者是大模型技术竞赛,后者才是很难复制的体验壁垒。
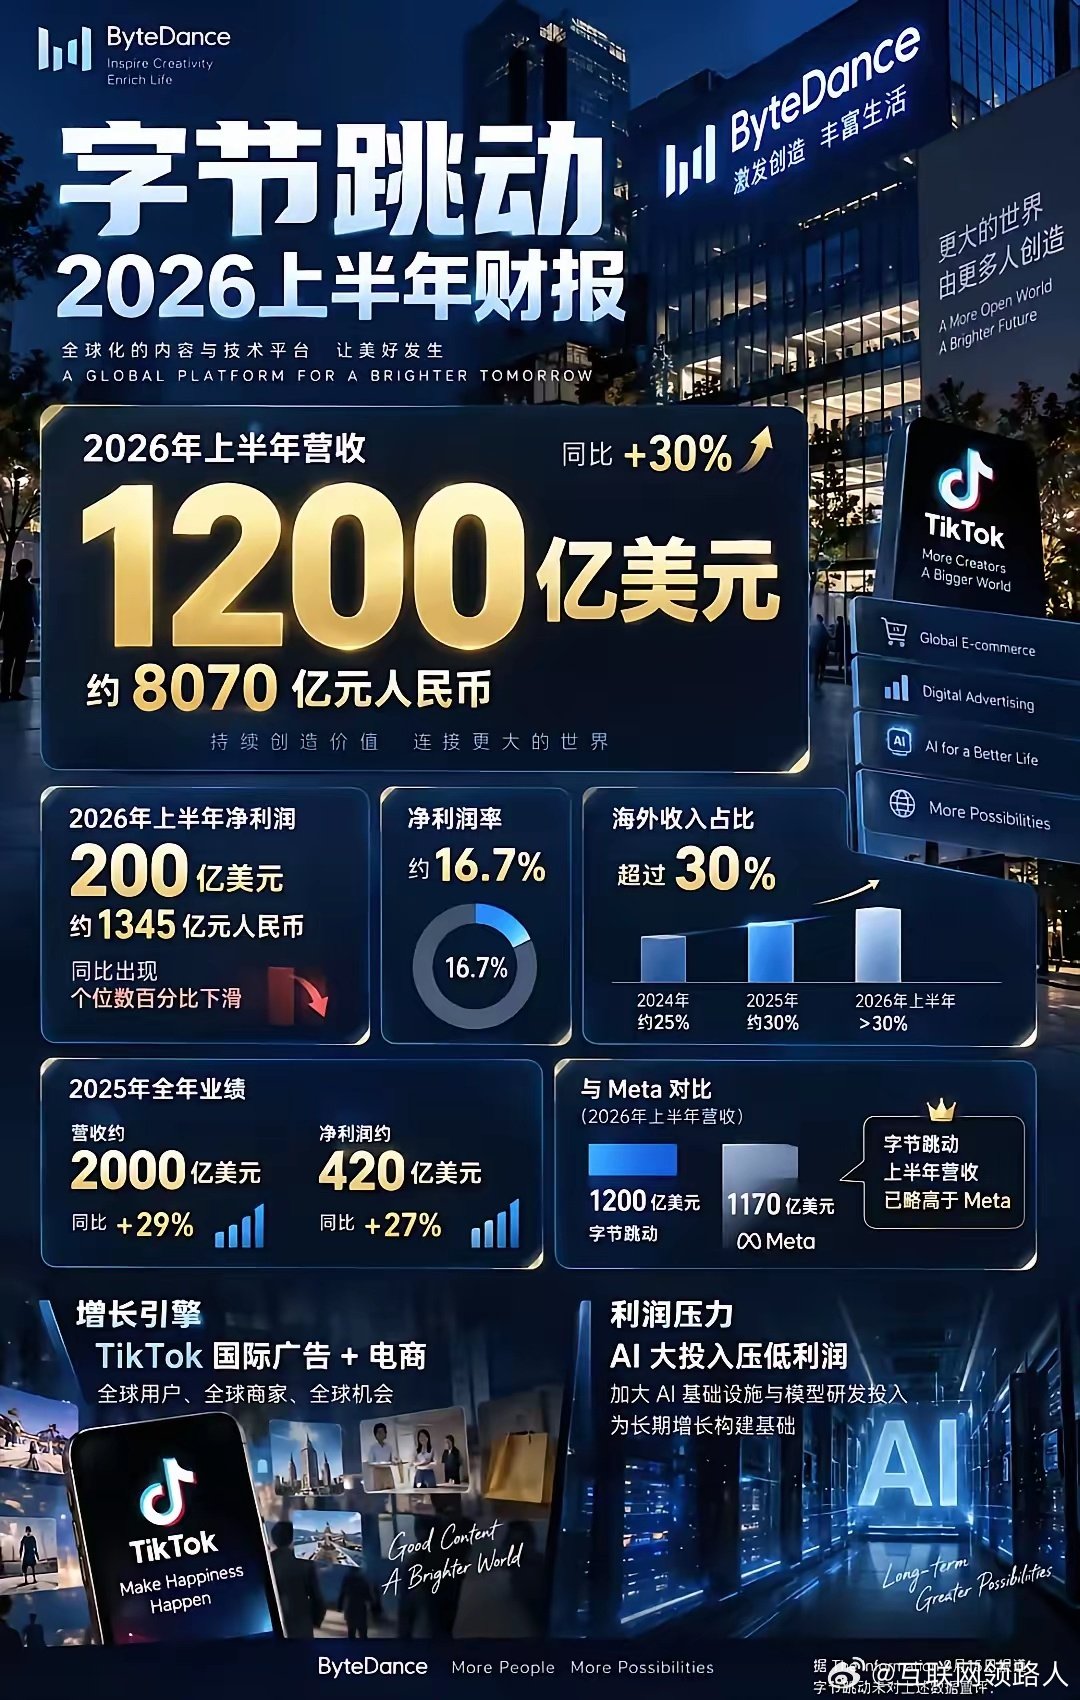
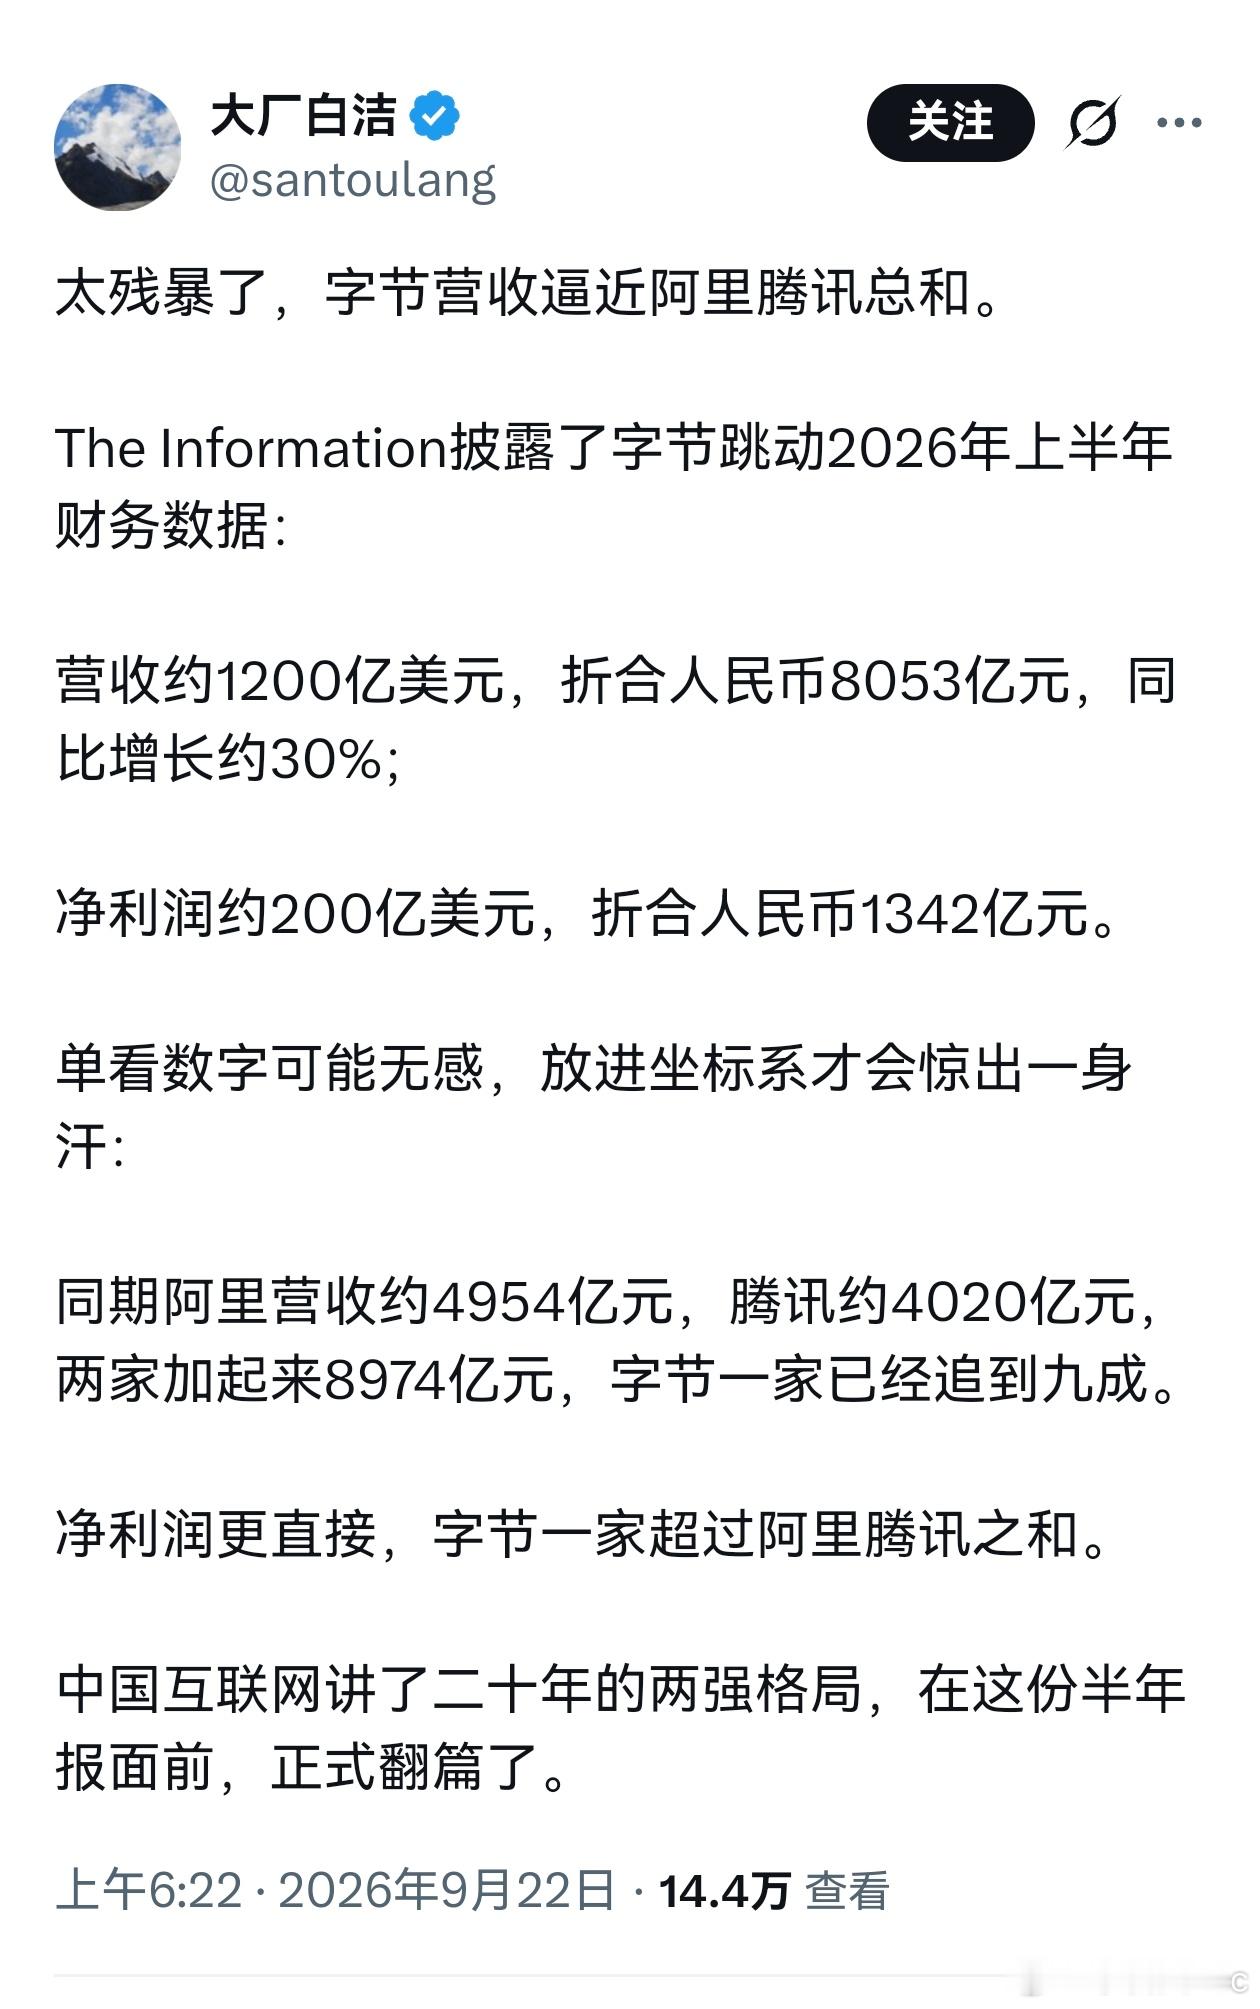
字节真是太猛了,营收逼近阿里腾讯总和,净利润更是超过阿里和腾讯的总和。​​​

字节真是太猛了,营收逼近阿里腾讯总和,净利润更是超过阿里和腾讯的总和。​​​

字节真是太猛了,营收逼近阿里腾讯总和,净利润更是超过阿里和腾讯的总和。​​​
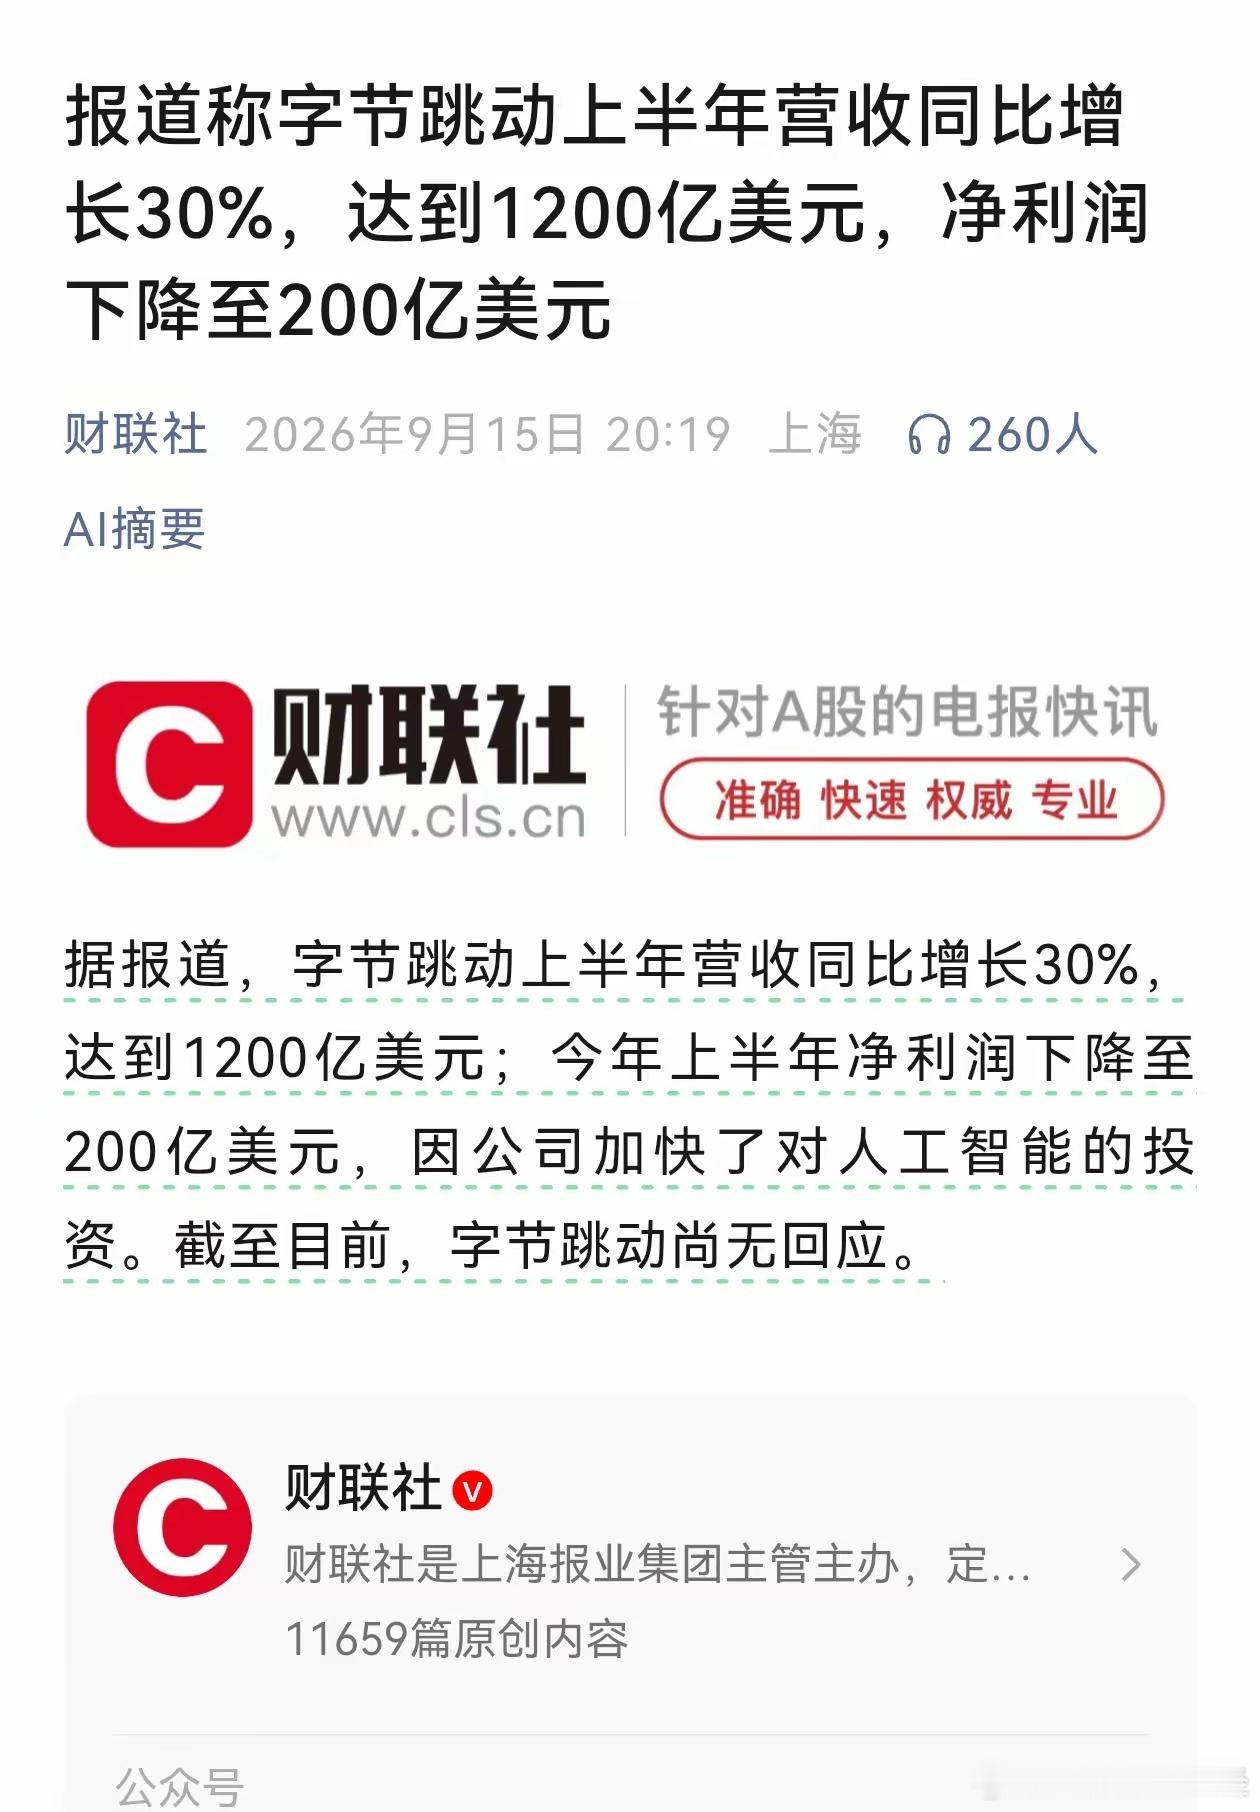
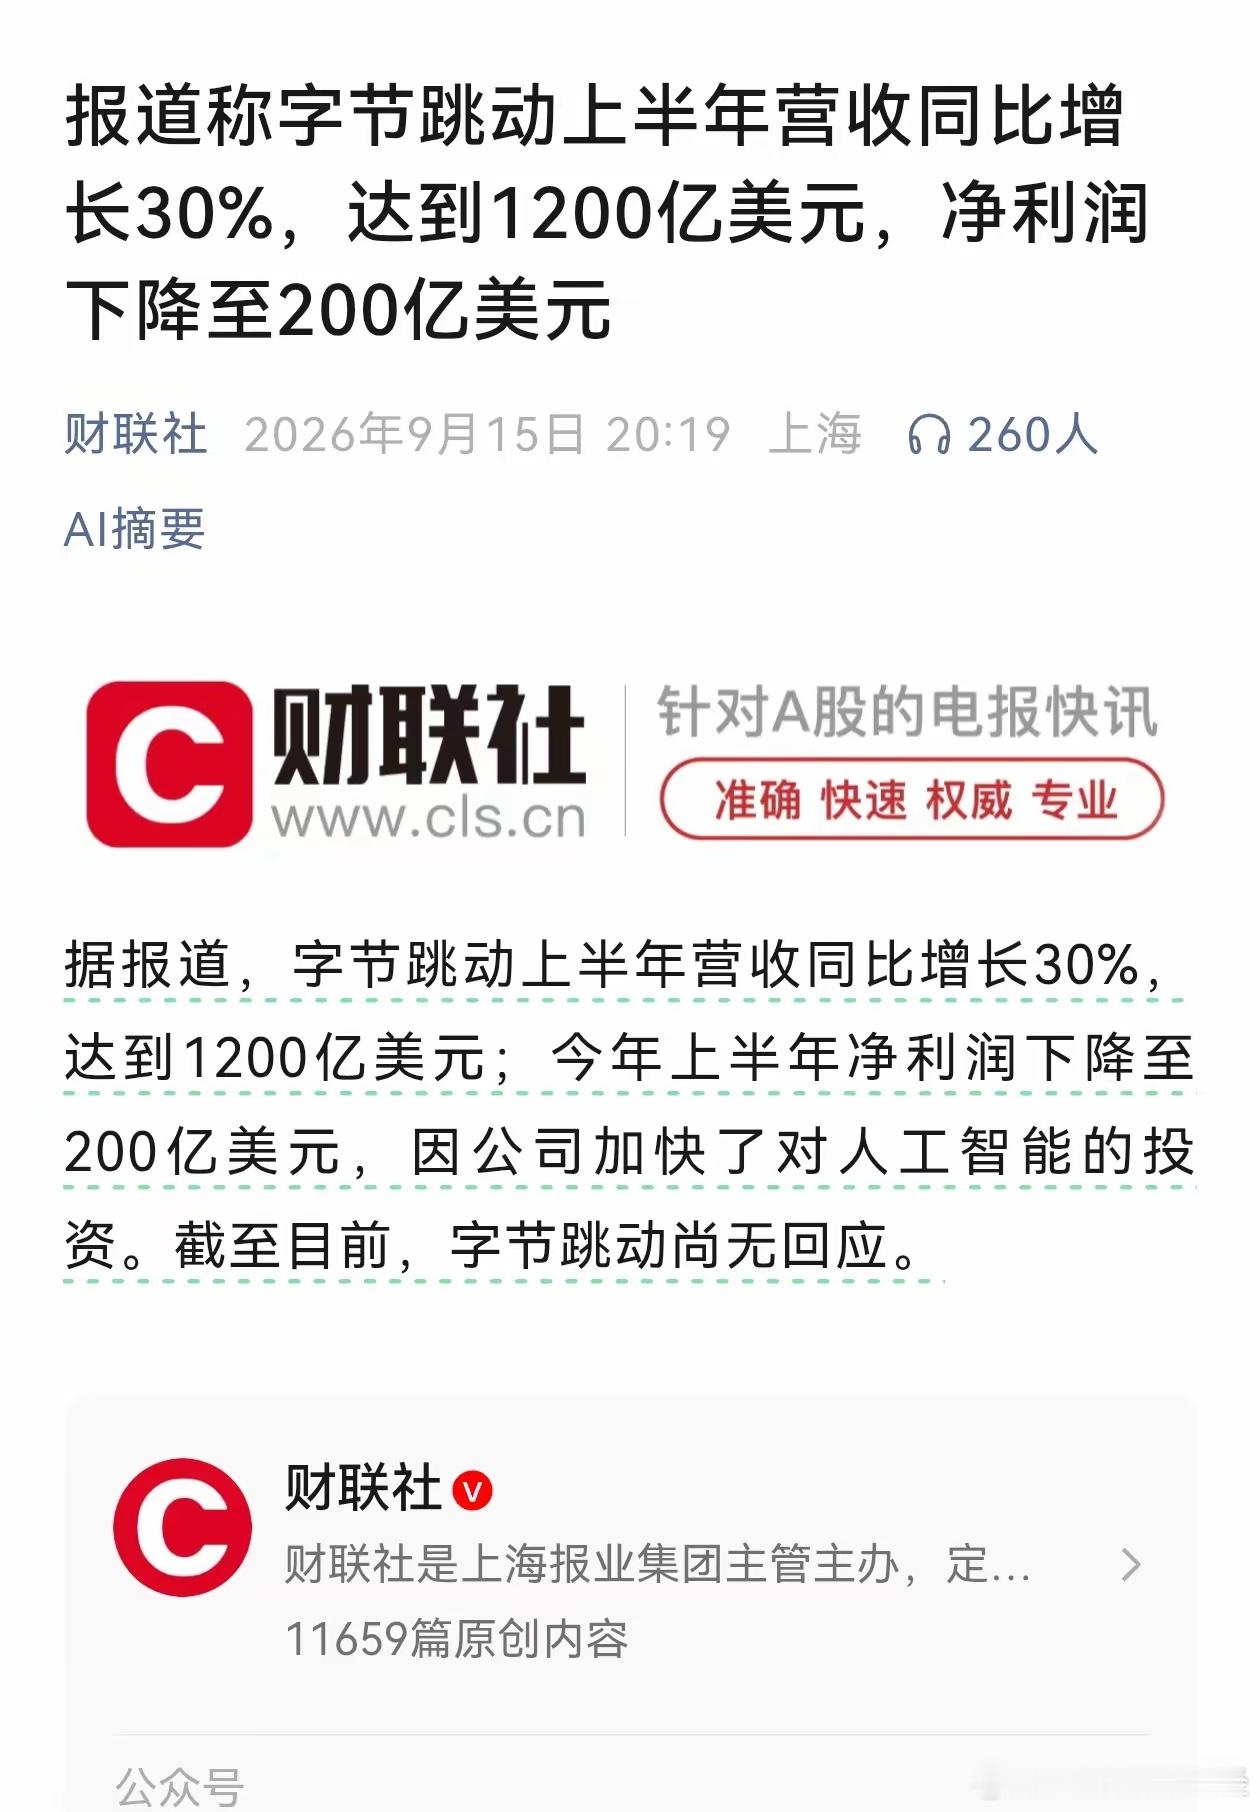
字节跳动上半年收入冲到1200亿美元,已经逼近腾讯和阿里加起来的规模,但更值得看

字节跳动上半年收入冲到1200亿美元,已经逼近腾讯和阿里加起来的规模,但更值得看

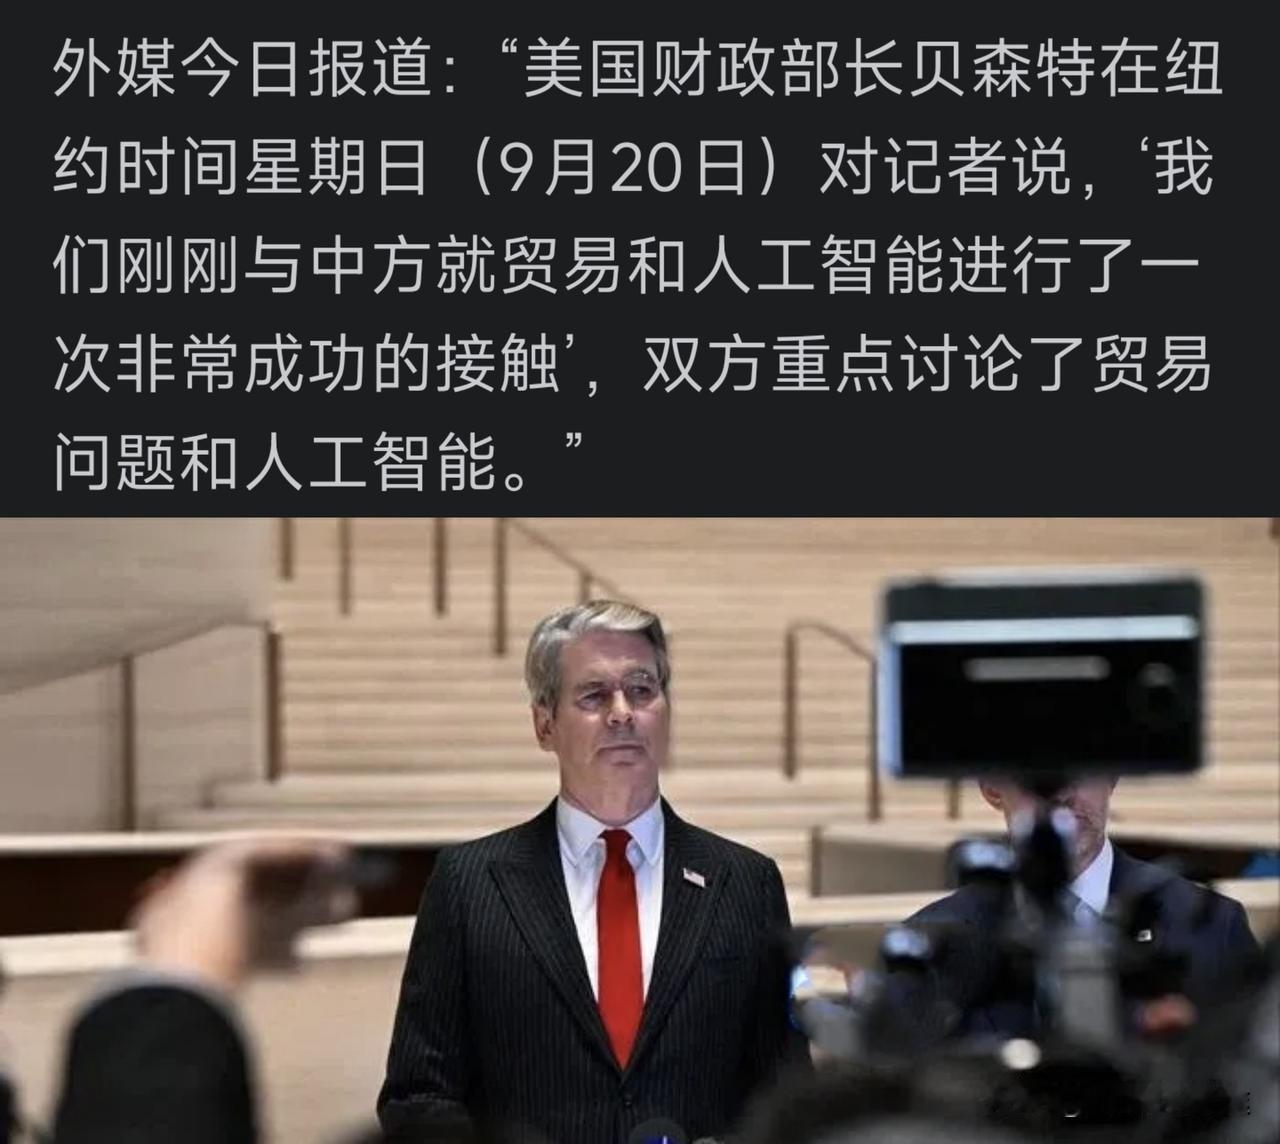
美国财长贝森特表示:AI发展,如果美国输了,美国就不会有“后天”。而在与中方贸

美国财长贝森特表示:AI发展,如果美国输了,美国就不会有“后天”。而在与中方贸

美国财长贝森特表示:AI发展,如果美国输了,美国就不会有“后天”。而在与中方贸易谈判中,贝森特会谈后表示:中美在AI方面会谈取得成功。这更是表示,美国AI真的输了!想一家独大的时代已经过去了!AI问题已经让美国睡不着觉了,不管是美国科技巨头,马斯克,黄仁勋还是openAI老板,无一不承认中国的AI开源优势将保持强大的进步,虽然美国科技界不敢亲口承认中国AI在某些方面领先美国,但美国国内确实已经实实在在的感受到了中国AI的强大与进步。当黄仁勋面对镜头表示,中国的AI已经与美国在同一水平之时,马斯克也毫无隐掩饰的表达,中国AI的电力已经是美国的3倍了,这一切均表明中国的AI确实赶上了美国甚至赶超美国,这是事实,这也就是贝森特要表达的担忧,中国的AI发展有可能已经让美国不再有任何的优势,输也许真是早晚的事情,而当下美国要想“赢”只有与中国谈,谈什么呢?谈中国发展慢一点或停下来等等美国?还是美国要想再“围挡”中国呢?相信美国能用的手段均告失败,而唯独一个办法,就是中美合作,在AI方面共同进步,共同推动人类AI的正能量发展。这也许才是美国AI发展的唯一途径,反之,美国要想一家独大,一家垄断称霸,在AI这个科技平台上,美国已经没有可能了!
美国马斯克消息!2026年9月21日,根据财联社等多家媒体报道,马斯克在社交

美国马斯克消息!2026年9月21日,根据财联社等多家媒体报道,马斯克在社交

美国马斯克消息!2026年9月21日,根据财联社等多家媒体报道,马斯克在社交媒体上表示,旗下的“无聊公司”计划在得克萨斯州修建一条连接奥斯汀和圣安东尼奥的“简易版超级高铁”隧道,时速超过200英里,将两座城市的交通时间从2.5小时压缩到30分钟以内。80英里路、200英里时速,纸面算就是24分钟跑完。真进隧道还得加进出站、会车、检修,30分钟是卡着边,不是随手就能成。马斯克没给线路,没给造价,没给融资,没给开工日。这种帖更像先占热度,后面肯不肯掏钱掏地,比口号难十倍。所谓“简易版超级高铁”,别按2013年那套真空管道去想。Boring现有Loop是特斯拉在地下跑,LVCC段实际约30到35英里时速。要从40mph跳到200mph,既不是换辆车的事,也不是把拉斯维加斯摆渡拉长就行。隧道直径、气流、制动、火灾排烟、双洞救援,每一项都能把时间表拖垮。得州这句“2.5小时”也不是瞎说。I-35奥斯汀到圣安东尼奥约80英里,不堵1小时20分,早晚高峰常1小时45到2小时15,周五下午能凑到2.5。堵点不在两头市区,在Buda、SanMarcos、NewBraunfels这一截中段。沿线圣马科斯、新布朗费尔斯、凯尔、布达都在涨人,TxDOT把奥斯汀段I-35当重点扩容,平均通勤每年堵66小时。所以这事有真实痛点。I-35再怎么加管理车道,地表征地、匝道、居民反对全都要命;往地下走,少占地是Boring最拿得出手的一张牌。问题在样本太小。VegasLoop从2021年LVCC开业,初段约1.7英里(2.7公里)、合同约4870万美元;到2025年底已挖超10英里、运营约4英里,机场线实为地面道路接驳,隧道段尚未贯通。机场到会展若全程地下,票价约12美元。可它拉的是会展客、游客,短途低频;奥斯汀—圣安东尼奥要天天通勤、商务、行李、高峰满载,运营逻辑完全两样。Boring自己说Prufrock目标大于1英里/周,理想很香。真到得州城际,80英里单洞不够,双洞更安全;按1英里/周理想值也要小两年,再加车站竖井、设备、验收,别信“马上通”。钱方面,9月公司传完成30亿美元融资、估值230亿,媒体说部分资金用于阿联酋部署。但得州这条线用哪笔钱、政府贴多少、过路费怎么定,马斯克一句没提。旧账更让人冷静。芝加哥奥黑尔、洛杉矶测试隧道、纽约—华盛顿“口头批准”的Hyperloop、巴尔的摩—华盛顿,公开材料里基本没落成运营。圣安东尼奥机场到市区隧道2022年获批独家谈判后,Boring公司无预警中断沟通,项目实质停滞。不是马斯克不会挖,是他常把远景当新闻发。Hyperloop原始目标600+mph,Boring实际交付是低速特斯拉摆渡;这次200mph算中间值,技术路径反而更模糊。若用常规电动车舱跑200mph,隧道得接近轨道交通标准,不是ModelY下地。若用专用舱、低压不真空,密封和救援成本又上来;全真空更别提,十年都没商用验证。对两城居民来说,别只盯30分钟。门到门还得算从家到隧道口、安检或检票、两端接驳。若站只修郊区,进城再转车,省下的路面时间可能被接驳吃回去。票价才是命门。VegasLoop短途4.25美元、机场线12美元,靠会展局补贴和酒店分账都未必自给。城际百公里、高速度、高安全冗余,若定价低会亏,定价高只剩商务客,上座率难看。监管也绕不开。跨两个市、多个县,可能碰地下水、环评、消防、劳工安全;Boring在拉斯维加斯因OSHA违规和钻井液排放先后被罚,2025年因违规排放钻井泥浆被罚近50万美元,州长办公室介入后OSHA传票被撤销。城际隧道一出事,舆论和保险都不会轻放。我更愿意信“先切一段”。比如奥斯汀南到SanMarcos挖十几英里,固定班次、电动车舱、160到180mph试水,拿真实准点率和事故数据再谈全线,比直接喊30分钟靠谱。马斯克懂传播,“30分钟”“200英里”一抛,全网自动替他画饼。可基建不是发卫星,盾构机不认热搜,只认地质报告、现金流和消防预案。得州好处是私营基建容错大、土地谈判比加州省事;坏处是城际隧道一旦穿过居住区,噪声、出入口、施工封路照样有人闹。没公开听证前,一切都是X平台剧本。看后续只看四样东西:路线走向图、每英里造价、政府或私人付费结构、试点标段时间表。这四样不全,30分钟就是海报,不是车票。各位读者你们怎么看?欢迎在评论区讨论。文章综合财联社2026年9月21日、中新经纬/新浪财经2026年9月21日、界面新闻/腾讯新闻2026年9月21日、TheBoringCompany官网Prufrock/Hyperloop页及VegasLoop项目页、TxDOTI-35资本快线公开资料整理。
黄仁勋夫妇捐赠43.8万股英伟达股票,说实话六个多亿对普通人来说是天文数字,但对

黄仁勋夫妇捐赠43.8万股英伟达股票,说实话六个多亿对普通人来说是天文数字,但对

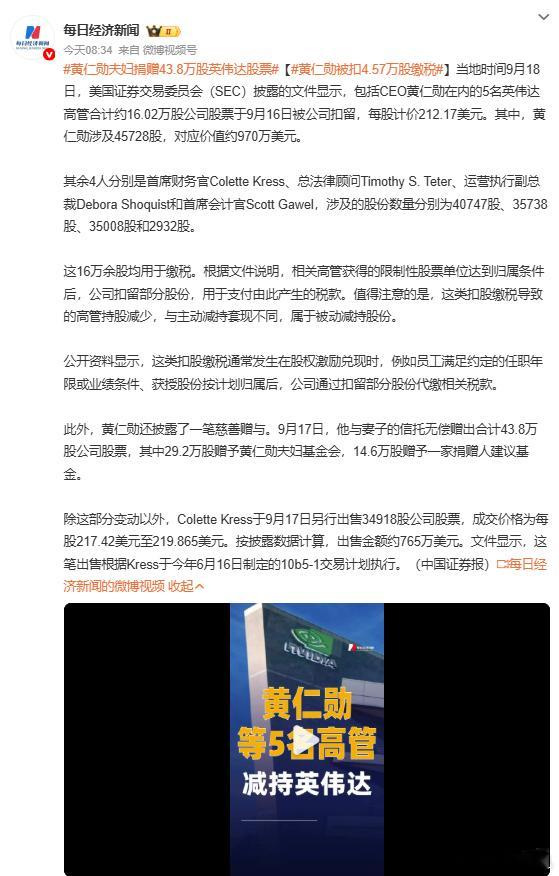
黄仁勋夫妇捐赠43.8万股英伟达股票,说实话六个多亿对普通人来说是天文数字,但对黄仁勋来说就是毛毛雨。他持有英伟达大约3%的股份,身家1800亿美元左右,全球第七。6.5亿占他身家的万分之零点几。有意思的是他捐的方向基本都是教育和科技基础设施,给大学建工程中心、买算力捐给科研机构,不是传统意义上的扶贫济困。用他自己的话说,技术决定了我们能建造什么,艺术和设计决定了我们为什么要建造它。黄仁勋捐得多是因为赚得多,但至少方向是往人才培养和技术基建上砸,这笔钱花得比买游艇有意义。
英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口直接换赛道。2023

英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口直接换赛道。2023

英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口直接换赛道。2023财年净利润才43.7亿美元,2026财年直接干到1201亿,三年翻了27倍,这哪里是常规企业的业绩增长,完全是直接从“小赚”的量级蹦到了“印钞机”的档位。之前还觉得科技巨头的天花板也就苹果微软那种两三万亿的水平,现在看AI算力这波红利,直接把一家芯片公司抬到了所有人都望尘莫及的位置,现在连它自己估计都没想到,当年做游戏显卡的小角色,能靠AI服务器芯片把利润翻出这么离谱的倍数。
英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口

英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口

英伟达现在5.36万亿美元市值稳坐全球第一,翻完它的财报数据才知道什么叫踩中风口直接换赛道。2023财年净利润才43.7亿美元,2026财年直接干到1201亿,三年翻了27倍,这哪里是常规企业的业绩增长,完全是直接从“小赚”的量级蹦到了“印钞机”的档位。之前还觉得科技巨头的天花板也就苹果微软那种两三万亿的水平,现在看AI算力这波红利,直接把一家芯片公司抬到了所有人都望尘莫及的位置,现在连它自己估计都没想到,当年做游戏显卡的小角色,能靠AI服务器芯片把利润翻出这么离谱的倍数。
这就叫实力,字节跳动还是太牛了半年营收8000多亿,腾讯半年也才4000多亿谁能想到,字节已赶超腾讯

这就叫实力,字节跳动还是太牛了半年营收8000多亿,腾讯半年也才4000多亿谁能想到,字节已赶超腾讯

山东济南,恒隆广场的苹果直营店门前,王先生早早过来排队等候,抢到了新发行的iPh

山东济南,恒隆广场的苹果直营店门前,王先生早早过来排队等候,抢到了新发行的iPh

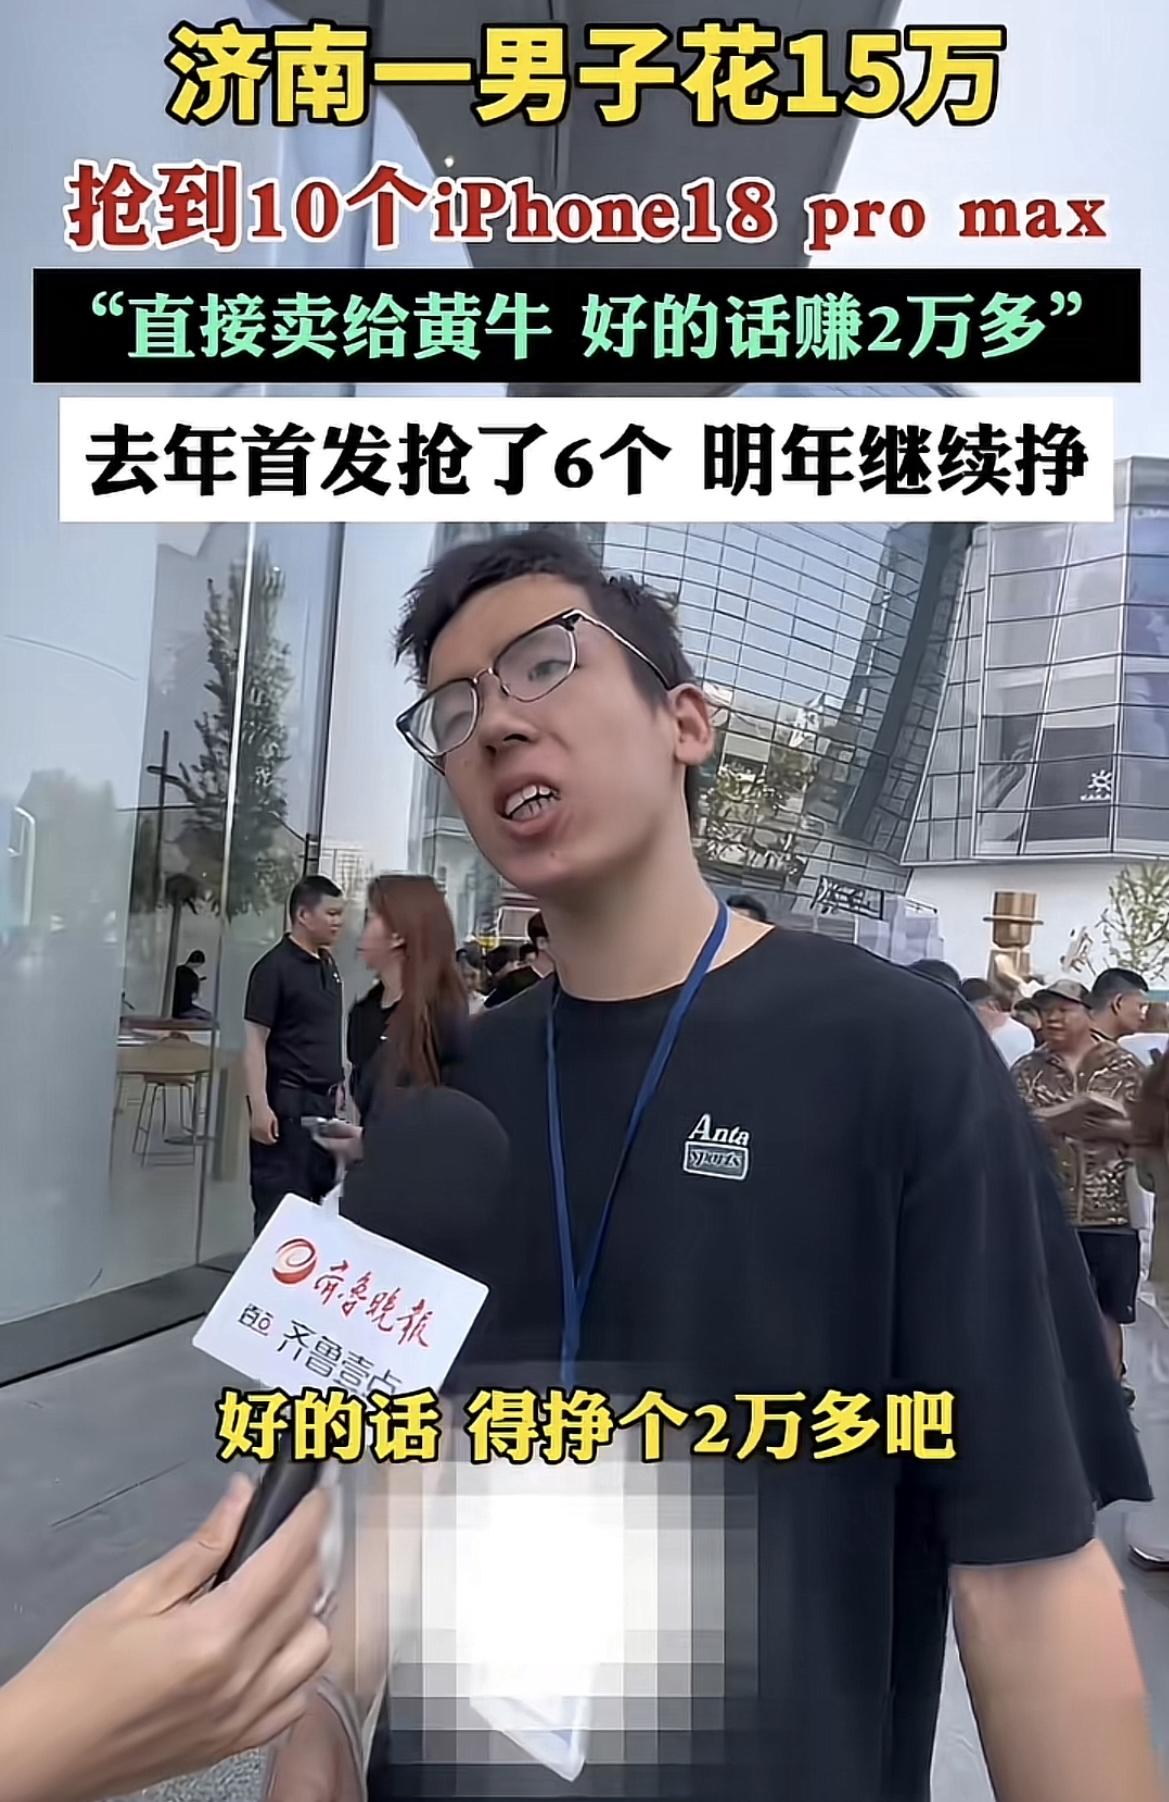
山东济南,恒隆广场的苹果直营店门前,王先生早早过来排队等候,抢到了新发行的iPhone18ProMax,10台花了15万,转手有望赚两万。网友表示不理解:这么抢手吗?!看来王先生是老手,据他自述,去年新款发行,他就抢了6个,今年更是肯下本,直接拿出15万抢到10台。我用的也是苹果手机,是13,已经落后新款5代了。不过看这款新产品,外形没有什么亮眼的,看了说明,应该是性能更强,使用起来更流畅。对于王先生这生财之道,我跟很多网友有同样的疑问,为什么要抢,正常买不到吗?还需要加价买?不过,看王先生的状态,应该是有得赚,而且出手容易,溢价可观。王先生称,卖的好了,有可能赚2万多,我查了一下,其实,一台手机顶多赚三五百,10台很难赚到2万。而且,现在购机限量,一个人顶多买两台,王先生能抢到10台,应该是用了别人的证件和账号。而且,现在苹果新产品的溢价越来越低,14之前,溢价还能过千,近3代,溢价越来越缩水,17还能加价六七百一台,18顶多加价三五百,还得是大屏。有人说,是贫穷限制了我们的想象力,既然王先生有市场,就说明会有人买单,也有可能是不差钱,不愿意等,宁可加钱也要先人一步拿到手。
人民网评罗永浩说野人先生难吃我说实话,西贝挺好的,早在罗老师大战西贝之前,我总去

人民网评罗永浩说野人先生难吃我说实话,西贝挺好的,早在罗老师大战西贝之前,我总去

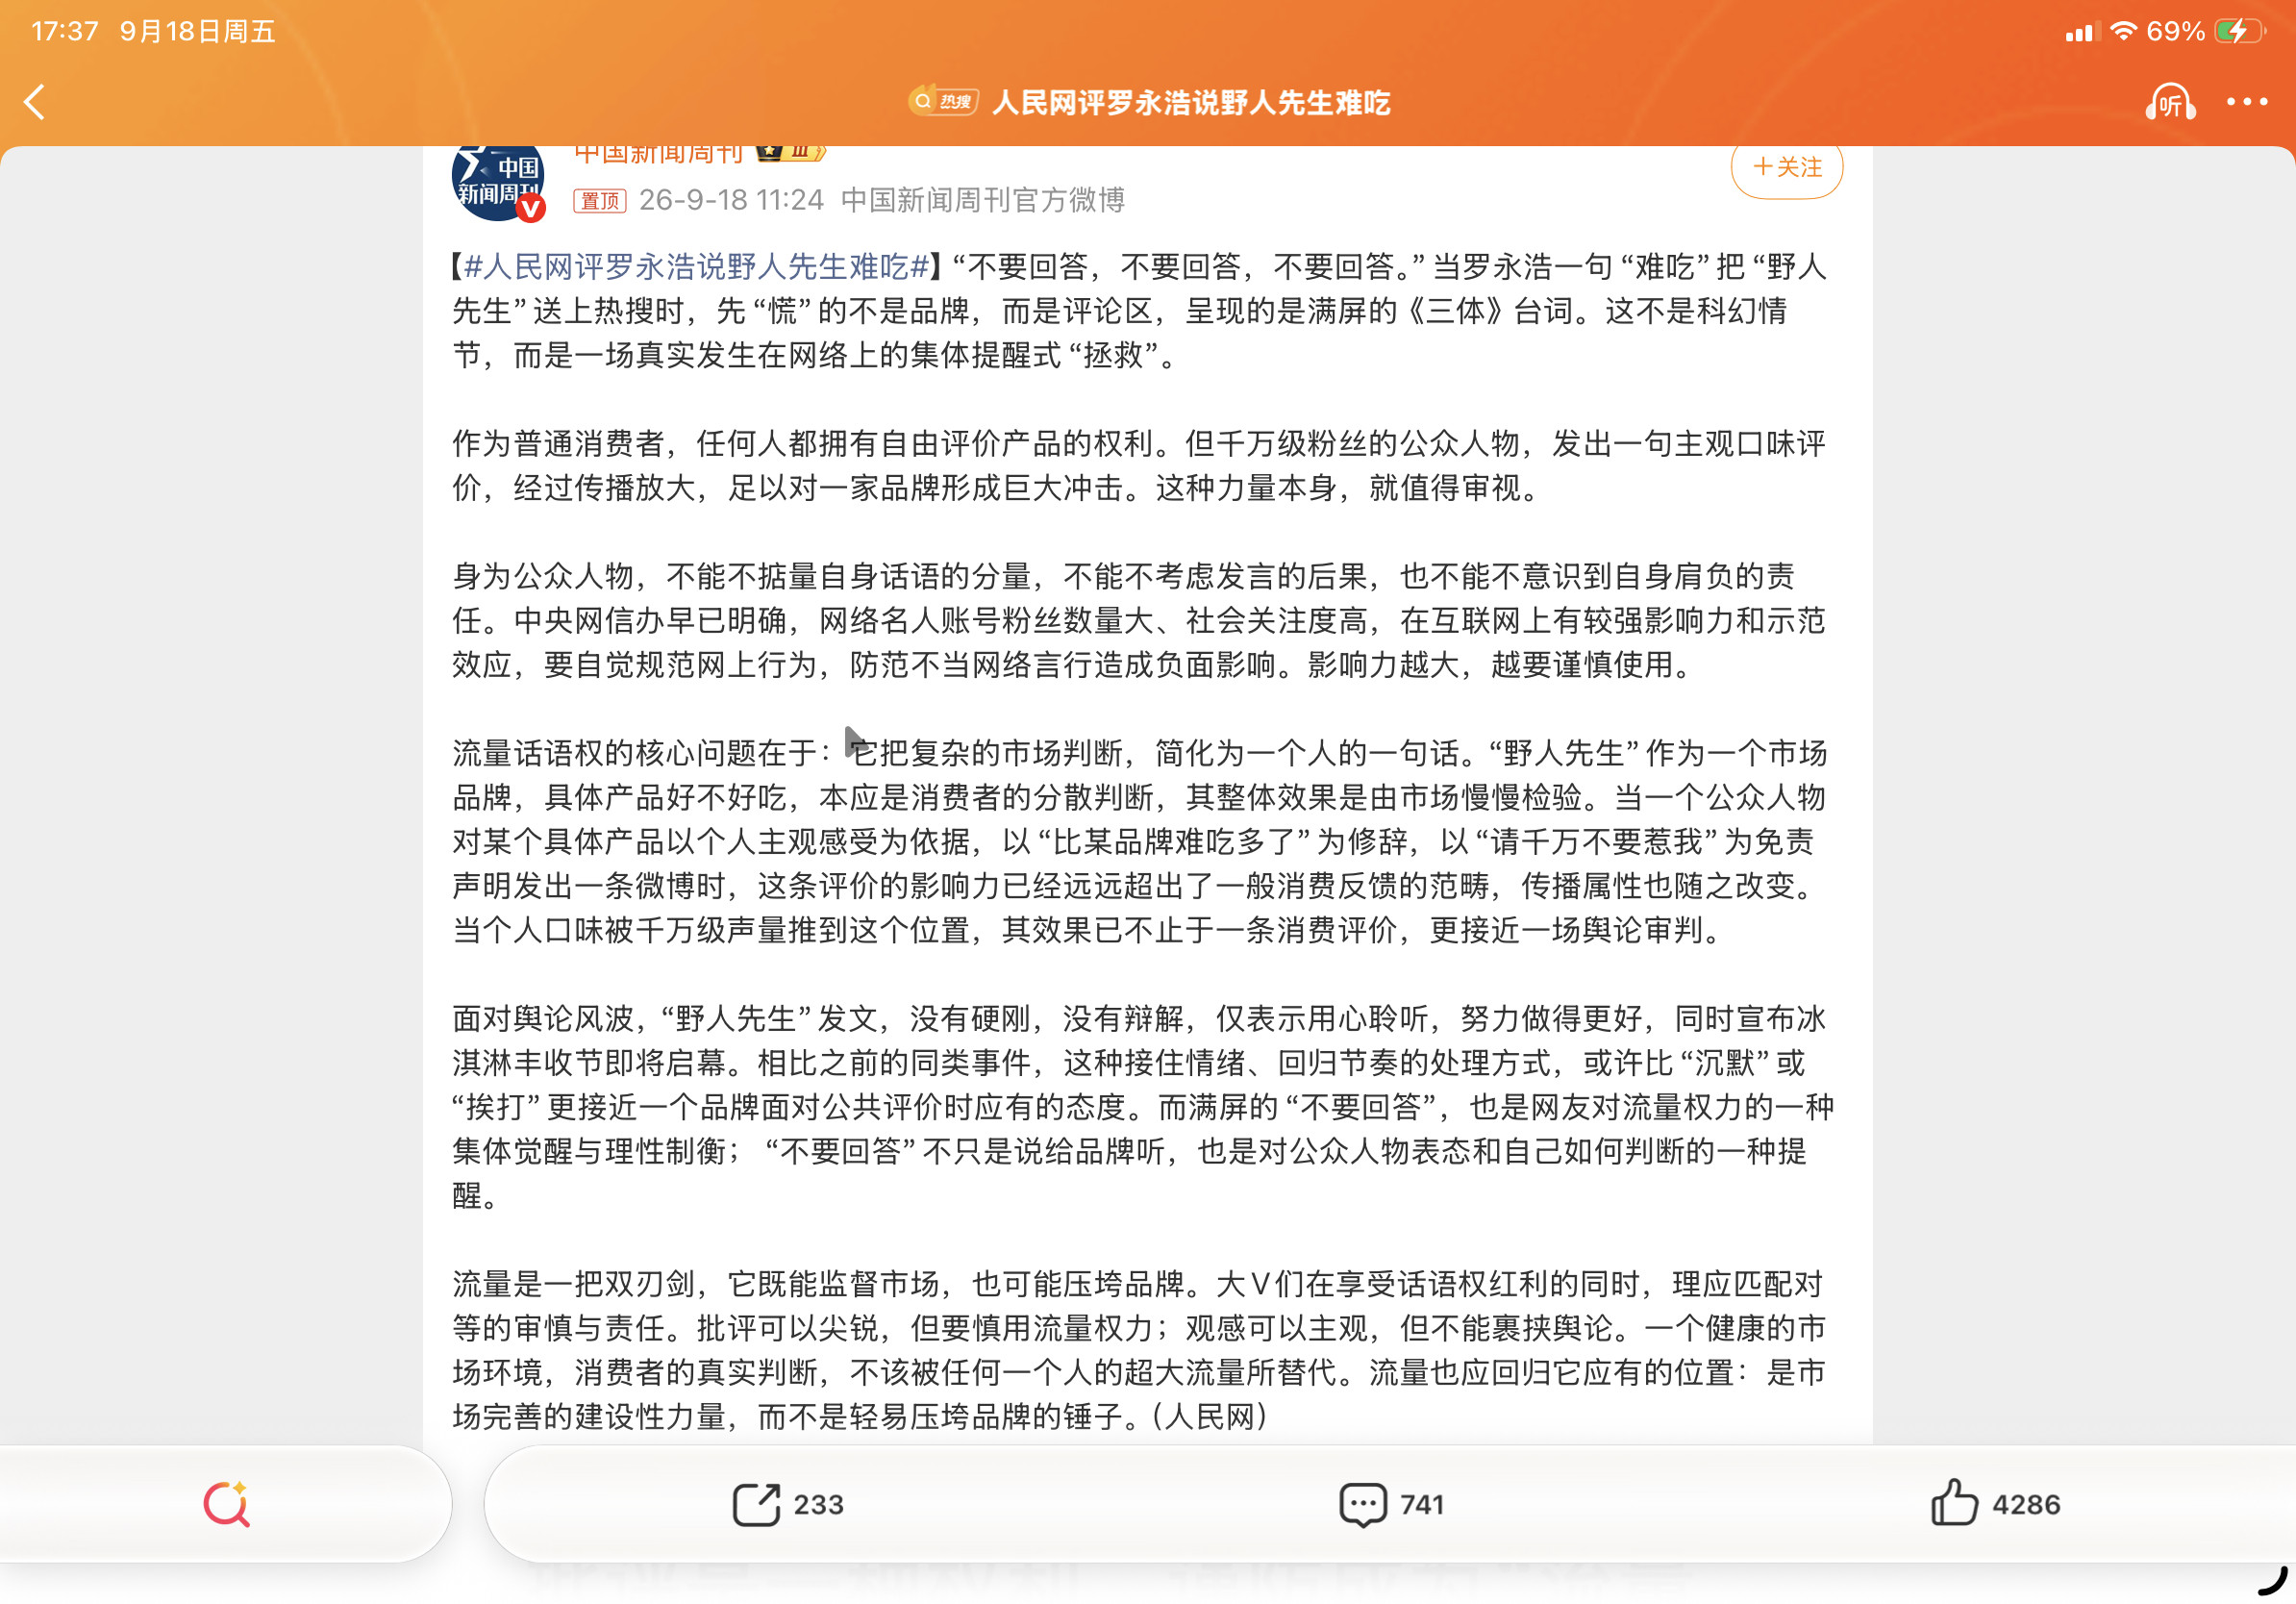
人民网评罗永浩说野人先生难吃我说实话,西贝挺好的,早在罗老师大战西贝之前,我总去吃,现在有时间也吃,罗老师的大战不会让我拒绝西贝,因为好不好吃,我只信自己的,但是企业端,如果你不会吵架,就别BB,直接闭嘴,这样损失最小,不然你跟罗老师对线,只会一地鸡毛,没任何好处。吵赢了你口碑也不会好起来,吵输了那更完犊子了。最后,好不好吃,要看自己口味,罗老师只代表他自己。
日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。同比增长30%,字节跳动这头奔

日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。同比增长30%,字节跳动这头奔

日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。同比增长30%,字节跳动这头奔跑的大象,还在加大对AI的投入,抢占下一个时代的船票。风口实在是太香了,短视频直播电商的红利,几乎被字节一家独吞了,其他的都加起来也比不过字节。但国内的下一个风口还没来,至少现在,还没出现新时代的王者。
日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。​同比增长30%,字节跳动这头奔跑的大象,还在加大

日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。​同比增长30%,字节跳动这头奔跑的大象,还在加大

日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。​同比增长30%,字节跳动这头奔跑的大象,还在加大对AI的投入,抢占下一个时代的船票。​风口实在是太香了,短视频直播电商的红利,几乎被字节一家独吞了,其他的都加起来也比不过字节。​但国内的下一个风口还没来,至少现在,还没出现新时代的王​日入46亿,每天净赚近8亿,营收几乎是企鹅的一倍。同比增长30%,字节跳动这头奔跑的大象,还在加大对AI的投入,抢占下一个时代的船票。风口实在是太香了,短视频直播电商的红利,几乎被字节一家独吞了,其他的都加起来也比不过字节。但国内的下一个风口还没来,至少现在,还没出现新时代的王者。
9月11日,贝森特公开表态,原话白纸黑字摆在那里。这位美国财长对中国的人工智能路

9月11日,贝森特公开表态,原话白纸黑字摆在那里。这位美国财长对中国的人工智能路

9月11日,贝森特公开表态,原话白纸黑字摆在那里。这位美国财长对中国的人工智能路线撂下一句话:中国有自己的一套模式,AI也要按中央规划来走。他直接断言这条路“永远不会成功”,理由说到底就一条——中国不会把足够的控制权让出去。他还点破了一桩心事:中国真正怕的,是AI哪一天强到自己都摁不住,反过来“威胁国内稳定”,甚至危及自家的国内秩序。这番话听起来像在给中国人工智能判“死刑”,可贝森特真正担心的恐怕不是中国会不会成功,而是中国一旦走出另一条路,美国熟悉的竞争规则可能不够用了。他把中国的人工智能发展概括成“中央计划”,意思很明白:美国依靠科技巨头、资本市场和创业公司推动创新,中国依靠国家规划、算力建设和产业政策集中资源。两种模式一对比,他自然要说美国的办法更有活力。可中国人工智能真的只是政府坐在办公室里统一安排吗?显然不是。DeepSeek、阿里通义、腾讯混元、字节豆包、月之暗面、智谱等模型,背后都是企业、研究机构和开发者在激烈竞争。谁的模型能力不行、价格太高、应用不好用,市场照样不买账。国家主要做的,是修公路、建电网、定规则,把算力、数据、人才和应用场景组织起来。至于哪家公司能够跑出来,最后仍然要靠技术、产品和用户说话。这和“政府替企业写代码”根本不是一回事。更关键的是,中国人工智能没有只盯着聊天机器人,而是在往制造、能源、物流、教育、医疗和政务等领域铺开。截至2025年6月底,中国智能算力规模达到788EFLOPS,完成备案的生成式人工智能服务达到439款。政策还提出,到2027年,新一代智能终端、智能体等应用普及率要超过70%。这套打法的重点不是造出一个会在网上聊天的“明星模型”,而是让人工智能进入工厂、仓库、电网、汽车和手机,变成真正能降低成本、提高效率的生产工具。贝森特说中国不愿“让出控制权”,这句话只说对了一半。中国确实重视人工智能的安全边界,尤其关注虚假信息、网络犯罪、数据泄露和社会风险。但美国同样没有把人工智能完全交给市场。美国政府一边推出国家人工智能行动计划,一边管制高端芯片出口;一边强调减少监管,一边要求金融机构建立风险管理框架,还通过政府采购、能源政策和安全审查推动本国人工智能产业。说到底,中美都在“管”,区别只是谁来管、怎么管、把资源投向哪里。美国更依赖头部企业和私人资本,中国则更擅长通过基础设施和应用场景推动规模化落地。一个偏重原创突破和资本效率,一个偏重工程能力、产业配套和市场扩散。这不是谁天然正确的问题,而是谁能更快补齐自己的短板。中国的短板同样存在。高端芯片、先进制造设备、基础软件和部分原创算法仍然承受压力;地方项目如果重复建设,也可能造成算力闲置和资金浪费;监管如果跟不上技术变化,可能限制部分产品创新。这些问题不能回避,但贝森特一句“永远不会成功”,显然说得太早。中国人工智能最让美国警惕的地方,恰恰不是简单复制美国模式,而是在有限算力条件下不断压低训练和使用成本,再借助庞大的制造业体系和消费市场迅速推广。当越来越多企业能够用得起模型,越来越多开发者愿意在国产开源模型上做应用,竞争就不再只是实验室排行榜上的几分差距,而是看谁能把技术铺进更多行业。这才是真正的产业较量。美国手里有先进芯片、顶尖模型、全球人才和雄厚资本,中国拥有完整产业链、庞大市场、丰富应用场景和强大的工程组织能力。两边都握着好牌,也都有明显短板。贝森特这番话,与其说是在给中国人工智能下结论,不如说是在为美国的竞争路线打气。因为如果中国模式真像他说的那样注定失败,美国根本没必要持续收紧芯片出口、调查中国模型、研究技术限制,更没必要把人工智能上升到国家安全和经济竞争的核心位置。真正让华盛顿紧张的,从来不是中国照着美国的路再走一遍,而是中国可能用另一套办法,把人工智能做得更便宜、铺得更广,最终在实体产业里形成自己的优势。
都说张朝阳是穿越者,这话听着玄乎,细想却有几分道理。早年马化腾想把QQ出手,开价

都说张朝阳是穿越者,这话听着玄乎,细想却有几分道理。早年马化腾想把QQ出手,开价

#罚了51.79亿携程为何还在杀熟#被杀熟,我应该很有发言权,群里5个人定同时段、同房型、同酒店,只

#罚了51.79亿携程为何还在杀熟#被杀熟,我应该很有发言权,群里5个人定同时段、同房型、同酒店,只

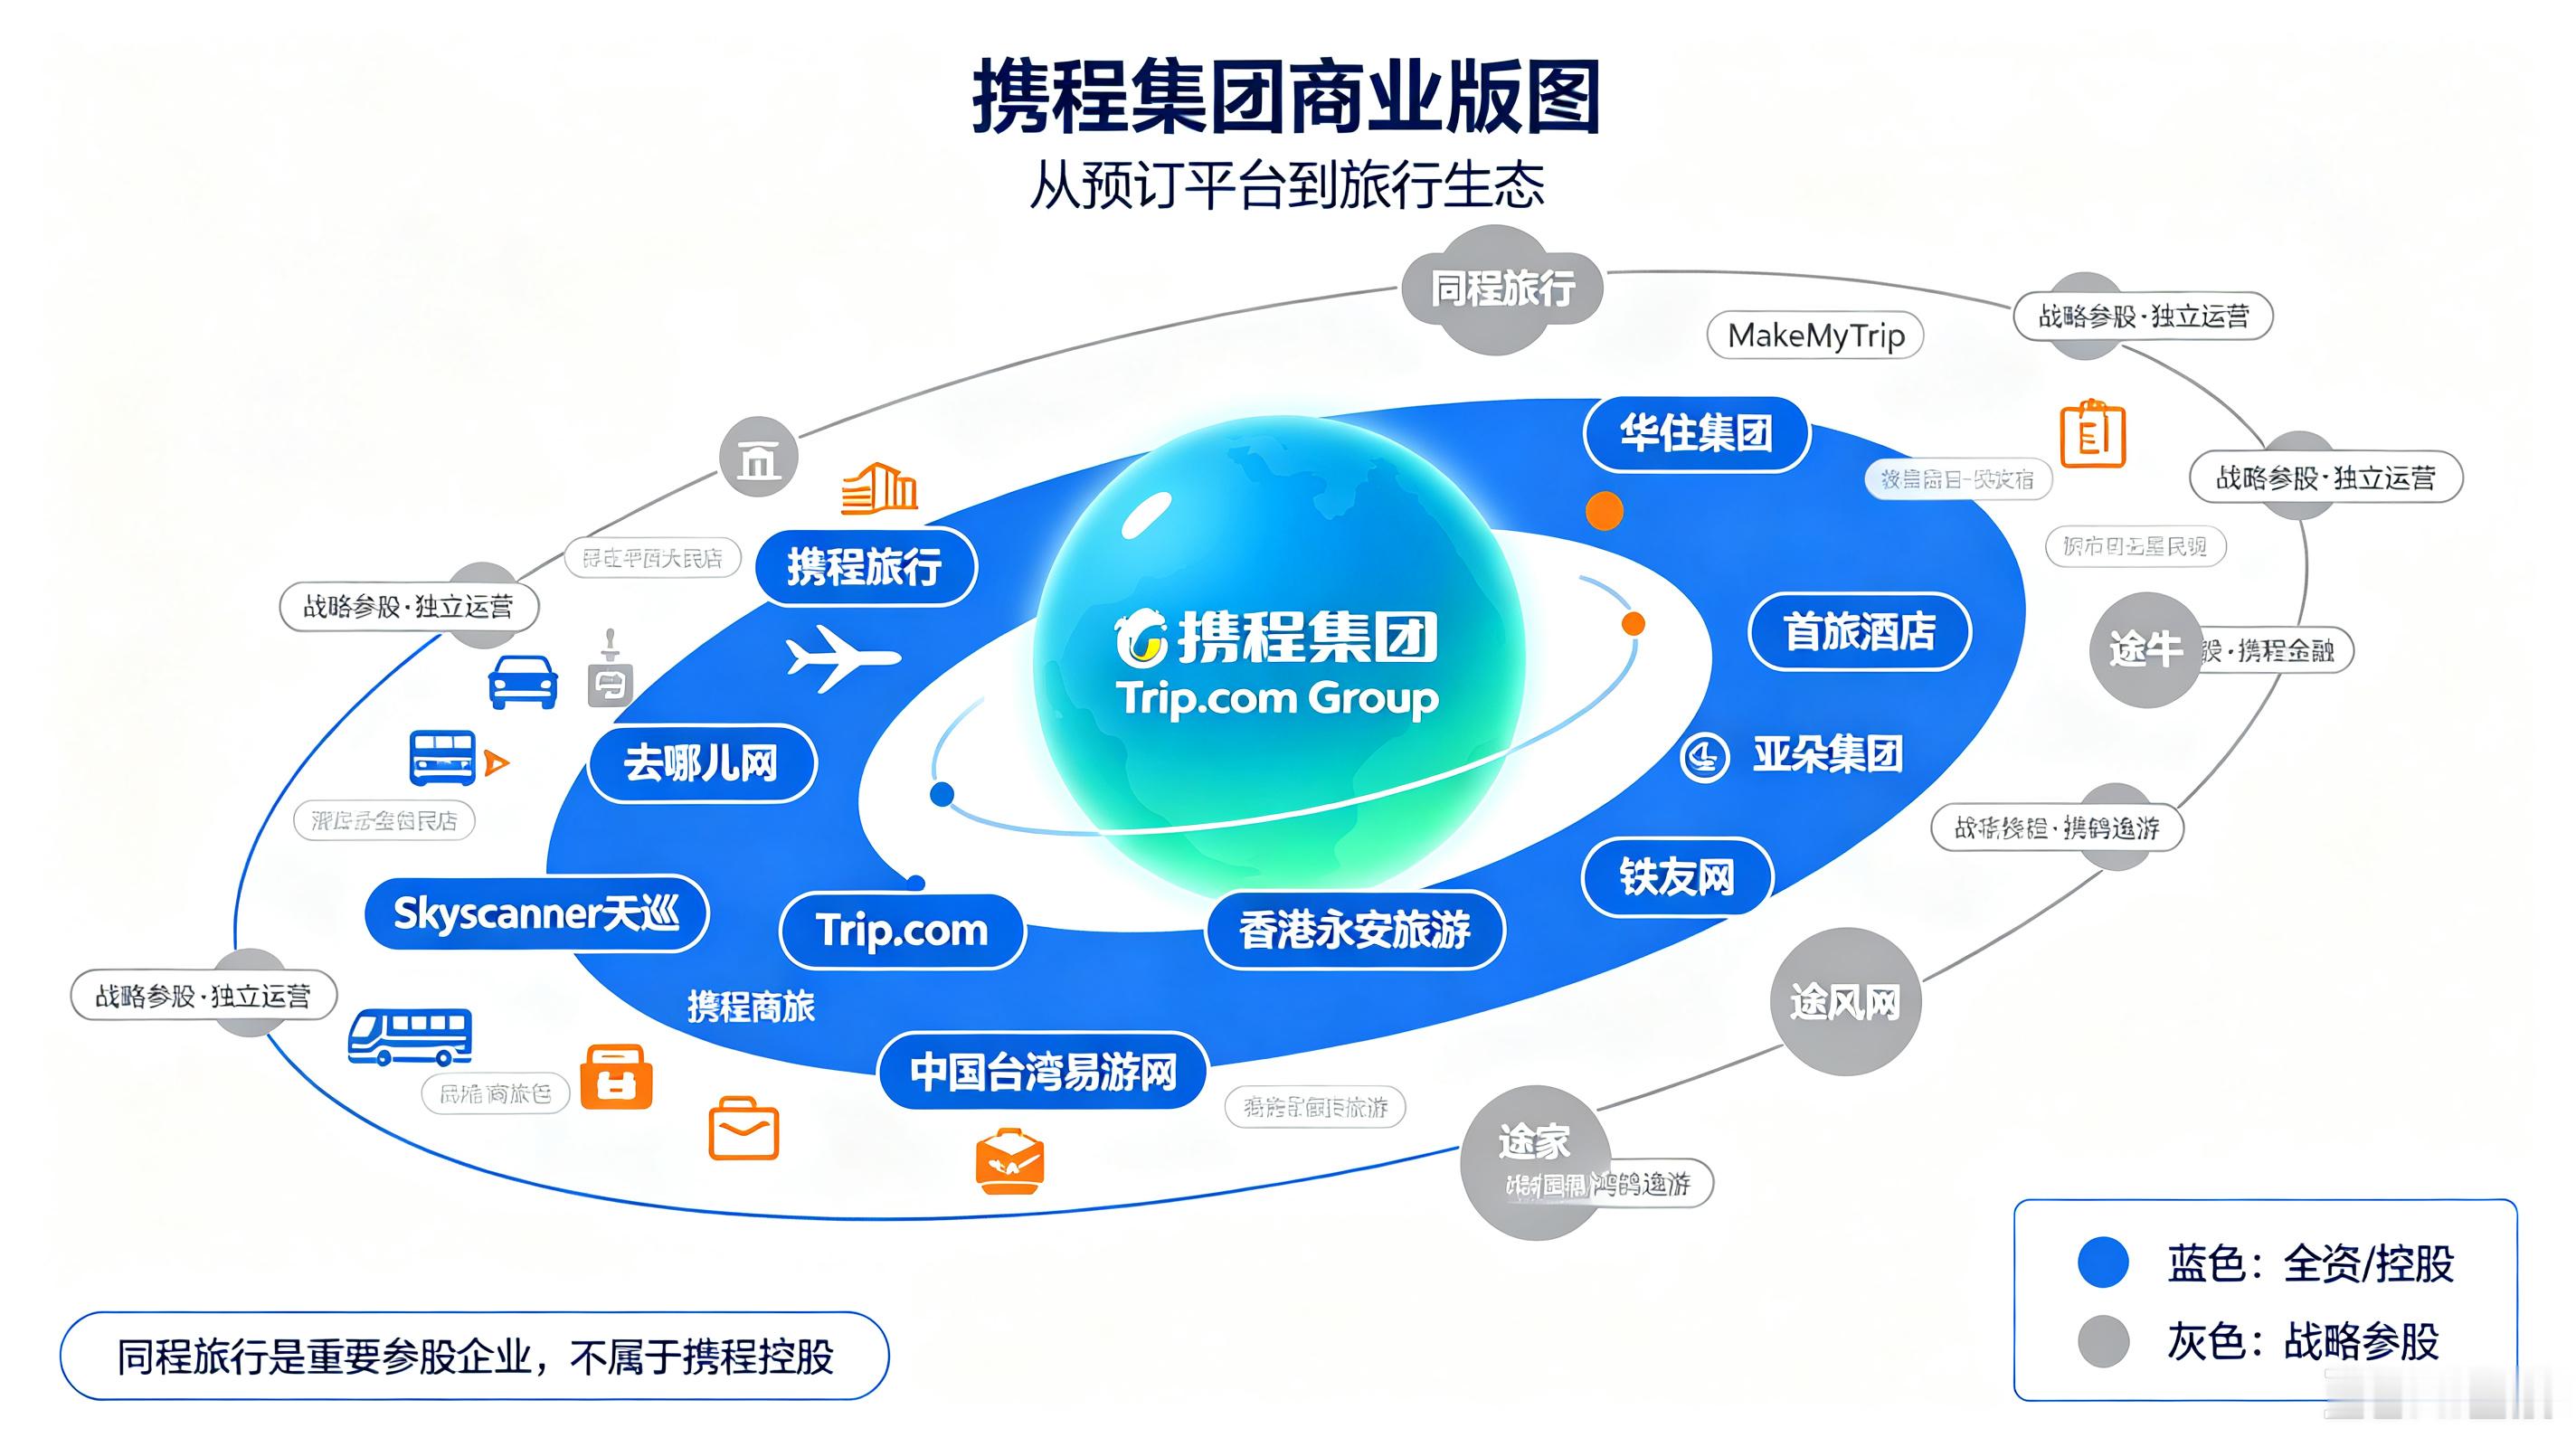
#罚了51.79亿携程为何还在杀熟#被杀熟,我应该很有发言权,群里5个人定同时段、同房型、同酒店,只有每次我的最贵,我自己都不明白,为啥老被杀熟,所以有时候我都让朋友直接帮我定了,哪便宜定哪!去哪儿、Trip.com、天巡、途家等企业是携程全资/控股。同程旅行、MakeMyTrip、华住、亚朵、首旅酒​罚了51.79亿携程为何还在杀熟被杀熟,我应该很有发言权,群里5个人定同时段、同房型、同酒店,只有每次我的最贵,我自己都不明白,为啥老被杀熟,所以有时候我都让朋友直接帮我定了,哪便宜定哪!去哪儿、Trip.com、天巡、途家等企业是携程全资/控股。同程旅行、MakeMyTrip、华住、亚朵、首旅酒店携程参与投资,但是独立运营。所以你们懂了么?
 一个28nm,为什么压过了整个中芯国际?2026年二季度,台积电营收约402亿美元,其中28nm工

 一个28nm,为什么压过了整个中芯国际?2026年二季度,台积电营收约402亿美元,其中28nm工

美国财长贝森特这回等于把底牌摊开了。他最近公开说,中国要是在人工智能这块儿反超了

美国财长贝森特这回等于把底牌摊开了。他最近公开说,中国要是在人工智能这块儿反超了

美国财长贝森特这回等于把底牌摊开了。他最近公开说,中国要是在人工智能这块儿反超了美国,那美国砸下去的1.5万亿美元国防预算,还有一直很得意的“铁穹”系统,最后很可能全白搭,变成一堆废铁。这话听着刺耳,但细想全是实话。现在的国防装备早就不是单纯拼炸药当量、导弹数量的时代了,从目标识别、拦截决策到电磁对抗,每一个核心环节都靠人工智能算法支撑。就拿他提到的铁穹系统来说,这套由以色列研发、美国深度参与投资和生产的防御系统,正是靠人工智能优化了拦截判断流程,才把拦截成功率提升到九成以上。可如果对手的人工智能技术更先进,就能设计出更复杂的突防路线、更逼真的诱饵,甚至直接干扰防御系统的算法识别,让整套系统反应滞后、判断失误。到那个时候,投入再多钱造的拦截弹、建的防御网,都发挥不出预期的作用。整个国防体系的底层逻辑正在被AI改写,过去靠堆资金、堆装备建立起来的优势,很可能因为一代技术的代差直接清零。贝森特急成这样,不是凭空制造紧张,是美国实实在在感受到了自己的领先优势在快速缩水。就在此前不久,白宫负责人工智能事务的官员公开表示,中国在AI模型层面和美国的差距只有3到6个月。这个判断放在几年前根本没人会相信,那时候美国业内普遍认为自己能领先中国好几年。变化来得这么快,有两方面的原因。一方面是中国的技术推进速度超出了美国的预期,尤其是开源模型领域,在美国持续的芯片封锁之下,中国企业还是推出了性能接近美国顶尖水平的大模型,使用成本却低得多,打破了美国靠技术垄断维持的优势。另一方面是美国自己出了内耗,AI发展需要大量数据中心支撑算力,可现在美国多地都在反对新建数据中心,当地民众担心推高电价、占用土地和水资源,各种抗议和审批卡壳,有些项目甚至直接被叫停,已经明显拖慢了算力基建的推进速度。事实上,贝森特这次把话讲得这么重,很大程度上也是说给美国国内听的。就在一周多之前,他还公开批评美国的AI企业,说他们在数据中心的问题上根本不会和当地社区沟通,把公众关系搞得一团糟,只能打最低的分数。现在他搬出中国竞争、国家安全这套说法,本质上是给国内的反对声音施压,告诉民众和地方政府,不建数据中心、不抓紧发展AI,后果不是电费涨一点这么简单,是整个国家的安全和国际地位都保不住。他就是要借着这种紧迫感,扫清AI基建的内部阻力。这已经不是贝森特第一次表达这种焦虑了。早在今年6月,他就在纽约的一场经济活动上说过,人工智能领域最大的风险就是中国超过美国,这个风险比普通的安全问题、失业问题都要严重。那时候他还只是在讲产业和经济层面的风险,这次直接上升到国防和国家存亡的高度,只能说明一件事:美国内部对AI投入的分歧越来越大,常规的说法已经说服不了人,他需要用更极端的表述来推动共识。说到底,美国现在的AI竞争,一半是跟中国比技术进步的速度,另一半是跟自己比内部推进的效率。一边是政府和科技企业清楚算力、算法的核心作用,想拼命往前赶;另一边是地方民众、环保团体各种阻拦,还有监管部门动不动就以安全为由限制模型发布。前阵子美国顶尖AI公司的新模型,就因为政府的安全审查推迟了对外开放,平白浪费了宝贵的时间窗口。这种内部消耗的速度,甚至比中国技术追赶的速度更让美国高层担心。所以贝森特这次的发言,听起来像是在对外放狠话,其实大半是说给美国人自己听的。他把所谓的底牌亮出来,就是想让整个国家意识到,AI竞争没有缓冲的余地,领先优势只剩几个月,一旦被反超,过去几十年积累的国防、科技优势都可能跟着失效。但问题在于,这种自上而下的焦虑,能不能转化成自上而下的行动力,能不能说服普通民众接受数据中心、接受AI发展带来的生活变化,目前还是个未知数。毕竟对很多普通人来说,国家安全是很远的事,家门口的电费上涨才是眼前最实在的困扰。这种认知上的差距,才是美国在AI竞争路上最难解决的内部问题。
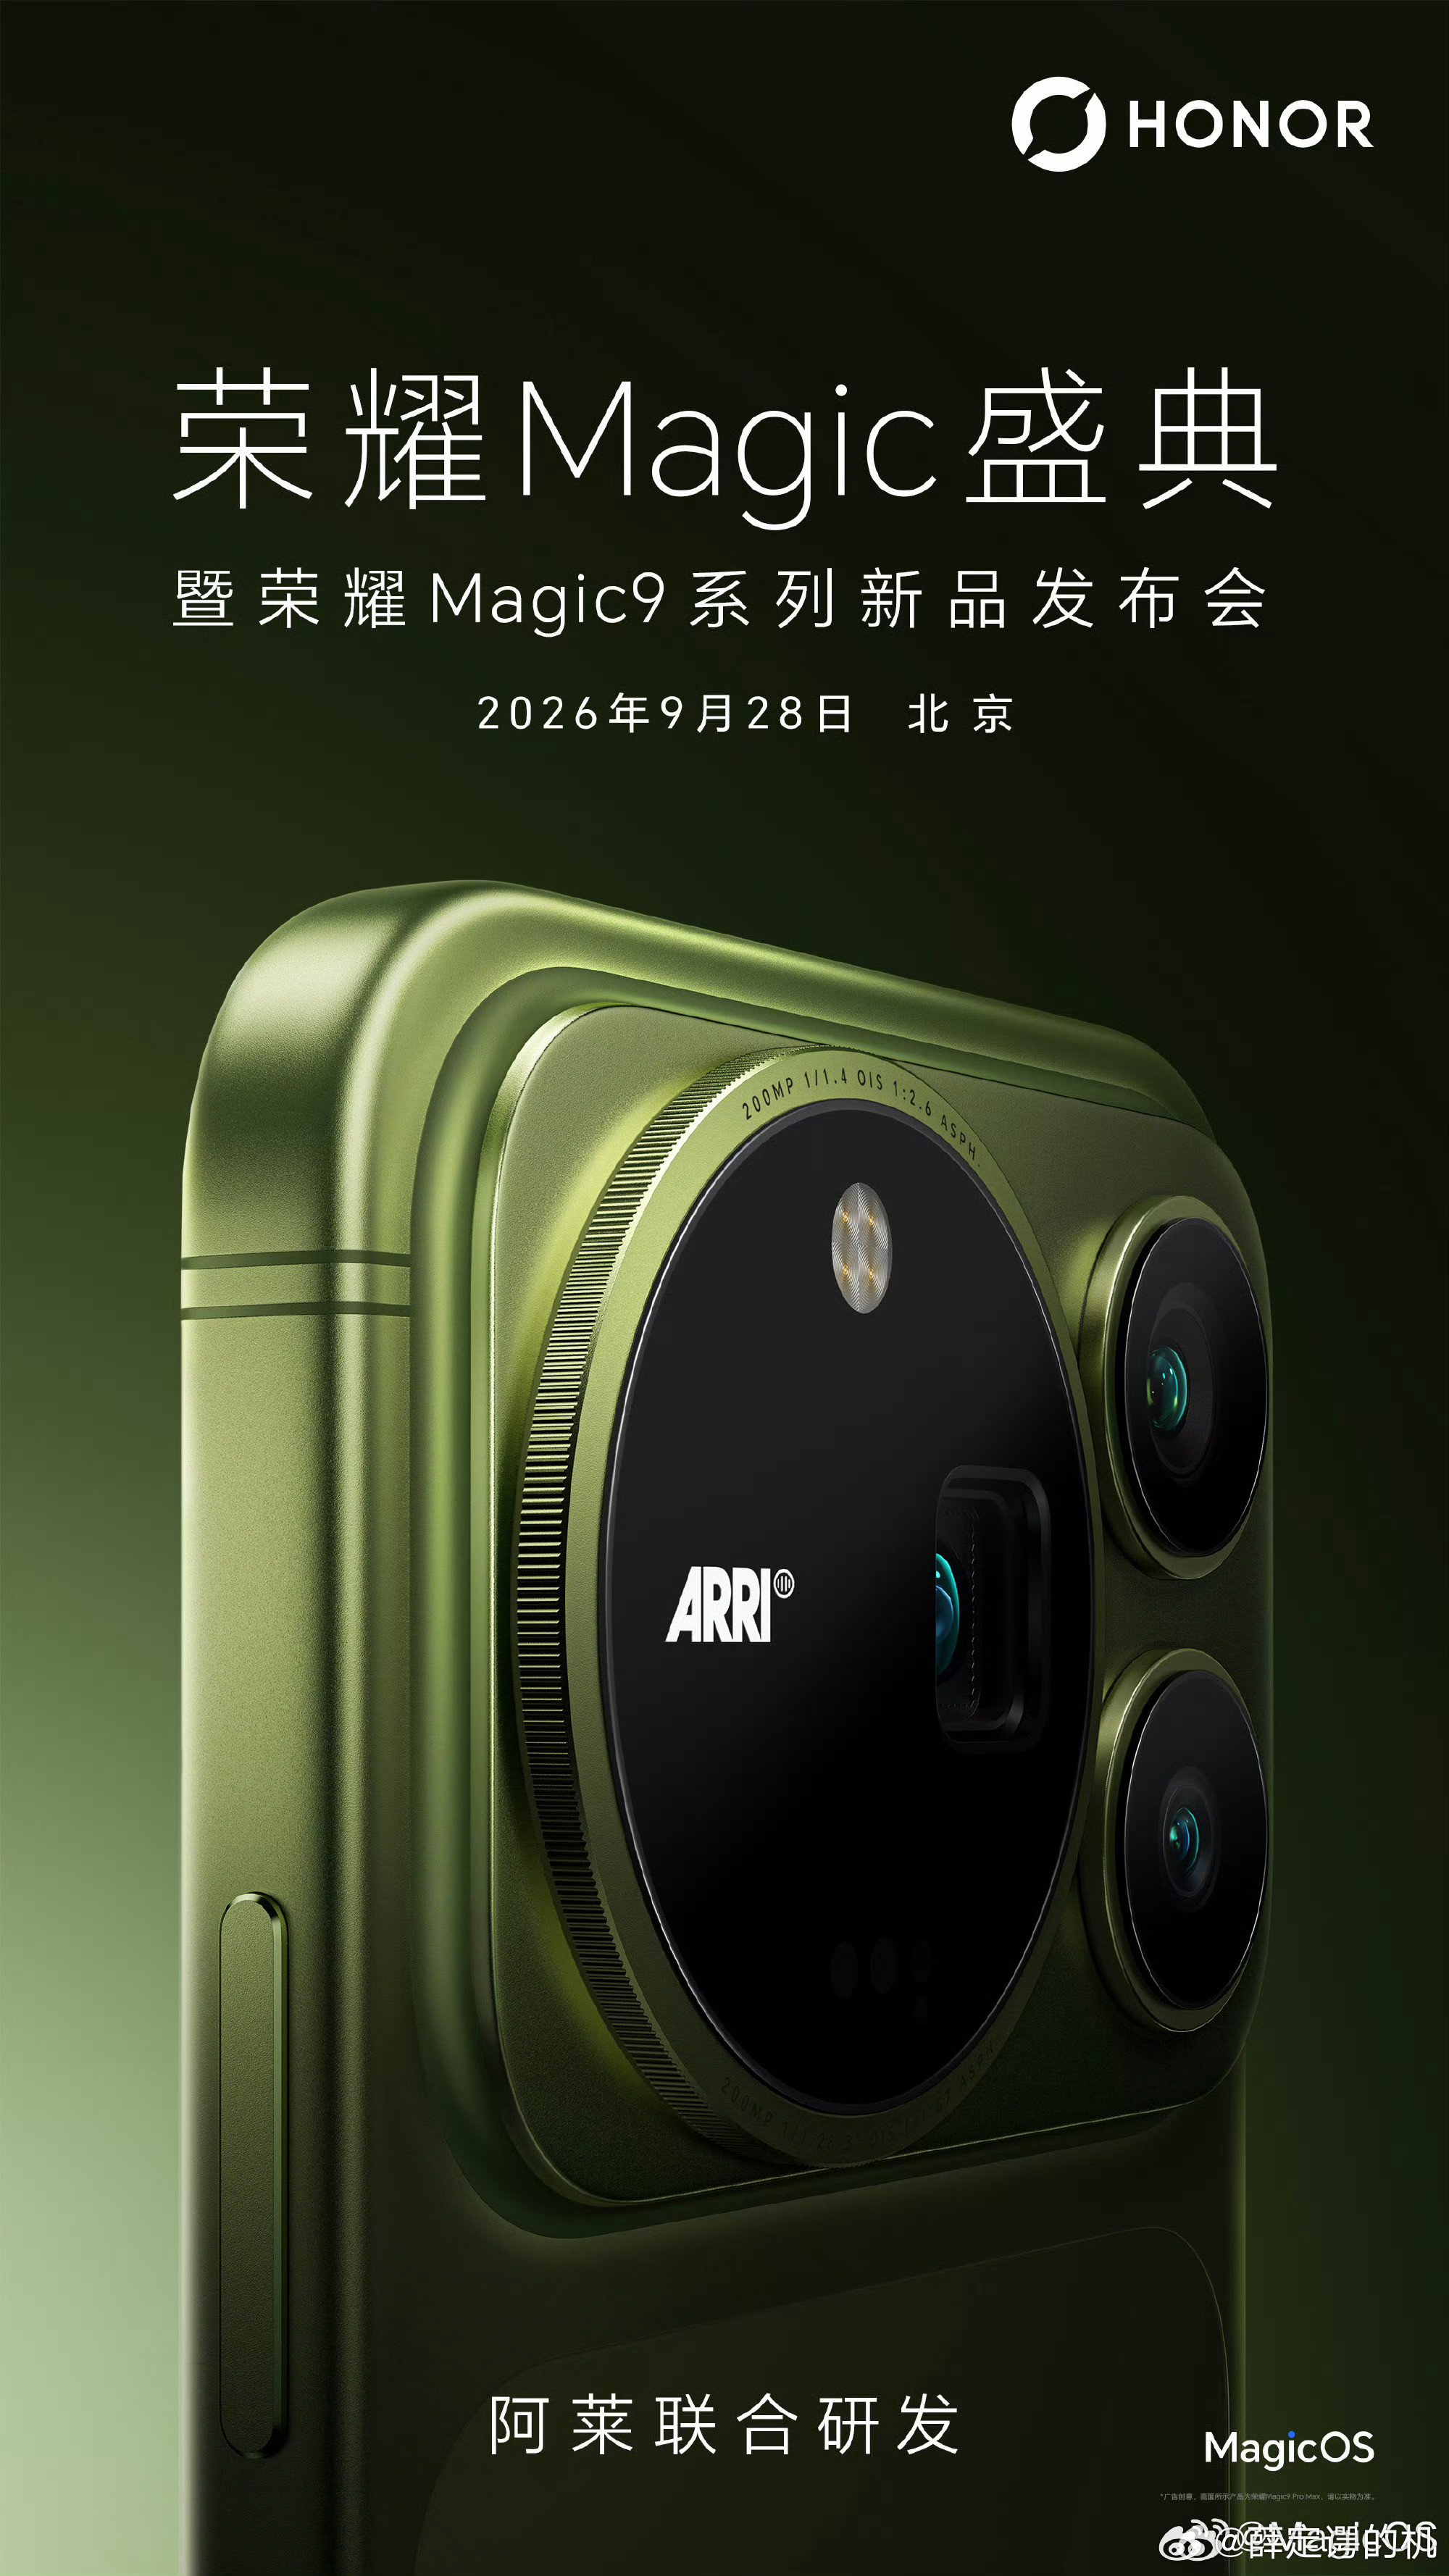
荣耀Magic9系列双2亿阿莱镜头主摄1/1.28",预计豪威OV52A潜望长焦

荣耀Magic9系列双2亿阿莱镜头主摄1/1.28",预计豪威OV52A潜望长焦

荣耀Magic9系列双2亿阿莱镜头主摄1/1.28",预计豪威OV52A潜望长焦1/1.4",预计三星S5KHPE手机​​​
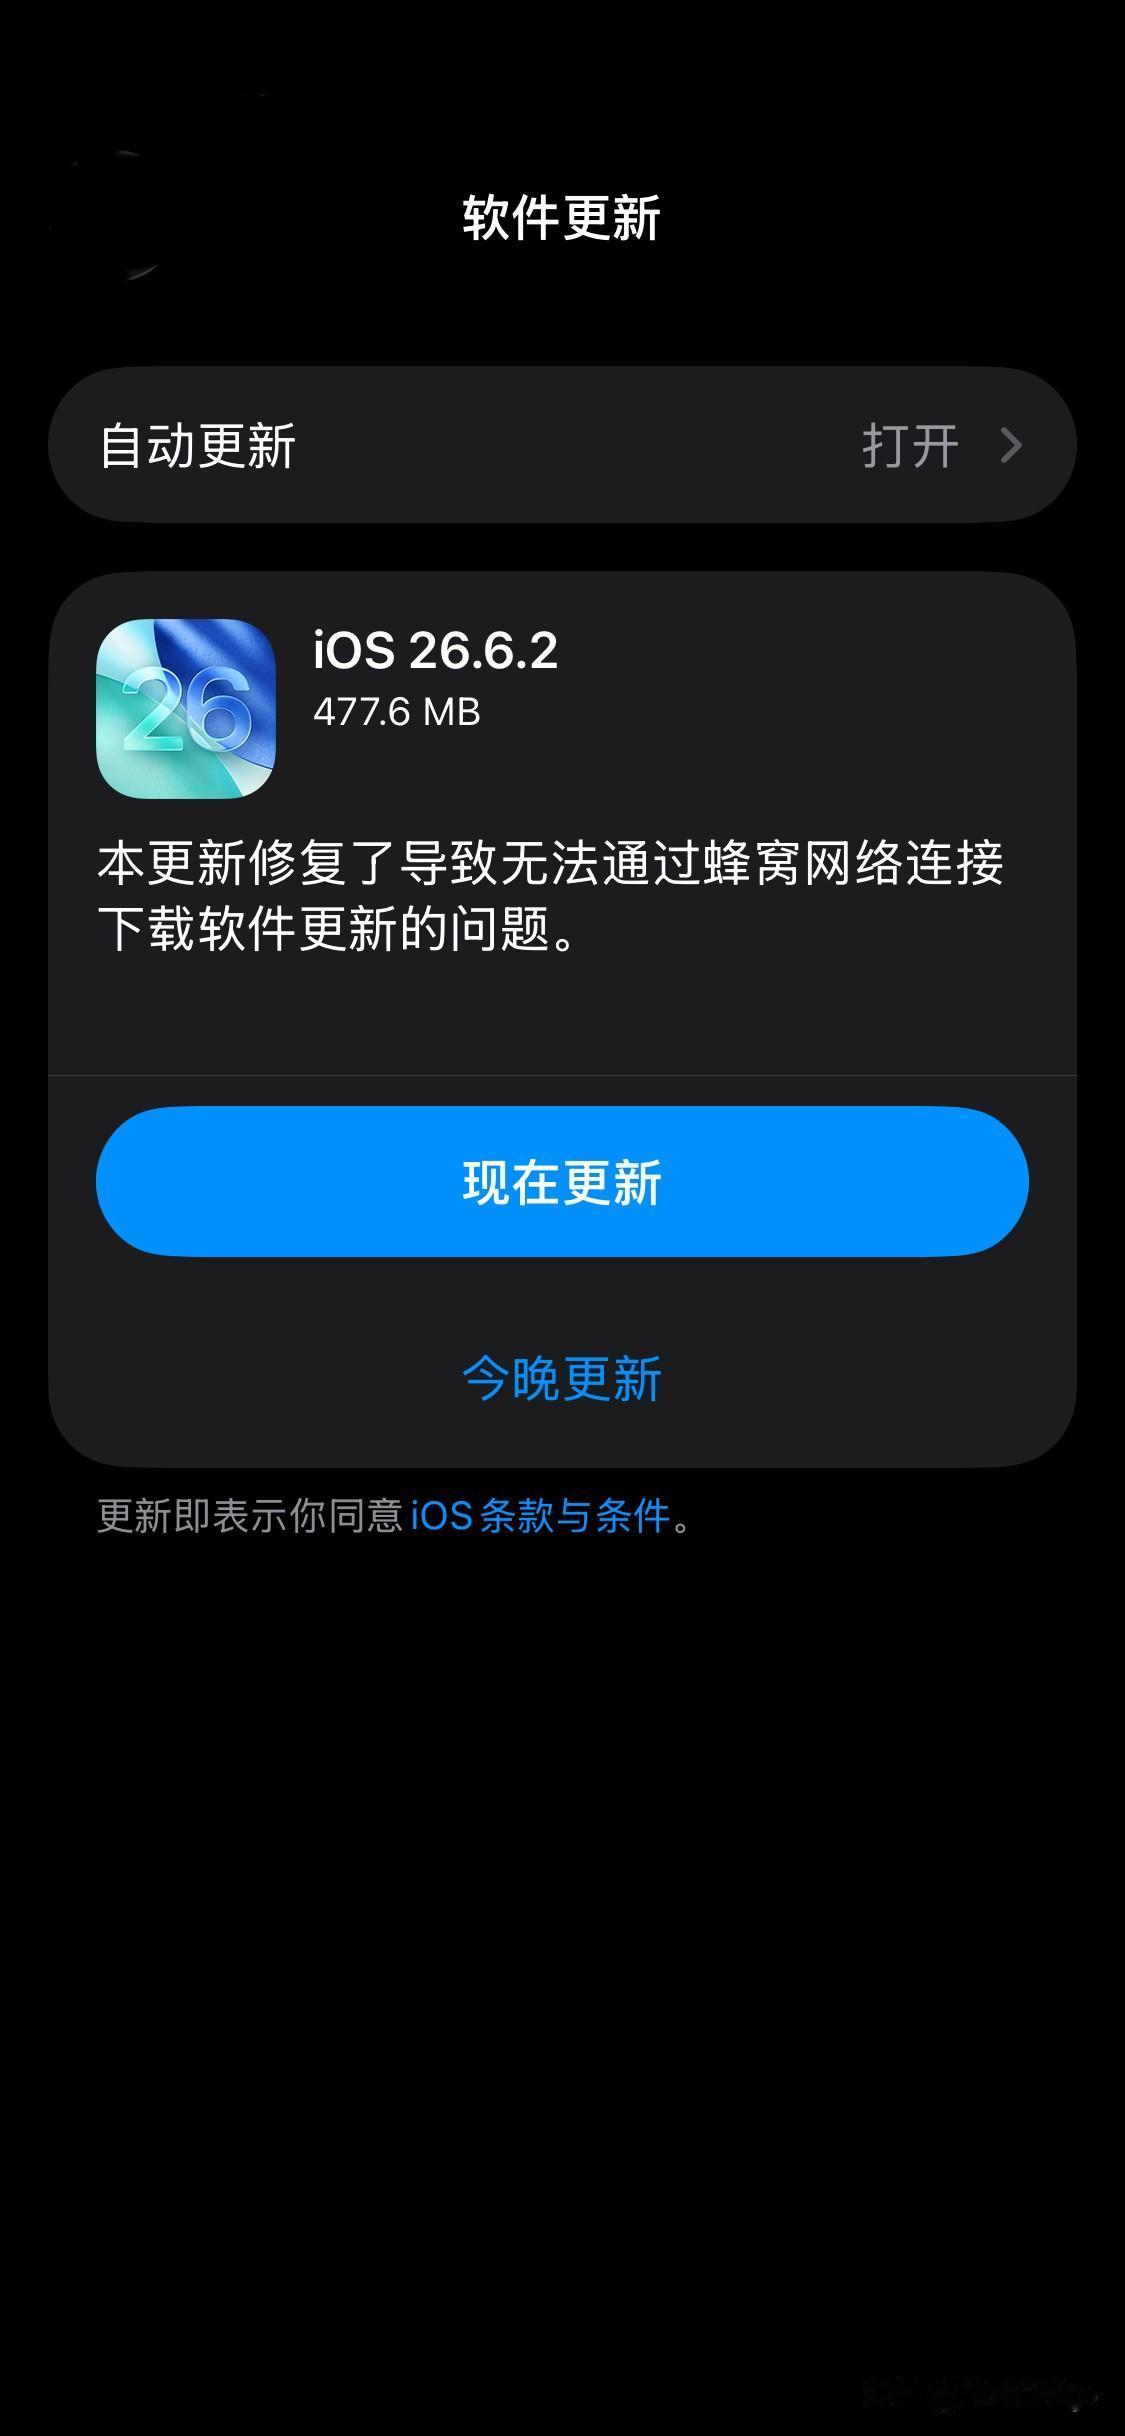
刚更完iOS26.6.2的来报个到,这次苹果凌晨偷偷推的小版本,终于把我卡了快

刚更完iOS26.6.2的来报个到,这次苹果凌晨偷偷推的小版本,终于把我卡了快

看到搜狐刚发出的二季度财报,账面上的净利润只剩下区区几十万美元。这点钱,扔进那些

看到搜狐刚发出的二季度财报,账面上的净利润只剩下区区几十万美元。这点钱,扔进那些

看到搜狐刚发出的二季度财报,账面上的净利润只剩下区区几十万美元。这点钱,扔进那些互联网大厂的流水里,连给服务器交电费的零头都不够。但60岁的张朝阳,却在朋友圈敲下一行字:“搜狐已回到安全地带。”曾经的互联网初代霸主,如今靠着几十万的利润谈“安全”。听着憋屈,但这却是他咬着后槽牙,连连后退了六七年才守住的坑位。外面的人都在砸钱卷大模型、拼视频版权。张朝阳把手一挥,全砍。卖搜狗、收畅游,彻底掀了烧钱的牌桌。大模型?没钱没技术,干脆不碰。他划下死道道:媒体、视频、游戏,除了这三样,别的坚决不碰。为什么要退?因为手里的牌不多了。翻开家底,搜狐现在八成以上的进账,全靠《天龙八部》这一个老游戏IP死死撑着。可游戏在变老,玩家在流失,活跃度和付费数据肉眼可见地往下掉。老本还能啃几天?谁也说不准。广告收入更是大幅缩水。为了守住公司最后的地盘,60岁的张朝阳硬生生把自己逼成了搜狐最大的流量包。聚光灯打下来,这个原本高高在上的创始人,换上黑色的长衫,站在舞台正中央,踩着节拍给台下的人跳起了一曲《爱情鸟》,汗水顺着额角在灯光下反光。他每周准时坐进直播间讲物理课、飙英语。字幕卡了、互动崩了,他转头就去盯着产品经理改代码。不是这位大老板爱出风头,是整个公司真的折腾不起别的了。打开股票软件,搜狐现在的总市值,甚至比他们公司账面上趴着的现金储备还要低。市场给出的态度,冷硬到了极点。新闻端打不过头条,短视频拼不过抖快,长视频熬不过爱优腾。彻底放弃押注下一个风口,转头收缩防守,保住现金流,是他手里仅剩的打法。从拓荒霸主,到原地死守。靠着一款老掉牙的游戏,加上一个60岁创始人拼老命跳舞引流,拼凑出来的这个“安全地带”,究竟能挡得住外面的几次大风浪?你觉得张朝阳现在的打法,是人间清醒的断臂求生,还是中国互联网黄金时代彻底走远的最后背影?

#阿里巴巴云客服#好久没来云客服了,也不知道百亿补贴好不好做,刚刚报名​

#阿里巴巴云客服#好久没来云客服了,也不知道百亿补贴好不好做,刚刚报名​阿里巴巴云客服好久没来云客服了,也不知道百亿补贴好不好做,刚刚报名​
50万美元的季度净利润,够干什么?放在腾讯阿里那里,连一次年会budgets的零头都不到。可张朝阳发

50万美元的季度净利润,够干什么?放在腾讯阿里那里,连一次年会budgets的零头都不到。可张朝阳发

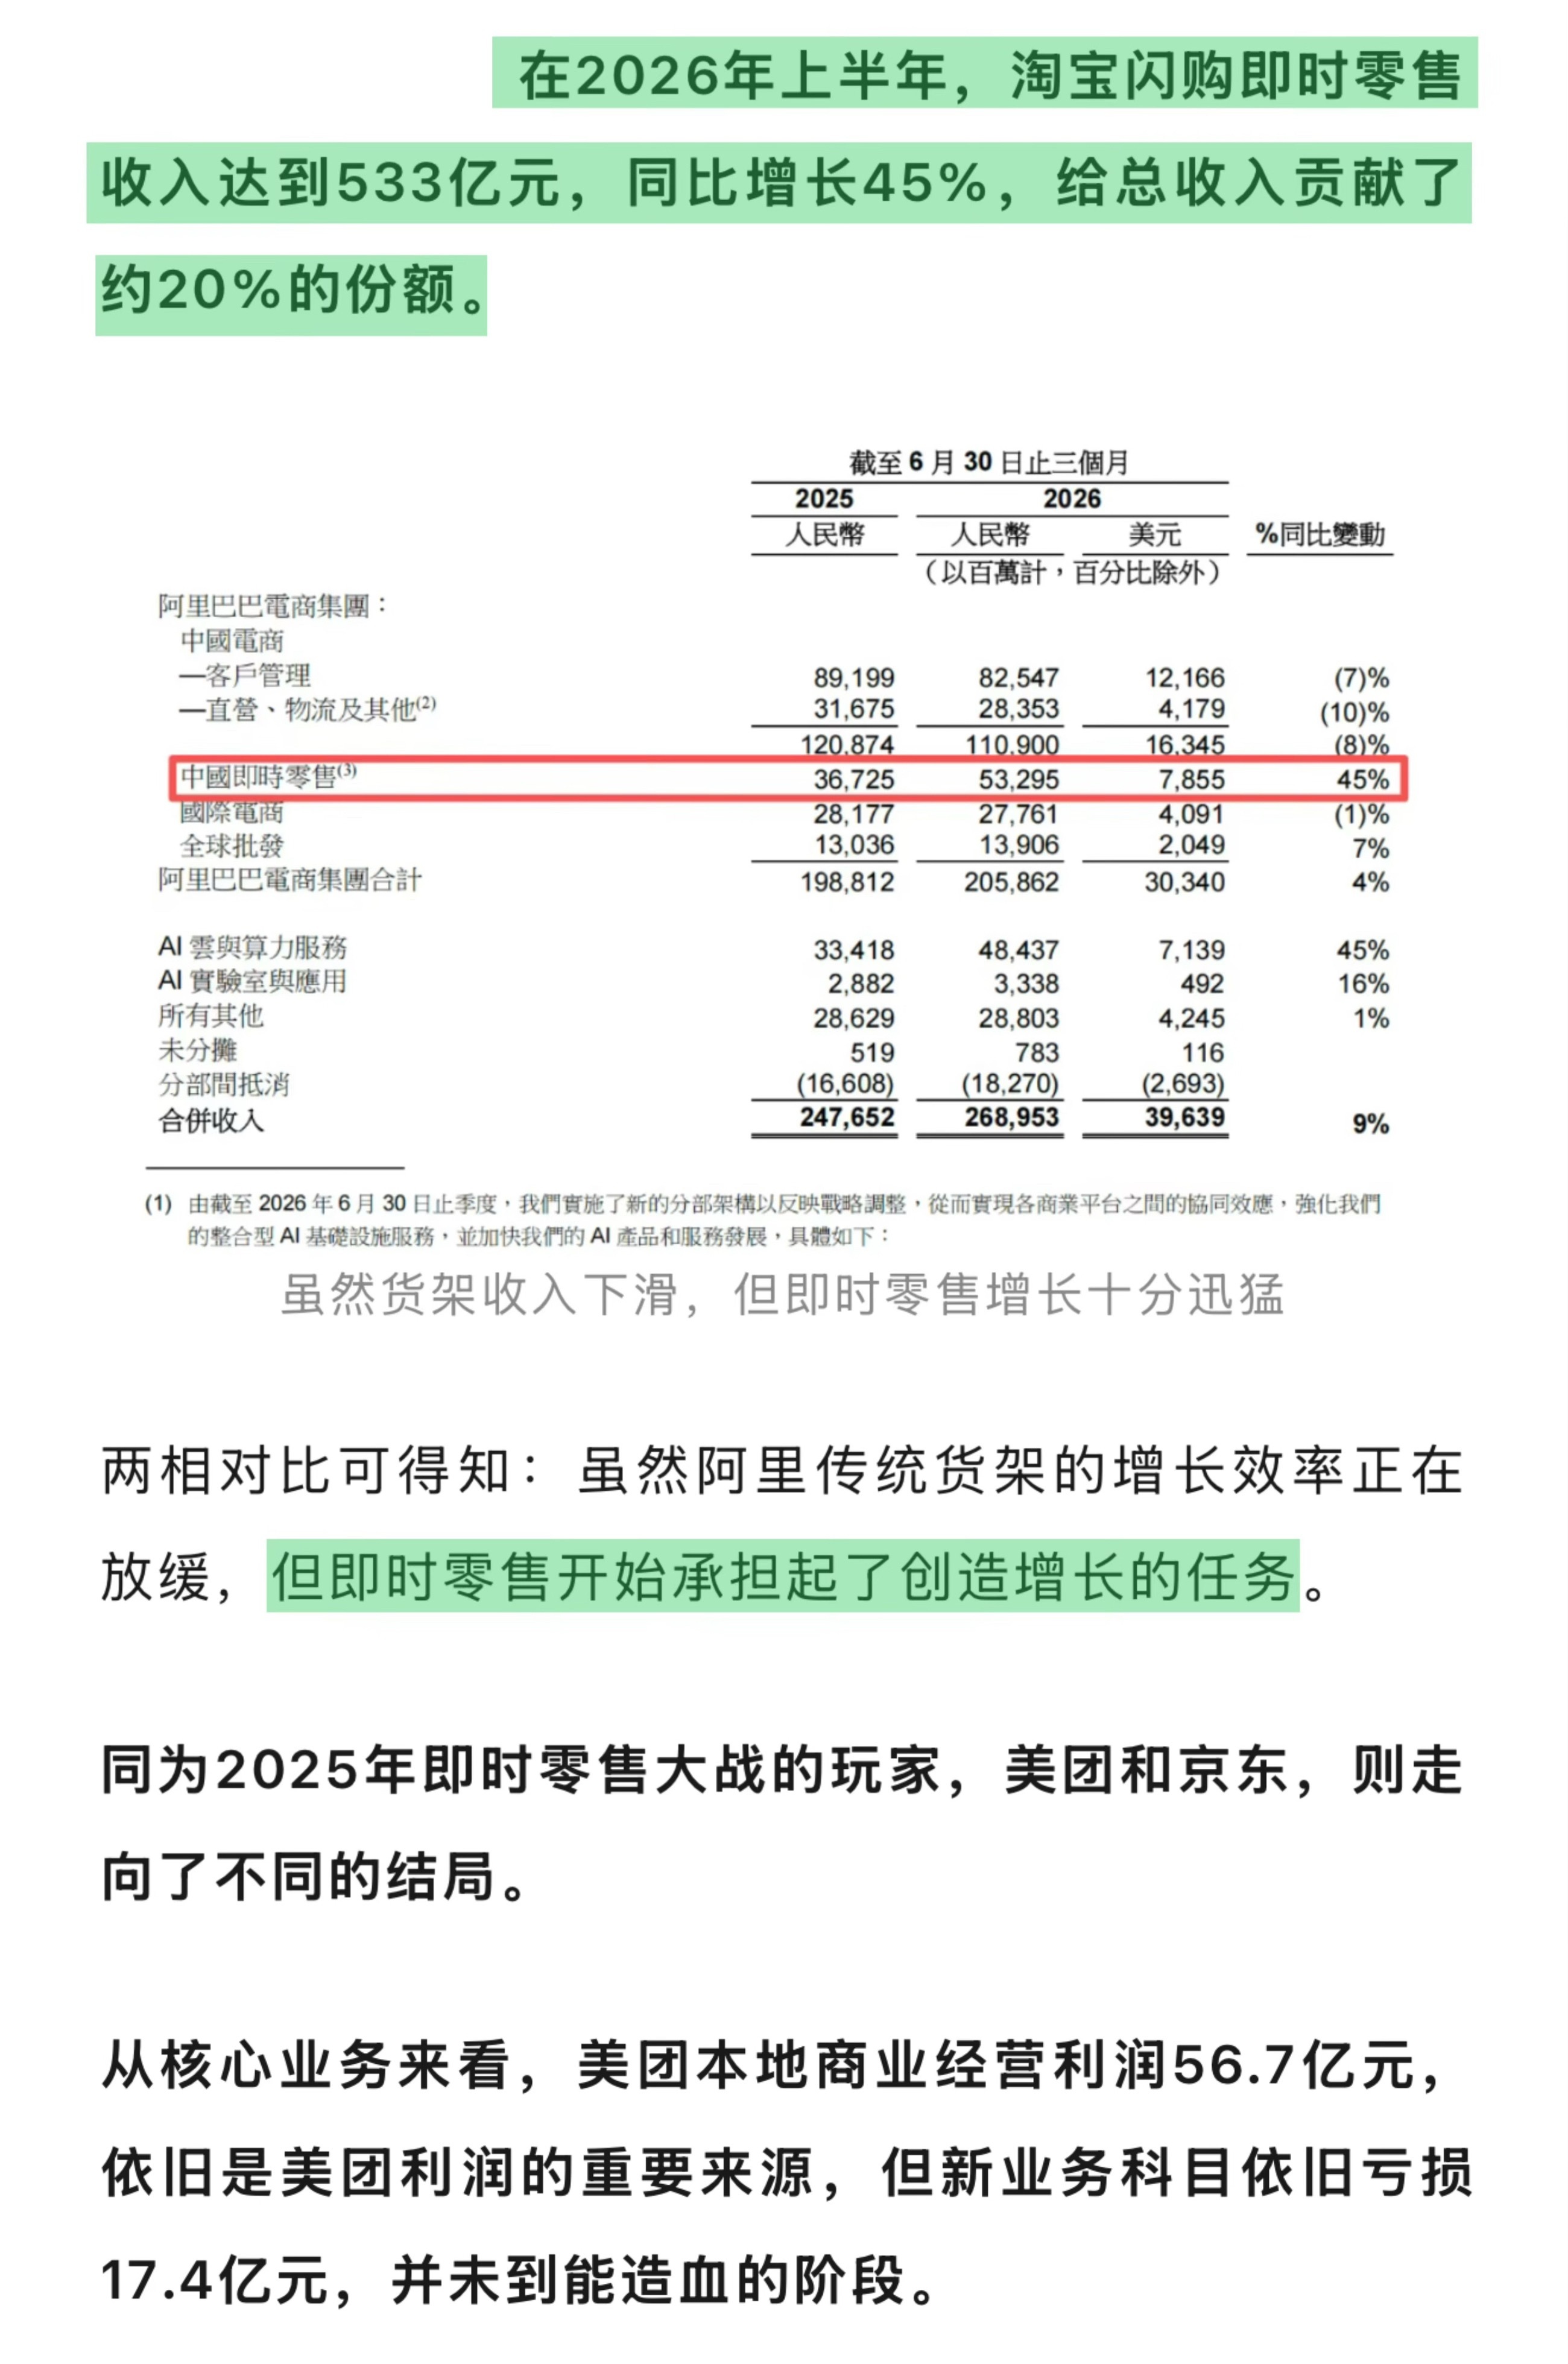
嚯!又一财报亮眼数据!淘宝闪购为全集团贡献出五分之一的收入!阿里巴巴中期财报

嚯!又一财报亮眼数据!淘宝闪购为全集团贡献出五分之一的收入!阿里巴巴中期财报

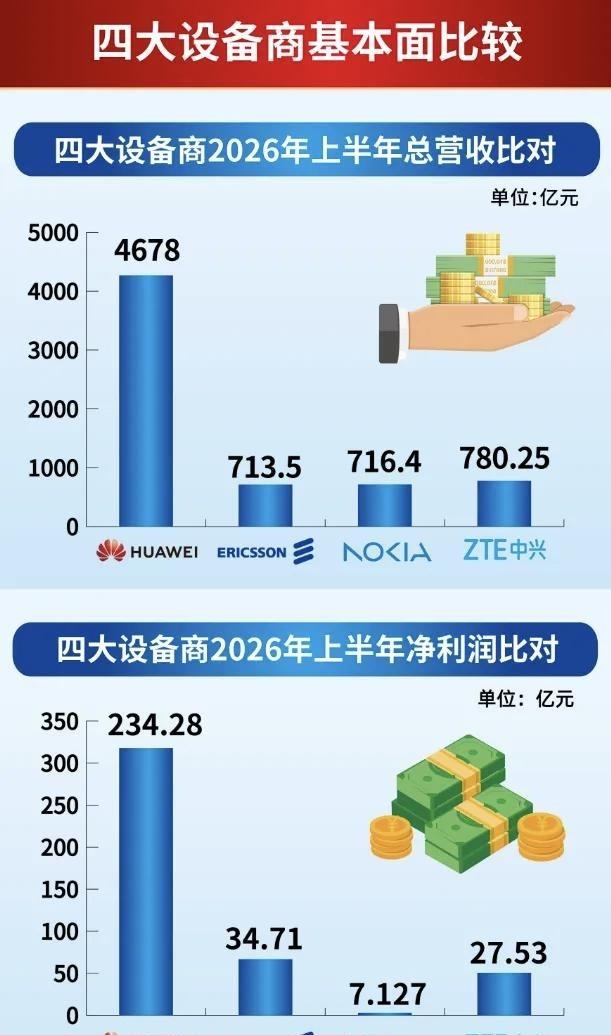
世界四大通信设备商2026上半年业绩对比,华为与中兴虽然营收保持较快增长,但利润

世界四大通信设备商2026上半年业绩对比,华为与中兴虽然营收保持较快增长,但利润

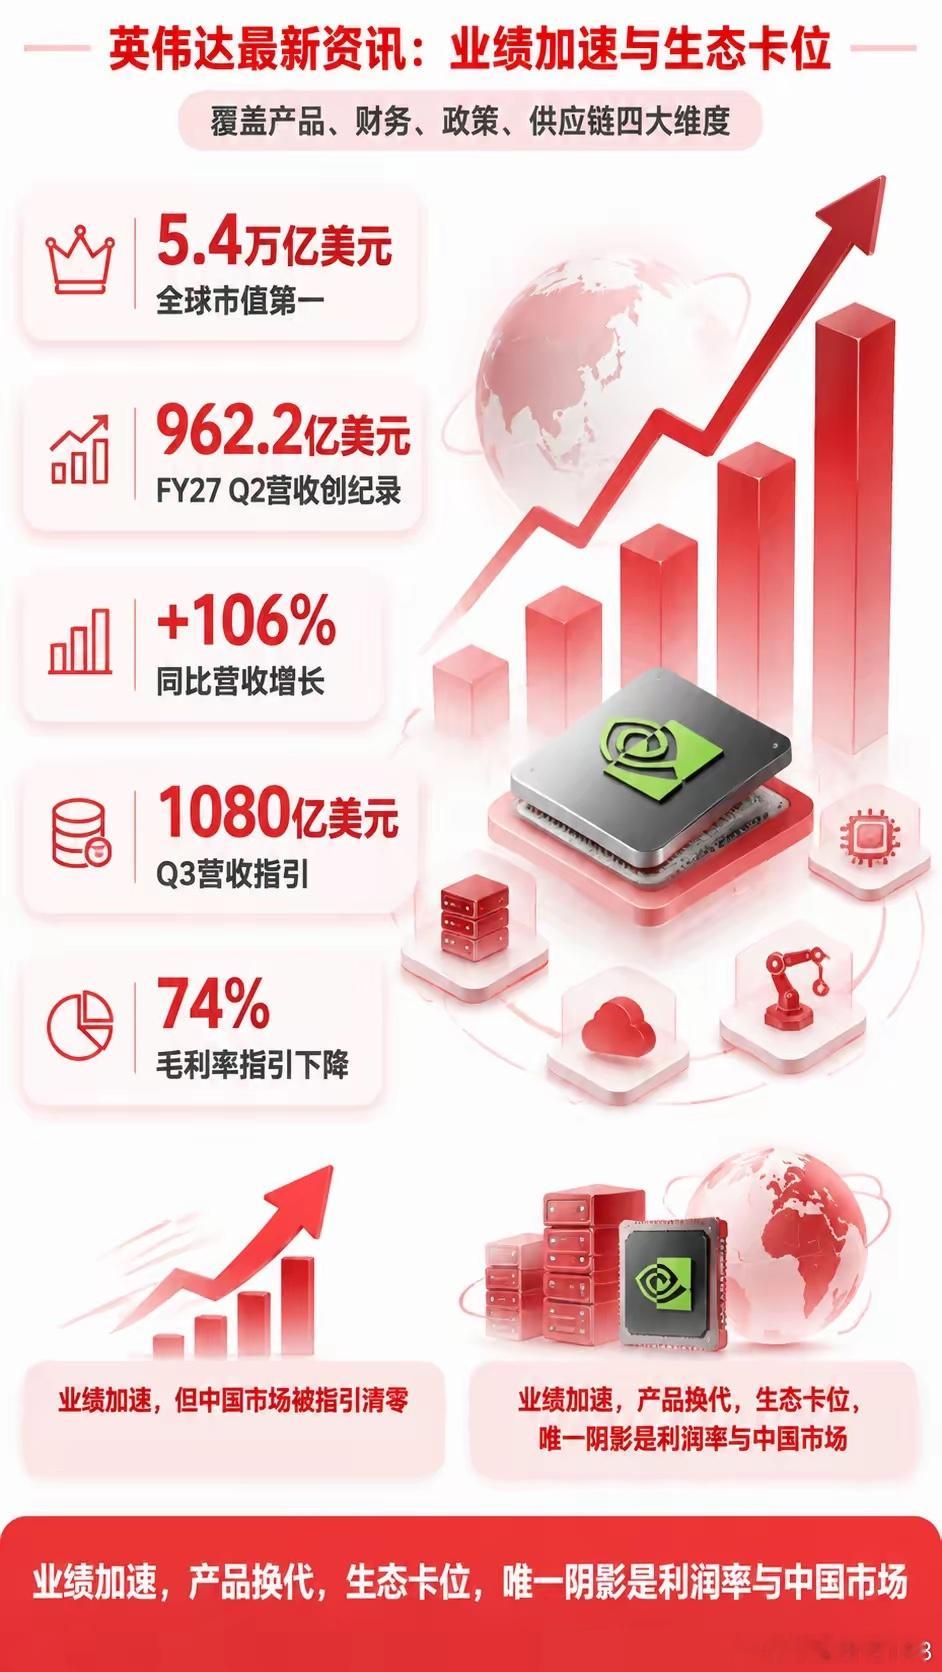
英伟达最新财务表现亮眼,FY27Q2营收达962.2亿美元,同比增长106%;Q3指引为1080亿美

英伟达最新财务表现亮眼,FY27Q2营收达962.2亿美元,同比增长106%;Q3指引为1080亿美

英伟达最新财务表现亮眼,FY27Q2营收达962.2亿美元,同比增长106%;Q3指引为1080亿美元,毛利率降至74%。同时,制造与供应承诺从1190亿暴增至2790亿美元,显示对上游的强劲预期。产品方面,VeraRubin全面量产,性能提升显著,每瓦运算量提升30倍,Token成本降35倍。此外,RubinUltraHBM降配,成本​英伟达最新财务表现亮眼,FY27Q2营收达962.2亿美元,同比增长106%;Q3指引为1080亿美元,毛利率降至74%。同时,制造与供应承诺从1190亿暴增至2790亿美元,显示对上游的强劲预期。产品方面,VeraRubin全面量产,性能提升显著,每瓦运算量提升30倍,Token成本降35倍。此外,RubinUltraHBM降配,成本降低50%,转向纵向扩展网络,光模块/CPO需求被结构性放大。政策上,英伟达129亿美元收购HuggingFace,旨在对冲大客户自研芯片趋势,确保开源模型分发层优势。中国市场方面,Blackwell全系禁售,H200面临许可与关税挑战,H20可售但需抽成,RTX5090D暂停销售。英伟达在中国AI芯片份额已从95%跌至50%,面临政策风险。中国市场归零对国产算力租赁商构成机会。
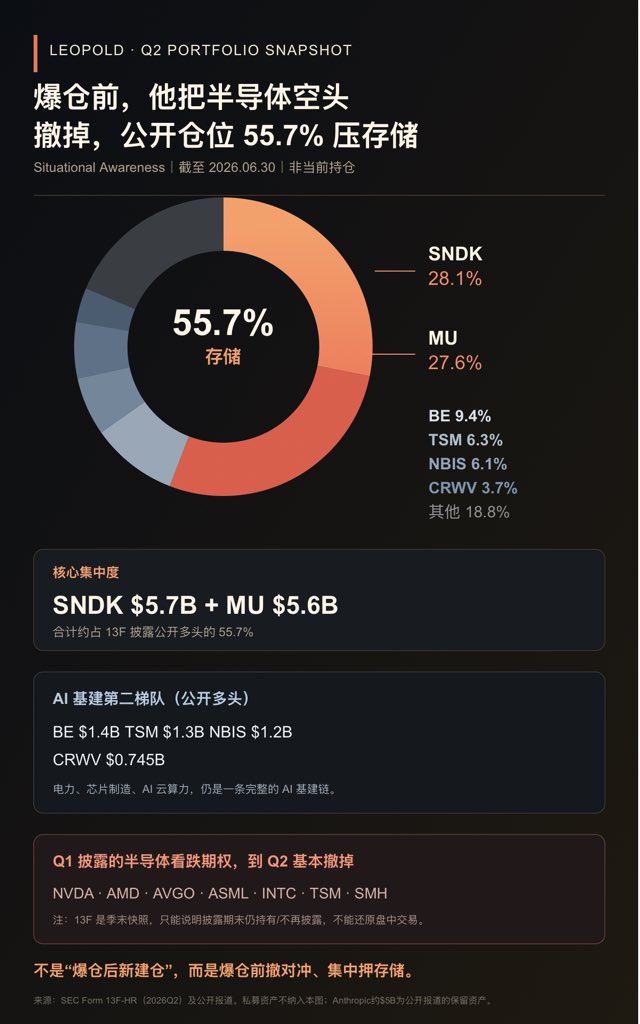
Leopold这份13F,信息量其实很大。上季度还拿着NVDA、AMD、AVGO那一堆半导体空单。这

Leopold这份13F,信息量其实很大。上季度还拿着NVDA、AMD、AVGO那一堆半导体空单。这

Leopold这份13F,信息量其实很大。上季度还拿着NVDA、AMD、AVGO那一堆半导体空单。这季度,基本都撤了。钱往迪子28.1%,MU27.6%去了。半个公开组合,全压存储。剩下也没跑:BE、TSM、NBIS、CRWV。电力、晶圆厂、云算力,还是那条AI基建链。他开始硬压AI最缺的存储和基建。你敢不敢跟?但这仓位也确实太狠,小心脏受不了啊。注意:这是6月底、爆仓前的13F,不是他现在重新建的新仓。
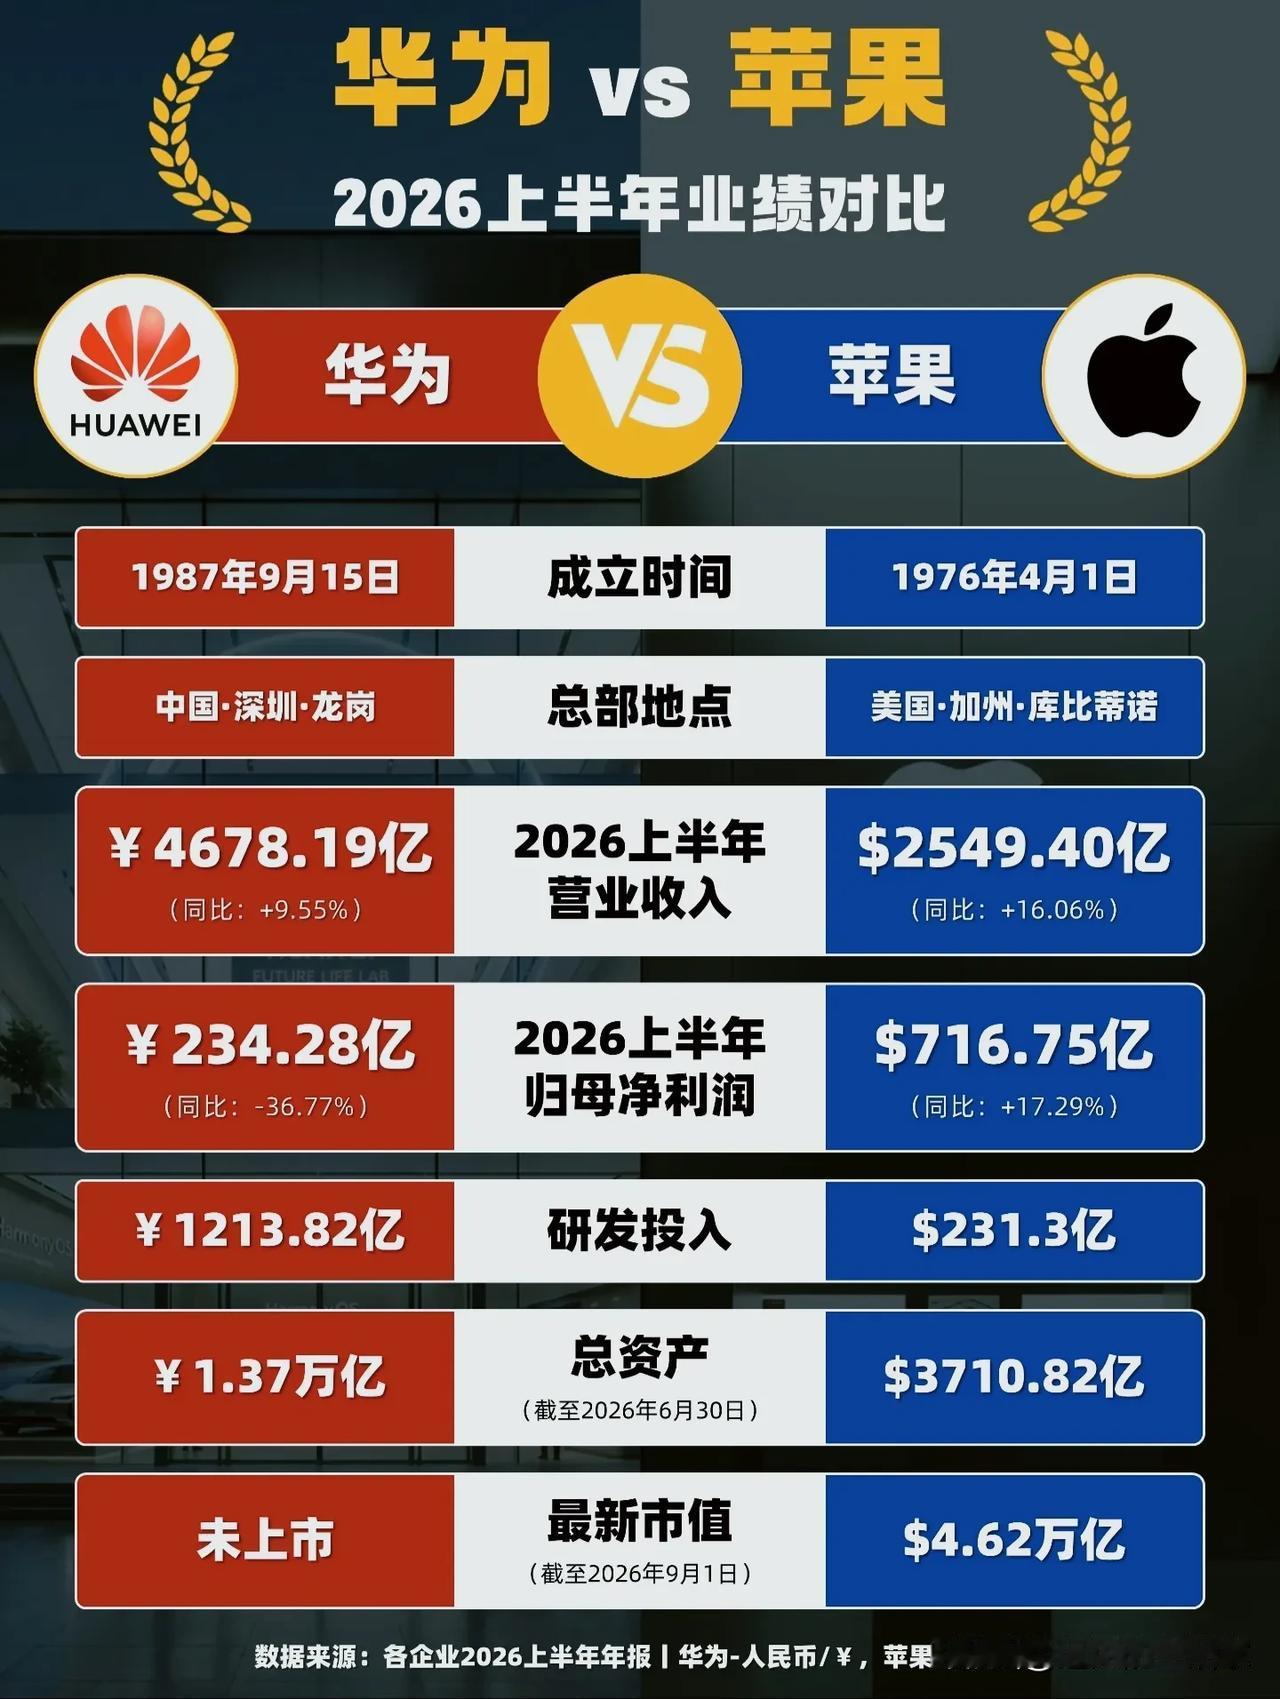
2026上半年华为VS苹果完整数据对比,两份财报读出完全不一样的发展节奏!一

2026上半年华为VS苹果完整数据对比,两份财报读出完全不一样的发展节奏!一

净利润下滑12%却不跌!拼多多财报藏着电商下半场的底层逻辑净利润同比下滑12%

净利润下滑12%却不跌!拼多多财报藏着电商下半场的底层逻辑净利润同比下滑12%

净利润下滑12%却不跌!拼多多财报藏着电商下半场的底层逻辑净利润同比下滑12%,放在绝大多数互联网公司身上,都是足以引发市场震荡的利空。但拼多多在8月24日披露2026年二季度财报后,资本市场反应却异常平静,甚至偏向乐观。市场之所以不恐慌,核心是看懂了财报背后的资金流向:利润看似缩水,实则是企业主动战略性投入,钱全部用在了长期价值建设上。本季度拼多多Non-GAAP研发投入达43亿元,同比大幅增长40%;平台落地超150项治理优化举措;雄安新区专项业务板块全职员工规模已突破4000人。短期利润被稀释,但企业的技术底盘、生态秩序、产业布局都在持续夯实。当下的拼多多,正在主动给短期利润“做减法”,把经营弹药持续倾斜至技术研发、平台生态治理、商家扶持、农业标准化、产业带智能化改造、全球化布局等核心长线赛道。电商行业早已告别粗放的流量价格战时代。早期平台竞争靠砸钱引流、低价冲量,拼的是短期规模;而行业下半场,真正的核心比拼,是供应链深度、产业生态韧性、技术壁垒与合规稳定性。谁能深耕供应链、优化平台营商环境、兼顾商家与用户双向体验,谁才能站稳长期赛道。过去很长一段时间,市场早已习惯拼多多季度高增长、高利润的亮眼成绩单。但这一季度,管理层主动选择“降速提质”,将当期经营利润,大规模投入到短期无直接回报、但必须补齐的技术短板、生态短板和产业短板中。这更像是一场主动的战略迭代:主动削减报表利润泡沫,换取未来数年的行业护城河。百余项平台治理举措落地,能够持续优化商家经营环境、提升用户消费信任感,修复平台生态口碑。这笔投入短期难以量化收益,但长期来看,是平台稳健发展的必经之路,战略方向清晰且正确。雄安布局更是一步极具前瞻性的稳底盘棋局。拼多多在雄安设立专项公司、搭建产业数据与制造服务中心,4000人规模的专业团队,成为其数字化产业服务的重要后方基地。这既是紧跟国家数字产业政策导向的顺势布局,也为企业筑牢了稳定、合规、可持续的产业运营大后方。叠加持续高增的研发投入,企业重点攻坚算法优化、供应链数字化、农业科技、跨境技术支撑等核心领域。电商下半场的胜负手,从来不是前台的低价营销,而是后台的技术能力、供应链壁垒和生态治理水平。主动降速、主动让利、主动投入,看似节奏放缓,实则根基越扎越稳。资本市场的平静,本质是认可拼多多“牺牲短期利润、换取长期壁垒”的战略逻辑。但商业市场从不偏爱惯性成长,战略换挡必然伴随阵痛。转型需要漫长的落地周期,资本市场的耐心也始终有限。拼多多能否顺利完成新旧动能衔接,让当下的高额投入转化为持续的技术优势、供应链优势和生态优势,还需要后续季度数据持续验证。短期利润下滑只是表象,长期价值深耕才是核心。这家电商巨头的战略转型之路,值得持续跟踪观察。免责声明:本文仅为财报复盘与行业分析,不构成任何投资建议。股市有风险,投资需谨慎。
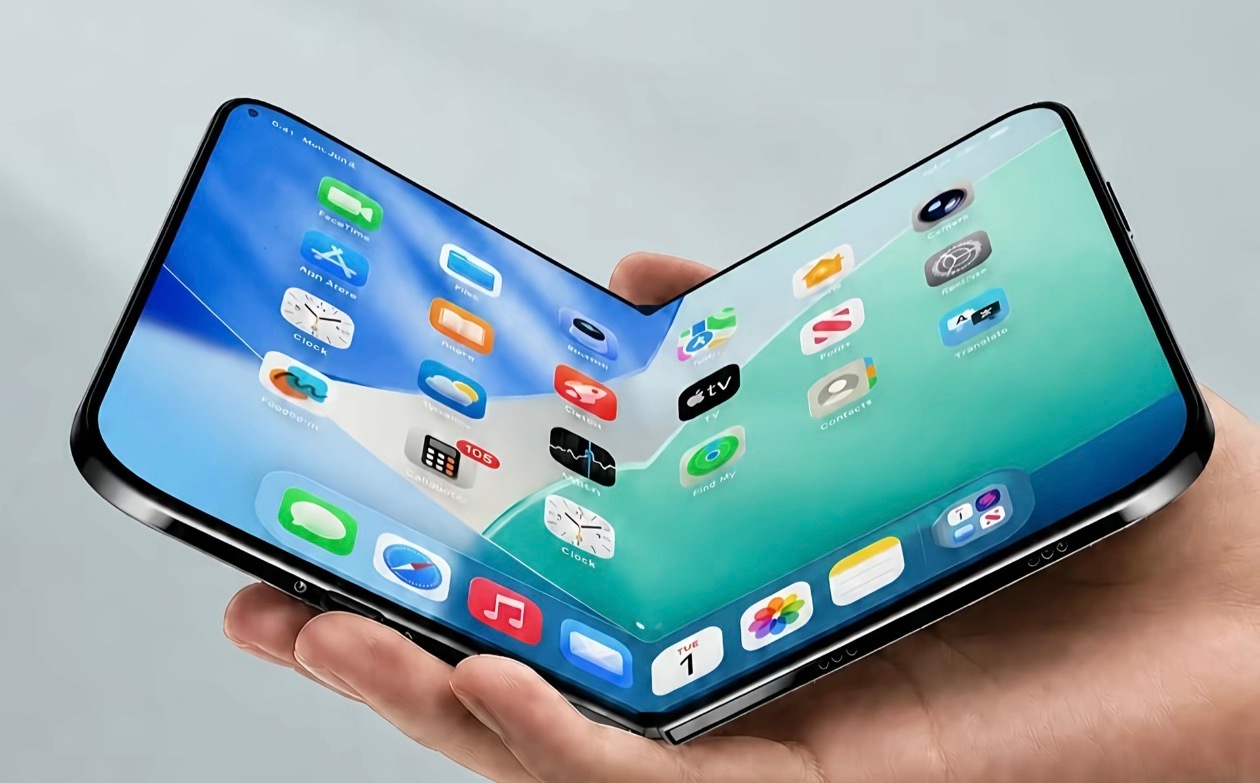
iPhoneUltra黄牛溢价据说溢价肯定要超5000,可能第三季度货量也就是一

iPhoneUltra黄牛溢价据说溢价肯定要超5000,可能第三季度货量也就是一

iPhoneUltra黄牛溢价据说溢价肯定要超5000,可能第三季度货量也就是一百万台,iPhone17PM换了个外观,火的一塌糊涂,感觉这次的iPhoneUltra销量肯定比17PM还火。​​​
增长的尽头是破产。说这话的是Fireworks的CEO,把它当座右铭的,

增长的尽头是破产。说这话的是Fireworks的CEO,把它当座右铭的,

增长的尽头是破产。说这话的是Fireworks的CEO,把它当座右铭的,是一批正在苦熬的应用公司。Kuse的创始人吴显昆就是其中一位。年初他的产品每天新增上万用户,搁在旧时代,这是投资人排队送钱的节奏。可他干了件反常识的事,拼命压低增长。为什么?亏不起。每来一个新用户,就送几美元的试用额度,人一多,付给模型和云厂商的推理费就水涨船高。用户转化成付费,成本结构照样难看。团队反反复复改定价,才把毛利勉强调到微正。你看,时代真变了。过去软件创业的黄金剧本,找到需求、拿下用户、做出收入,然后躺着扩张。如今这套剧本第一页就写着四个字:此路不通。数据摆在那儿,越看越心凉。Stripe统计过头部100家AI公司,年化收入做到100万美元,中位数只要11.5个月,比2018年的SaaS公司还快。快是快了,钱呢?老牌风投Bessemer研究了20家高速增长的AI公司,平均毛利约25%。传统云软件成熟期是多少?70%左右。更惨的还在后面。Perplexity2024年对外讲毛利率约60%,后来被扒出来,约3300万美元花在免费用户身上的算力成本记进了研发费用,挪回营业成本,毛利率直接转负。Cursor呢,截至2026年1月的季度,毛利率负23%,算上免费用户的推理成本,负31%。办公类Agent产品里,增长期毛利低到负200%的都有。难怪那位接触过上百家AI公司的业内人士,今年7月聊起这个行业,第一句话就是,死透了。毛利低还只是慢性病,真正要命的有两刀。一刀来自模型的进化速度。做代码搜索的张佳圆体会最深。2023年11月他上线Devv,半年赚了数十万美元,规划好的路线是先做搜索,再做生成,最后进自动化,慢慢走三五年。结果2024年6月Claude3.5Sonnet一出,2025年2月ClaudeCode再补一脚,市场直接跳过中间阶段。他原以为能吃一两年的窗口,半年就没了。EpochAI估算过,2024年4月之后,前沿模型能力提升速度接近翻倍。你刚挖好一条护城河,上游一场发布会,河给你填平了,顺便在你坟头盖了楼。另一刀更扎心,卖你模型的人,亲自下场抢你的用户。Cursor验证了AI编程的需求,Anthropic转头推出ClaudeCode;跟Figma合作着,高管退出董事会,顺手发布ClaudeDesign。模型公司能提前看到下一代能力,还能从海量API调用里瞧出哪个场景最热。创业公司花钱验证完需求,等于替上游做了免费的市场调研。国内也一样,腾讯、阿里、字节集体杀进办公Agent,3月到6月这个赛道流量涨了2倍,三分之二流进了大厂的3款产品。Workbuddy光免费积分,每月就得烧2500万元。这种仗,创业公司拿什么打?写到这儿,聊几句我的看法。其一,ARR这个指标,算是被玩坏了。有人把一个月的年费乘以12,有人拿全年最高一天收入乘以365。吴显昆自己都在反思,大家是把GMV当ARR说,本质上都在卖token。一个分销商的流水,包装成订阅收入,糊弄谁呢。其二,“躲避大模型”是个温柔的陷阱。为了显得与众不同,把交互做得越来越复杂,需求选得越来越小众,每加一层差异,用户就少一圈。团队以为找到了巨头看不上的角落,最后发现角落里的确没有巨头,也没有用户。盯着对手不做什么做产品,做出来的是自我安慰。其三,活路确实有人趟出来了。往下游走,不卖工具卖结果,OiiOii给漫画转动画行业做交付,两分钟的东西,工具做值200块,交付出去卖1万。往上游走,自己练模型,杨博麟转向实时交互视频,两三个月拿到21家企业意向。路都没完全走通,但至少比站在原地等着被吞噬强。说到底,这轮AI创业最残酷的地方在于,能力、成本、入口,三张牌全攥在上游手里。应用公司看似拥有自己的产品,其实更像租客,房东随时涨租,随时收房,还可能看你生意好,自己开一家一模一样的。窗户纸糊得再漂亮,房子终究是人家的。
蒂姆·库克担任苹果公司CEO的最后一天,至此,他长达15年的任期落下帷幕,而这也

蒂姆·库克担任苹果公司CEO的最后一天,至此,他长达15年的任期落下帷幕,而这也

蒂姆·库克担任苹果公司CEO的最后一天,至此,他长达15年的任期落下帷幕,而这也成为现代商业史上最为成功的CEO任期之一。2011年,库克从史蒂夫·乔布斯手中接过苹果CEO一职时,苹果的市值约为3500亿美元。如今,他卸任CEO之际,苹果的市值已经达到数万亿美元,年营收接近当年的4倍,全球正在使用的苹果活跃设备更是超过25亿台。库克的业绩:iPhone成为全球使用最广泛的产品之一;AppleWatch和AirPods逐渐发展成为规模庞大的产品品类;服务业务成长为一个年营收超过1000亿美元的庞大业务。同时,苹果还将AppleSilicon芯片等关键技术掌握在自己手中,实现了重要的核心技术自研。明天,长期负责苹果硬件业务的约翰·特努斯(JohnTernus)将接任CEO,而库克则会留在苹果,担任执行董事长。库克正式卸任苹果CEO
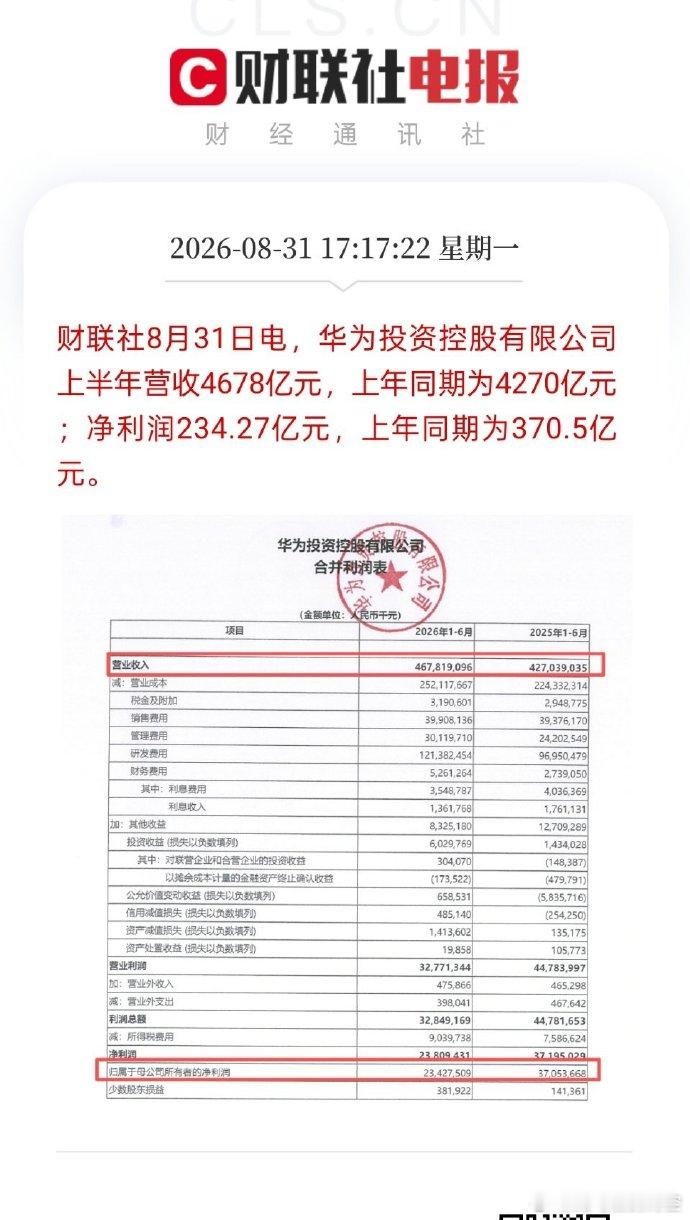
华为上半年营收4678亿元一份反差感十足的半年成绩单。营收接近4700亿实

华为上半年营收4678亿元一份反差感十足的半年成绩单。营收接近4700亿实

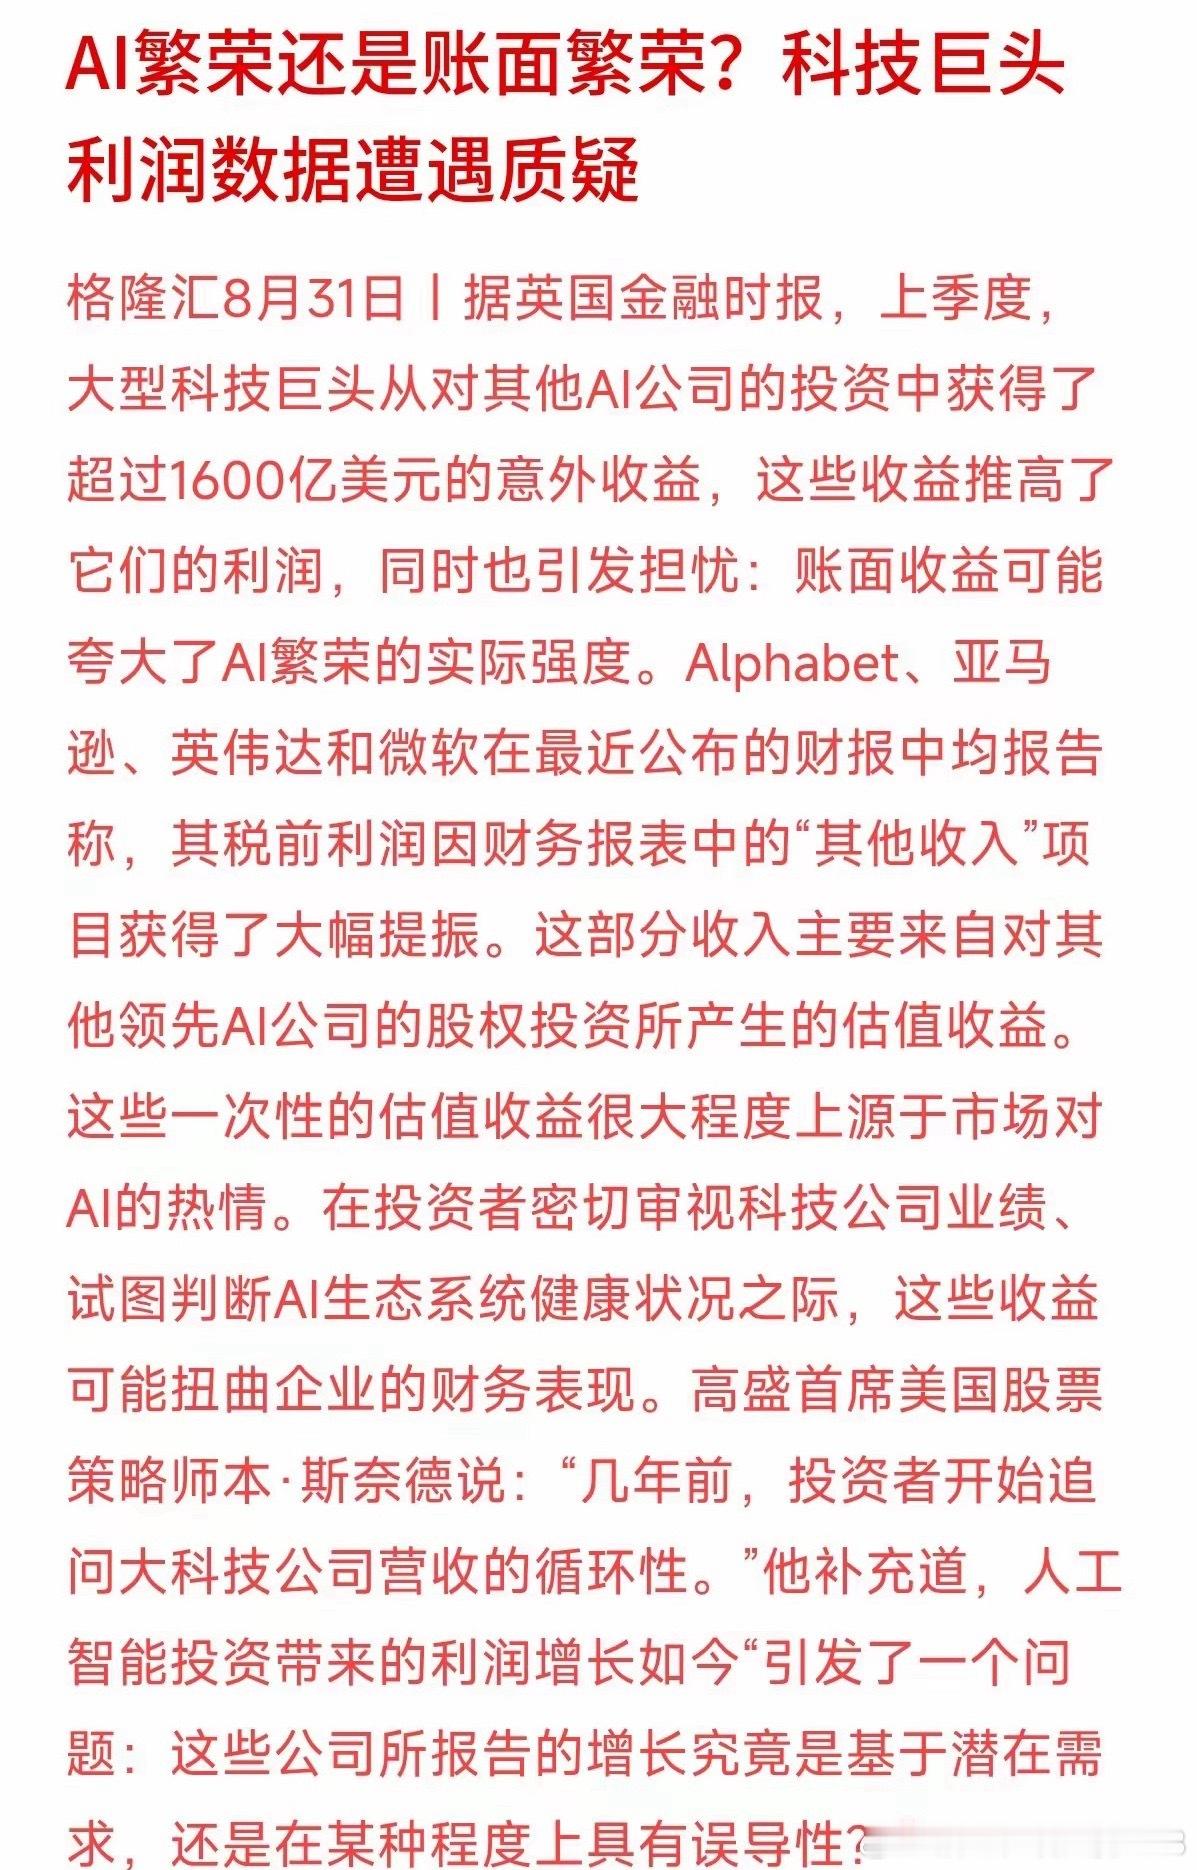
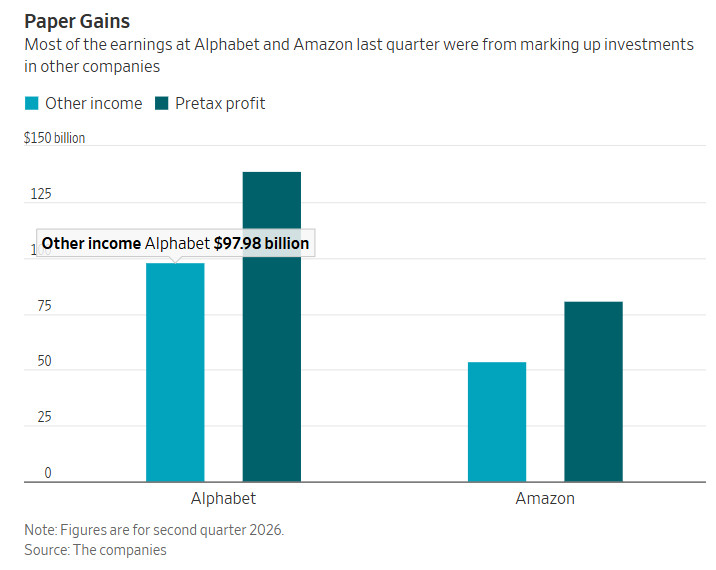
不少科技巨头财报亮眼,里面居然藏着上千亿美元的账面浮盈。英伟达、微软等企业最新财

不少科技巨头财报亮眼,里面居然藏着上千亿美元的账面浮盈。英伟达、微软等企业最新财

不少科技巨头财报亮眼,里面居然藏着上千亿美元的账面浮盈。英伟达、微软等企业最新财报利润大幅增长,其中相当一部分来自“其他收入”。本质就是他们投资的AI初创企业估值抬升,从而在账面确认大额收益。但这部分并不是卖产品得来的真实现金流,也没办法直接变现。华尔街对此已经产生担忧,依靠被投企业估值上涨来增厚利润,容易造成AI行业整体盈利十分火爆的错觉。这也给我们看财报选股提了个醒:不能只盯着净利润总数字,要区分清楚,哪些是主业带来的实实在在收益,哪些只是账面的纸上富贵。

从阿里巴巴的第二季度财报来看,阿里去年投了1000亿搞淘宝闪购这个策略,基本

从阿里巴巴的第二季度财报来看,阿里去年投了1000亿搞淘宝闪购这个策略,基本上是完全失败了。阿里预想的外卖跟闪购强大的协同效应,被证明没啥意义。阿里最核心的其实就是电商,电商最核心的指标叫做CMR(客户管理收入),也就是商家付给阿里的平台费和佣金。这是淘天和阿里电商最主要的利润来源,也是阿里巴巴最核心的现金流。在投资人看来,这个指标是衡量淘天有没有稳住、有没有抵抗住美团和拼多多进攻的最重要第一指标,没有之一。但是我们看到,2026年Q1第一季度该数据同比仅增长1%,而第二季度同比直接下降了7%。阿里做闪购,看上去是向美团进攻,实际上是为了防守。这一年真没少花钱,花了1500亿,本质都是为了守住淘天的CMR不被美团冲击,这根本不是什么零售的第二曲线,而是真正花1500亿买来的一个大教训。只要CMR的数据守得住,阿里就不会败,但现在从第二季度来看,CMR并没有守住。CMR没守住,对阿里来说绝对不是一个好消息。在用户侧和流量侧节节败退的情况下,阿里一直不停地用各种花样和话术来包装财报、转换指标,但本质上能从电商里拿到的利润是下降的,所以它才会又去增发800亿的股份。
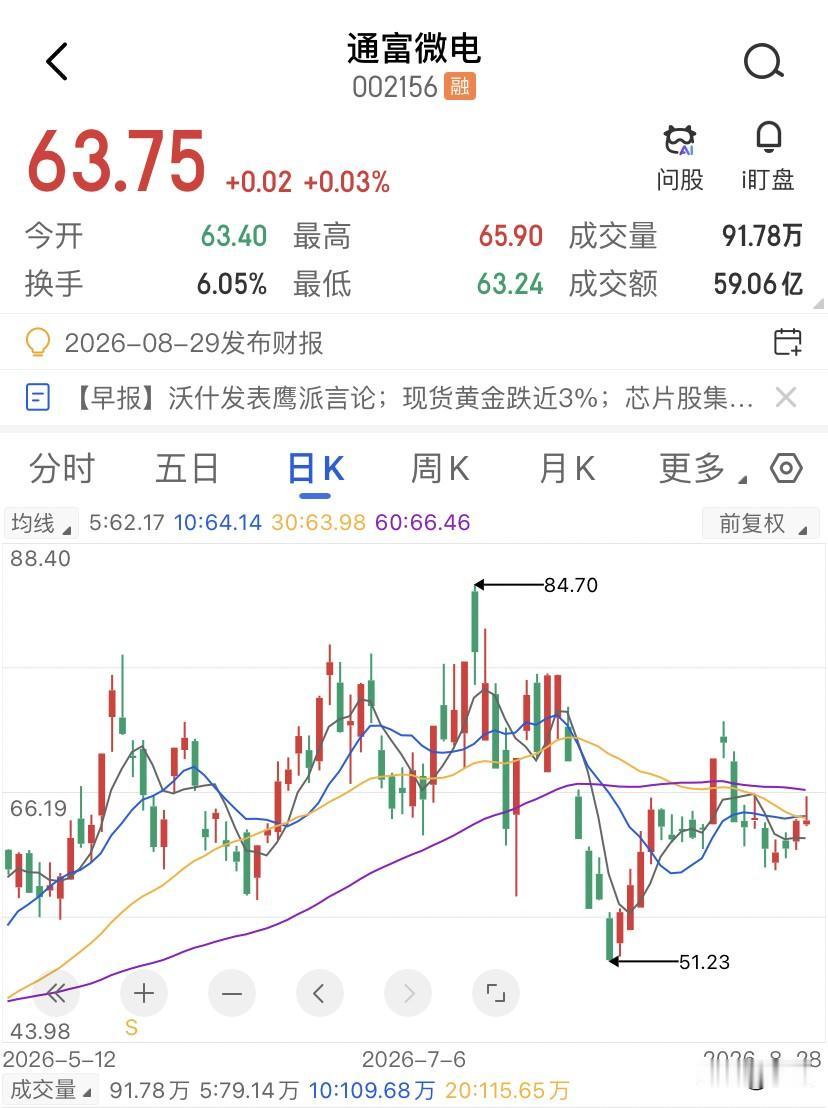
通富微电的真正价值不在财报里,而在AMD不敢说出口的那张底牌上。同样是做封测,长

通富微电的真正价值不在财报里,而在AMD不敢说出口的那张底牌上。同样是做封测,长

2026年第一季度,宇树科技营收4.23亿元,同比增幅从上年同期的332.64%骤降至68.49%。

2026年第一季度,宇树科技营收4.23亿元,同比增幅从上年同期的332.64%骤降至68.49%。扣非净利润4025.36万元,较上年同期的8483.65万元下滑52.55%。价格战已经打响——R1起售价从3.99万元下调至2.99万元,松延动力更是将双足机器人拉至9998元。当"造得多"的逻辑开始吞噬利润,规模本身还是正义吗​2026年第一季度,宇树科技营收4.23亿元,同比增幅从上年同期的332.64%骤降至68.49%。扣非净利润4025.36万元,较上年同期的8483.65万元下滑52.55%。价格战已经打响——R1起售价从3.99万元下调至2.99万元,松延动力更是将双足机器人拉至9998元。当"造得多"的逻辑开始吞噬利润,规模本身还是正义吗?A路径的辩护者会说这是市场出清的必经阶段,活下来的企业将获得垄断地位。但如果活下去的代价是每台机器人只卖一万块,这个行业还能吸引顶尖人才吗?当地方政府用百亿产业基金招商引资时,纳税人的钱正在为一种可能失败的技术路线买单。如果人形机器人最终无法泛化到家庭场景,永远只是工厂里的专用工具,那么这些产能将成为巨大的沉没成本。而成本的社会化,意味着每一个公民都在被动地为可能失败的赌局支付筹码。科技疯汇人工智能机器人
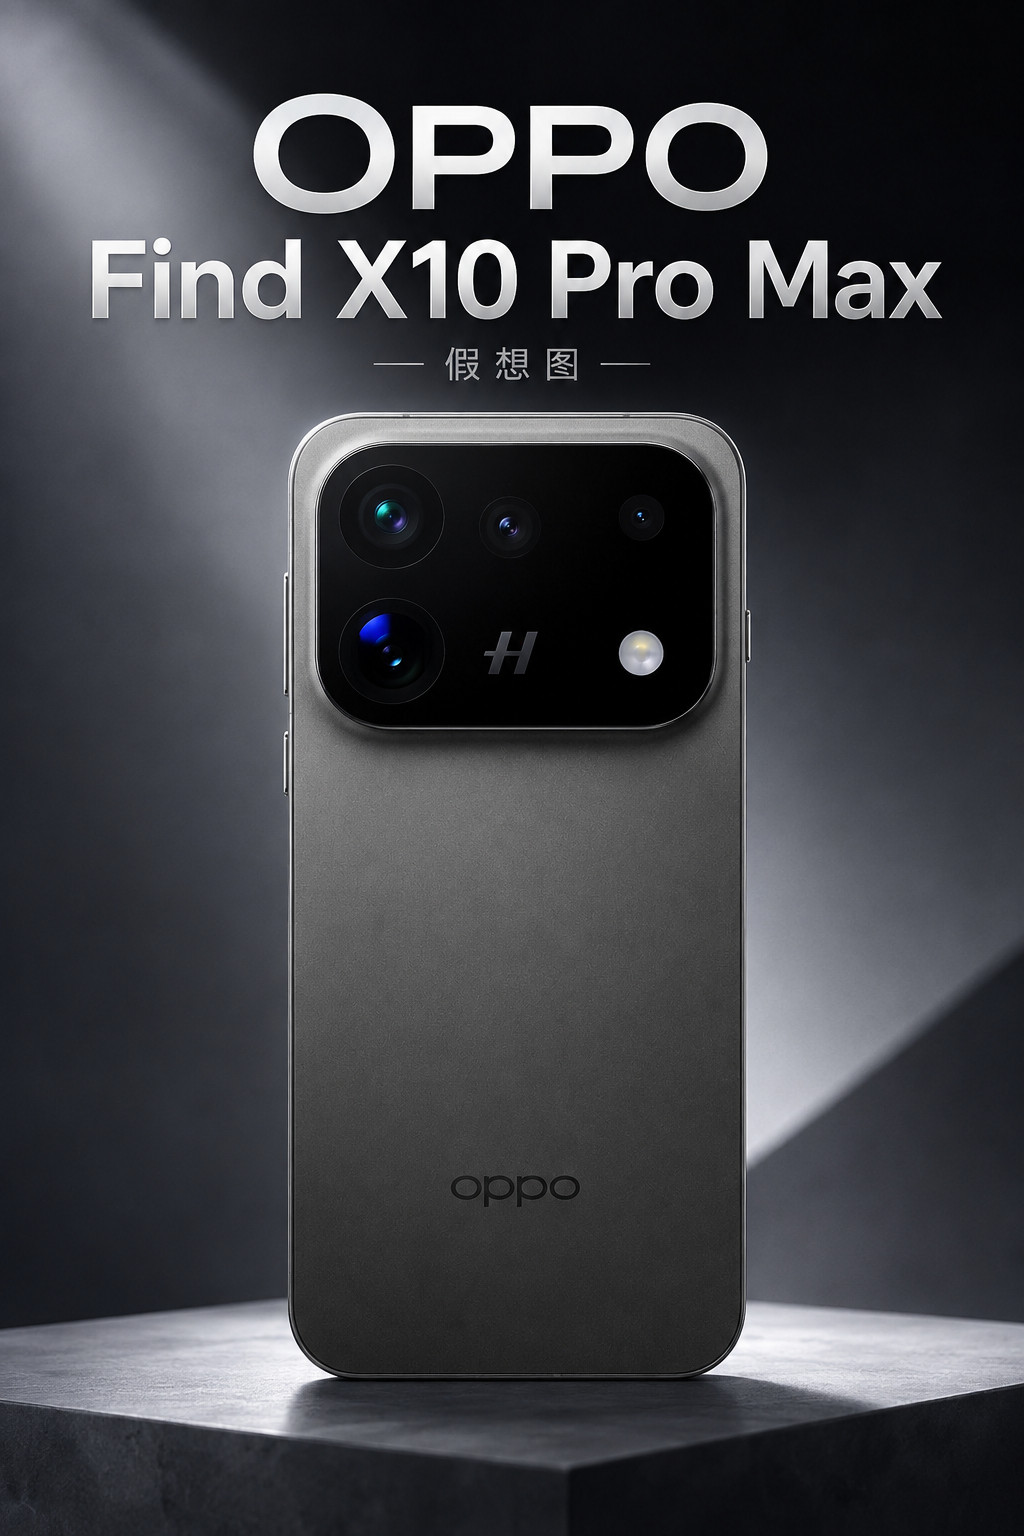
FindX10ProMax影像规格已经敲定,直接上三2亿全大底。主摄、长焦

FindX10ProMax影像规格已经敲定,直接上三2亿全大底。主摄、长焦

FindX10ProMax影像规格已经敲定,直接上三2亿全大底。主摄、长焦、超广角三颗镜头全部给到2亿像素,主摄还搭载DeepPix传感器搭配ProXDR技术,照片视频能力双双拉满。不再只堆单颗主摄,整套影像硬件直接拉到新高度,就等9月发布会看实际成像表现,你们期待这套方案吗?​​​
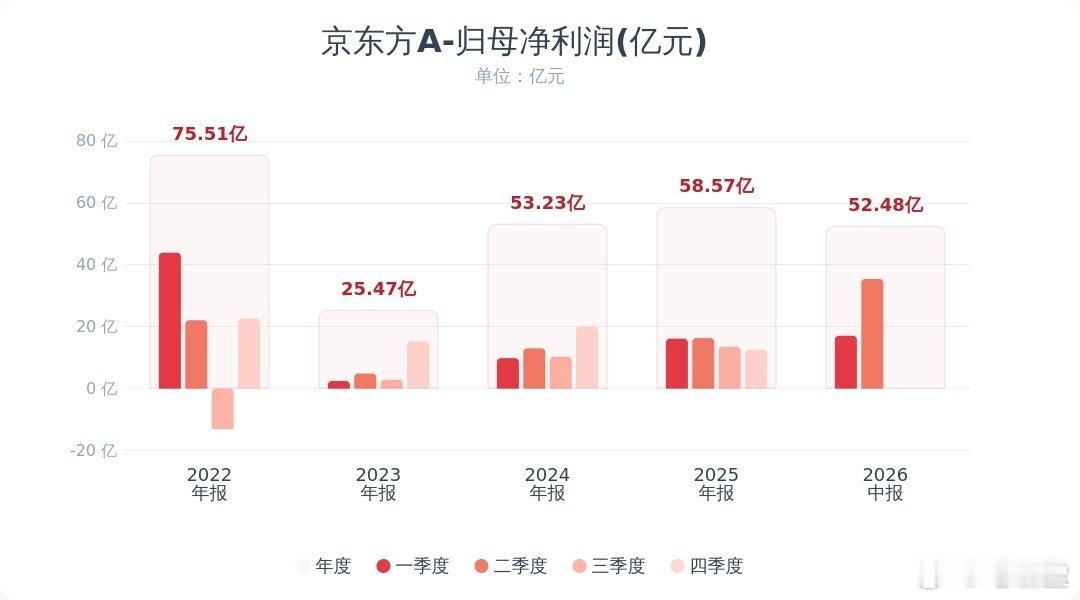
长鑫科技净利润同一天,两份半年报,两个时代。京东方半年报:营收1031亿,增1.

长鑫科技净利润同一天,两份半年报,两个时代。京东方半年报:营收1031亿,增1.

长鑫科技净利润同一天,两份半年报,两个时代。京东方半年报:营收1031亿,增1.83%;净利52.48亿,增61.62%。扣非30亿,不分红。长鑫科技半年报:营收1503亿,增873%;净利776亿,扭亏。Q2净利528亿,环比增113%。毛利率84.84%,市值3.98万亿。上市一个月涨了576%。一个卖面板,一个卖DRAM。一个营收千亿只赚52亿,一个营收千五赚776亿。同样叫“周期”,面板赚的是辛苦钱,DRAM赚的是印钞钱。京东方52亿是周期的礼物,长鑫776亿是周期的盛宴——礼物能收多久,盛宴能撑多久,是两回事。京东方半年报长鑫科技半年报面板周期DRAM周期毛启盈AI圈
vivoX500ProMax屏幕拉满!首发京东方Q112K蔡司大师屏

vivoX500ProMax屏幕拉满!首发京东方Q112K蔡司大师屏

康佳去年巨亏126亿资不抵债TCL创始人李东生曾评价:“康佳的衰落,是错过了整个

康佳去年巨亏126亿资不抵债TCL创始人李东生曾评价:“康佳的衰落,是错过了整个

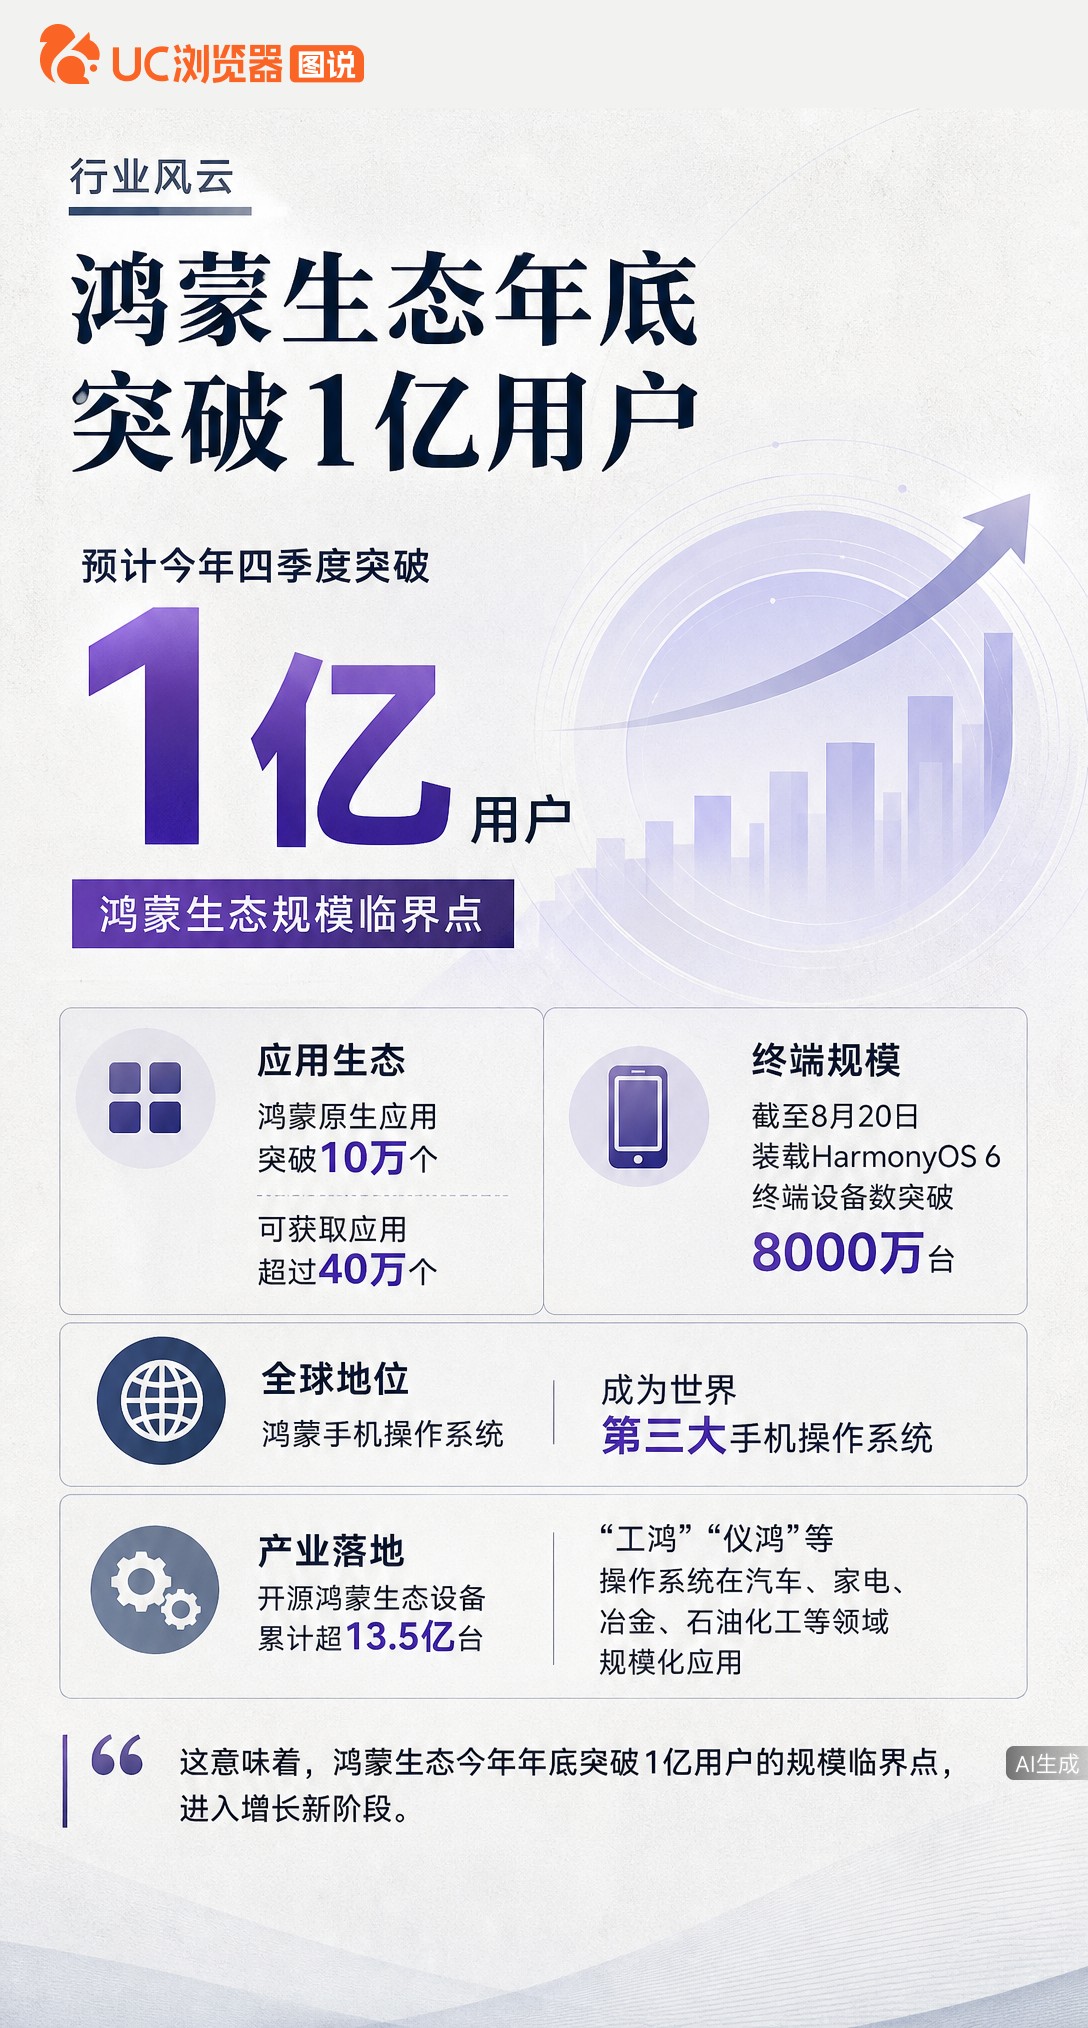
鸿蒙原生应用破10万、设备超8000万台,徐直军预计年底用户破亿。从世界第三到规模临界点,鸿蒙生态正

鸿蒙原生应用破10万、设备超8000万台,徐直军预计年底用户破亿。从世界第三到规模临界点,鸿蒙生态正

鸿蒙原生应用破10万、设备超8000万台,徐直军预计年底用户破亿。从世界第三到规模临界点,鸿蒙生态正进入增长新阶段。
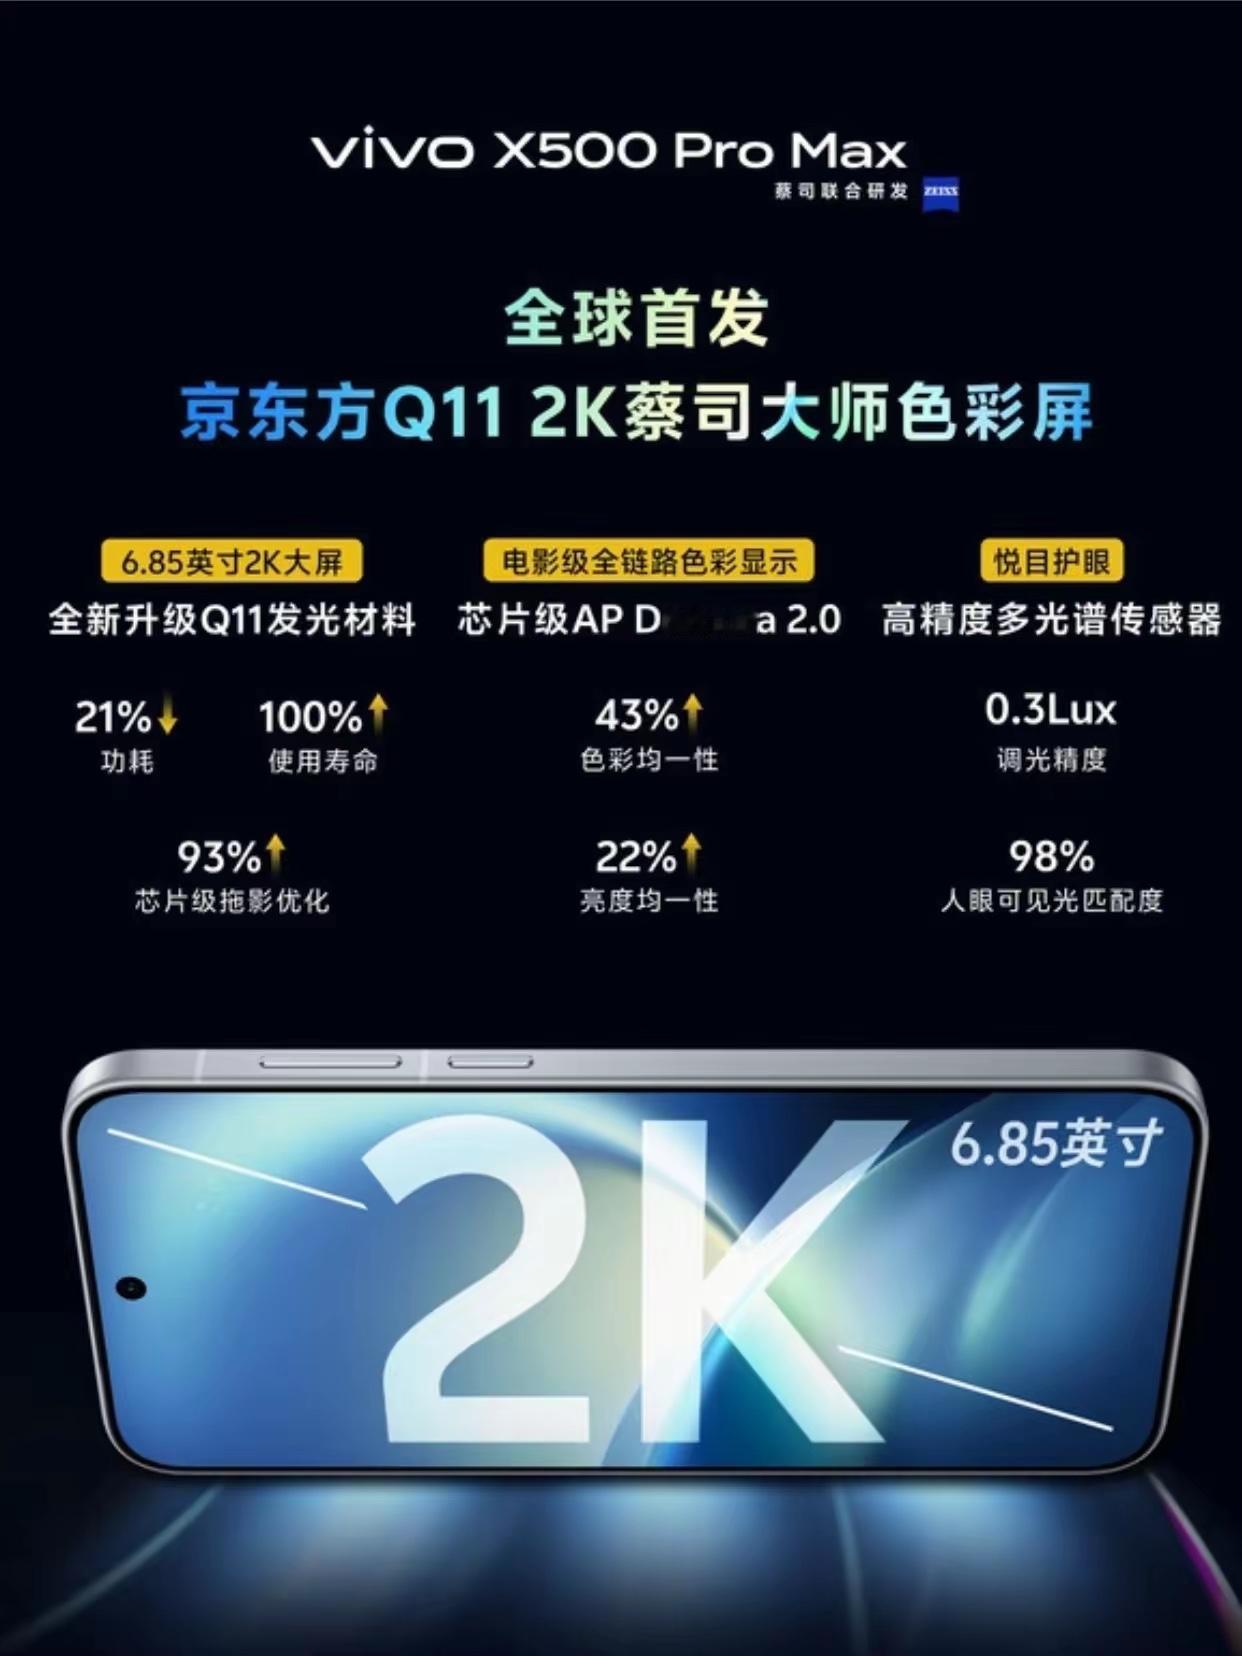
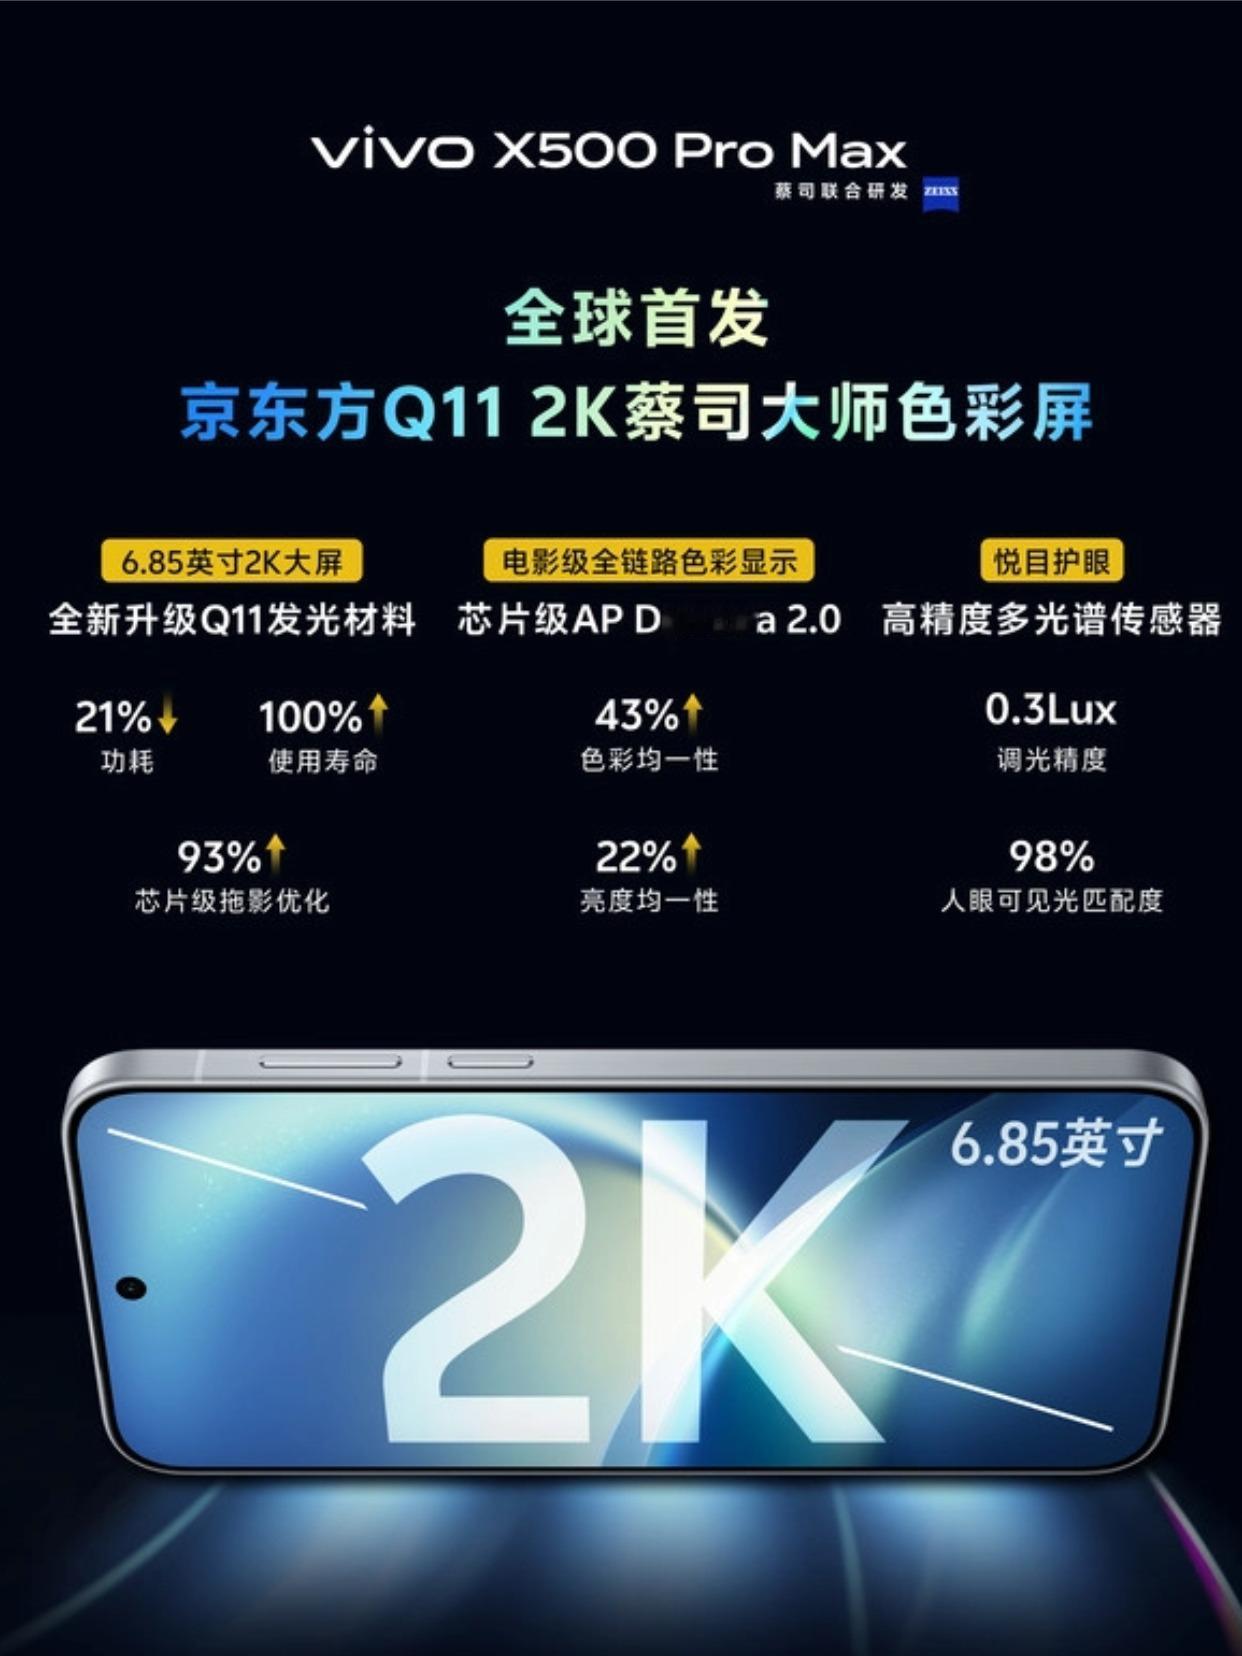
不得不说,这次vivoX500ProMax的屏幕确实有点东西,首发京东方Q

不得不说,这次vivoX500ProMax的屏幕确实有点东西,首发京东方Q

不得不说,这次vivoX500ProMax的屏幕确实有点东西,首发京东方Q112K蔡司屏,6.85英寸。说真的,大屏就该上2K分辨率,不然显示精度反而会低于普通机型。关键是这次Q11的功耗也很给力,比上代1.5K屏还低了21%,寿命翻倍。以前2K屏一直被说耗电,这次居然降了,说是2nm时代的屏幕实力。再加上护眼方面塞了颗屏下高精度多光谱传感器,人眼可见光匹配度98%,自动亮度调节精度做到了0.3Lux,显示素质和护眼都没啥可挑剔的了。vivoX500ProMax手机屏幕京东方数码爆料

今天看到美图刚发了上半年财报,还是挺出乎意料的。截至今年6月底,美图收入22.1

今天看到美图刚发了上半年财报,还是挺出乎意料的。截至今年6月底,美图收入22.1亿元,经调整净利润6.5亿元,同比增长39.5%。我觉得最值得研究的不收入和利润,因为这家公司自从做AI应用后一直是赚钱的。但新产品的增长速度,还是超出预期。支撑这家公司往前走的,已经不只是美图秀秀、美颜相机这些老产品,反而是像美图设计室、开拍、VmakeLabs,还有今年刚刚推出的MVLAND和Picchi。一批过去几年才出现的产品,正在成为新的增长来源。一家成立18年的公司,最大的增长动力,居然来自一批只有一两岁、三四岁的新产品。大部分老牌互联网公司,都是靠一两款国民级产品撑起来的。产品越成功,组织就越容易围着它运转,很少有人愿意重新起一支团队、做一款名字都不一样的新产品。美图手里明明已经有美图秀秀、美颜相机这样的基本盘,为什么还在不断做新产品?一家成熟公司,怎么突然又活得像一家创业公司了?1、美图什么时候不再只是修图公司了?直到今天,很多人提到美图,第一反应还是修图和美颜。确实。2026年上半年,美图生活场景应用的付费订阅用户达到1609万,美图秀秀和美颜相机依然是它最稳的用户基本盘。但今天的美图,正在把它的影像能力放进更长的工作流程里。比如美图设计室做的是电商设计,商家可以拿它做商品图和不同平台的营销素材;开拍盯上的是口播和营销视频,用户来自教培、美业、保险、房地产等行业;连视频这一块,美图也已经有Wink、开拍、RoboNeo、MVLAND等不同垂直场景构成的产品矩阵。表面上看,它还是在和图片、视频打交道,但用户找它的目的已经变了。以前的用户是为了表达自己,现在越来越多的用户要用这些产品完成工作,甚至直接拿结果去赚钱。这可能才是今天理解美图的一个新起点。2、专业用户为什么更值钱?AI应用最难的,从来不是做出一个让人惊叹的功能,而是让用户惊叹完以后继续付钱。普通用户会为新鲜感买一次单,但专业用户不一样,只要一个工具真正进入了他的工作流程,能稳定帮他省时间、提高产量,或者赚到更多钱,他的付费意愿通常会更高。美图的财报里,已经能看到这个差别。截至今年6月底,美图生产力应用的付费订阅用户为235万,同比增长29.8%。这个规模暂时远小于生活场景应用,但生产力应用的ARPPU,也就是每位付费用户贡献的平均收入,要高出大约50%。美图设计室已经有数千名用户,年化消费达到公司综合ARPPU的约10倍。MVLAND的付费用户月均消费约220元,按年算,大约是公司综合ARPPU的13倍。背后的原因并不复杂。普通用户买修图会员,是为了让照片更好看;但商家买设计工具,是为了更快上架商品、生产营销素材。当AI离用户赚钱更近,付费自然会更高。但反过来,专业用户也更难服务。用户愿意多付钱,是因为问题更值钱;但反过来,美图想赚更高价值的钱,就得承担更难的结果。生产力并不是一个把客单价抬高的简单故事,它要求美图真正懂电商、营销、音乐、人像等具体行业,而不是只懂AI和影像。3、老公司怎么不断长出新产品?我觉得这才是美图这轮变化里,更少被讨论的部分。AI时代的需求非常碎,做修图、设计和做营销视频、音乐MV,几乎是两门生意。想用一款超级App吃掉所有需求,产品很容易越做越重。可如果每个方向都按大公司的方式立项、排期、汇报,等产品做出来,市场可能已经变了。美图的解法,是在公司内部引入更接近创业公司的组织方式。通过AI创新工作室让小团队独立验证产品,再通过产品挑战赛从外部寻找已经有种子用户的项目。本质上,是在成熟公司的体系里,尽可能保留创业公司的速度。去年公开的信息里,美图已经成立了5个AI创新工作室。通过立项的团队可以拿到1000万启动预算,自主配置团队和推广资源,用接近创业公司的方式验证产品。今年,美图又发起外部产品挑战赛,面向外部招募已经上线、有初步用户的AI影像产品。MVLAND和Picchi可以看成最早一批验证,今年6月推出后,两款产品的ARR目前都超过了50万美元,可以看作最早的一轮信号。小团队负责速度,美图提供模型、用户和商业化经验,这可能是成熟公司保持年轻的一种办法。当然,产品越多,也越考验取舍。重要的是,它能不能反复筛出值得继续投入的产品,也能及时停掉没有跑通的方向。4、新的美图,能走多远?如果只看财务结果,美图的转型已经越过了讲故事的阶段。2023年,美图的付费订阅用户刚超过911万,经调整净利润为3.7亿元。到2026年6月底,付费订阅用户已经超过1844万,三年时间大约翻了一倍,说明它确实找到了规模化提升付费用户的路径。但走向生产力之后,美图面对的也不再只是修图软件。成熟平台在往下扩张,AI创业公司在不断切走更细的场景,底层模型能力也越来越容易获得。所以,新产品多并不等于壁垒深。真正需要观察的是,这些产品能不能进入用户每天离不开的工作流,又能不能共享美图积累的技术、审美和内容资产。现在的美图,已经很难再用“修图公司”概括。它更像一座围绕视觉内容搭起来的AI应用工厂。老产品提供用户和现金流,新团队去寻找新的垂直需求,再把审美、模型和商业化能力装进不同的产品里。美图没有停在那两款让它成名的产品里,对一家成立18年的互联网公司来说,这种还能不断长出新东西的能力,本身就是非常珍贵的。

液冷风口来袭🔥液冷这个方向,逻辑上确实比核聚变要“实”一些,毕竟它直接挂钩AI

液冷风口来袭🔥液冷这个方向,逻辑上确实比核聚变要“实”一些,毕竟它直接挂钩AI算力、数据中心功耗,属于当下正在发生的产业趋势,而不是纯未来想象。但“风口”两个字,在当前这个市场环境下,要打不少折扣。一、液冷的产业逻辑是成立的AI服务器功率密度越来越高,风冷接近极限,液冷(冷板式、浸没式)逐渐成为新建数据中心的标配。尤其是英伟达GB200、GB300这类高功耗芯片,散热需求暴增。所以液冷不是纯讲故事,它有订单、有收入,部分公司确实在兑现业绩。二、但现在的市场环境,不支持题材持续爆发我们前面反复说:缩量到1.81万亿,电风扇行情,权重护盘,小票低迷,短线追高容易被套。液冷概念今天可能因为某个消息或英伟达财报预期被拉起来,但明天能不能持续,要打个问号。关键变量就是今晚英伟达的财报。如果财报超预期,且指引继续上调,那么算力链(包括液冷、CPO、服务器、PCB)明天可能集体高开,液冷作为其中分支会跟涨。如果财报不及预期,或者指引保守,那今天冲进去的人明天就难受了。三、液冷板块的炒作特征液冷不是独立主线,它通常是算力大主线的分支。所以炒作节奏往往跟着算力龙头走。比如:·如果中际旭创、新易盛这些CPO龙头走强,液冷里的英维克、高澜股份、申菱环境可能跟涨。·如果浪潮信息、工业富联这些服务器龙头异动,液冷也会被带一下。·但液冷自身很难走出独立连板行情,因为辨识度不如CPO和服务器那么高。四、如果参与,注意什么?1.只看最强的那一两只。液冷股里,英维克是机构比较认可的,业绩有支撑;高澜股份、同飞股份偏题材弹性;曙光数创是浸没式液冷标的,但波动大。不要撒胡椒面。2.等财报落地再动手。今晚英伟达财报是分水岭。如果明天液冷高开太多(比如龙头高开5%以上),追高风险大。最好是等盘中分歧,看承接力度,如果龙头回踩不破均线,再考虑小仓位低吸。3.注意量能配合。液冷板块如果明天要持续,必须放量。如果还是缩量拉升,就是存量资金在里面做T,冲高回落概率大。4.严格止损。液冷股波动大,一旦算力方向退潮,跌起来也很快。不要因为是“风口”就拿住不放。总结:液冷逻辑硬,但当前市场弱。所谓“风口”,可能是风一吹就过去了,也可能是真正的产业趋势启动。判断标准就两个:英伟达财报是否超预期+明天板块能否放量走出持续性。在这两个信号明确之前,别因为“风口来袭”四个字就急着上车。市场不缺机会,缺的是确定性。
在洛杉矶超市购买了一对27美元的蓝牙耳机,不想拿那么多零钱,就给了收银员32美元

在洛杉矶超市购买了一对27美元的蓝牙耳机,不想拿那么多零钱,就给了收银员32美元

我上网的古早程度是,成为B站会员要答100题

我上网的古早程度是,成为B站会员要答100题

我上网的古早程度是,成为B站会员要答100题
看了拼多多财报,我终于理解了闷声发大财

看了拼多多财报,我终于理解了闷声发大财

看了拼多多财报,我终于理解了闷声发大财刚看了拼多多二季度财报,我直呼好家伙。营收1124亿,净赚272亿,将近四分之一直接落袋。电商这行大伙心里都有数,明面上流水哗哗的,真落到兜里的没几个子。同行们为一个两个点的净利率咬碎后槽牙的时候,拼多多闷头就把钱捡了。这哪还是电商,整一台印钞机。最狠的一手在"交易服务收入"那块。二季度这块547亿,涨了13%。说白了就是每笔交易里抽的那点水。传统电商是商家赚一百,平台舔个零头。拼多多靠的是单量实在太大了——单量大到一定程度,一单抽几毛钱汇总出来就是个天文数字。好比楼下小卖部卖瓶水赚两块,一天卖五十瓶,拼多多那边一瓶赚五毛,一天卖两万瓶,谁兜里钱多?海外那张牌更野。Temu在国外杀疯了,国内卷到冒烟的低价供应链扔出去就是降维打击。别人出海先烧钱搭架子,拼多多直接把国内那套连锅端,成本早被规模摊成了芝麻粒,海外干一单就是纯赚一单。还有个细节挺有意思。利润272亿,同比反而降了12%。营收涨了,钱赚得少了?仔细扒了下,原来拼多多在主动撒钱。二季度研发砸了43亿,雄安新区盖楼招人,员工破4000,各种治理专项搞了150多项。别的公司利润跌了恨不得捂得严严实实,拼多多倒好,大大方方搞基建,压根不急着一分一厘全搂进兜里。这种不着急的底气,比利润暴涨还吓人。当年被全网笑"只买9块9包邮"的那批人,现在是中国电商最硬的基本盘。拼多多蹲了这么多年,供应链压到了骨头里,规模滚到了天花板,终于等到收割的季节。同行还在为流量互撕,为补贴肉搏,人家已经把口袋塞得鼓鼓囊囊了。闷声发大财,才是真发财。当然,硬币翻过来也硌手。去商家群里蹲三天,满屏都是骂压价的,罚款罚到肉疼,申诉通道堵得跟早高峰三环似的。用户那边也不消停,便宜是真便宜,翻车也是真容易。极致低价就是逼着供应链极限压缩,压着压着就容易压出劣币驱逐良币。钱是赚着了,口碑能不能兜住,这艘船能顺风顺水开多久,还得接着瞧。#拼多多#电商#财报#互联网大厂#大厂#互联网#京东#阿里#热点#新消费时代@热点薯@薯队长
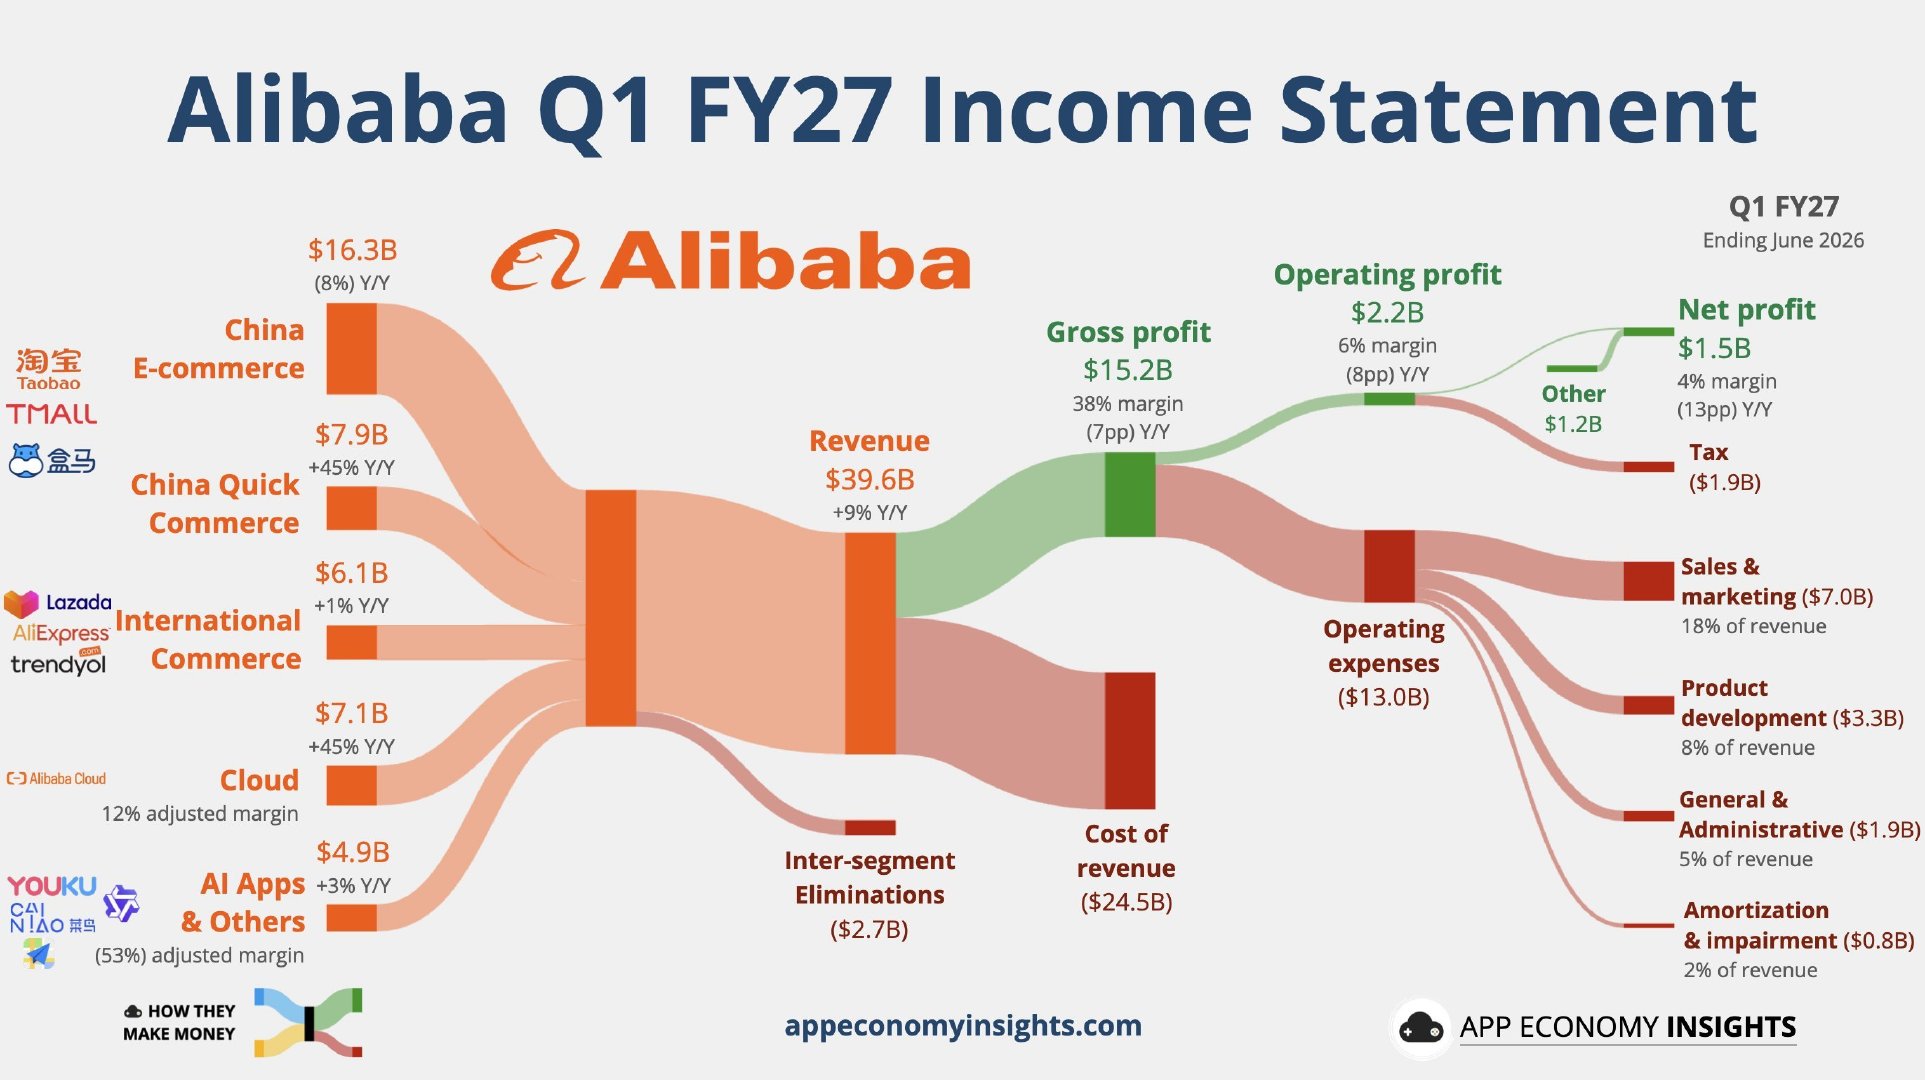
2026年第二季度阿里巴巴财报。总收入396亿美元,净利润只有15亿美元。最大收入来源淘宝天猫盒马鲜

2026年第二季度阿里巴巴财报。总收入396亿美元,净利润只有15亿美元。最大收入来源淘宝天猫盒马鲜

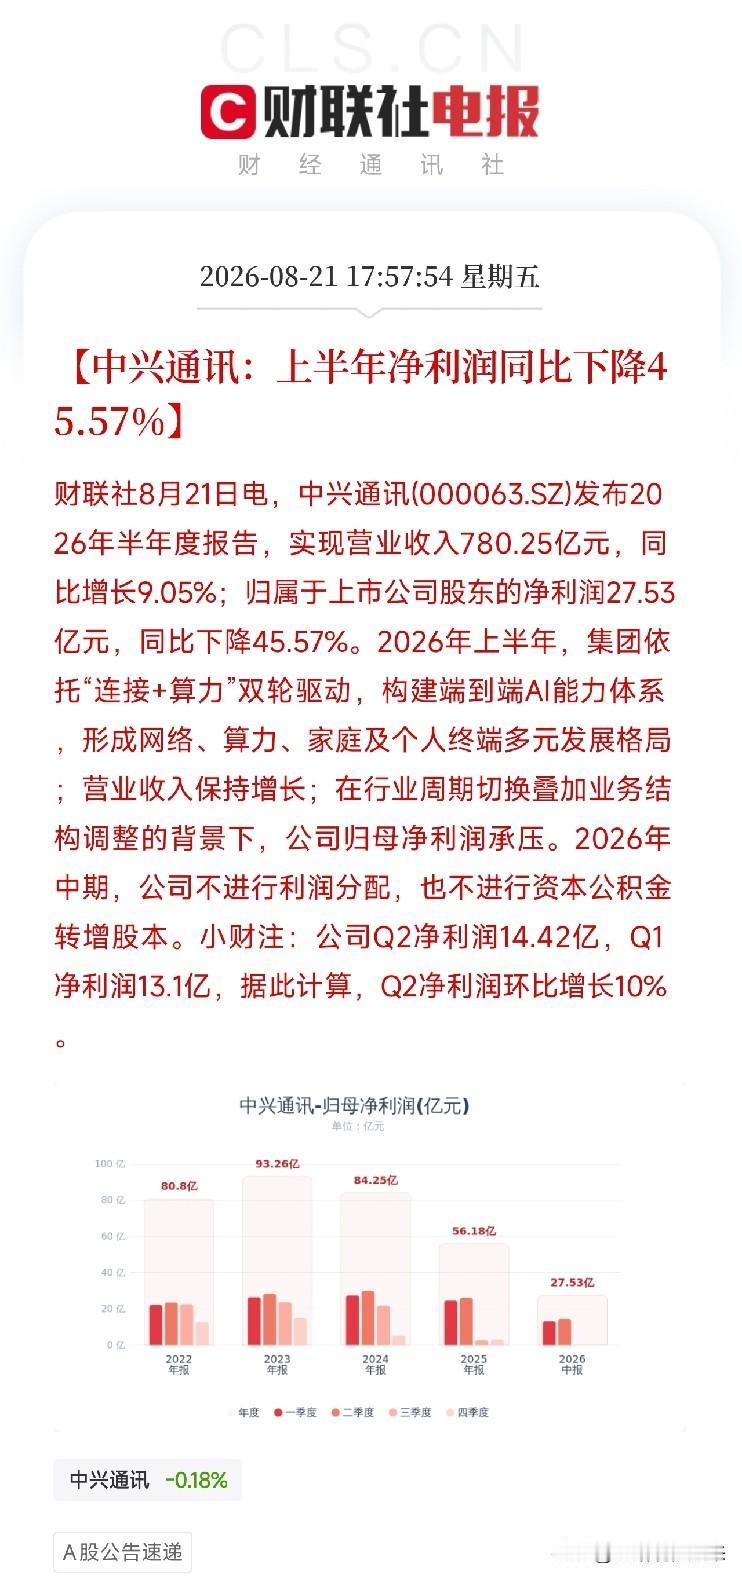
真意外,又一颗业绩雷炸响了!这次轮到通信设备巨头中兴通讯就在今晚,8月21日

真意外,又一颗业绩雷炸响了!这次轮到通信设备巨头中兴通讯就在今晚,8月21日

真意外,又一颗业绩雷炸响了!这次轮到通信设备巨头中兴通讯就在今晚,8月21日,中兴通讯发布2026年半年报,表面看营收780.25亿元,同比还增长了9.05%,好像挺不错。但一看净利润,27.53亿元,同比直接大幅降低了45.57%,接近腰斩!仔细看季度拆分,Q2净利14.42亿,Q1是13.1亿,环比只增长了10%,说明二季度稍有好转,但上半年整体利润依然惨淡。营收在涨,利润却腰斩了,这是典型的增收不增利。公司给出的解释是,行业周期切换叠加业务结构调整。说白了就是:传统的运营商网络业务在萎缩,新押注的算力和AI业务还在烧钱铺路,正处于青黄不接的阵痛期。有两个细节值得琢磨。第一,公司明确宣布中期不进行利润分配,也不转增股本。这在以往不常见,说明管理层对现金流和后续投入非常谨慎,手里并不宽裕。第二,在连接+算力双轮驱动下,营收还能稳住增长,证明转型方向没错,但代价就是利润被大幅侵蚀,研发、市场、折旧等费用全部压在了当期。更深一层看,中兴的困局不是孤例。运营商5G建设高峰期已经过去,资本开支逐年下滑,设备商靠卖基站舒服过日子的时代结束了。而AI算力赛道,中兴要面对华为、浪潮、新华三等强劲对手,想抢到蛋糕就得牺牲毛利率、加大投入。净利润腰斩,就是这场转型的代价。现在市场关心的是:这45.57%的下滑,到底是转型必须经历的黎明前的黑暗,还是基本面恶化的开始?如果下半年算力业务能放量,利润或许能修复;但如果转型不及预期,营收增长也掩盖不了利润持续承压的现实。有懂行的朋友来聊聊,中兴这波是阵痛还是沉沦?中报季的雷,还要炸到什么时候?
2019年,孙正义卖掉了手里英伟达4.9%的股票,赚了33亿美元,高高兴兴落袋为

2019年,孙正义卖掉了手里英伟达4.9%的股票,赚了33亿美元,高高兴兴落袋为

昨天4400亿,今天跌破3000亿!宇树暴跌,但雷军已经赢麻了!昨天,宇树科技

昨天4400亿,今天跌破3000亿!宇树暴跌,但雷军已经赢麻了!昨天,宇树科技

快手第二季度的财报显示,日活达到4.1亿,总收入同比增长1.4%至35

快手第二季度的财报显示,日活达到4.1亿,总收入同比增长1.4%至355亿。从这份财报来看,快手现在已是强弩之末,势不能穿鲁缟也。未来一两个季度,距离日活和时长的负增长也快了。快手的股价在上市之后一直不停地跌,如今市值仅仅停留在1500亿,甚至现在还有下跌空间。作为一个不增长的公司,出路无非两条:要么回购股份,要么去分红。但快手现在营收几乎不增长(仅1%的增长),利润又因为不停地投入AI以及庞大的资本开支而在下滑,怎么可能有钱去回购?快手这一战,仅仅只有一个变量,就是赌它最后的AI投入能获得巨大成功。但ByteDance怎么会让你成功呢?ByteDance会不停地压榨你的未来增长空间。快手现在的AI收入整体才8个亿,这其实是个流量红利无底的黑洞,不断吸引着资金投入。所以,对于一个现金流、利润和营收都不增长的公司来说,投入AI纯粹是孤注一掷

宇树上市王兴兴成90后首富了,雷军赚了152亿,梁文锋浮盈11亿​

宇树上市王兴兴成90后首富了,雷军赚了152亿,梁文锋浮盈11亿​宇树上市王兴兴成90后首富了,雷军赚了152亿,梁文锋浮盈11亿​
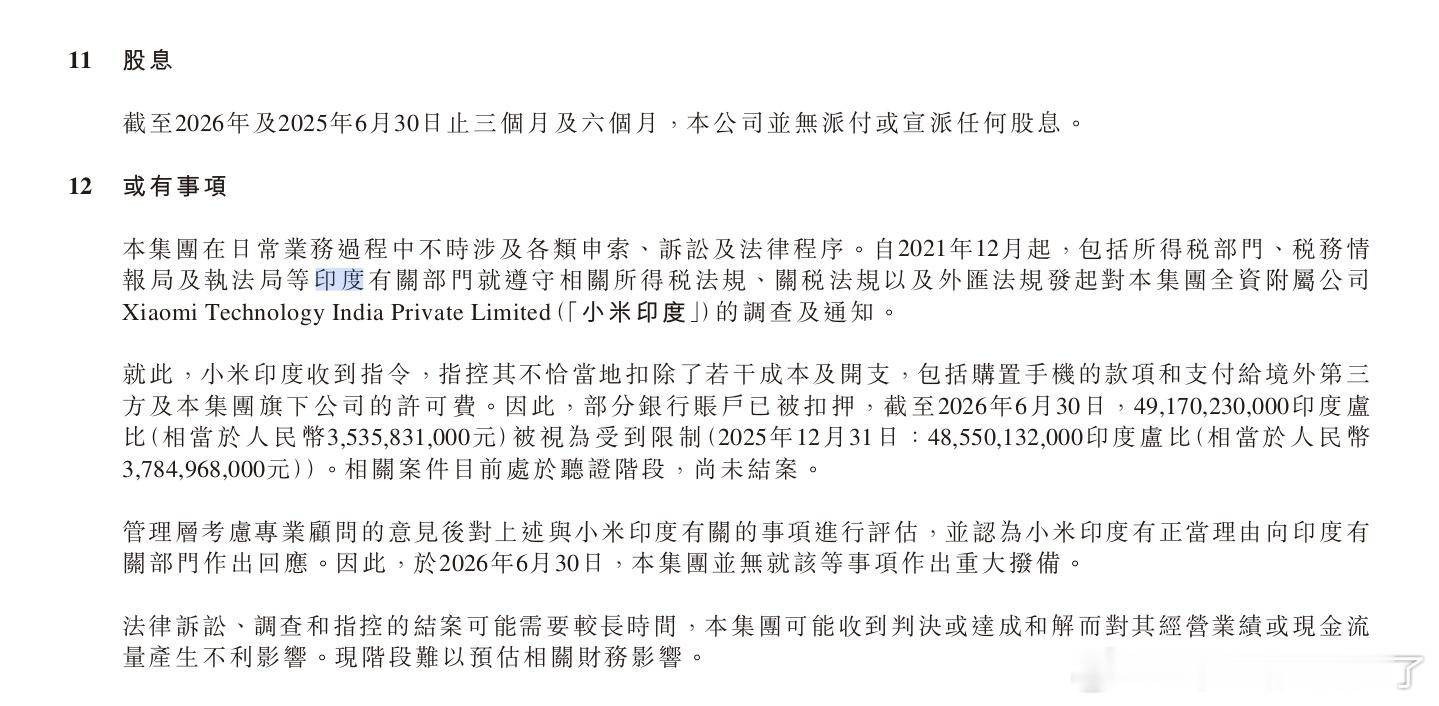
小米Q2净利润62亿忽然想起来小米和印度的纠纷,一搜还真有,35亿因为纠纷暂时用

小米Q2净利润62亿忽然想起来小米和印度的纠纷,一搜还真有,35亿因为纠纷暂时用

小米Q2净利润62亿忽然想起来小米和印度的纠纷,一搜还真有,35亿因为纠纷暂时用不了只能说远离阿三保平安
刚听完小米第二季度的财报电话会议,有这么几个大家可能比较关心的问题给大家同步一下

刚听完小米第二季度的财报电话会议,有这么几个大家可能比较关心的问题给大家同步一下

刚听完小米第二季度的财报电话会议,有这么几个大家可能比较关心的问题给大家同步一下一:小米澎程系列新车9月份发布二:MiMo大模型的新版本在准备中,敬请期待三:红米K100系列新机的销量非常可观,是上代产品同期的1.6倍四:MiMo在PC端落地应用产品近期发布小米Q2净利润62亿
百度第二季度营收313.3亿元,同比下降4%,低于市场预期的319.5亿元。核心

百度第二季度营收313.3亿元,同比下降4%,低于市场预期的319.5亿元。核心

百度第二季度营收313.3亿元,同比下降4%,低于市场预期的319.5亿元。核心业务收入252亿元同样下滑4%,传统在线营销收入131亿元同比下降19%。不过AI业务占比已连续两个季度过半,AI云基础设施收入73亿元,同比增长50%,GPU云收入暴增283%。Non-GAAP净利润47.95亿元,同比下滑35.2%。李彦宏称AI业务增长印证了从互联网公司向AI优先转型。整体看,AI推进有一定进展,但传统业务承压明显,盈利能力仍受拖累。百度第二季度营收313.3亿元
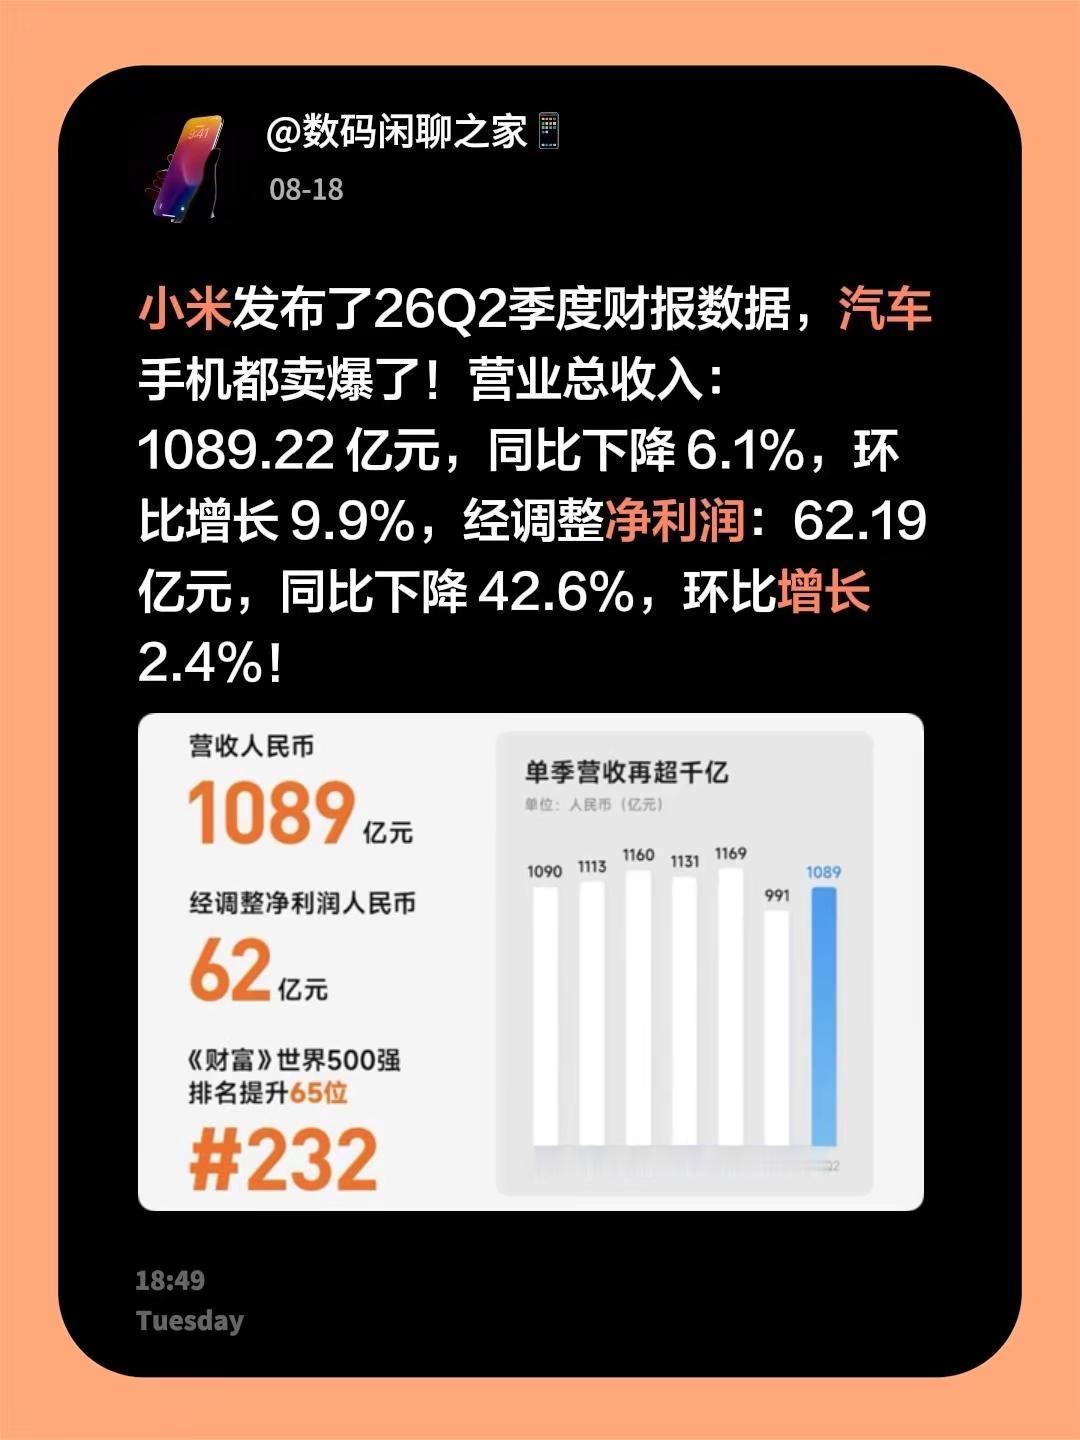
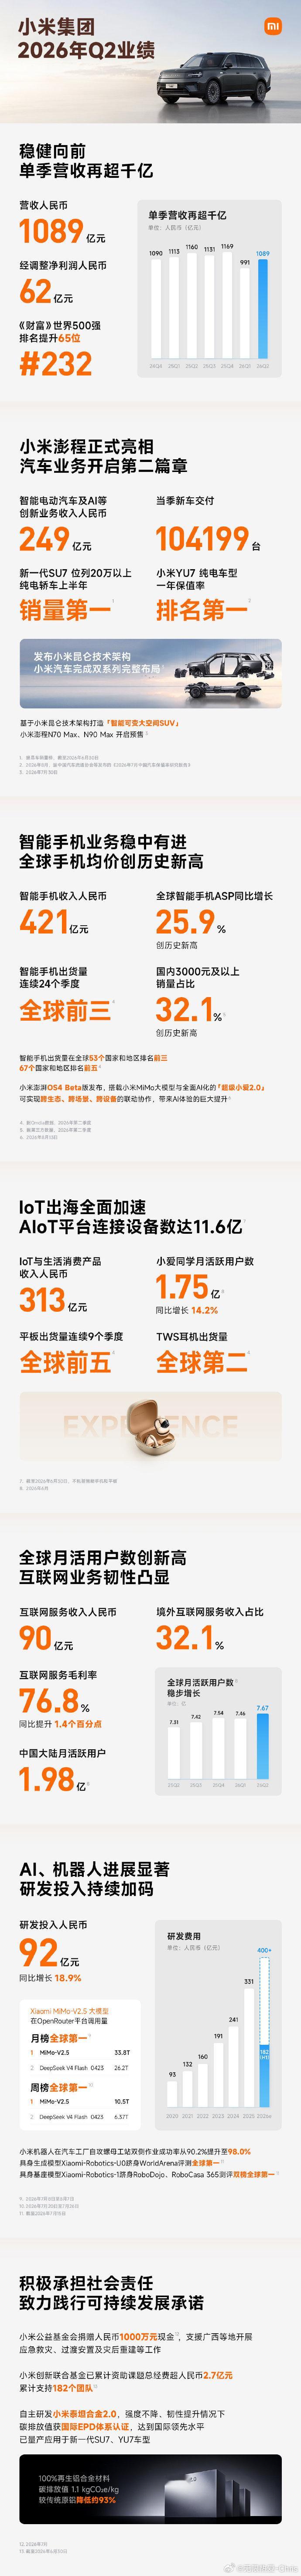
小米发布了26Q2季度财报数据,汽车手机都卖爆了!营业总收入:1089.22亿

小米发布了26Q2季度财报数据,汽车手机都卖爆了!营业总收入:1089.22亿

小米发布了26Q2季度财报数据,汽车手机都卖爆了!营业总收入:1089.22亿元,同比下降6.1%,环比增长9.9%,经调整净利润:62.19亿元,同比下降42.6%,环比增长2.4%!小米销量财报
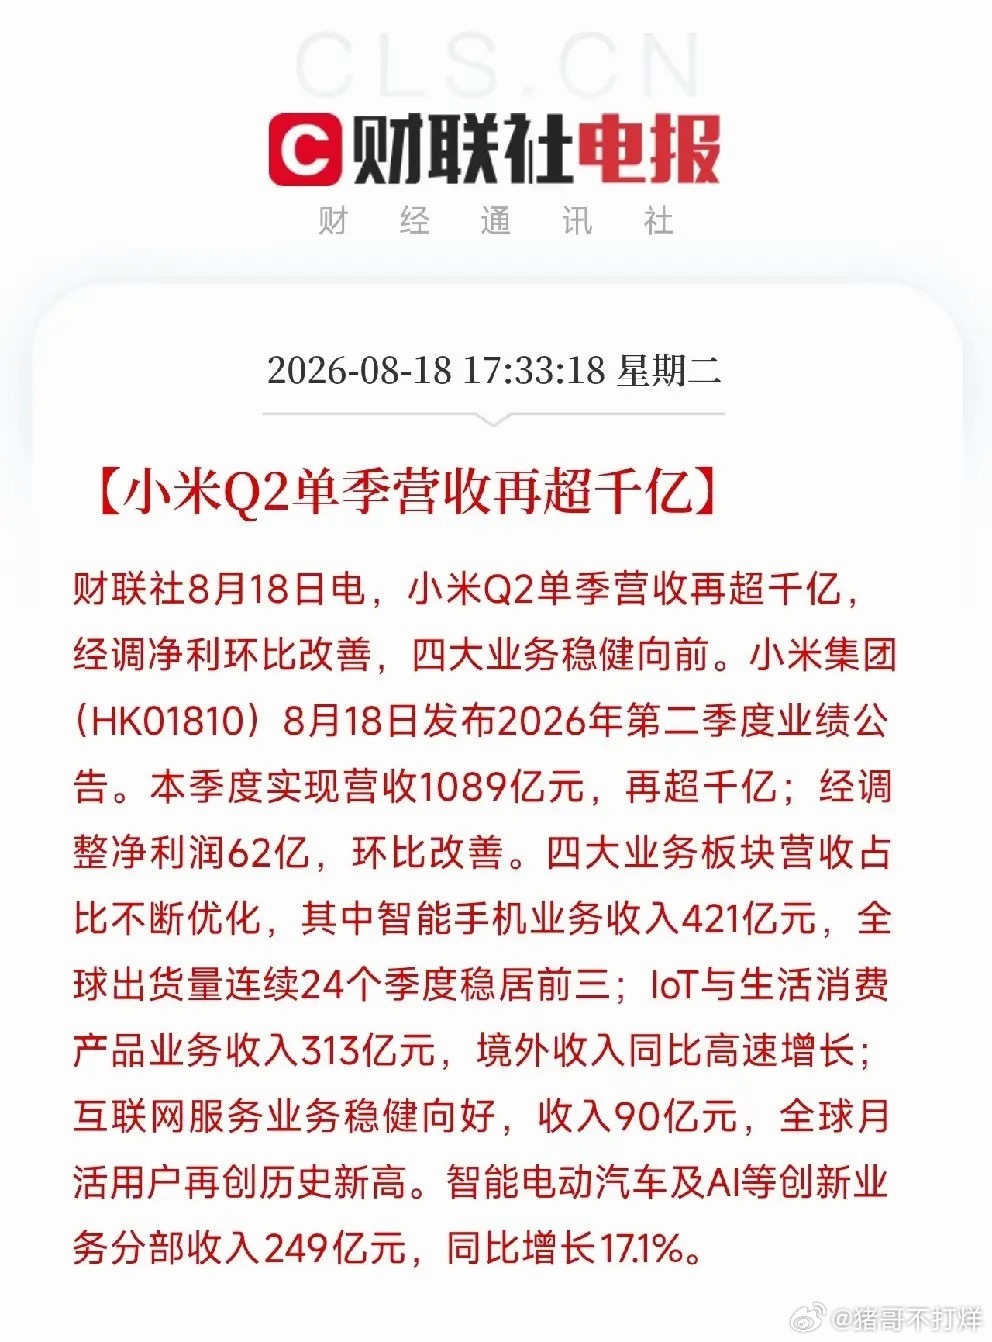
下午5点半,小米交出了第二季度成绩单,营收1089亿,再超千亿,经调整净利润62

下午5点半,小米交出了第二季度成绩单,营收1089亿,再超千亿,经调整净利润62

下午5点半,小米交出了第二季度成绩单,营收1089亿,再超千亿,经调整净利润62亿,环比改善,四个业务板块,智能手机、IoT、互联网服务、汽车,全部稳在增长轨道上,全球手机出货量连续24个季度前三这份财报最耐人寻味的,是时间点。就在它交出这份成绩单的前两周,小米刚刚顶不住存储芯片涨价的压力,把全线手机价格上调了300到500元。当时市场一片哗然,担心涨价会浇灭消费意愿。结果呢?手机业务收入421亿,出货量稳住了。涨价没有把客户吓跑,反而把成本压力部分转嫁了出去。这恰恰印证了余承东那句判断:手机行业可能都要大规模涨价。在存储芯片被AI数据中心疯狂吞噬的背景下,手机厂商要么自己吞下成本,要么让消费者分担。小米选了后者,而且证明这条路暂时走得通。更值得琢磨的,是那249亿的智能电动汽车及AI等创新业务。当整个市场都在为AI硬件泡沫争论不休时,小米已经悄悄把汽车和AI业务做成了一个体量不小的第二增长曲线。它不是最性感的AI公司,但它是比较会控制成本和开拓市场的硬件玩家。掏心窝子的话放这儿。小米这份财报,不是告诉你手机行业全面复苏了,而是在确认一个更残酷的真相:这轮AI超级周期里,能活下来的终端厂商,必须同时具备两个能力,把上游涨价顺利传导给消费者,以及在下游需求疲软时依然能卖出货。小米暂时做到了,但真正的暴利,从来不属于终端。它属于那些卡在上游、让小米们不得不被迫涨价的卖水人。
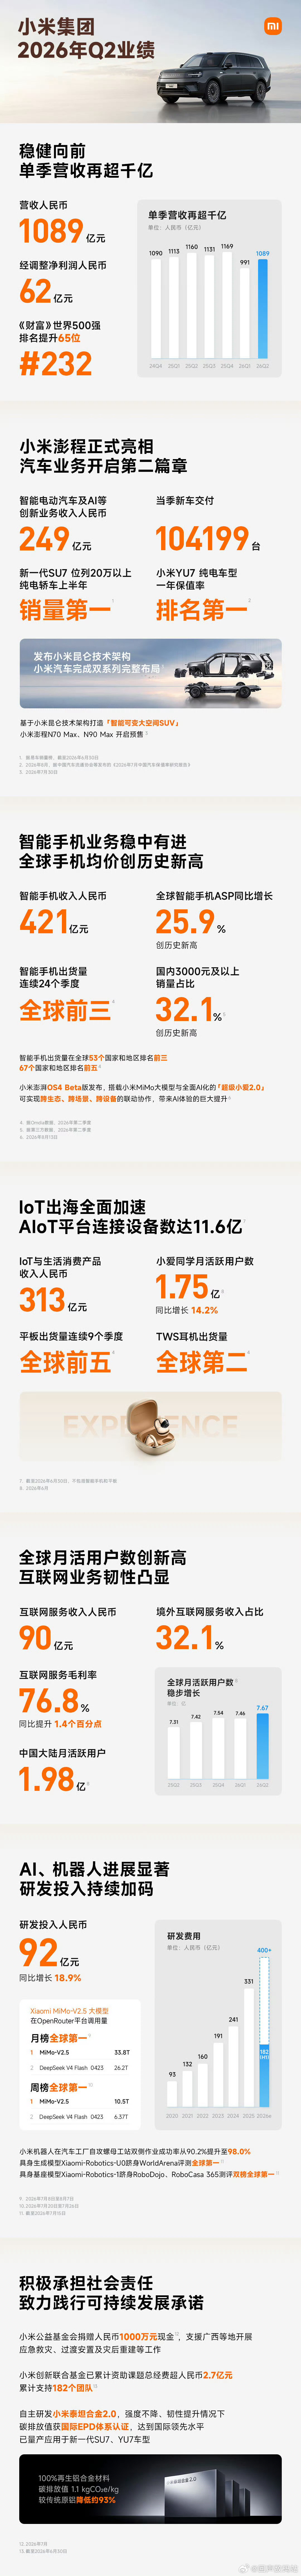
小米Q2净利润62亿小米公布2026年第二季度财报,单季总营收1089亿元,经调

小米Q2净利润62亿小米公布2026年第二季度财报,单季总营收1089亿元,经调

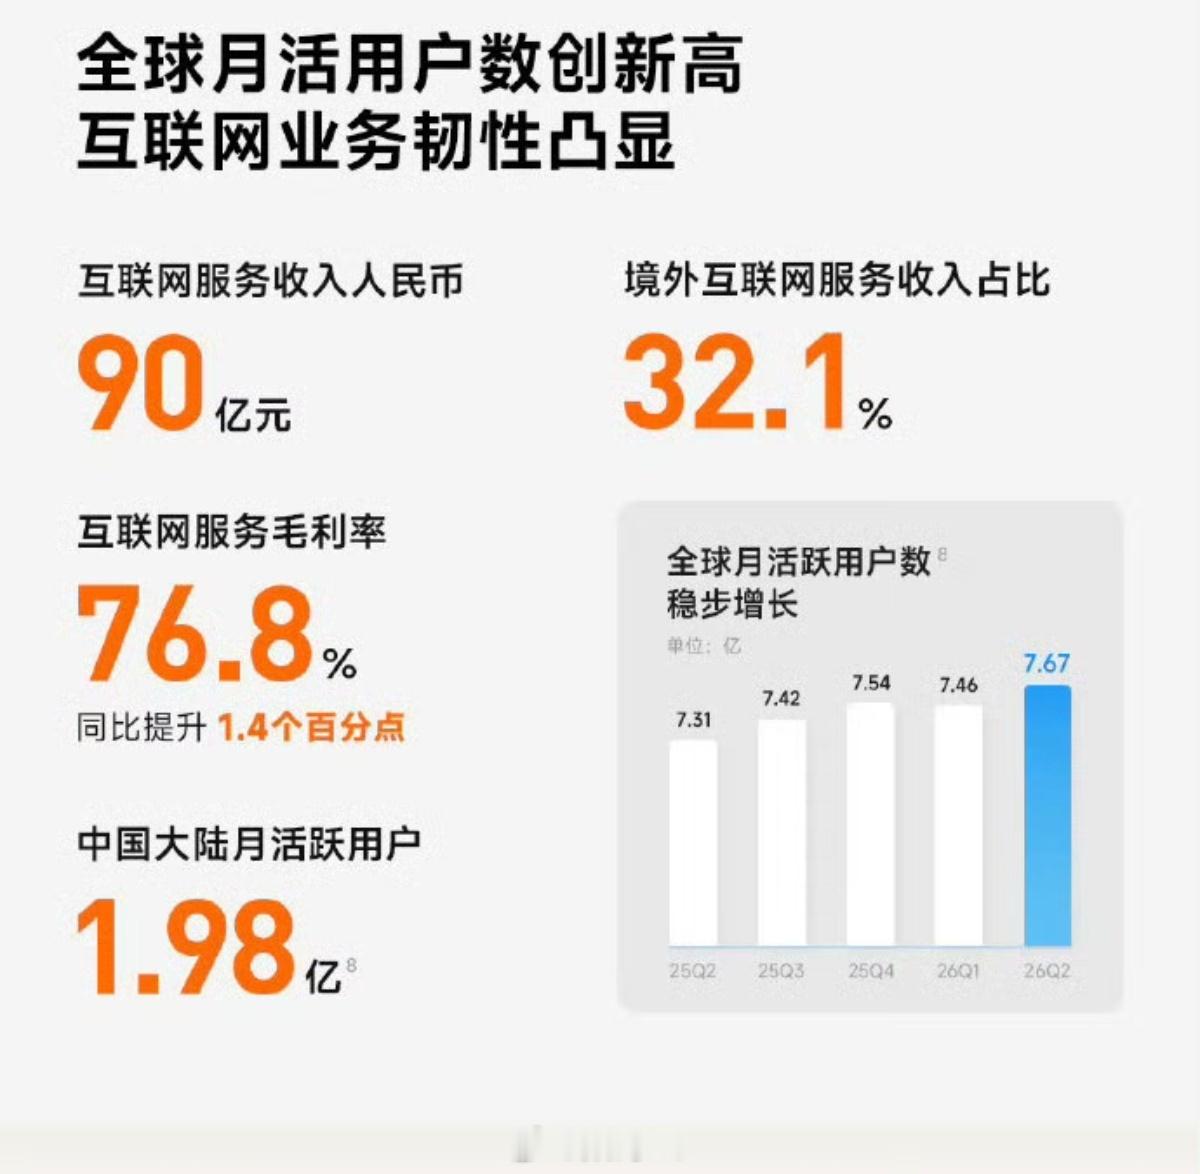
小米Q2净利润62亿小米公布2026年第二季度财报,单季总营收1089亿元,经调整净利润62亿元,重回千亿营收规模。小米汽车业务高速增长,季度收入249亿元,交付104199台。SU7、YU7分别斩获销量、保值率榜首,昆仑架构与澎程SUV落地,完成双线布局。手机业务收入421亿元,出货连续24个季度全球前三,均价与国内高端机型占比创下新高,澎湃OS4加持升级AI跨设备体验。IoT板块收入313亿元,联网设备11.6亿台,平板耳机表现全球靠前。互联网服务收入90亿元,毛利率出众,海外占比提升,7.67亿全球月活夯实利润基本盘本季度研发投入92亿元,同比增长18.9%。MiMo大模型调用量拿下全球周榜、月榜第一,机器人模型多项评测位居全球首位。总体来说,小米第二季度财报是好于预期的,机构预计第二季度利润40-50亿之间,这已经是超预期了。
小米Q2营收1089亿元米车卖的是真好,但手机业务其实有点悬了

小米Q2营收1089亿元米车卖的是真好,但手机业务其实有点悬了

小米Q2营收1089亿元米车卖的是真好,但手机业务其实有点悬了
小米Q2营收1089亿元恭喜!就三字:太稳啦~

小米Q2营收1089亿元恭喜!就三字:太稳啦~

小米Q2营收1089亿元恭喜!就三字:太稳啦~
这组利润数字放在一起,确实有点吓人。英伟达2026财年净利润1200多亿美元,

这组利润数字放在一起,确实有点吓人。英伟达2026财年净利润1200多亿美元,

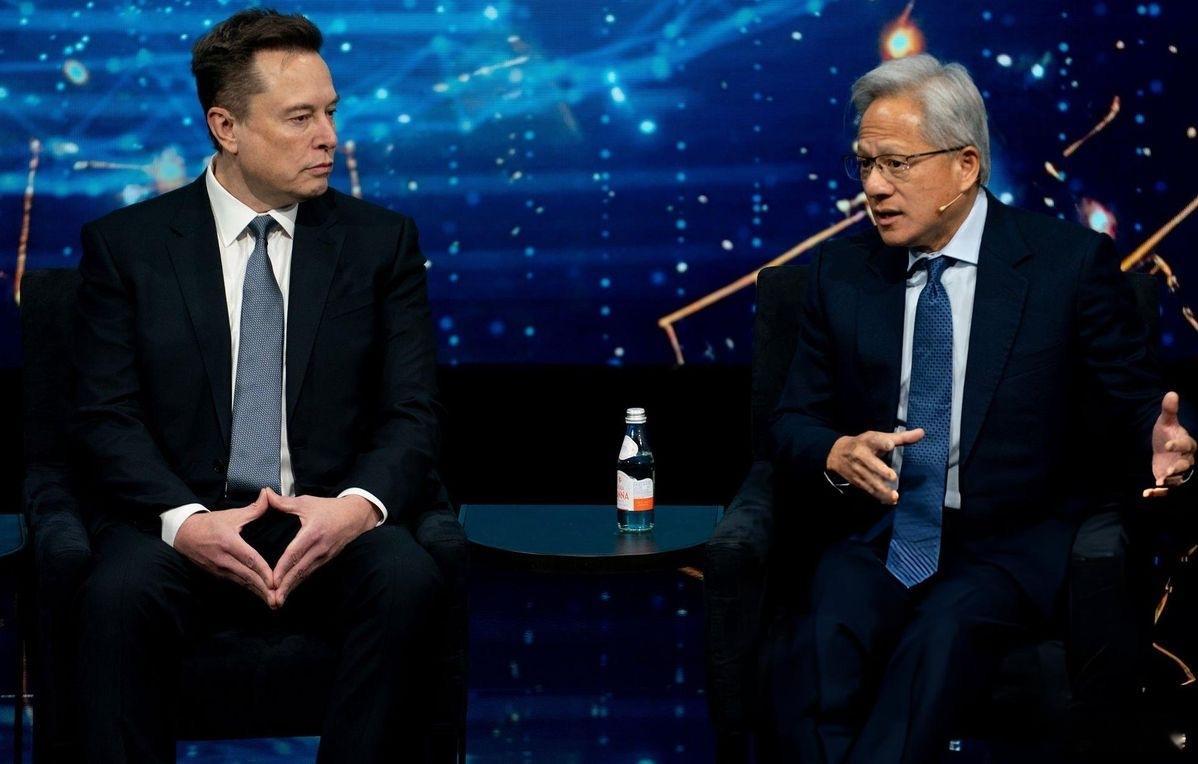
马斯克和黄仁勋联手了在SpaceX作为上市公司的首次财报电话会议上,马斯克明确表

马斯克和黄仁勋联手了在SpaceX作为上市公司的首次财报电话会议上,马斯克明确表

马斯克和黄仁勋联手了在SpaceX作为上市公司的首次财报电话会议上,马斯克明确表示:未来SpaceX的AI业务将完全基于英伟达系统构建,因为“VeraRubin架构是最好的架构”“最好的AI计算机”,并高度评价双方在多层面的紧密合作与伙伴关系。英伟达在今年8月中旬提交的13F文件中披露,截至二季度末持有约1.228亿股SpaceXA类股票,当时市值约210亿美元,成为SpaceX第六大股东。两人合作渊源已久,双方多次公开互赞——黄仁勋曾称马斯克在AI竞赛中处于绝佳位置,马斯克则持续大规模采购并推崇英伟达硬件。
美国大型科技公司的盈利数据正显得日益虚高:2026年第二季度,Alphabet和

美国大型科技公司的盈利数据正显得日益虚高:2026年第二季度,Alphabet和

2022年,顺丰营收2674.9亿,京东物流1374亿,京东物流只有顺丰的51.

2022年,顺丰营收2674.9亿,京东物流1374亿,京东物流只有顺丰的51.

2022年,顺丰营收2674.9亿,京东物流1374亿,京东物流只有顺丰的51.37%;2023年,顺丰2584.1亿,京东物流1666.3亿,占比来到64.48%;2024年,顺丰2844.2亿,京东物流1828.4亿,占比64.27%;2025年,顺丰3082.3亿,京东物流2171.5亿,占比70.43%;2026上半年,顺丰1538亿,京东物流1247亿,占比已经达到81.08%。按照这个趋势下去,大概4年左右的时间,也就是大概在2030年左右,京东物流将首次在营收这块超越顺丰,大家觉得呢?
贾跃亭是真的狠啊,据法拉第未来2026财年中报披露的信息,法拉第未来已发行的普通

贾跃亭是真的狠啊,据法拉第未来2026财年中报披露的信息,法拉第未来已发行的普通

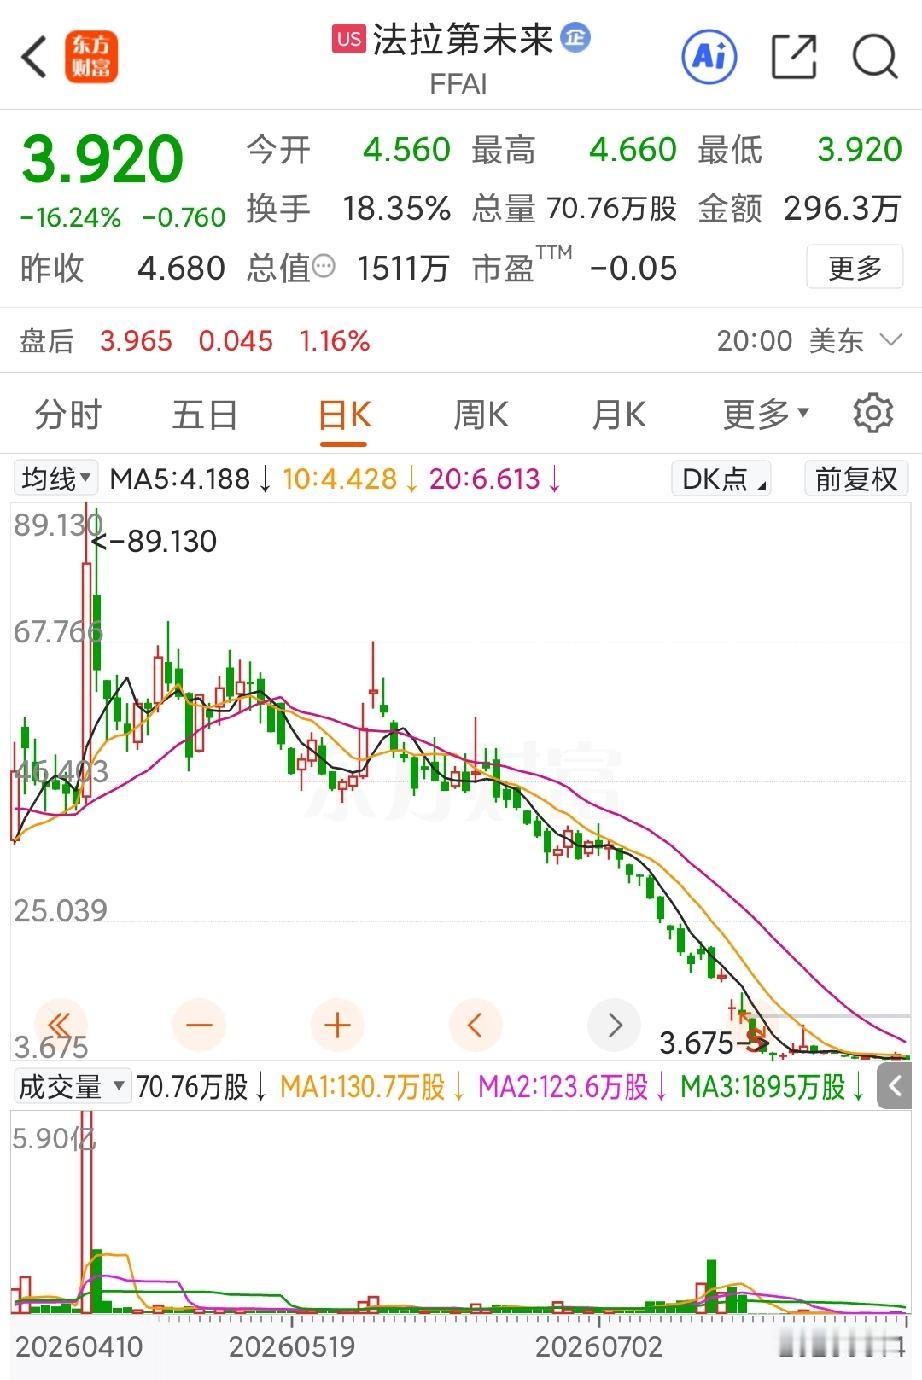
贾跃亭是真的狠啊,据法拉第未来2026财年中报披露的信息,法拉第未来已发行的普通股从7月24日合股后的256.36万股,在8月6日已经变成了385.53万,也就是说,在合股后没几天贾跃亭就发行了超过50%股本的普通股,小股东的权益一下子就被稀释了三分之一。但更重要的是,如此重要的信息直到中报时才披露,而此时这些大量发行的普通股恐怕早就卖出去了,这也是为何前一天法拉第未来股价大涨22%,成交额高达一千多万美元的重要原因。也正因为如此,法拉第未来股价在8月14日又再次暴跌了16.24%,只是由于普通股的大幅增加,现在法拉第未来的市值也来到了1511万美元,实现了在股价暴跌的同时市值却大幅上升。不得不说,贾跃亭在发行股票的动作上确实是快准狠,只是如此反复操作无疑也是在一步步透支自己的信用,而最终的后果就是,相信贾跃亭“画饼”的人已经是越来越少了,以后贾跃亭想要获得融资也只会越来越难。
先不晚安了,说个好消息,柔光玻璃将会覆盖更大的适配范围:Q:为什么我的机型不

先不晚安了,说个好消息,柔光玻璃将会覆盖更大的适配范围:Q:为什么我的机型不

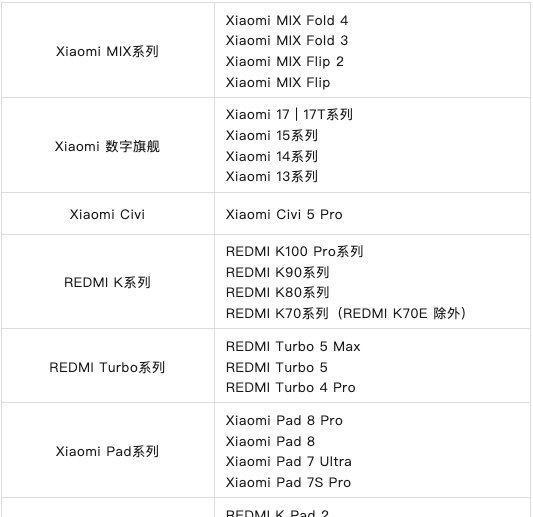
先不晚安了,说个好消息,柔光玻璃将会覆盖更大的适配范围:Q:为什么我的机型不支持柔光玻璃材质?未来还会增加适配机型的范围吗?当前小米澎湃OS4尚处于Beta期间,“柔光玻璃”材质的显示效果与整机性能表现尚在不断调优过程中。因此,在Beta期内,我们仅对部分机型做了适配,将根据用户反馈,快速迭代并优化效果。未来,在小米澎湃OS4正式版面向存量机型开启推送后,以下机型也将跟随推送节奏,陆续适配该材质:

京东发布了第二季度财报,可以说透着大大的隐忧。它的营收虽然达到了3464亿,

京东发布了第二季度财报,可以说透着大大的隐忧。它的营收虽然达到了3464亿,但是同比下降2.9%。我们知道,长期以来京东是以自己的速度著称的,这是京东自2014年上市12年以来,首次出现单季度营收同比负增长。而且财报发布之后,它的美股收盘大跌了7%,这反映出资本市场对京东增长引擎停止、盈利可持续性,以及商业模式边际效应的一个深层的担忧。京东的核心盘大家都知道是什么,就是3C和家电业务。这是京东过去的护城河,也是京东赖以起家的根据地。现在这根据地守不住了:3C和家电收入1579亿,同比下降11.8%。其实,这就相当于阿里的服装类产品大跌,就是自己的基本盘给丢了。管理层解释说,这是以旧换新政策带来的高基数,以及整体上游零部件涨价导致的。但这反映了什么?反映了京东高客单价单品对于宏观刺激政策的高度依赖。一旦政策补贴退坡,或者消费换代的周期拉长,你自己的本事何在?表面上是政策红利透支,但实际上是京东本身在3C和家电里的护城河不够深,城墙不够高。当然,有人也说了,京东这次利润净增长20%,经营利润大幅改善。但是我们看到,这里面的隐忧就在于:京东基本上宣告了自己去年进攻外卖是失败的。去年在外卖大战上补贴了三四百亿,这个钱打水漂了,成了沉没成本。因为这一次的营业利润和净利润增长,完全是来自于新业务减亏,而不是整体零售业务的爆发。现在京东外卖、海外这些新业务控制了投入,亏损自然就减少了。所以,这反而显得京东在收缩。京东这么大一个公司,传统核心业务在萎缩,又没有新业务在支撑(新业务也在萎缩)。那我就想问了:你有没有把省下来的钱做投资?你不做扩张,你不做投资,那要钱何用?你自己如果花不出去,那要么回购股票,要么给股东发红利。你这些都不干,那这个公司怎么获得投资人的信任?京东本来就不能再指望互联网高成长股的高估值倍数了,因为互联网的总体风潮已经过去了。而且,京东你投资云了吗?你投资AI了吗?你也没有投入。你省这个钱省出来是好,但是你不去投新业务,不去扩张,不做回购,又不分红,怪不得投资人不看好。
中国十大民营企业1.鸿海精密,2025年营收2600.84亿美元。2.京东集团,

中国十大民营企业1.鸿海精密,2025年营收2600.84亿美元。2.京东集团,

国内通信行业年营收前五强:1、中兴通讯:1242.5亿元2、中国联通:3

国内通信行业年营收前五强:1、中兴通讯:1242.5亿元2、中国联通:3