利润是15家车企总和的2.1倍,宁德时代是不是赚得太多了?
宁德时代要从车企眼里的“小甜甜”变成“牛夫人”了?
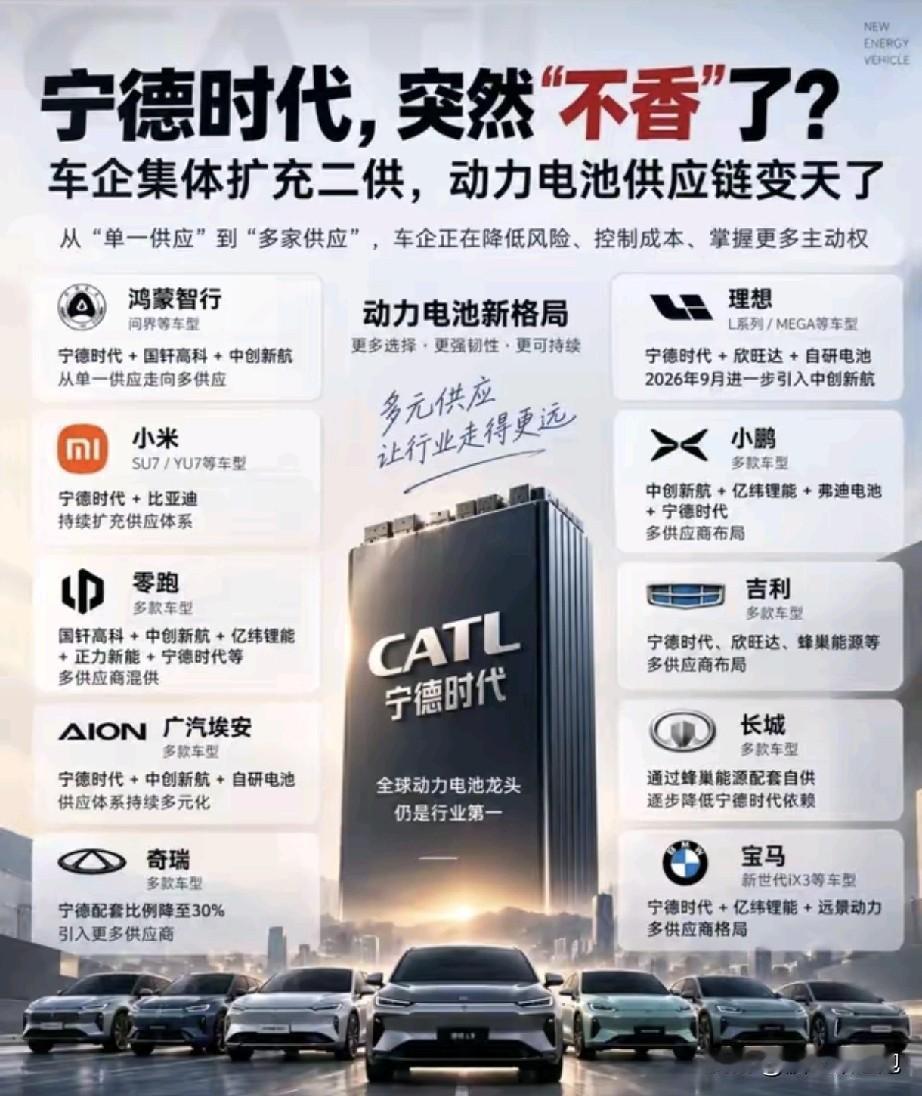
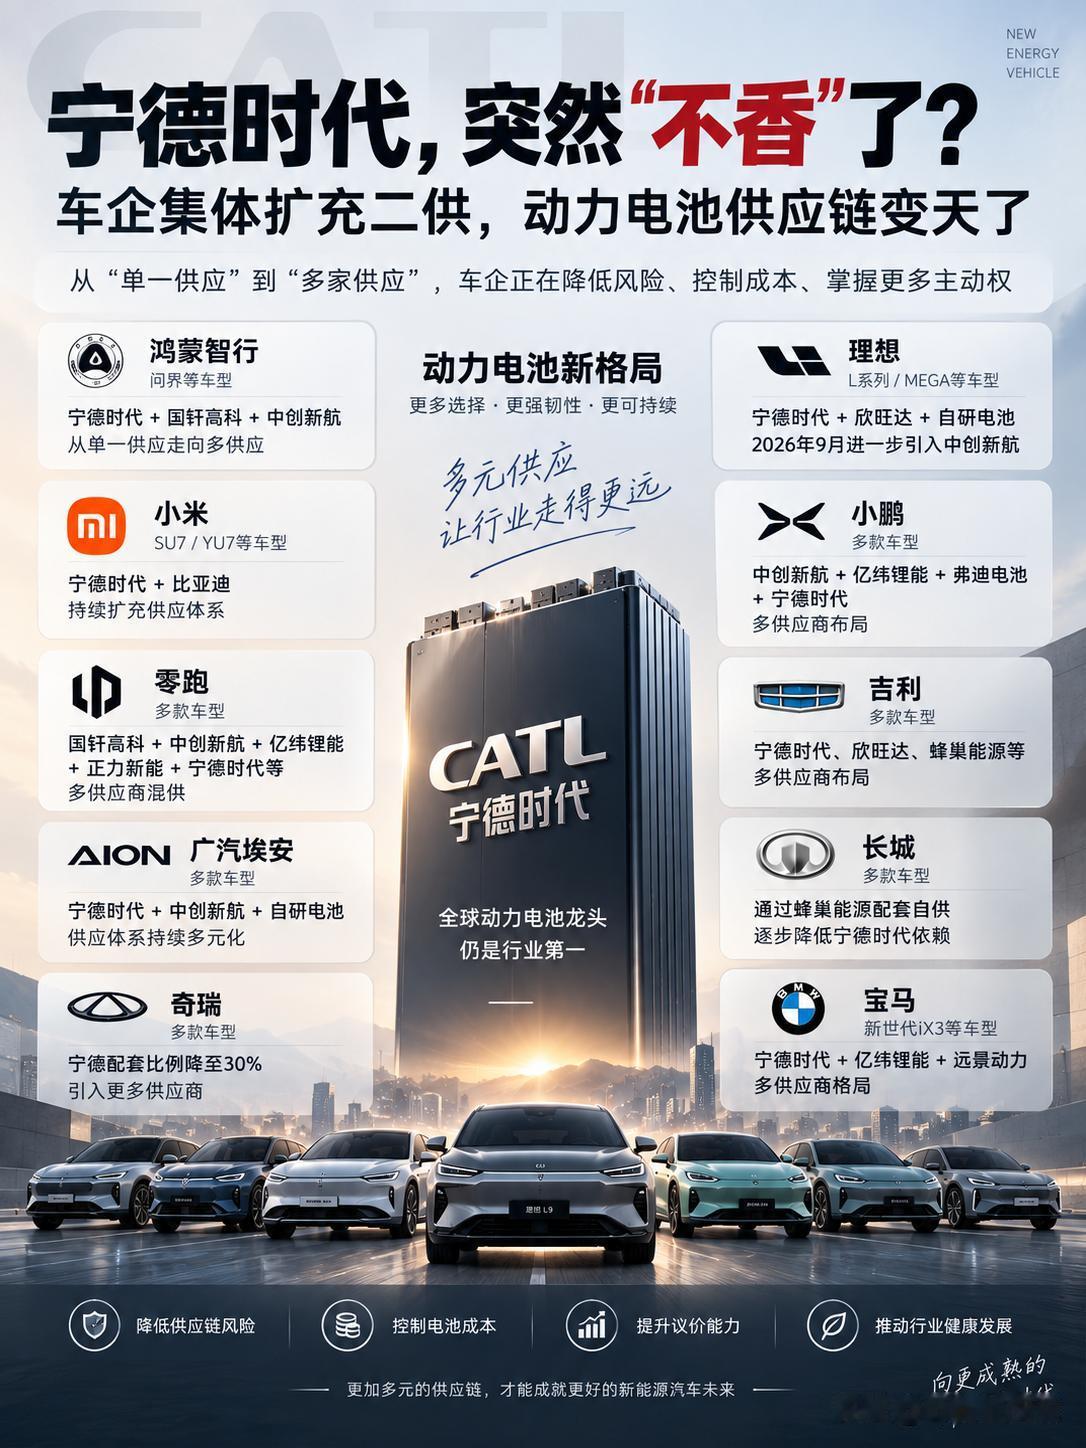
最近,理想一口气向工信部申报了好几个车型,电芯供应商不是新旺达就是中创新航。要知道,理想之前可是宁德时代的“铁粉”,去年刚签了这个五年全面战略合作协议,结果转头就大批量的改用了别家的电芯。
李想本人还站出来表示说:我们已经自研了包括电芯、PACK、BMS,还有热管理在内的完整系统。颇有点向宁德极限施压的味道。
其实不光理想,这两年问界、小米还有小鹏等一众车企也开始逐渐减少宁德时代电池的占比了。问界从早期的宁德独供电芯,转向了像宁德、国轩高科、中创新航共同供货,而整包的质量由车企自己把关。小米澎程系列新搭载的龙甲电池,也没有采用宁德的电芯。小鹏更是绝了,目前绝大多数的电芯都由中创新航、亿纬锂能能来供应,堪称去宁德化最早、完成度最高的新势力。
其实,他们放弃的原因很多人说是因为宁德的价格太高了,有多家媒体都说同等规格二线供应商的价格要比宁德时代低10%~20%,相当于一台车你可以省大概3000~5000块。要知道现在连理想、问界都已经在亏钱了,哪还允许电池厂的一块电池赚三五千?
而且要我说,车企现在必须拿回在电池上的主动权。宁德时代的客户太多了,车企在技术细节、产能安排上一直没有很大的话语权。有媒体说了,2022年的时候。极氪为了拿下麒麟电池的首发权,不仅提前向宁德支付了大额的预付款,还愿意配合宁德时代调整SEA浩瀚架构的底盘和热管理技术的细节。据说,为了论证浩瀚架构能释放宁德时代麒麟电池的全部性能,极氪做了长达50页的PPT。
无独有偶,去年理想i6刚交付的时候,宁德电池版本交付周期是19~22周,而欣旺达版本只有2-4周。一方面说明了在价格一致的情况下,大多数消费者还依然会冲着宁德的品牌去买单,也说明在订单超出预期的时候,宁德被订单塞爆的产线不支持快速的去爬升产能。说白了就是我宁德不接急单!
所以这两年,车企们从开第二,第三供应商,到现在自研整包、电芯,真是把能想的招都想了。但哪怕这样,今年上半年,宁德时代的市场份额和利润都还在上涨。宁德时代在国内乘用车动力电池的份额46.7%,提升了5.6个百分点,432.8亿元的规模净利润,是国内15家主流上市车企的利润总和的2.1倍。
其实大伙可能不知道,目前越是讲性价比的车型反而越需宁德时代。就拿销量最高的星愿来说,全系标配了宁德时代的电芯,因为对于这些车来说,宁德本身就是最大的卖点。而高端的车型不一样,电池只是购车决策的一部分,就像你买问界,买小鹏是冲着智驾,买澎程是冲着空间,买理想是冲着移动的家等等。
所以估计宁德时代自己也挺焦虑的,比亚迪发布了第二代刀片电池以后,宁德最有优势的高端三元锂,不论是低温续航还是补能的速度,消费者能感知到的优势其实已经不是那么明显了。这才放出了不少类似于比如说“选电车就选宁德时代”,还有很多人传的什么“高端电车用磷酸铁锂电池就是简配”的这些暴论,说白了其实就是想给消费者打一些信心。
随着车企对PACK、BMS,甚至电芯技术的定义能力越来越强,以及整体电芯的产量越来越大,最终行业话语权会向车企偏移是迟早的事儿。一台车用的什么品牌的电池也会在消费者的心里逐渐淡化掉。
但话说回来,宁德时代肯定不会因此变成什么像富士康这样的纯代工厂,因为动力电池目前还远没有完全的标准化。宁德时代高端线的性能优势,以及它的规模优势依旧是存在的。更不用提一些更前沿的新技术,像钠离子电池、固态电池,宁德其实都早就在开发了。
说白了,宁德时代这些年能保持强势的资本就是来自于技术上的领先。目前这些变化,还不足以动摇宁德时代全球最大电芯制造商的地位,只不过以前的利润分配方式,或许真的要改一改了。