中美之间,现在已经没有回头路了。美国手里的绳子,已经勒住了中国经济的咽喉,而中国手里的刀,也正对着美国高科技命脉,只是战场不在战壕,而在港口、芯片、能源和货币之间。
过去几十年,世界经济有一个很明显的特点:美国掌握技术、金融和规则优势,中国承担制造和供应链角色,双方在合作中竞争,在竞争中合作。但如今,这套关系正在发生变化。
中美之间的较量,已经不只是关税数字的变化,也不是某一种商品的买卖问题,而是围绕产业控制权展开的一场长期博弈。芯片决定人工智能的发展速度,港口影响全球贸易流动,能源关系到制造业成本,而货币体系影响国际资金循环。
这些原本分散的领域,正在被连接成一张新的竞争网络。美国的优势,仍然集中在高端技术和金融体系。
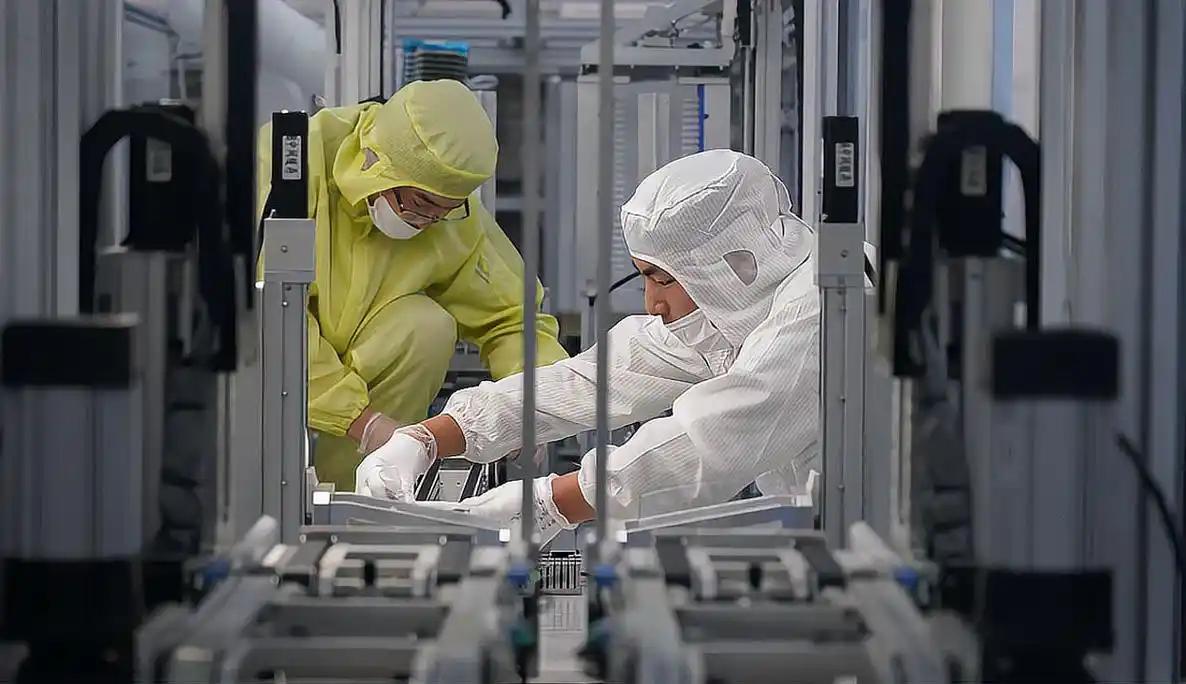
尤其是在半导体领域,美国拥有全球领先的芯片设计企业、半导体设备企业以及技术标准影响力。近几年,美国不断调整对华先进芯片出口政策,通过许可证审核、企业名单管理以及供应链审查等方式,加强对部分高性能计算产品流向的控制。
这种方式的特点,并不是完全关闭贸易,而是把关键技术出口变成一个可以调整的工具。美国可以根据自身战略需要,决定哪些产品能够进入市场,哪些企业需要接受更严格审查。
对于依赖先进计算能力的人工智能产业来说,这种影响更加明显。人工智能的发展不仅需要算法,也需要算力。
而算力背后,是高性能芯片、先进制造工艺以及相关软件生态。因此,美国希望通过限制部分关键技术出口,保持自身在高端科技竞争中的优势。
但与此同时,中国也并非没有反制空间。中国真正重要的优势,并不只是某一种资源或者某一个行业,而是多年形成的完整制造体系。
很多时候,产业竞争并不是看谁拥有一个最耀眼的产品,而是看谁能够把无数个环节稳定连接起来。例如新能源汽车。
再比如电子制造,从零部件加工到整机组装,需要大量企业长期协作。这种产业生态,并不是短时间内投入资金就能够复制。
稀土就是另一个典型案例。高性能稀土永磁材料广泛应用于新能源汽车、电机、风电设备以及航空航天领域。
美国近年来也在推动本土稀土产业建设,希望减少供应链风险。但建立一个完整体系,需要的不只是矿山,还包括加工技术、设备、人才以及稳定订单。
这也是全球供应链调整最困难的地方。一条成熟产业链形成需要多年时间,而转移同样需要漫长过程。
类似情况也出现在航运领域。
过去几年,美国提出加强本土制造能力,并对中国相关产业采取了一些贸易措施。但全球航运体系高度复杂。
如果缺少完整生态,仅靠增加政策支持,很难快速恢复竞争能力。这也是为什么全球产业链调整一直没有出现简单的“搬家”。
美国希望降低供应链风险,中国也在推动关键领域自主能力提升。双方都在重新评估过去高度依赖全球分工的模式。
这种变化并不意味着双方完全脱离。现实情况是,中美经济依然存在大量联系。
一些领域竞争加剧,但另一些领域仍然保持合作空间。例如能源贸易。
美国希望扩大液化天然气出口,中国企业也需要稳定能源供应。双方在部分能源领域仍存在商业合作可能。
过去,一个企业可能只关心哪里生产成本最低。现在,很多企业还要考虑供应链是否稳定、关键技术是否受限制、资源来源是否安全。
全球化正在进入一个新的阶段。未来的竞争,不一定是谁完全取代谁,而是谁能够拥有更多不可替代的能力。
中国的优势,在于完整工业体系、庞大制造规模以及长期积累形成的产业配套能力。双方都有自己的强项,也都有需要解决的问题。
芯片限制可能影响技术获取速度,但也会推动产业寻找替代方案。供应链调整可能增加成本,但也会促使各方重新布局生产体系。
因此,中美之间的竞争不会因为某一次谈判或者某一项政策结束。它更像是一场长期调整。
我认为,未来真正决定双方竞争结果的,不是短期内谁掌握更多限制工具,而是谁能够持续提升自身能力。一个国家如果只能依靠外部供应维持发展,就容易受到外部变化影响;如果拥有稳定的产业基础、持续创新能力和完整市场体系,就能够增强面对风险的能力。
在我看来,中美之间已经进入一个新的竞争周期,但这并不意味着世界经济一定走向完全分裂。全球产业链经过多年发展,彼此之间仍然存在深度联系。
未来更可能出现的是一种“竞争中的连接”:关键领域更加谨慎,普通贸易继续存在。真正的较量,最终不是谁喊出的声音更大,而是谁能够在长期压力下保持产业升级、技术突破和经济韧性。