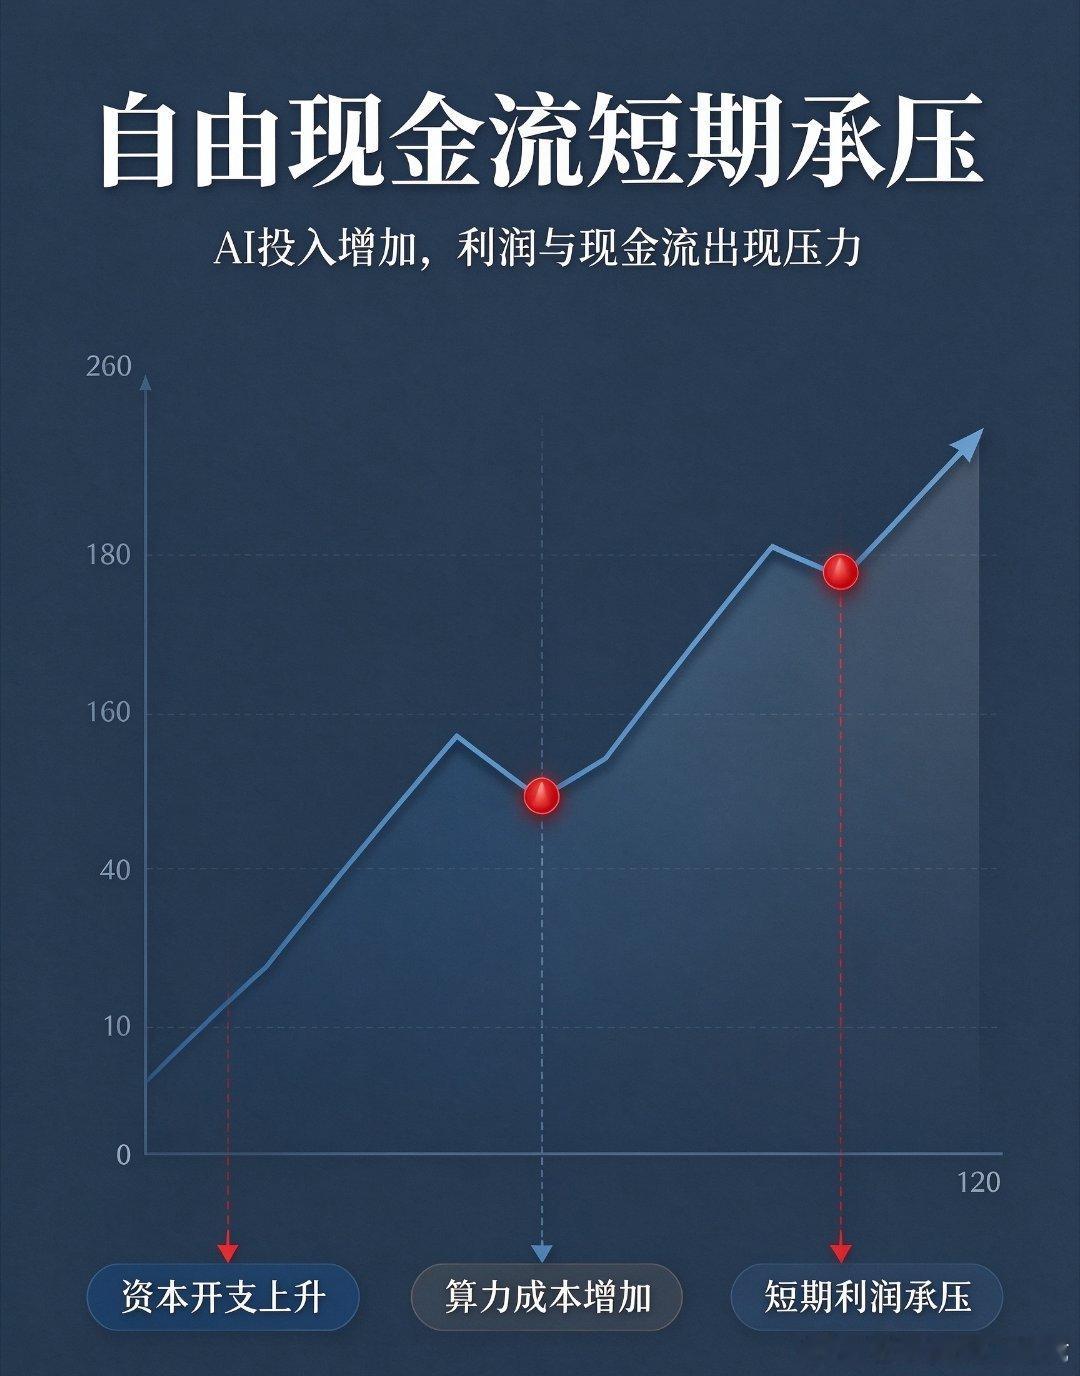
拿着五千多亿元现金储备的腾讯,单季自由现金流竟然十多年来第一次转负了。
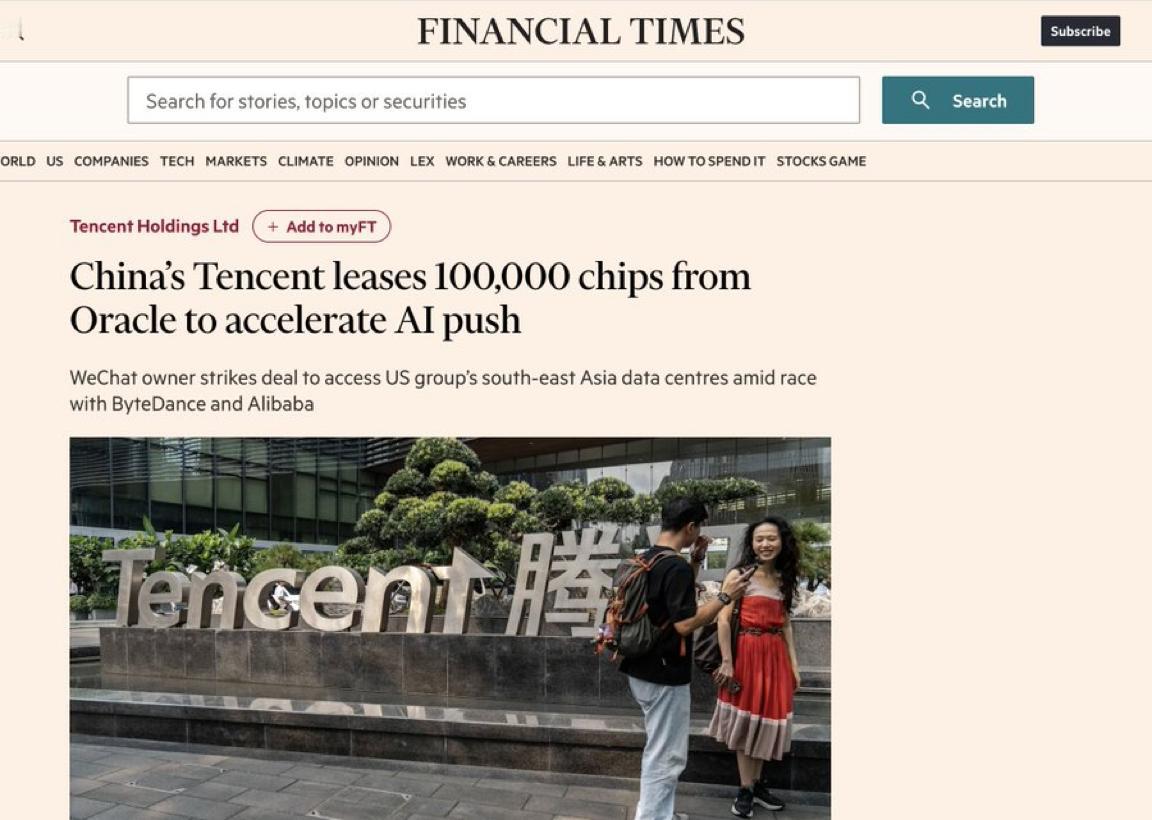
更绝的是,让现金流承压的一项重要因素,是一笔极其昂贵、又带着现实无奈的“算力房租”:英国《金融时报》爆料,腾讯在东南亚的甲骨文数据中心租用了大约10万枚先进AI芯片的算力,并且支付了大约30%的预付款。
这份合同的估计总额约70亿美元,租期五年。按这个比例计算,预付款约21亿美元。机器会不断更新换代,租金却要提前支付。这就是AI竞赛的入场费。
把时间拨回2026年第二季度,腾讯自由现金流为负138亿元。当季经营活动产生527亿元现金净流入,同时发生593亿元资本开支付款、50亿元媒体内容付款和22亿元租赁负债付款。
算力采购预付款对现金流的影响尤其大:剔除这部分款项后,当季自由现金流会达到376亿元,两者相差514亿元。腾讯正把相当多原本可以留在手里的现金,提前投入未来的计算能力。
于是出现了一个反差:腾讯当季收入约2048亿元,同比增长11%,按国际财务报告准则计算的归母净利润仍有约560亿元,但自由现金流却出现负数。生意持续进账,支出的时间却跑到了收入前面。
为什么要跑到东南亚租?高端AI芯片的供应受到美国出口管制影响,国内供应又难以完全满足需求。钱足够多,也不等于能在需要的时间、需要的地点拿到需要的算力。
把计算任务放到海外数据中心,是腾讯扩大算力供给的一条路径。芯片留在机房里,企业购买计算服务。
对赶着训练模型、推出应用的公司来说,等待本身就有成本,错过产品窗口,损失未必比租金小。
我认为,这笔投入有合理性。AI竞争到了这个阶段,用户不会因为企业暂时缺芯片,就耐心等待一个更慢、更差的产品。腾讯必须为产品能力补课,也必须给自己的庞大业务准备新的工具。
但预付款和五年租约同样意味着,把今天的现金交出去,为未来的服务作出长期承诺。
如果模型训练效率提高、算力价格下降,或者产品需求不及预期,长期锁定资源就可能变成负担。提前占位能买到确定性,也要付出灵活性的代价。
腾讯的筹码,在于它有现成的使用场景。到6月底,微信及WeChat合并月活跃账户达到14.39亿。把AI嵌入这么大的服务体系,既有机会增加用户需求,也会迅速放大计算成本。
办公助手和面向海量账户的微信助手,资源需求相差很大。训练模型只是开始,用户每一次提问、每一次让助手执行任务,还要持续消耗推理算力。
腾讯已经在推进办公工具WorkBuddy、编程工具CodeBuddy,以及微信里的AI助手“小微”。
这些产品把模型能力连接到日常办公、写代码和社交服务,能否让人持续使用、愿意付费,决定了租来的算力能不能变成收入。
更现实的回报,已经出现在广告业务。腾讯第二季度营销服务收入约436亿元,同比增长22%,增长受益于AI广告推荐模型优化、自动投放工具升级,以及微信生态内营销能力的整合。
对广告主来说,最有说服力的是同样的预算能带来更多有效客户。对腾讯来说,推荐更准、投放更有效,就有机会提高现有业务的赚钱能力。这条路径比单纯等待聊天机器人收取会员费,更贴近它原来的生意。
不过,我不会把广告增长全部记在新一轮大额算力采购头上。广告产品、微信生态和客户需求都在共同起作用;既有AI能力产生回报,也不能直接证明新增投入一定划算。
腾讯还准备通过云服务承接外部算力需求。自身产品用一部分,企业客户再消化一部分。但能否出租、能租多少钱、使用率有多高,仍然要接受市场检验。
财务上的变化已经很明显。第二季度资本开支约528亿元,同比增长176%;上半年达到847亿元。这样的投入强度,会让硬件、机房和计算服务在腾讯的经营账本里占据更大分量。
到6月底,腾讯总现金约5112亿元,扣除借款和应付票据等后的净现金约582亿元。现金墙依然厚实,但每一笔新增投入,都会与回购、分红和其他业务争取同一份资金。
我支持腾讯为AI投入,也认为它应该接受更严格的回报考核。用户增长之外,要看留存;调用量之外,要看单位成本;营收增长之外,要看投入之后还能剩下多少现金。
海外算力还有一层约束:供应商、服务交付和政策环境都可能变化。长约能保障资源,却无法把这些变量全部锁住。
腾讯需要更多供应选择,也需要持续提高模型和应用效率,让同样的计算资源完成更多任务。
腾讯愿意先交昂贵的“房租”,说明它看重这轮机会。接下来更值得盯的,是这些算力能否带来更好用的产品、可持续的收入,以及重新改善的现金流。芯片数量可以制造声势,用户愿意持续买单,才能支撑这场长跑。