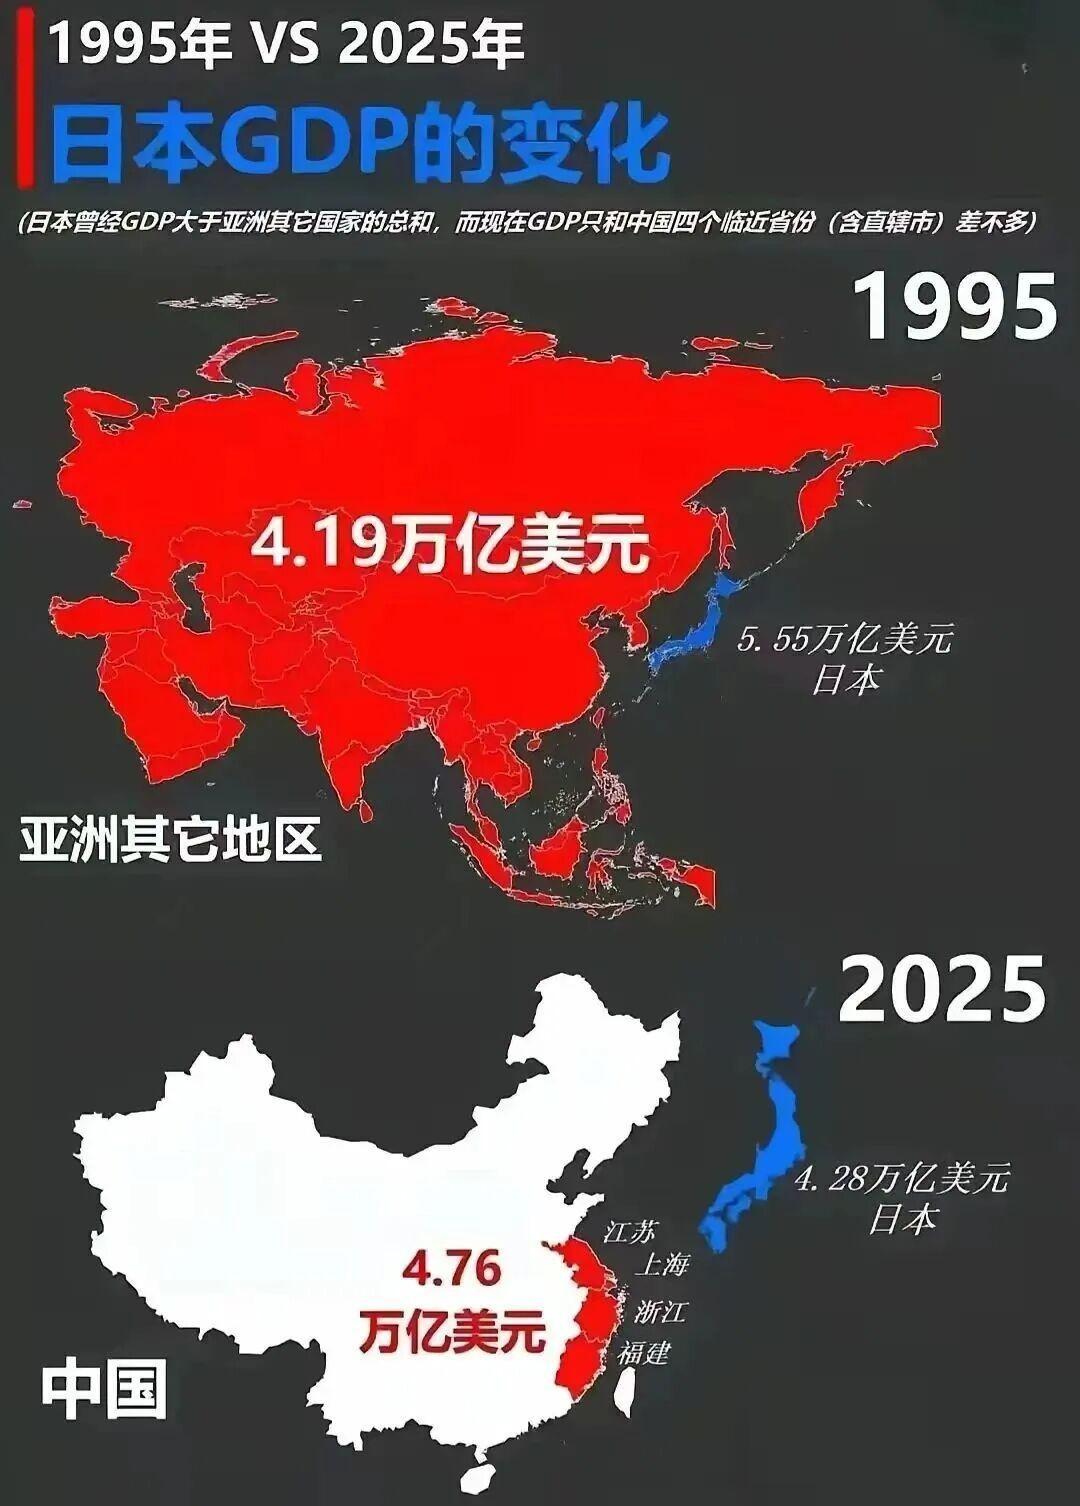
日本经济崩盘速度令全球大跌眼镜!社媒评论称,日本已进入 “坠落倒计时”。
作为 G7 成员国、全球第四大经济体,2026 年出口规模已被中国香港反超,也被中国台湾地区超越,就连昔日被其轻视的韩国,也甩开一千多亿出口差距;日本早不止是 “失去的三十年”,而是陷入了永久性衰退。
2026 年上半年的贸易成绩单,把这份尴尬摆得明明白白。
日本上半年出口总额约 3845 亿美元,同期中国香港达到 4365 亿美元,中国台湾地区为 4166 亿美元,韩国更是冲到 4963 亿美元,领先日本超过 1100 亿美元。
放在二十年前,这是没人敢想的画面 —— 一个曾经横扫全球的工业强国,如今出口规模在东亚主要经济体里排到靠后位置,甚至被中国广东省以 4646 亿美元的体量稳稳压在身下。
更反常识的是,这还是在日元持续深度贬值的背景下发生的。
按照传统经济逻辑,货币贬值会大幅压低出口商品价格,进而拉动出口增长。
2026 年上半年日元对美元平均汇率跌至 157.75,实际有效汇率创下 1973 年以来的最低水平,可日本出口仅同比增长 9%。
这个增速放在全球可能不算差,但在东亚赛道上堪称 “散步级”—— 韩国出口增速达到 48.4%,中国台湾地区为 47.1%,就连中国广东省都有 15.7%。
不是日本没往前走,是别人都在冲刺,几步就把它甩在了身后。
这轮出口分化的核心,是 AI 产业浪潮的赛道选择。
全球 AI 爆发带火了高端芯片需求,谁能拿出算力芯片,谁就能抓住出口增长的风口。
韩国上半年集成电路出口额达 1490 亿美元,占总出口的近三成;中国台湾地区集成电路出口 1332 亿美元,同样是出口的第一支柱。
而日本同期集成电路出口只有 212 亿美元,占总出口比重仅 5%。
不是日本没有半导体产业,而是它卡在了产业链上游:卖硅片、光刻胶、清洗液、测试设备,赚的是上游材料的辛苦钱;韩台直接卖终端 AI 芯片,一车车往外发的是高附加值的成品。
一个卖工具,一个卖产品,规模差距自然越拉越大。
日元贬值没能救回出口,背后藏着日本经济更深的病灶 —— 本土制造业空心化。
从上世纪 80 年代开始,日本企业为了压低人力成本、规避贸易壁垒,一步步把产能向海外转移。
发展到今天,丰田、本田、松下等头部企业,超过 60% 的产能都布局在东南亚、北美和中国。
泰国工厂造的汽车、马来西亚工厂装的家电,直接在当地生产当地销售,根本不走日本本土的出口报关流程。
日元贬得再厉害,影响的只是日本本土剩下的那点产能,而大头产能早已在海外落地生根,汇率红利根本传不到出口数据上。
更要命的是,贬值不仅没拉来出口增量,反而反噬了日本经济的基本面。
作为一个资源极度匮乏的岛国,日本 90% 以上的能源、80% 的粮食都依赖进口,且全部以美元结算。
日元越贬值,进口原油、天然气、粮食的成本就越高。
2026 年上半年,日本对外贸易依然维持着约 170 亿美元的赤字,贬值带来的那点出口收入,根本填不上进口成本暴涨的窟窿。
工厂的电费、运费、原材料价格全线上涨,企业要么赔本卖货保市场,要么涨价丢订单,两头都是死路。
曾经撑起日本出口半边天的支柱产业,如今也一个个走到了拐点。
汽车产业占日本出口总额的 17%,是当之无愧的经济压舱石,可现在却成了最大的拖累。
在美国加征关税的冲击下,日本对美汽车出口金额大幅萎缩 24.7%,中东市场出口更是下滑 45.8%。
更致命的是新能源赛道的押注失误,日本车企扎堆投入氢燃料技术,可全球主流市场早已选择了锂离子电池路线。
中韩新能源汽车一路攻城略地,日系车的传统燃油车市场持续被蚕食,又拿不出能打的电车产品,只能一步步让出份额。
家电、精密机械这些曾经的 “日本名片”,也在重复同样的故事。
技术优势被追平,成本优势被反超,市场份额一点点被瓜分。
而在人工智能、生物医药、航空航天这些新一轮增长赛道上,日本始终没能培育出具备全球影响力的企业和产品。
老产业在褪色,新产业接不上,经济增长的动力源就这么一点点枯竭了。
这也是为什么说,日本早已不是 “失去的三十年”,而是滑向了永久性衰退。
过去的 “失去二十年”“失去三十年”,本质上是产业升级放缓,靠着早年积累的老本和海外投资的收益回流,还能维持体面的生活。
可现在的情况是,本土制造业掏空了,汇率红利耗光了,传统支柱产业走到了尽头,新兴产业又没接住。
再叠加少子老龄化的人口结构,劳动力持续萎缩,国内消费长期低迷,中小企业批量陷入破产潮,等于出口和内需两头都堵死了。
评论列表