标签: 物价
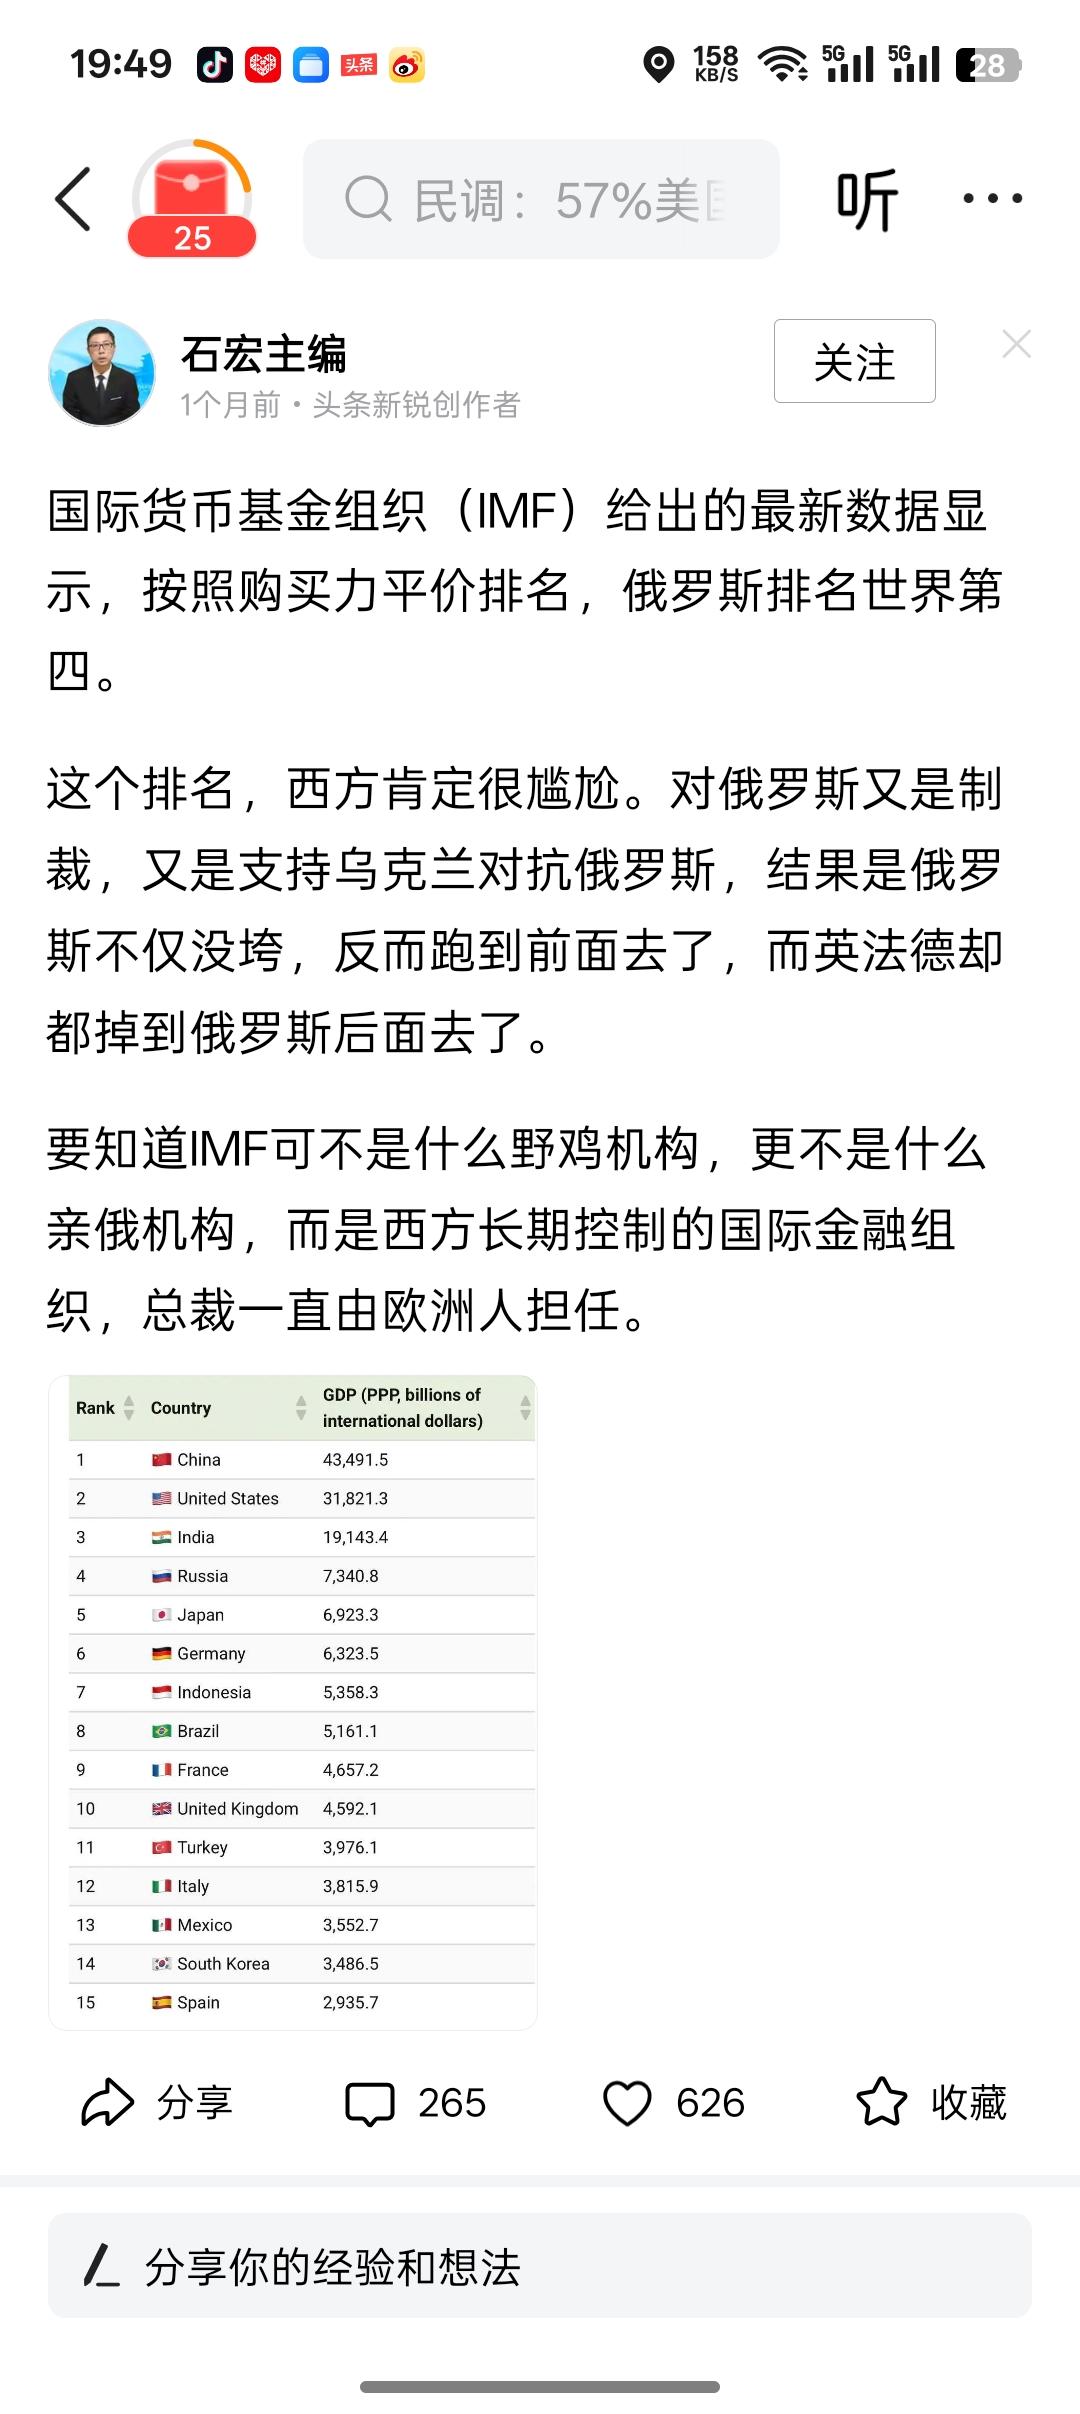
IMF最新的2026年全球GDP(购买力平价)预测数据出炉:中国以44.3万亿美
IMF最新的2026年全球GDP(购买力平价)预测数据出炉:中国以44.3万亿美元的规模雄踞全球榜首。这份是IMF针对中期全球经济走势发布的正式预判,采用的是购买力平价核算口径,也就是业内常说的PPP。和大家平时接触更多的名义GDP不一样,购买力平价不会只按市场汇率把各国经济换算成美元,而是会综合不同国家的物价水平、生活成本差异,计算同等商品和服务在各国的实际价值,最终得出更贴近真实经济规模的结果。在这份2026年的预测榜单里,美国以约30万亿美元的规模排在第二位,印度位列第三,日本、德国、英国等传统发达经济体依次排在后面,整体排名和我们熟悉的名义GDP榜单有不小的差距。值得注意的是,IMF同期也会发布名义GDP的预测数据,在那个口径下,美国目前依然保持着第一的位置。两个口径的榜单排名不同,核心差就差在汇率和物价上。发达国家普遍物价水平高、货币汇率强势,换算出来的名义GDP数字就更突出;发展中国家物价相对更低,按实际购买力折算之后,经济总量会比名义汇率计算的结果高出一大截。把两个榜单放在一起对照着看,释放的信号很明确:全球经济的实际体量分布,早就和过去名义GDP主导的固有印象不一样了,新兴经济体的实际经济规模在持续扩张,全球经济重心东移的趋势,在购买力平价这个口径下体现得格外清晰。说回购买力平价本身,它不是什么小众的测算方法,而是联合国、世界银行等主流国际机构做跨国经济比较时的通用标准之一。小到普通居民的实际生活水平,大到一个国家的整体产业容量、市场规模,用购买力平价来衡量,都比名义GDP更贴近真实感受。毕竟绝大多数人平时都是在国内生活消费,花本国货币、感受本国物价,购买力平价核算的,正是这种真实的产出能力和消费能力。经济总量的价值,从来都不只是纸面上的数字。购买力平价下的体量优势,最直接对应的就是超大规模的国内市场。足够庞大的消费基数,能够支撑起从低端加工到高端制造的完整产业链,很多在中小国家根本做不起来的产业,在中国仅凭内部市场就能生存发展。遇到外部贸易摩擦、全球经济波动的时候,内部大市场的缓冲作用也会格外明显,整体抗风险能力更强。说白了,大块头有大块头的底气,不管是修基建、投民生,还是搞科研、补短板,这些都需要足够的经济总量来托底。但反过来说,总量大不代表方方面面都强。就像国家之间的竞争,比的从来都不只是经济总规模,还有产业层级、技术水平、人均产出这些更硬核的指标。购买力平价算的是全国的总和,算不掉人均层面的差距。不管用哪个口径来算,中国的人均GDP和发达国家都还有不小的距离,很多高端产业领域我们还处在追赶阶段,核心技术受制于人、发展不平衡不充分的问题,至今依然客观存在。不过越是看到总量排名靠前,越需要保持清醒的认知。购买力平价有它独特的参考价值,也有天然的局限性。它能很好地反映一国内部的实际经济规模,却反映不了一国经济的国际购买力,也反映不了货币的国际地位。在国际贸易、海外投资、国际金融这些跨境领域,名义GDP对应的实际支付能力,依然是更核心的衡量指标。更关键的是,单一指标的领先不等于全面领先。不能看到总量排世界第一就盲目乐观,好像我们已经跻身顶尖发达国家行列了。现实情况是,我们的人均收入还不算高,教育、医疗、养老等民生领域还有不少短板,高端芯片、高端制造、生物医药等核心领域还需要持续攻关。对这个排名,我们完全有理由自信,但绝对没理由自满,更不能把单一指标的领先,直接等同于综合国力的全面超越。我的判断是,这次IMF预测里的总量领先,是中国经济几十年持续稳步增长积累出来的阶段性结果,是体量层面的必然体现,而不是发展质量的全面登顶。只要我们继续保持稳定的发展节奏,持续推进产业转型升级,这个体量优势还会进一步巩固,但要把体量优势真正转化为质量优势,还有很长的路要走。IMF这份预测里的世界第一,有它的现实意义,它实实在在印证了中国经济的体量和增长韧性,但它标注的只是规模层面的一个节点,而不是发展质量的根本突破。真正决定中国经济未来能走多远、站多高的,从来不是榜单上的名次,而是我们能不能踏踏实实推进高质量发展,能不能在核心技术领域不断取得突破,能不能让发展成果更多更公平地惠及全体人民。只要我们方向不偏、步子不停,今天的体量优势,早晚会转化为明天的质量优势。反过来,如果因为一次排名靠前就沾沾自喜、停下脚步,那现有的优势也可能慢慢流失。总而言之,理性看待榜单排名,专心做好自己的事,比什么都重要。
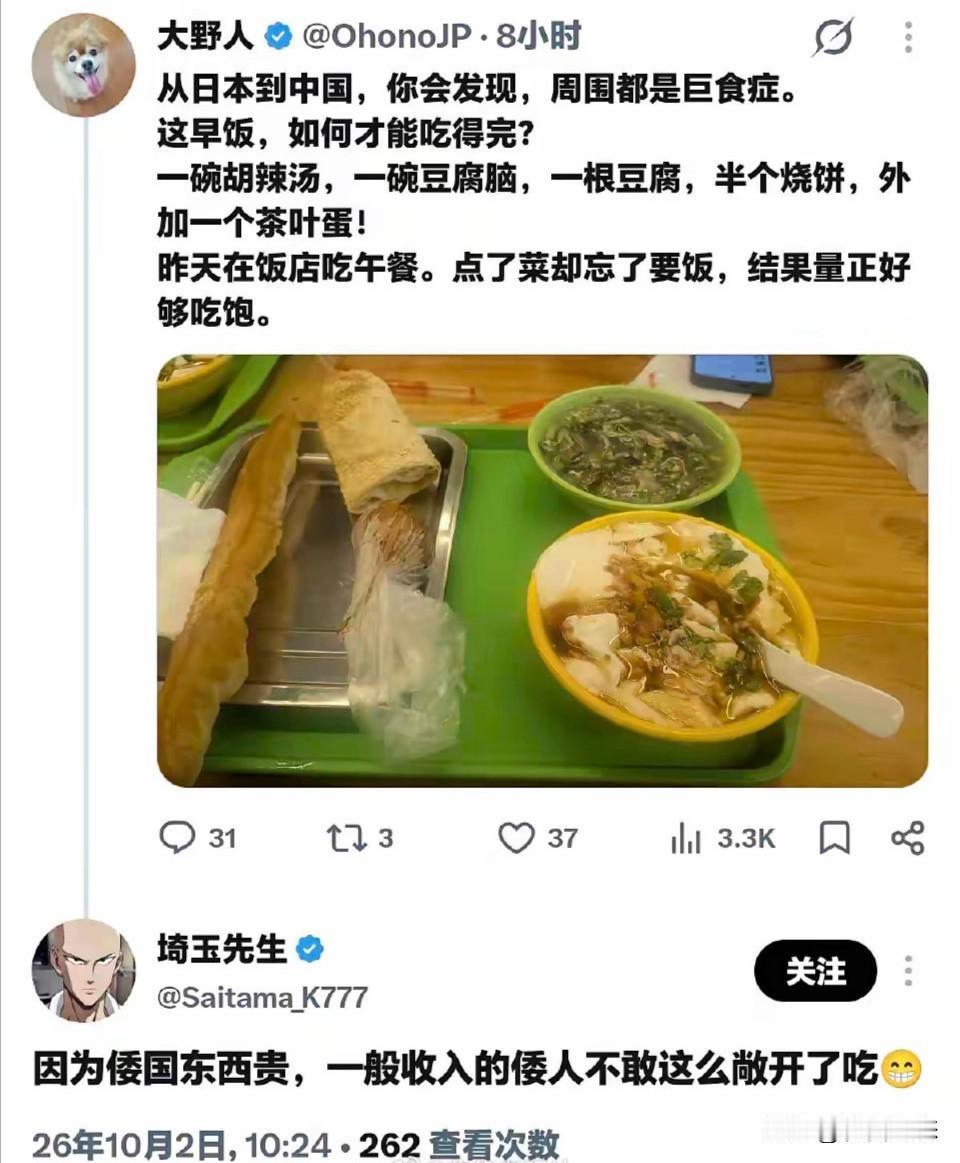
日本物价虽然高,但不是你之前说的向往的生活吗?你活该呀

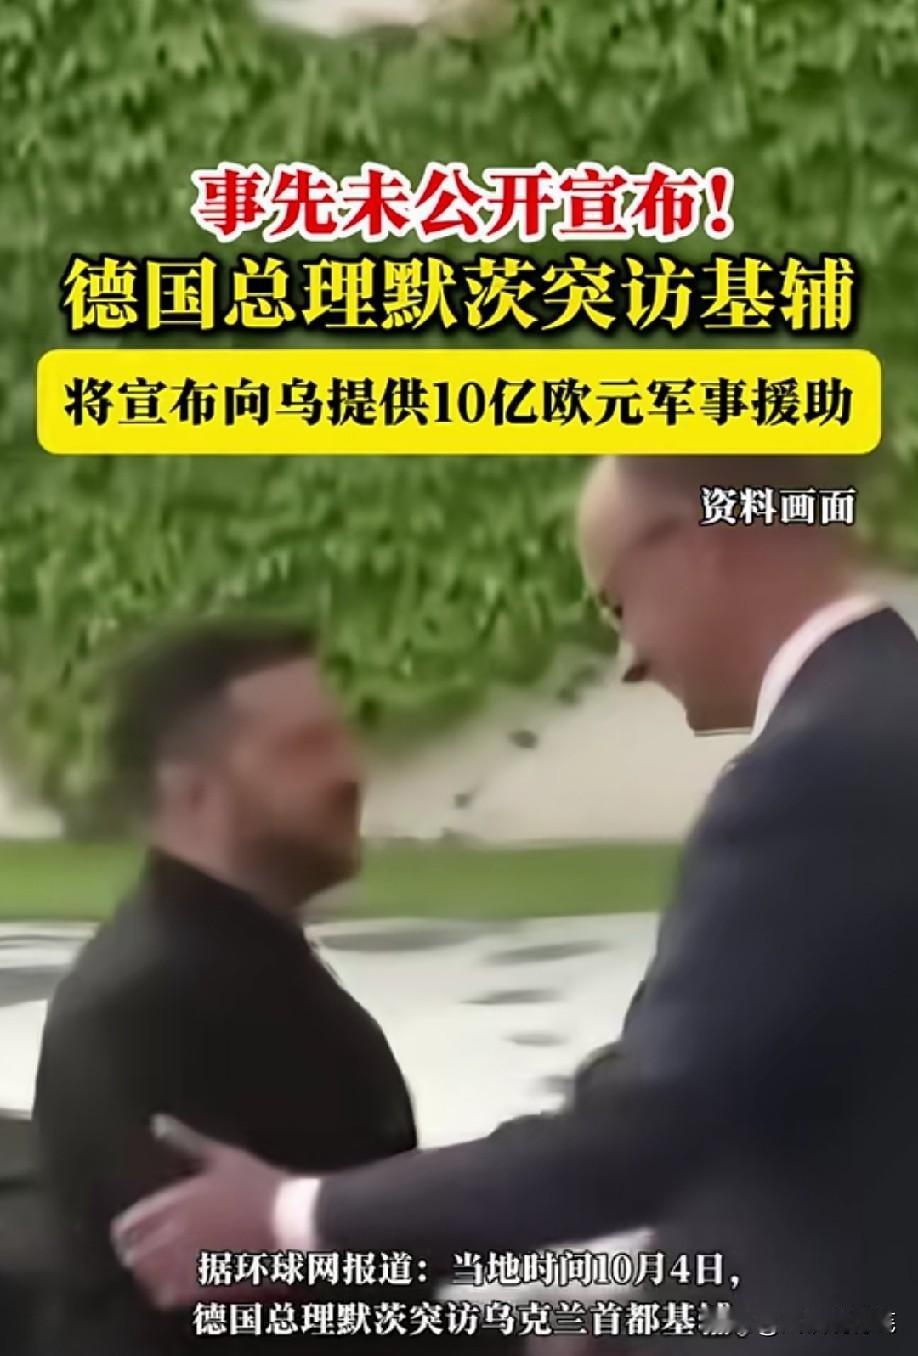
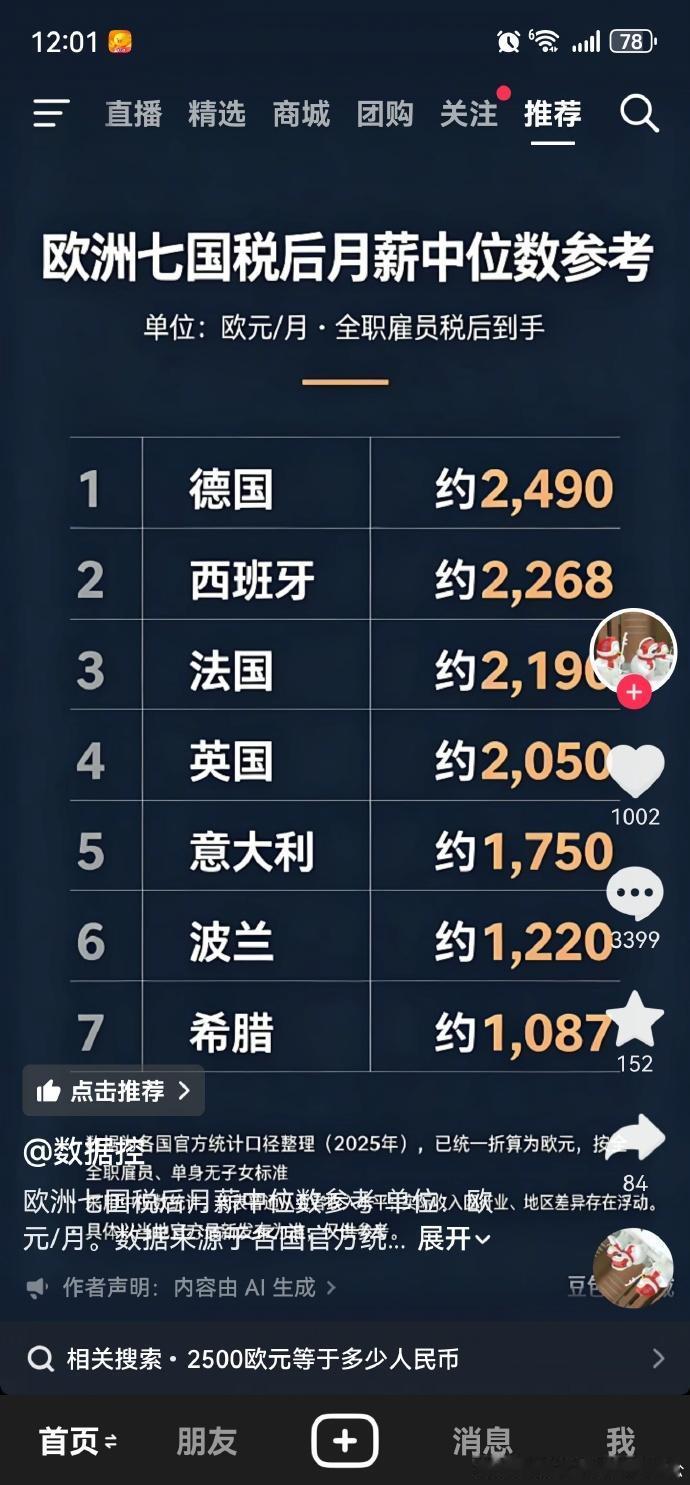
真是难以理解,他自己国内还有很多难题没有解决,物价、能源压力持续困扰民众,却仍持
真是难以理解,他自己国内还有很多难题没有解决,物价、能源压力持续困扰民众,却仍持续拿出大量资源援助乌克兰。要知道德国北溪天然气管道被炸,乌的嫌疑可不小!
【美国、债务、通胀、加息】英润认为:美国,财政债务增加无约束,印钞票泛滥无约束,
【美国、债务、通胀、加息】英润认为:美国,财政债务增加无约束,印钞票泛滥无约束,准确讲是美国长期以来为了维持在世界上的军事霸权及金融霸权的寅吃卯粮的恶性透支而无法约束,所以,这个原因是伴随美国国内失控通胀的根本反映,因而,由于通胀的重大隐患风险,则必然采用加息的治标手段。。。这种债务增加,失控通胀,加息,就是美国财政部和美联储面对的复杂而矛盾重要工作。把逻辑链条梳理得透彻一些:寅吃卯粮的财政透支、债务无节制扩张、货币超发,催生通胀压力,而后美联储只能拿起加息这一项治标工具来应对,财政与货币两套体系的矛盾被完全暴露出来。美国联邦政府要维系庞大的军费开支、各类福利与财政支出,当税收不足以覆盖开销,就靠发行国债来补齐缺口。国债由市场、海外投资者以及美联储承接,如果美联储在二级市场大量购入债券,相当于变相投放流动性,货币供给扩张,就会埋下通胀的种子。可加息只是治标:加息能够压制一部分总需求、抬高借贷成本,冷却消费与投资,从而对物价形成抑制,但它解决不了财政端的结构性问题。债务存量还在那里,更高的利率反而意味着国债利息支出会同步暴涨,进一步加重财政负担。政府依旧需要继续发新债去还本付息,债务扩张的源头没有被堵住。于是就形成一组很棘手的循环:财政无约束推高债务→货币宽松助长流动性→通胀抬头→加息抑制物价→利息负担加重→债务压力再度上升。财政部负责发债解决政府花钱的问题,美联储负责物价与就业,二者目标并不完全统一。财政部希望融资成本越低越好,而美联储为对抗通胀不得不接受高利率,两大机构常常处在目标冲突之中。这也正是全球市场持续关注的风险点:一边是高利息吞噬财政空间,一边是加息又会拖累企业、地产乃至股市,外部其他经济体也会被动承受美元利率波动带来的溢出效应。治本的选项,要么大幅削减开支,要么增加税收,但在美国国内党派博弈之下,两项改革都面临巨大的政治阻力,很难落地,只能继续在债务、通胀、加息的平衡难题当中反复周旋。
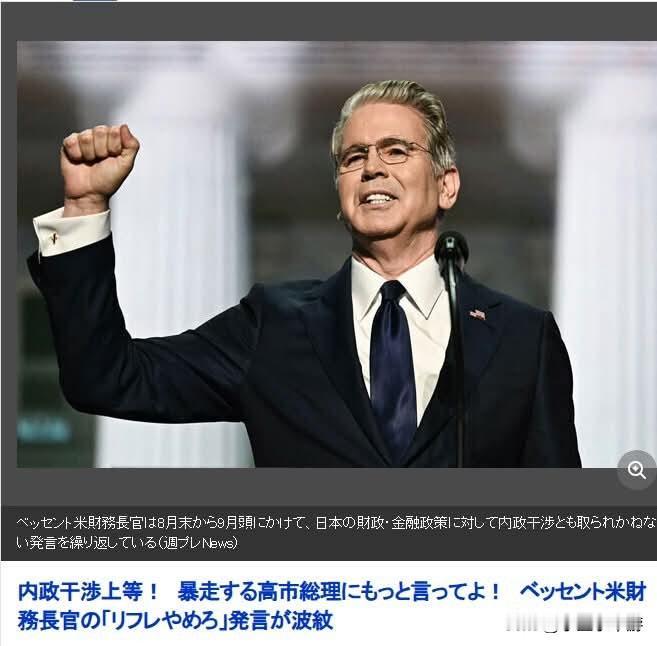
最近看到一篇分析日本经济和美日关系的新闻,内容很特别,值得拿出来和大家聊聊。
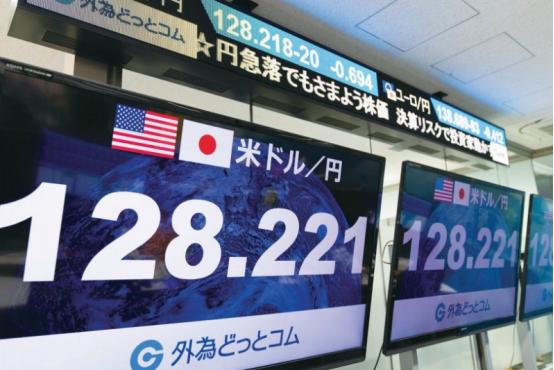
最近看到一篇分析日本经济和美日关系的新闻,内容很特别,值得拿出来和大家聊聊。美国财政部长贝森特在8月底至9月初,接连对日本财政与金融政策发表强硬观点,甚至直接表态,希望日本停止再通胀政策。这番近乎干涉内政的言论一出,外汇市场立刻剧烈反应,美元兑日元汇率从原本160附近快速回落至153下方。之后,受伊朗局势推动原油大涨,叠加日本央行9月18日加息0.25%,汇率又回升至157日元附近。但美国官员如此直接批评日本政策,依旧让很多人感到意外。这才是真正的问题最让我留意的一点:原本以为日本专家会痛批美国插手过多,没想到不少经济学家反而称赞贝森特说得很有道理。ABC经济研究所首席经济学家熊野英生直言,贝森特的逻辑完全成立,难以反驳。熊野分析,当前令日本民众深受其苦的物价上涨,主要根源是高市上台后引发的日元贬值。日本通胀率已经连续4年超过2%目标值,此时继续推行再通胀政策,无异于火上浇油。帝国数据库的调查显示,仅今年10月就有多达3033种食品计划涨价。到底是哪里出了问题这里有个很有意思的现象:高市内阁始终不公开承认自己在实施再通胀政策。再通胀政策一般是指央行宽松货币搭配政府扩大财政支出,但高市政权一直宣称,货币政策交由日本央行负责,政府只实施负责任的积极财政。可惜金融市场并不买账,市场看的是实际行动。高市内阁加码汽油补贴,还推出14年370万亿日元的官民投资计划,折算下来每年要向经济注入26万亿日元的内需。在国际原油维持每桶约100美元、日元持续走低的环境下,汽油补贴只会维持原有消费规模,导致更多日元兑换成美元,进一步加剧日元贬值与进口物价上涨。再加上明年4月计划实施食品消费税减税,在物价飙升的经济体中,这无疑会让通胀更难控制。投资策略师胜木太郎也提出类似看法。胜木指出,有人拿美国同样推行再通胀政策来辩护,但日本和美国的经济体质完全不同。美国是基准货币发行国;而日本劳动力人口持续减少、资源匮乏,在AI浪潮里只是被动跟随者。无视这些条件差异强行推行高市的再通胀政策,结果就是日元汇率被钉在150–160的贬值区间。“高市折价”的真相最令人震撼的是胜木出示的图表数据。他对比2022年至今美日实际利差与日元汇率,发现高市内阁上台之后的数据点全都落在异常区间。根据利差推算,合理汇率应当在1美元兑137至141日元,但实际汇率相差近20日元。这近20日元的缺口,就是高市政策带来的“高市折价”。胜木认为,只要高市内阁撤回积极财政政策,汇率有望回升至140日元附近,进口物价与通胀压力也随之缓解。看到这里,大家或许会以为贝森特是拯救日本经济的救星,但事情当然没有这么简单美好。美国说到底还是为了自身利益美国这番表态背后,动机完全是为本国利益服务。特朗普政府想要振兴国内制造业,一贯追求弱势美元,因此需要压低美国10年期国债收益率,避免全球资金大量涌入美元资产,推高美元。当日本推行积极财政、大量发行国债时,国债价格下跌,会推高日本国债收益率。全球机构投资者看到日本国债收益率走高,就会卖出美债、转投日债,进而推高美国国债利率。而这正是美国财政部最不愿见到的局面。尤其是临近11月3日美国中期选举,共和党掌握总统以及参众两院的完全执政优势,特朗普政府急需维持低利率,保护制造业与企业融资环境。外部压力会成为变革契机吗这番表态对日本央行总裁植田和男而言,简直像是一场及时雨。不过在内阁改组后,片山皋月留任财务大臣,美元兑日元汇率再度向160靠近,显然市场判断高市内阁并无调整政策路线的打算。熊野特别提醒,财政与金融政策终究只是铺垫,最重要的还是能够带动经济自主增长的产业战略。如果只是持续发放补贴、缺少扶持产业自立的配套措施,对于占就业人口七成、苦于成本转嫁难题的中小企业来说,日元继续贬值会彻底扼杀加薪空间。把削减加薪税制省下的财政资金拿去补贴食品减税,并不能真正改善民生。看完觉得很有启发,或许这一波外部压力,反而会成为高市总理顺势调整政策的契机。