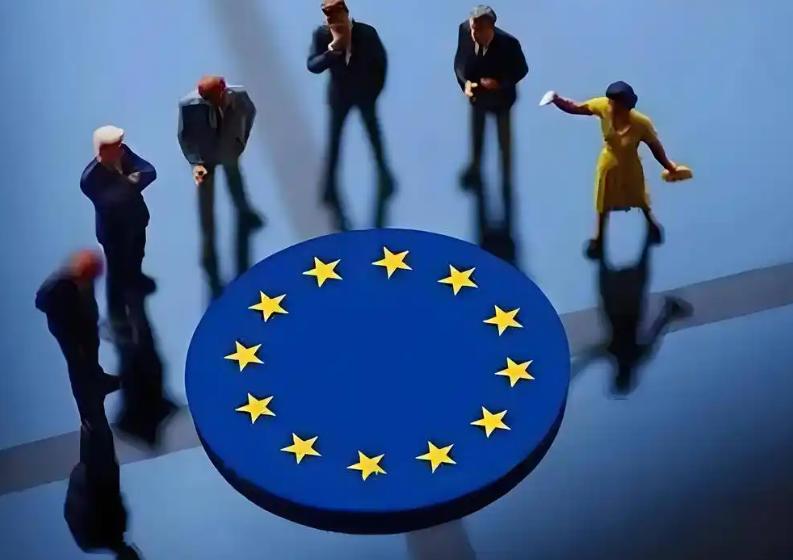
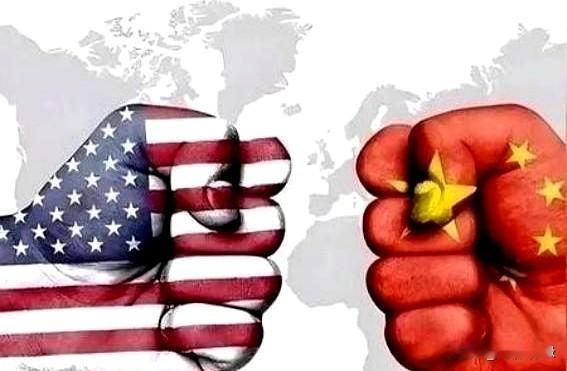
为什么欧盟比美国更难对付?和美国的贸易战,无非就是加关税,涨价压缩利润,市场起码还能留在那里。但欧盟玩法完全不同,它不仅仅只是加税,更重要的是重定全球市场规则。产品达不到它的标准,直接禁止入境,连进场竞争的资格都不给你。
9月17日,商务部回应欧盟《公共采购法》立法草案时,点出了一个很关键的变化:今年以来,欧盟已经连续推出《网络安全法》修订案、《工业加速器法案》《公共采购法案》,其中一些条款进一步收紧第三国企业进入欧洲市场的条件。两天前后,围绕中国混合动力汽车对欧出口,又出现所谓“自愿限制”的讨论。中方明确表示,这类做法违反世贸组织规则。
把这些动作连起来看,就能理解为什么欧洲市场越来越考验中国企业。美国施压当然也不只是关税,今年3月商务部启动贸易壁垒调查时,列出的就有市场限制、高技术出口限制和关键领域双向投资限制。可欧盟眼下更加突出的特点,是把贸易、环保、投资、采购、安全审查等工具一层层叠起来。
我认为,这才是欧盟比美国更难应对的关键:美国的一部分压力能够直接折算成成本,而欧盟越来越多的要求会钻进企业生产经营的每一个环节。价格还能重新谈,订单还能重新分配,可一旦规则要求改变,企业可能要重新做认证、追踪原料来源、核算排放,甚至调整投资地点和供应链结构。
今年1月1日,欧盟碳边境调节机制进入正式实施阶段。到了8月,欧方又发布十份最终阶段指南,进一步细化排放监测、核查和证书清缴。更关键的是,欧方还提出从2028年起,把覆盖范围扩展到机械装备、汽车及零部件、家电等约180种钢铝密集型下游产品。
这意味着,一件中国制造进入欧洲,未来受到审视的可能不仅是售价和质量。生产过程中用了多少能源,前体材料来自哪里,排放数据能不能核验,都可能影响最终成本。8月发布的指南甚至明确了复杂产品前体排放的计算方式。规则一旦深入到这里,影响的就不是某一批出口货物,而是工厂内部的管理体系。
另一个变化出现在投资端。商务部4月公开指出,欧盟《工业加速器法案》对电池、电动汽车、光伏和关键原材料等行业设置限制性要求,并涉及本地含量、公共采购等安排。这样一来,中国企业即便考虑赴欧投资,也可能面对新的制度门槛。
所以问题已经超出了“多交多少税”。如果规则逐渐决定企业在哪里生产、采购什么零部件、采用什么技术标准,那么欧洲市场的竞争实际上已经向产业链上游移动。大型企业尚有资金建设合规团队,中小企业面对认证、数据和改造成本时,压力往往更加直接。
当然,中欧经贸关系并没有因此走到只能对抗的地步。6月29日,中欧正式成立贸易投资磋商机制,下设贸易和投资平衡、出口管制、知识产权、世贸组织改革四个工作板块,双方还交换了市场准入清单。说明分歧很现实,对话渠道同样存在。
对中国来说,更有效的办法不是跟着每一项限制被动调整,而是把碳核算、供应链追溯、国际认证和核心技术逐渐变成自身能力,同时继续扩大市场多元化。规则符合世贸原则,就研究、适应并参与制定;存在歧视性限制,就通过磋商和规则维护企业合法权益。
看到这里就会发现,今天的大国经贸竞争早已离开单纯拼价格的阶段。关税摆在明面上,企业很快能够算清账;标准、采购和投资规则却会长期改变产业布局。真正需要关注的,是谁能持续提升产业竞争力,谁能更主动参与国际规则讨论,又是谁能够在外部环境变化时保持供应链和市场选择的主动权。