很多人以为我国经济会一路平稳上行。回看知名学者金灿荣4年前给出清醒判断。未来五年,会是我国发展压力最足、外部博弈最激烈的关键周期。这个阶段刚好撞上我国经济体量持续逼近美国的冲刺期。
眼下最直观的变化,就是中国经济越来越不像过去那种“房地产热、基建快、各行业一起涨”的增长模式了。2026年上半年,中国国内生产总值(GDP)达到69.57万亿元,同比增长4.7%,其中一季度增长5.0%,二季度增长4.3%。
数字不算低,但季度走势也提醒人们,经济运行仍有压力。到了8月,这种差别更加明显。
规模以上工业增加值同比增长5.2%,其中装备制造业增长12.1%,高技术制造业增长16.7%。计算机、通信和其他电子设备制造业增长17.2%,新能源汽车产量达到164.7万辆,同比增长21.9%。
这些数字说明,新能源、电子信息、高端装备正在逐渐成为支撑工业增长的重要力量。可另一组数据就没那么轻松了。
今年1至8月,社会消费品零售总额同比增长1.1%,8月单月增长0.4%。消费不是没有增长,而是恢复速度还不算快。
老百姓愿不愿意花钱,与收入预期、就业稳定程度、住房资产变化都有关系。这也是为什么现在判断经济状况,不能只盯着工厂生产了多少,还要看看居民的钱袋子敢不敢打开。
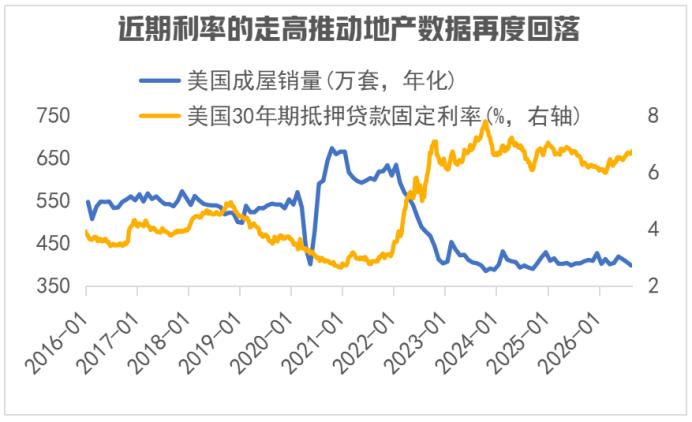
房地产的调整更加明显。1至8月,全国房地产开发投资同比下降19.9%,新建商品房销售面积下降12.1%,销售额下降13.0%。
与此同时,二手房交易网签面积却增长10.6%。这个变化很有意思,它意味着住房需求并非完全消失,而是在价格、区域和新房二手房之间重新分配。
房地产过去那种大规模拉动投资和土地市场的模式,显然已经发生变化。2025年末,全国60岁及以上人口达到3.23亿,占总人口23.0%;全年人口比上一年减少339万。
人口年龄结构发生变化,会逐渐影响住房需求、医疗养老、居民储蓄、消费方式以及劳动力供给。这类问题不像股市涨跌那样一天一个样,却会一点点改变经济运行的底层条件。
所以现在再谈“中国逼近美国”,也需要把概念说明白。世界银行最新公布的2025年现价美元数据中,中国国内生产总值(GDP)约19.5万亿美元,美国约30.8万亿美元。
两国已经处在全球经济第一梯队,但名义总量依然存在明显距离。如果把“逼近”理解成短期就要完成总量反超,数据并不支持这种说法;如果理解为产业规模、技术能力和长期经济实力竞争进入更深阶段,就更接近现实。
增速又是另一幅图景。世界银行数据显示,2025年中国经济增长5.0%,美国增长2.2%;IMF在2026年7月把中国今年经济增长预测上调至4.6%。
外部竞争也确实没有因为时间推移而减弱。2026年3月,美国贸易代表办公室启动了针对所谓“制造业结构性产能过剩”的301调查,中国被列入调查对象。
半导体领域同样仍是政策博弈重点。不过美国的限制政策也并非简单地一路加码。
今年1月,美国商务部调整规定,对英伟达H200、AMD MI325X等部分高端芯片出口中国,从原先更严格的政策转为符合条件后逐案审核。一个收紧,一个局部调整,恰好说明科技竞争已经进入更加细密的政策博弈阶段。
美国自身同样面对财政约束,美国国会预算办公室今年7月根据最新数据估计,2026财年美国联邦财政赤字可能达到约2.1万亿美元,高于2月时1.9万亿美元的预测。这并不意味着美国经济会因此马上出现严重问题,却说明长期债务和财政成本也是美国需要处理的现实压力。
这也是为什么拿此前的中国直接套用上世纪80年代日本的经历,容易把问题看简单。当年的国际产业分工、市场规模、全球供应链和此前完全不同。
中国拥有庞大的国内市场和完整的制造业体系,美国也仍然保持金融、科技、高端服务业等多方面优势。双方竞争会很激烈,却很难按照几十年前某一个国家的轨迹原样重演。
真正的考题,反而越来越清楚了。未来几年中国需要面对的,并不是“能不能扛住一次外部冲击”这么简单,而是能不能在房地产调整的同时稳住居民预期,在人口结构变化的情况下提高生产效率,在高技术制造增长之后,让更多新产业真正转化成企业利润、居民收入和就业岗位。
只有这样,新旧动能转换才不是报表上的几个高增长数字,而会变成普通家庭可以感受到的变化。我认为,到了2026年再看所谓“关键五年”,最值得重视的其实不是谁会压倒谁,而是中国经济能不能完成一次质量更高的换挡。