岂有此理!欧盟让中国承诺减少新能源汽车出口,多买欧洲产品
欧盟这波操作,等于既想关上中国车出口的大门,又想让中国掏钱买欧洲货。
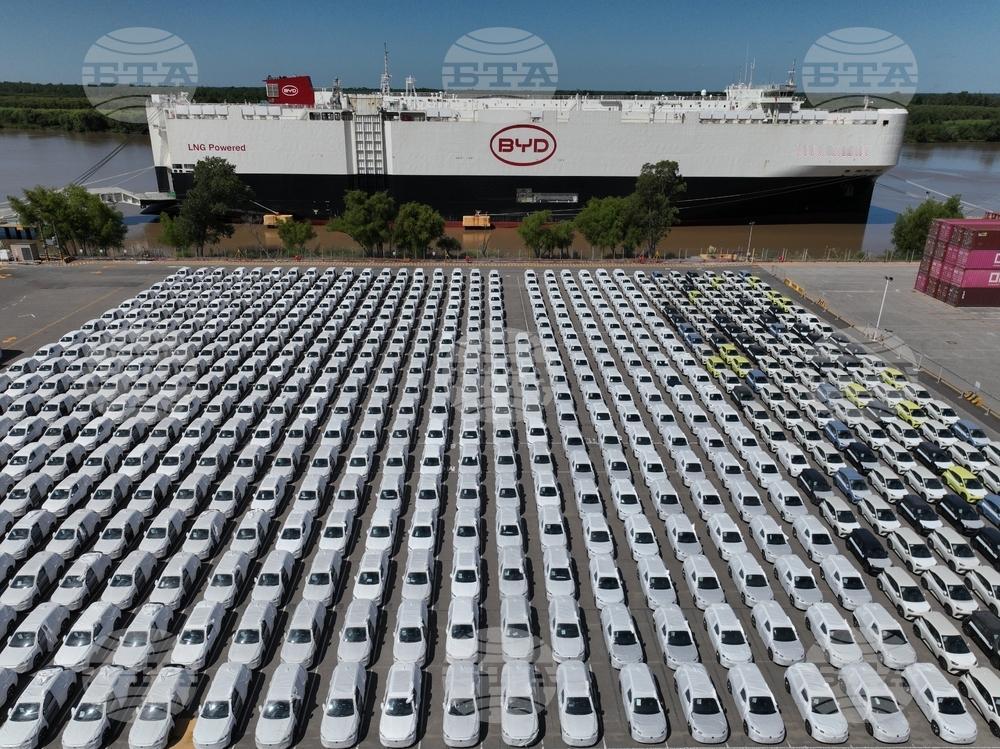
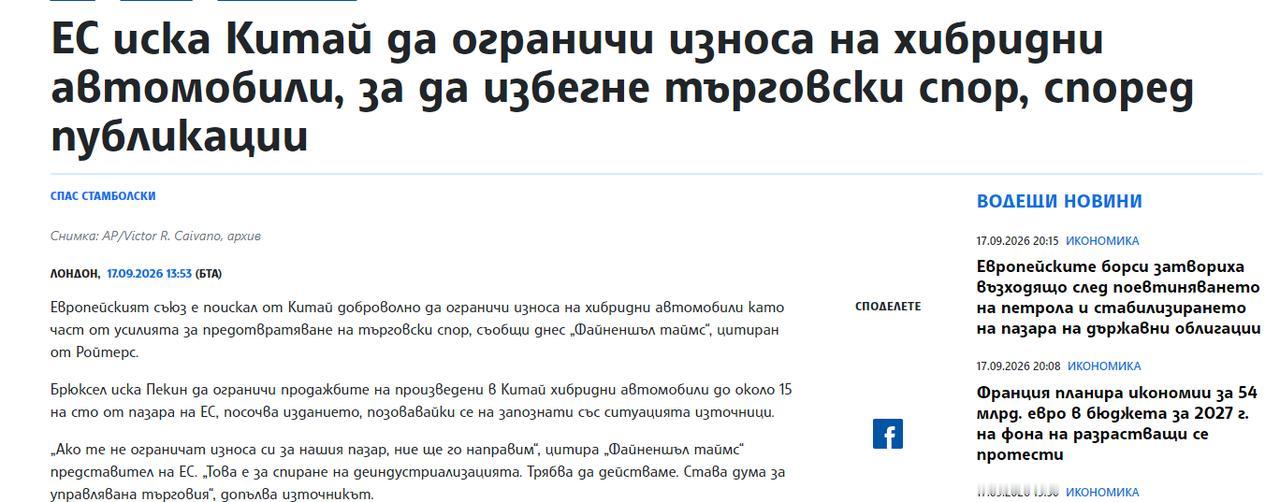
英国《金融时报》9月17日捅出来的消息说,布鲁塞尔正在跟中方谈一个条件:中国产的混合动力车在欧洲市场的份额,能不能“自愿”压到15%左右。
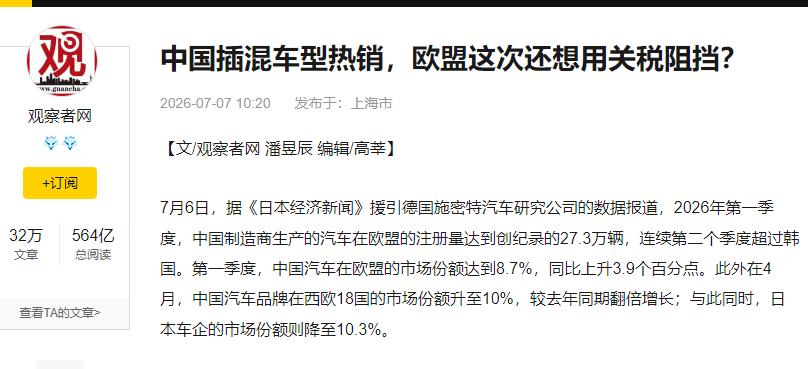
这个数字本身就很说明问题——因为现实情况是,中国品牌插混车型在欧洲的占比已经逼近30%,要人家从三成砍到一成半,等于硬生生砍掉一半还多。
欧盟官员对媒体放的话也挺直白:“如果他们不限制对我们的出口,那我们就自己来。”这话听着像商量,实际上就是最后通牒。更值得留意的是,这套诉求不是只盯着汽车。
同一份清单里,欧盟还希望中国限制化学品等其他品类的出口,同时要求中方增加对欧洲产品的采购。说白了,这不是单纯谈一个行业的贸易问题,是把“你少卖给我、你多买我的”打包成一套条件摆上了桌面。
欧洲为什么突然对混动车这么上心?看看数据就明白了。2024年10月欧盟对中国产的纯电动汽车下了狠手,在原有10%基础关税之上,又加征了最高35.3%的反补贴税,部分车型综合税率一度逼近45%。
这个口子一收紧,中国车企的出口结构很快就调整了。纯电车被重税压着,插混车当时只缴10%的基础关税,没被纳入加征范围。
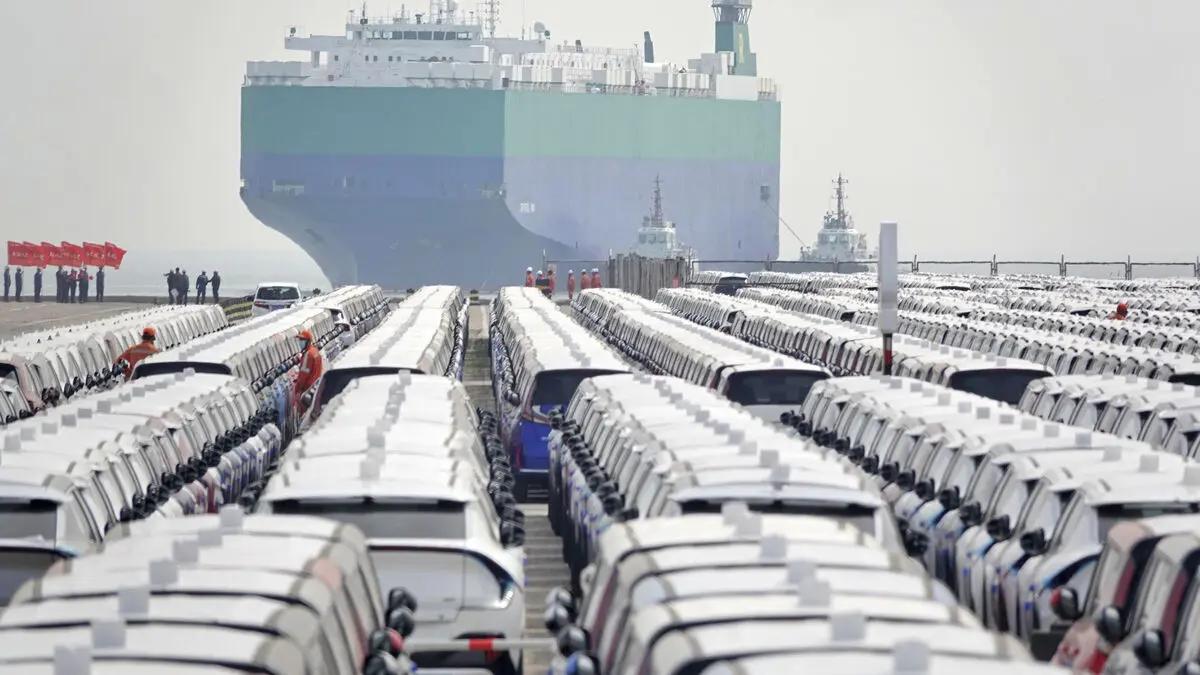
结果就是,2026年一季度中国对欧洲汽车出口总量到了43.8万辆,同比增长84.7%;其中插混车型10.6万辆,同比暴增152.4%。到了4月,中国品牌插混在欧洲的市占率已经接近29%。欧洲本土车企看着这个数字,心里不可能不慌。
有意思的是欧盟内部的反应并不一致。大众汽车的态度就很微妙。2026年上半年财报电话会上,大众高管说的是应该保障公平竞争环境,支持中国整车企业在欧洲本土化生产,并没有跟着喊加税。后来大众还专门澄清,说“并未明确呼吁加征关税”。
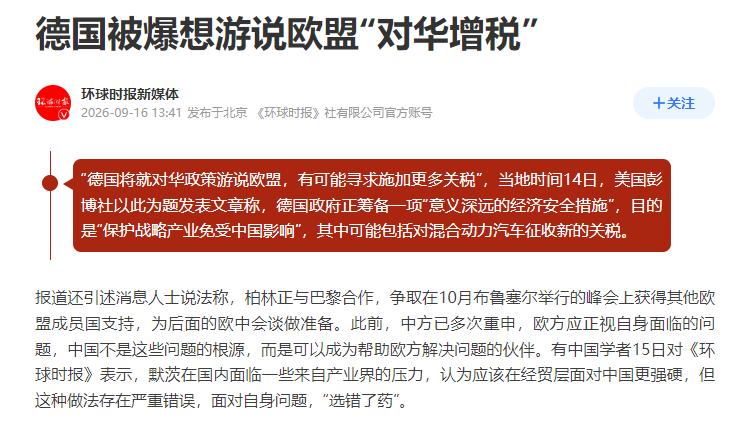
大众的顾虑其实很现实:中国市场对大众来说太重要了,真把贸易摩擦搞大了,反制措施落下来,大众可能是最先感受到疼的那一批。德国政府那边确实在推动更强硬的对华经贸政策,但企业层面显然有自己的算盘。
中方的态度早就亮明了。2026年5月21日商务部例行发布会上,发言人何亚东说得很清楚:如果欧方执意推动出台所谓新工具,对中国企业或产品采取歧视性限制措施,中方将坚决反制。
这话不是空话。在此之前,针对欧盟对中国纯电车的关税措施,中方已经对欧盟的白兰地、猪肉和乳制品等产品采取了相应的贸易措施。贸易博弈从来都是双向的,你出一招,我接一招,谁也别想只占便宜不吃亏。
还有一个细节值得琢磨。欧盟这次的操作方式,其实有历史模板。据消息人士透露,布鲁塞尔想复刻的是1986年跟日本达成的汽车自愿出口限制协议。
当年日本同意自主限制对欧汽车出口,这个政策一直延续到1999年。结果是什么呢?丰田、日产这些日本车企为了绕开限制,大规模在欧洲投资建厂,跟当地企业合作生产。
欧盟现在大概也是打这个主意:你把车少卖过来,然后来我这里建厂,雇我的人,用我的供应链。想法不能说没有逻辑,但1986年的日本车企和2026年的中国车企,面对的国际环境、产业格局、技术路线,早就不是一回事了。
欧洲消费者其实是这场博弈中最被动的一方。中国品牌的插混车型之所以能在欧洲快速铺开,靠的不是什么补贴或者倾销,而是实打实的性价比。同样的配置、同样的续航、同样的智能化水平,中国车的价格往往比欧洲本土品牌低一截。
如果欧盟真的把中国混动车的份额强行压到15%,结果无非是两种:要么欧洲消费者花更多的钱买本土品牌,要么市场供给出现缺口,选择变少。无论哪种结果,埋单的都是普通人。
贸易保护这件事,出发点往往是保护本土产业,但终点常常是保护落后。欧洲汽车产业转型慢、成本高,这是结构性问题,不是靠限制竞争对手就能解决的。
你把外面的门关上,里面的企业就一定有动力跑得更快吗?未必。有时候,竞争压力反而是最有效的催化剂。
中国车企从当年的追赶者变成今天的竞争者,靠的就是在开放市场里一轮一轮地拼出来的。欧洲车企如果因为有了保护伞就放慢脚步,那才是真正的麻烦。
欧盟想让中国“少卖多买”,这个算盘打得响,但未必打得响。贸易这件事,从来都是你情我愿才能长久。靠施压逼出来的承诺,执行起来走样是迟早的事。更何况,中方已经把话说在了前头。
接下来就看布鲁塞尔方面怎么选了:是继续在限制和反制的循环里打转,还是回到谈判桌上,找一个双方都能接受的平衡点。
信源:
环球时报新媒体:德国被爆想游说欧盟“对华增税”
《金融时报》