涨价信号悄然传来,一块电路板背后隐藏的产业巨变
多数投资者紧盯AI芯片、算力终端这些光鲜赛道,却忽略了支撑整个电子产业运转的底层基石——PCB电路板。近期产业端悄然出现明确的涨价潮,电子布、覆铜板、高端铜箔接连上调报价,看似不起眼的基础材料涨价,实则预示着整条电子硬件产业链正在迎来根本性的供需反转,新一轮产业格局重塑已然开启。
当下市场存在一个极具反差的产业现象:终端消费电子、普通数码产品竞争日趋白热化、价格持续内卷,但上游PCB核心原材料却逆势涨价、持续供不应求。这种下游卷价格、上游涨产能的背离走势,并非短期炒作,而是行业历经长期出清后,真实供需结构拐点到来的最强信号。
此前数年,行业经历持续产能扩张、库存累积、价格厮杀,大量中小落后产能被市场淘汰,全行业库存压力充分消化。而近两年AI算力基建爆发式增长,彻底改写了PCB赛道的需求结构。不同于传统消费级电路板,AI服务器、高端算力设备对高阶PCB板材、高频高速覆铜板的品质要求呈倍数提升,高端产能需求集中爆发,而行业高端产能建设周期长、落地慢,直接造成高端材料持续紧缺,供需缺口持续扩大。
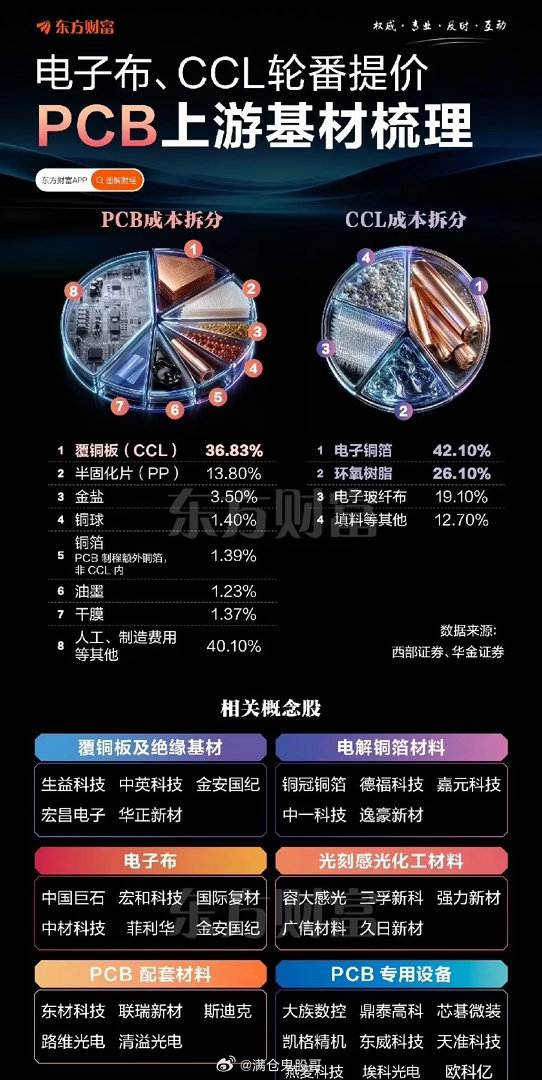
看似一块简单的电路板,实则承载着完整且精密的上游成本链条。在PCB整体成本中,覆铜板占比接近40%,是绝对核心成本端。而覆铜板的核心构成,又高度依赖电子铜箔、环氧树脂、电子玻纤布三大原材料。整条产业链层层环扣,上游任意一个材料出现紧缺涨价,压力都会自上而下逐级传导,最终影响整个PCB制造环节。
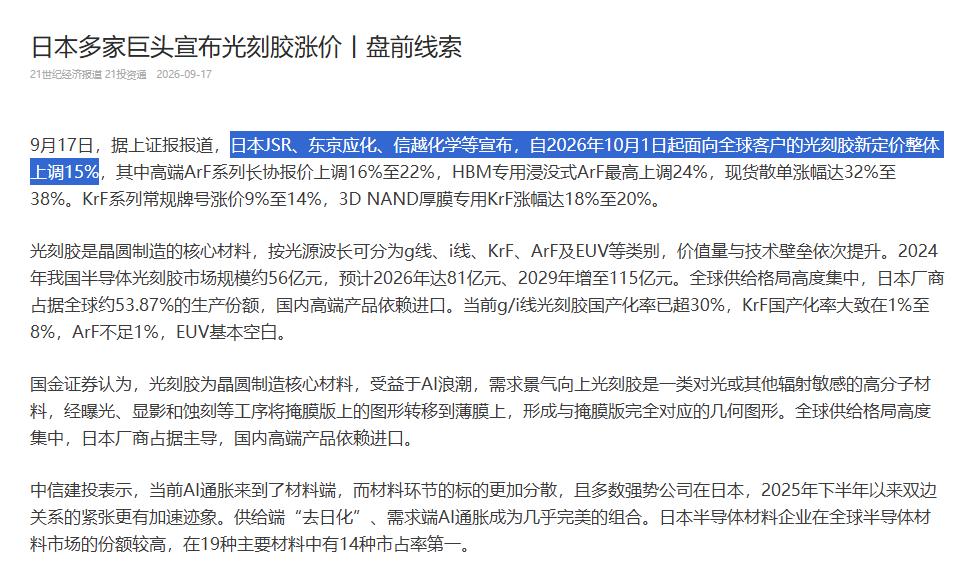
本轮涨价并非单一材料异动,而是全链条共振上行。电子布年内最高涨幅超160%,行业库存从常规的1至1.5个月,骤降至仅7天左右的历史低位,供需极度紧张。更关键的是,头部企业优先将有限产能倾斜至高毛利的AI高端电子布,进一步挤压普通规格电子布产能,导致高端、低端材料同步紧缺,涨价逻辑全面扩散。
成本传导之下,行业分化彻底加剧。具备高端产能、规模化优势、头部客户认证资质的龙头企业,能够顺利通过产品提价消化上游成本,实现量价齐升、业绩持续修复;而缺乏技术壁垒、主打低端产品的中小厂商,无法向下传导成本压力,利润持续被压缩,经营压力陡增。一轮原材料涨价,本质就是行业优胜劣汰、集中度提升的洗牌过程。
跳出短期价格波动,本轮基础材料涨价的核心驱动力,是AI产业带来的长期结构性增量。全国数字化、算力中心、高端服务器、通信设备建设持续提速,市场对高频高速PCB、高端覆铜板的需求从阶段性增量,转变为持续性刚需。市场终于达成共识:高端电子产业的性能上限,最终取决于玻纤布、铜箔、覆铜板这些不起眼的底层基础材料。
任何成熟赛道的超级行情,从来不是靠情绪炒作,而是靠供需拐点与技术迭代驱动。短期原材料涨价会带来行业阶段性阵痛,但长期来看,紧缺的产能、上行的价格、升级的需求,会倒逼行业持续加大技术研发、优化产能结构、淘汰低端落后产能,推动整个PCB产业链向高端化、高壁垒、高附加值方向升级。
资本市场总偏爱追逐光鲜的终端产品,却常常忽视托举所有科技产业的底层基石。万丈高楼平地起,AI算力、高端电子、数字基建的所有技术突破,最终都离不开PCB、覆铜板、电子布这些基础材料的支撑。
如今底层材料涨价拐点确立,供需格局彻底反转,被长期低估的基础硬件赛道,正在迎来业绩与估值的双重修复窗口。深耕硬核基础产业的优质企业,终将在产业升级的浪潮中,迎来属于自己的主升行情。
免责声明:本文仅为公开产业信息解读,不构成任何投资建议,股市存在风险,入市务必谨慎。