标签: 光刻胶

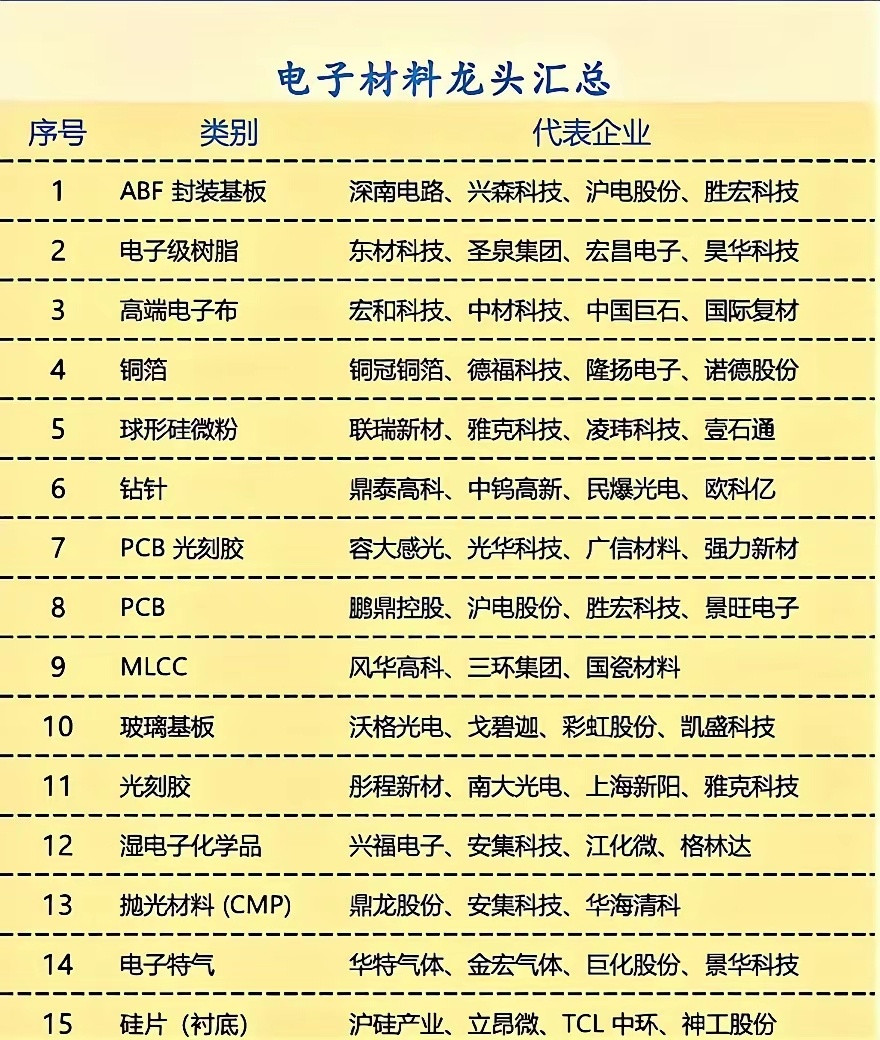
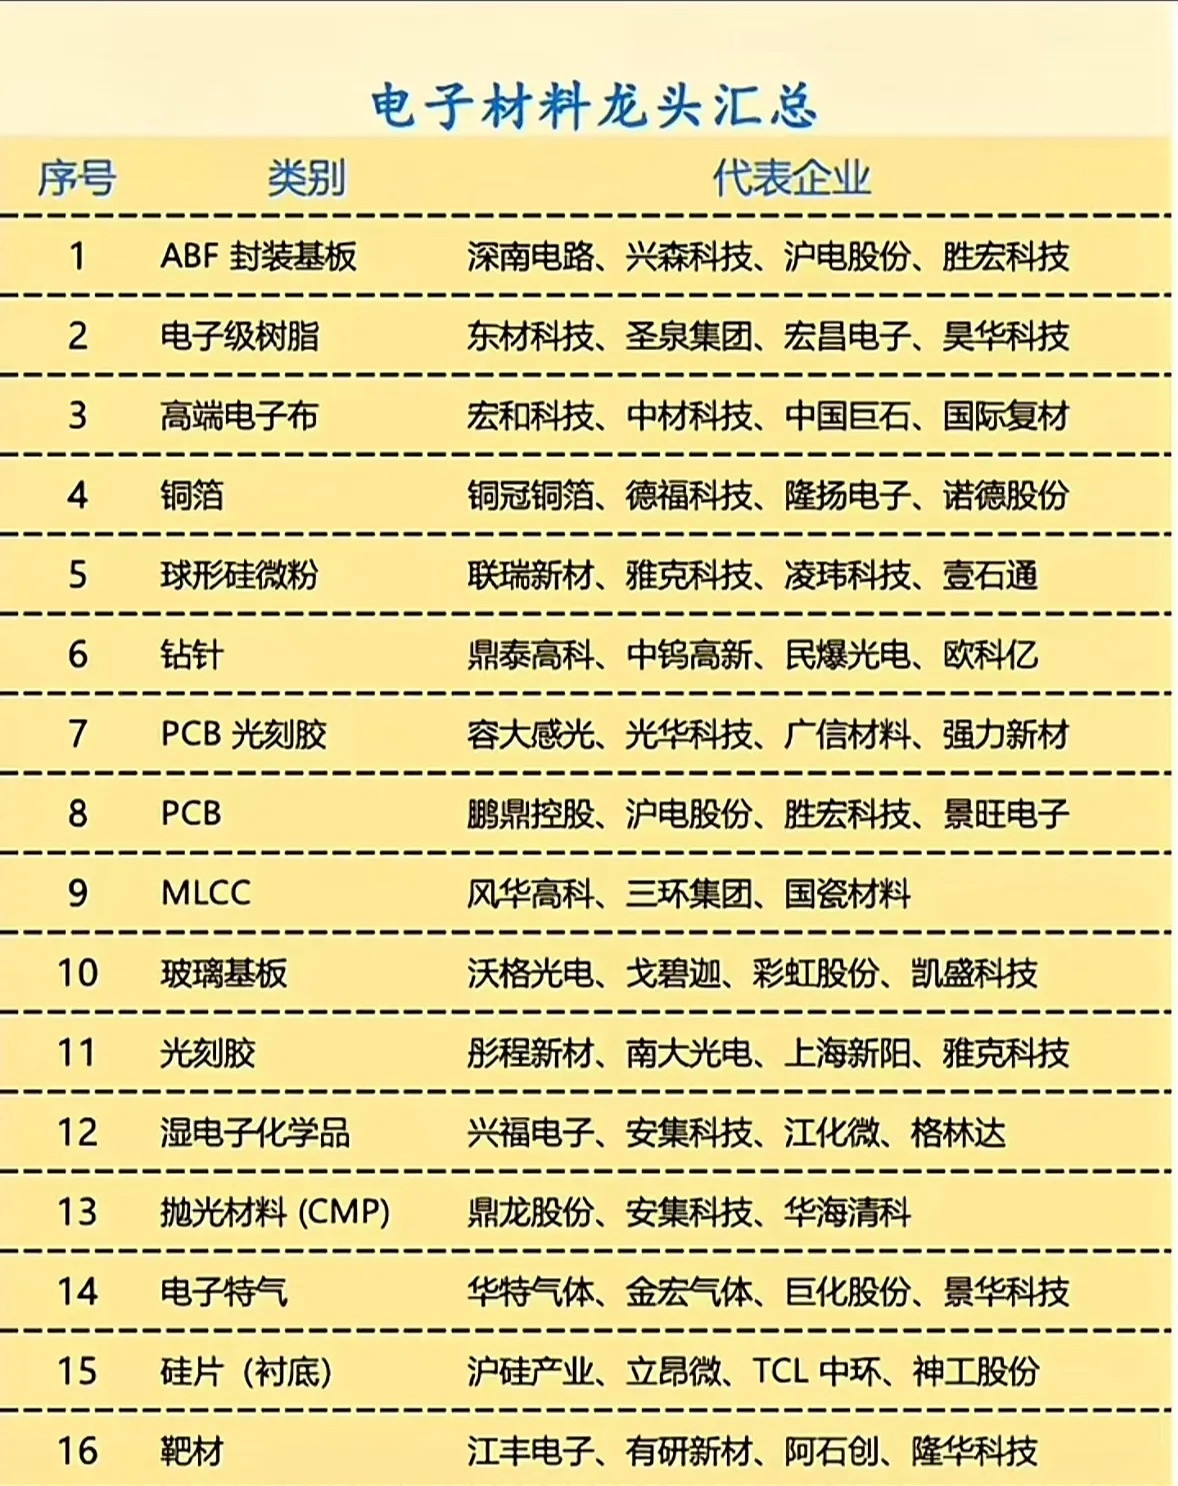
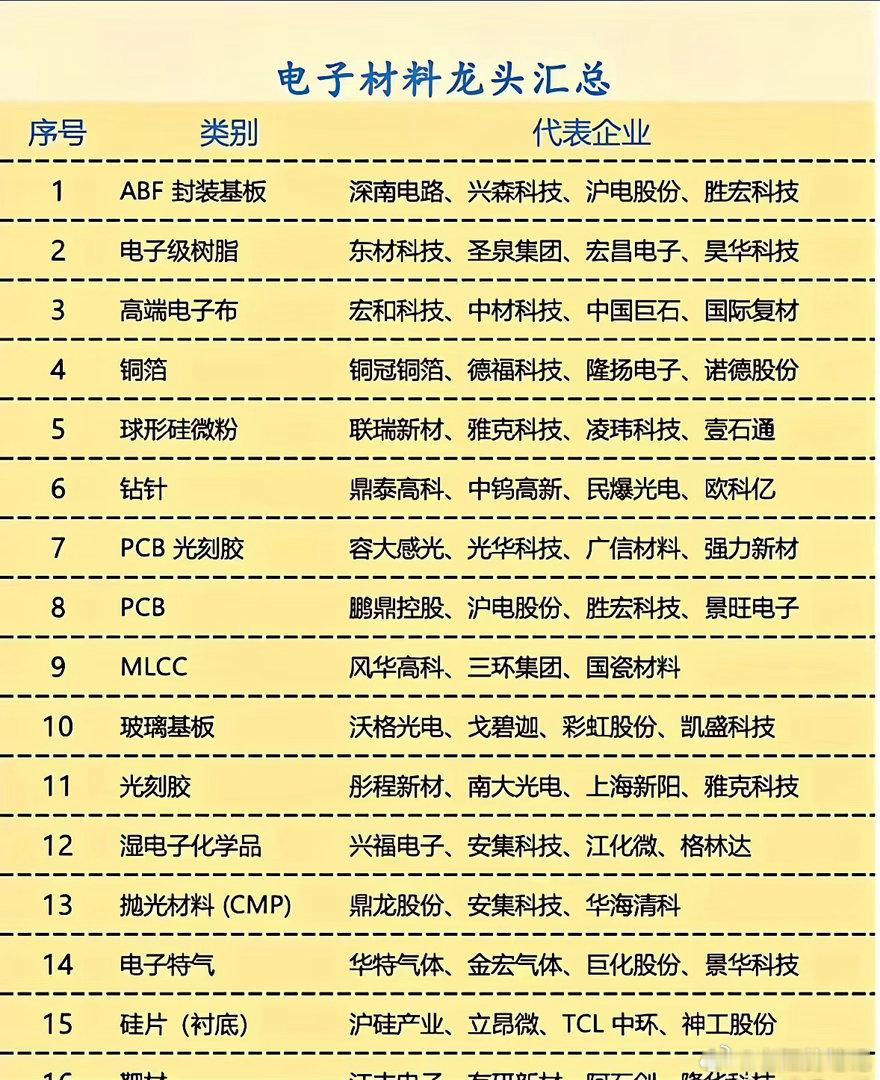
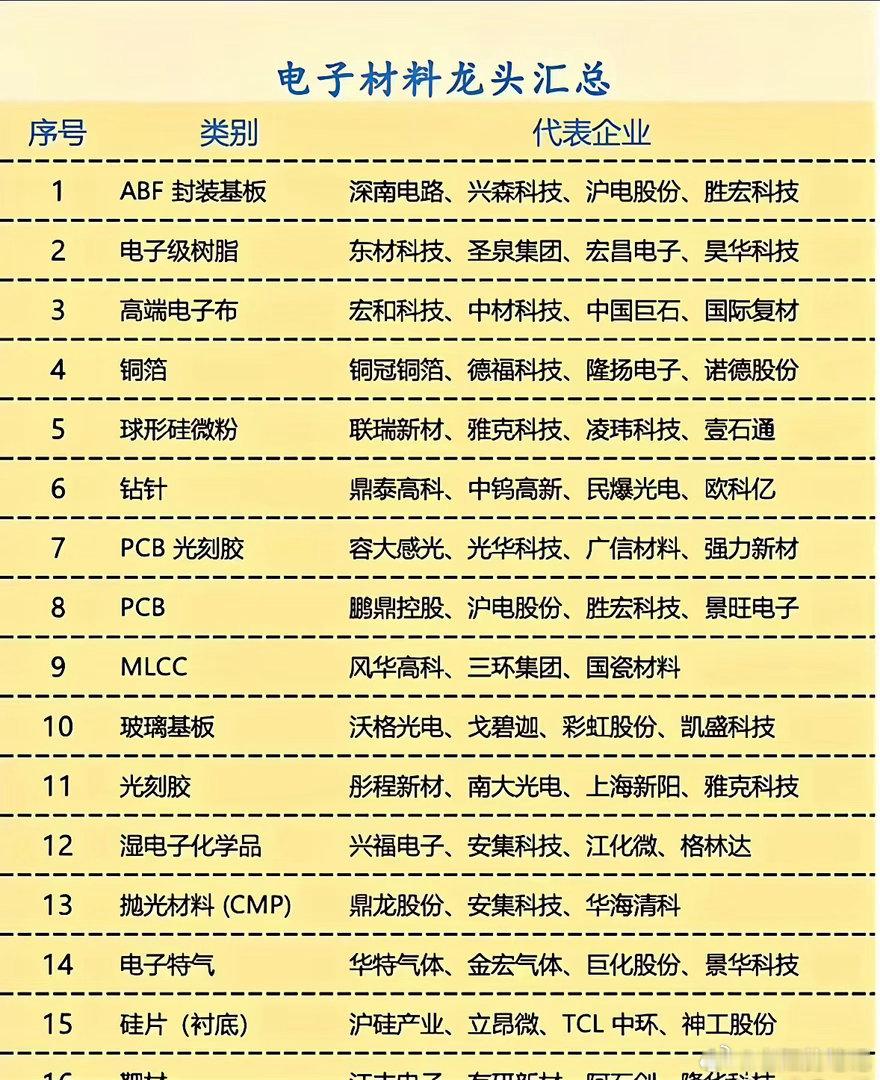

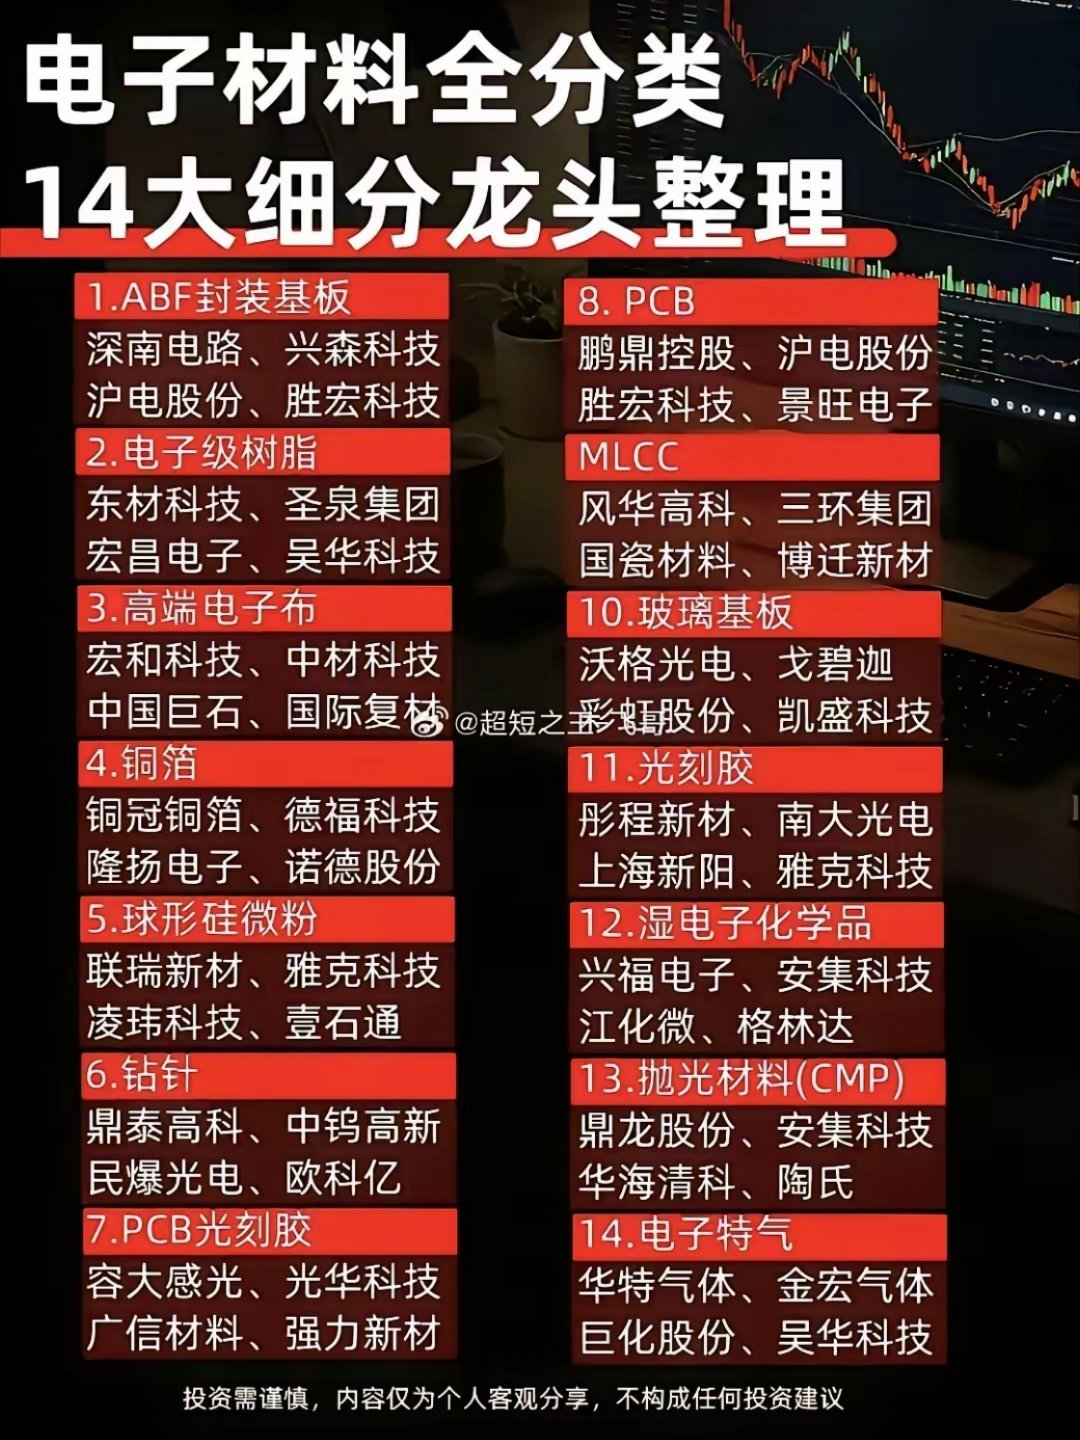
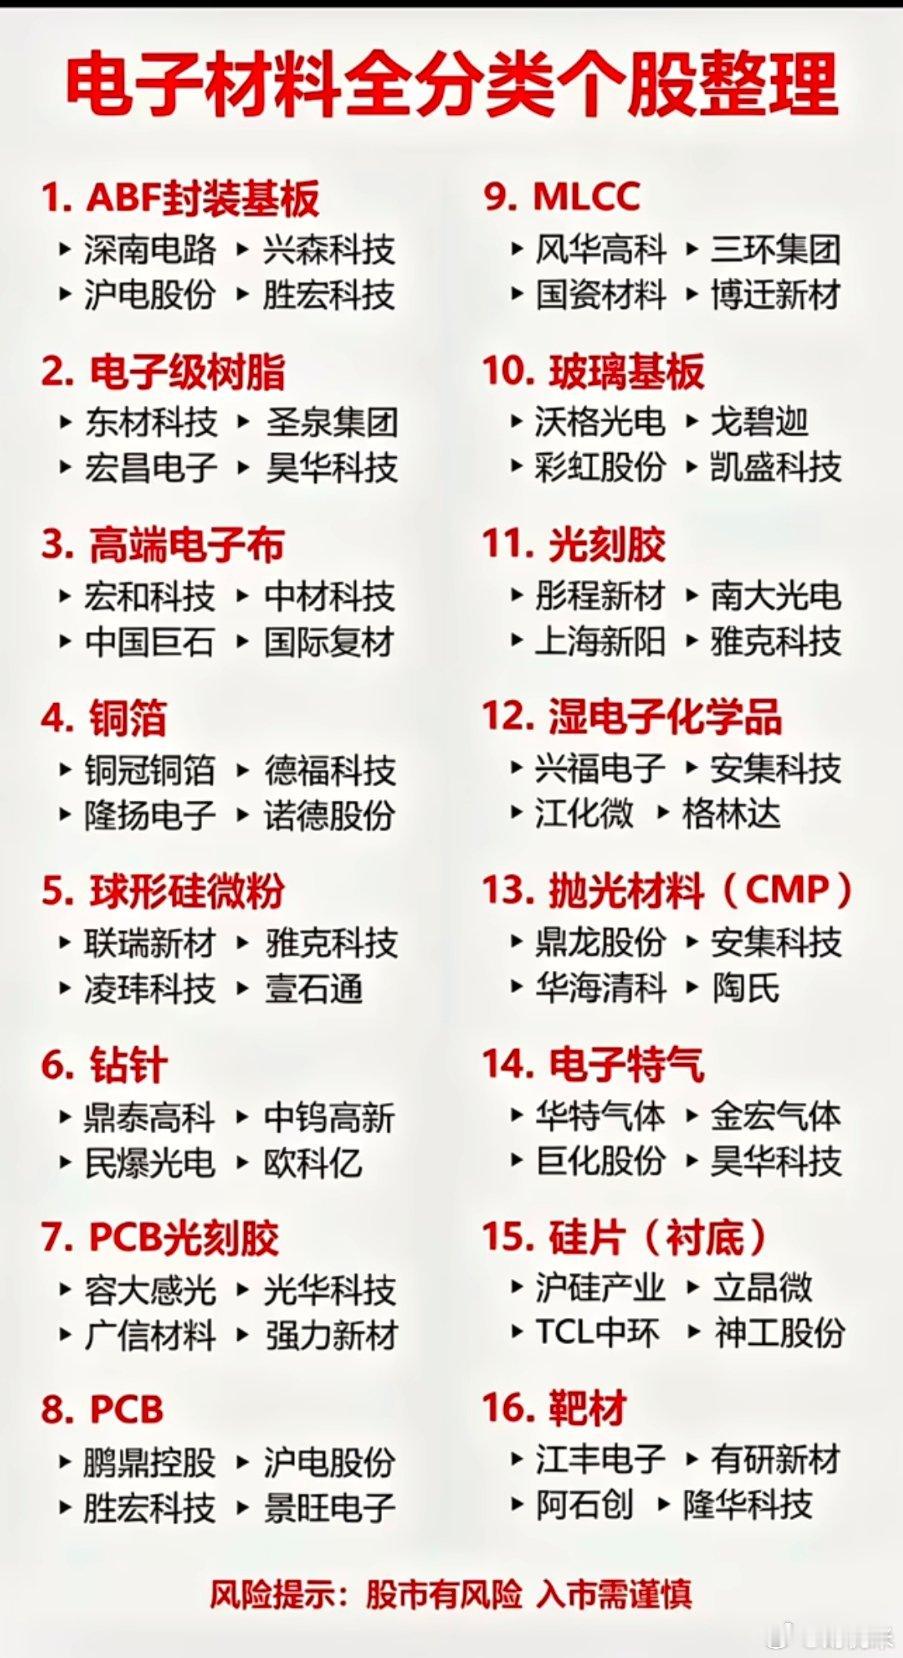
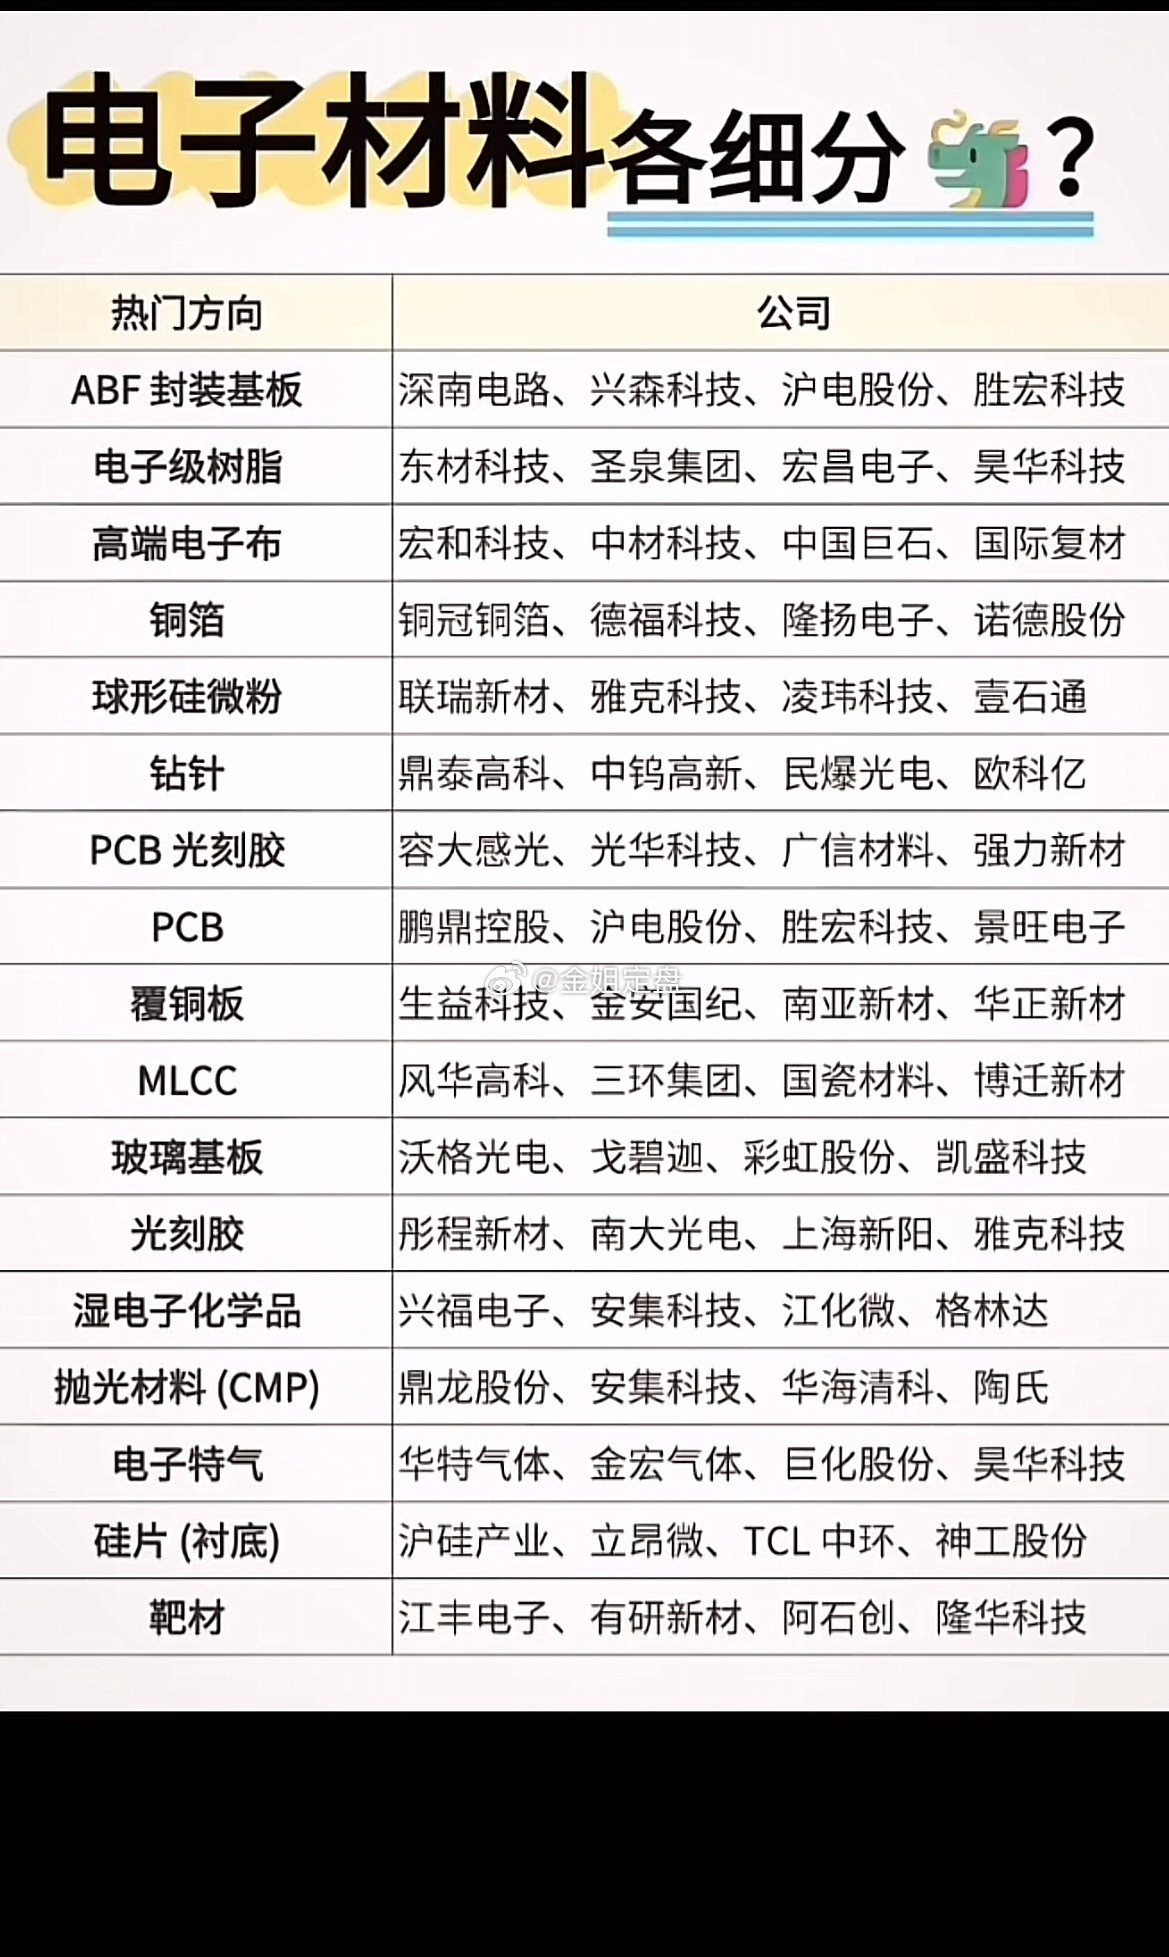
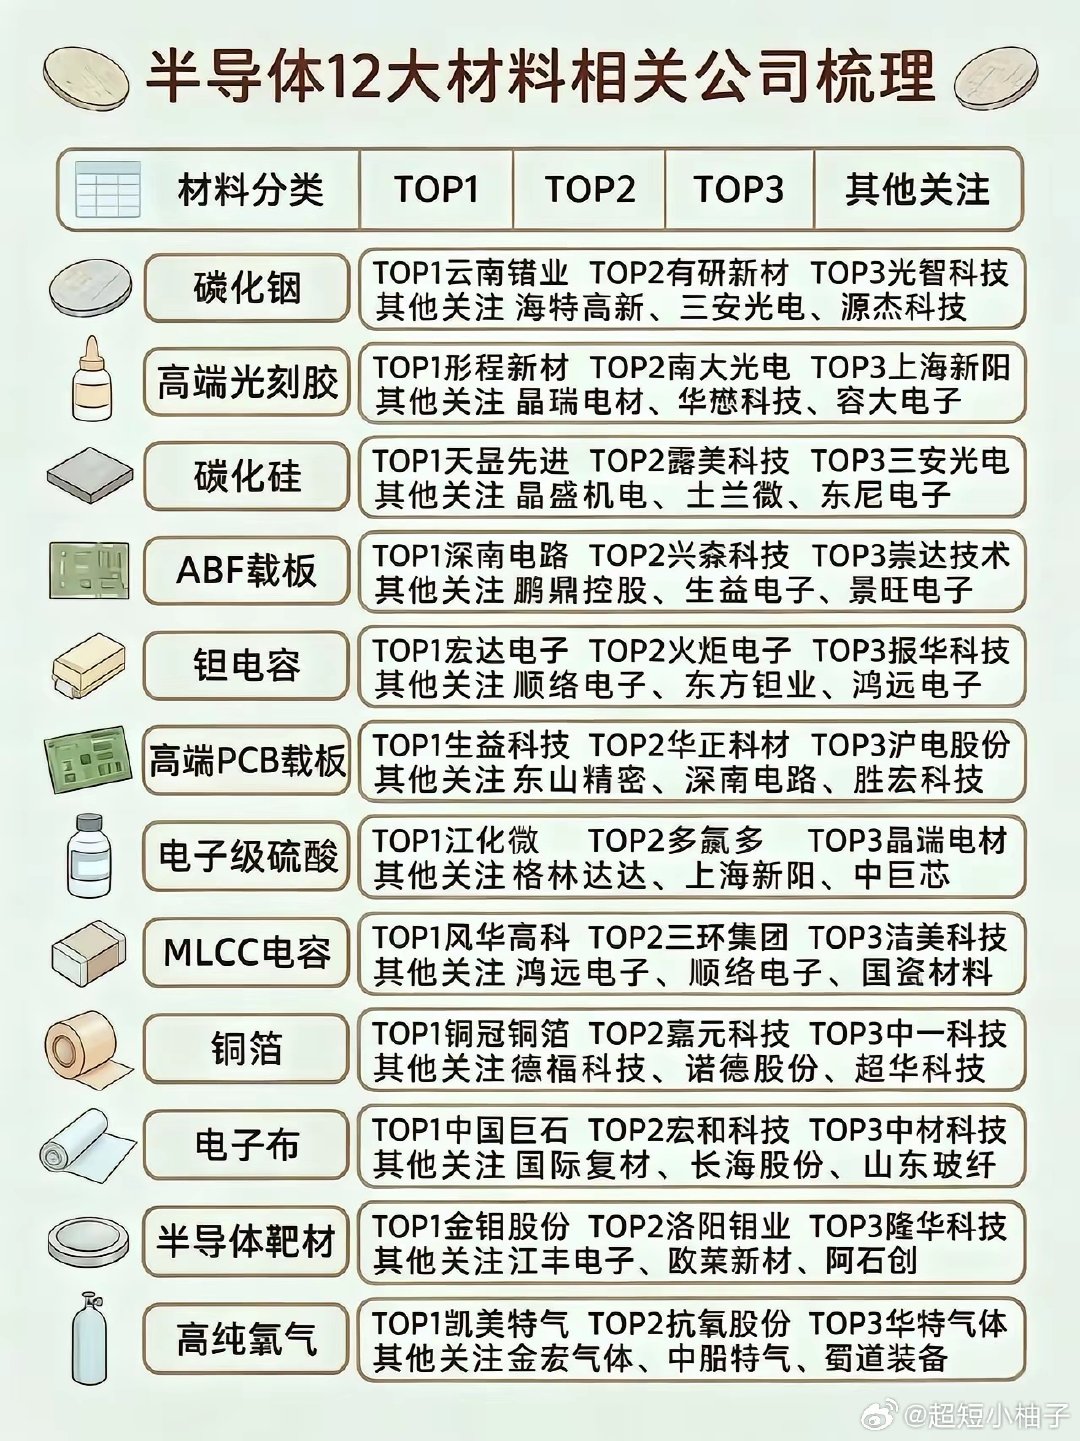
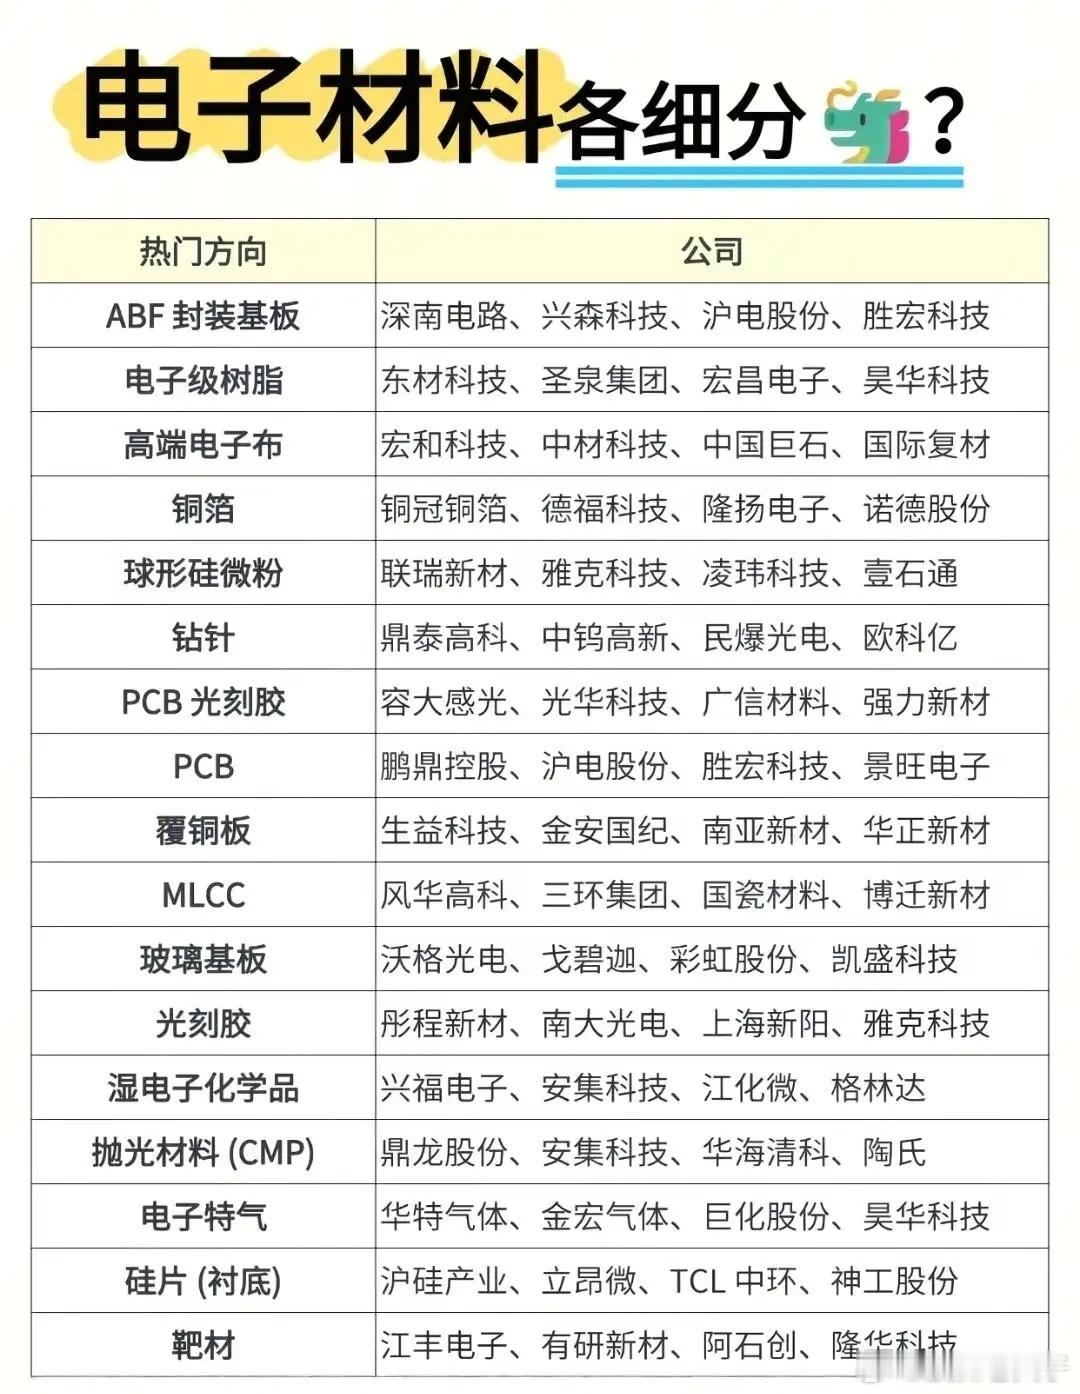
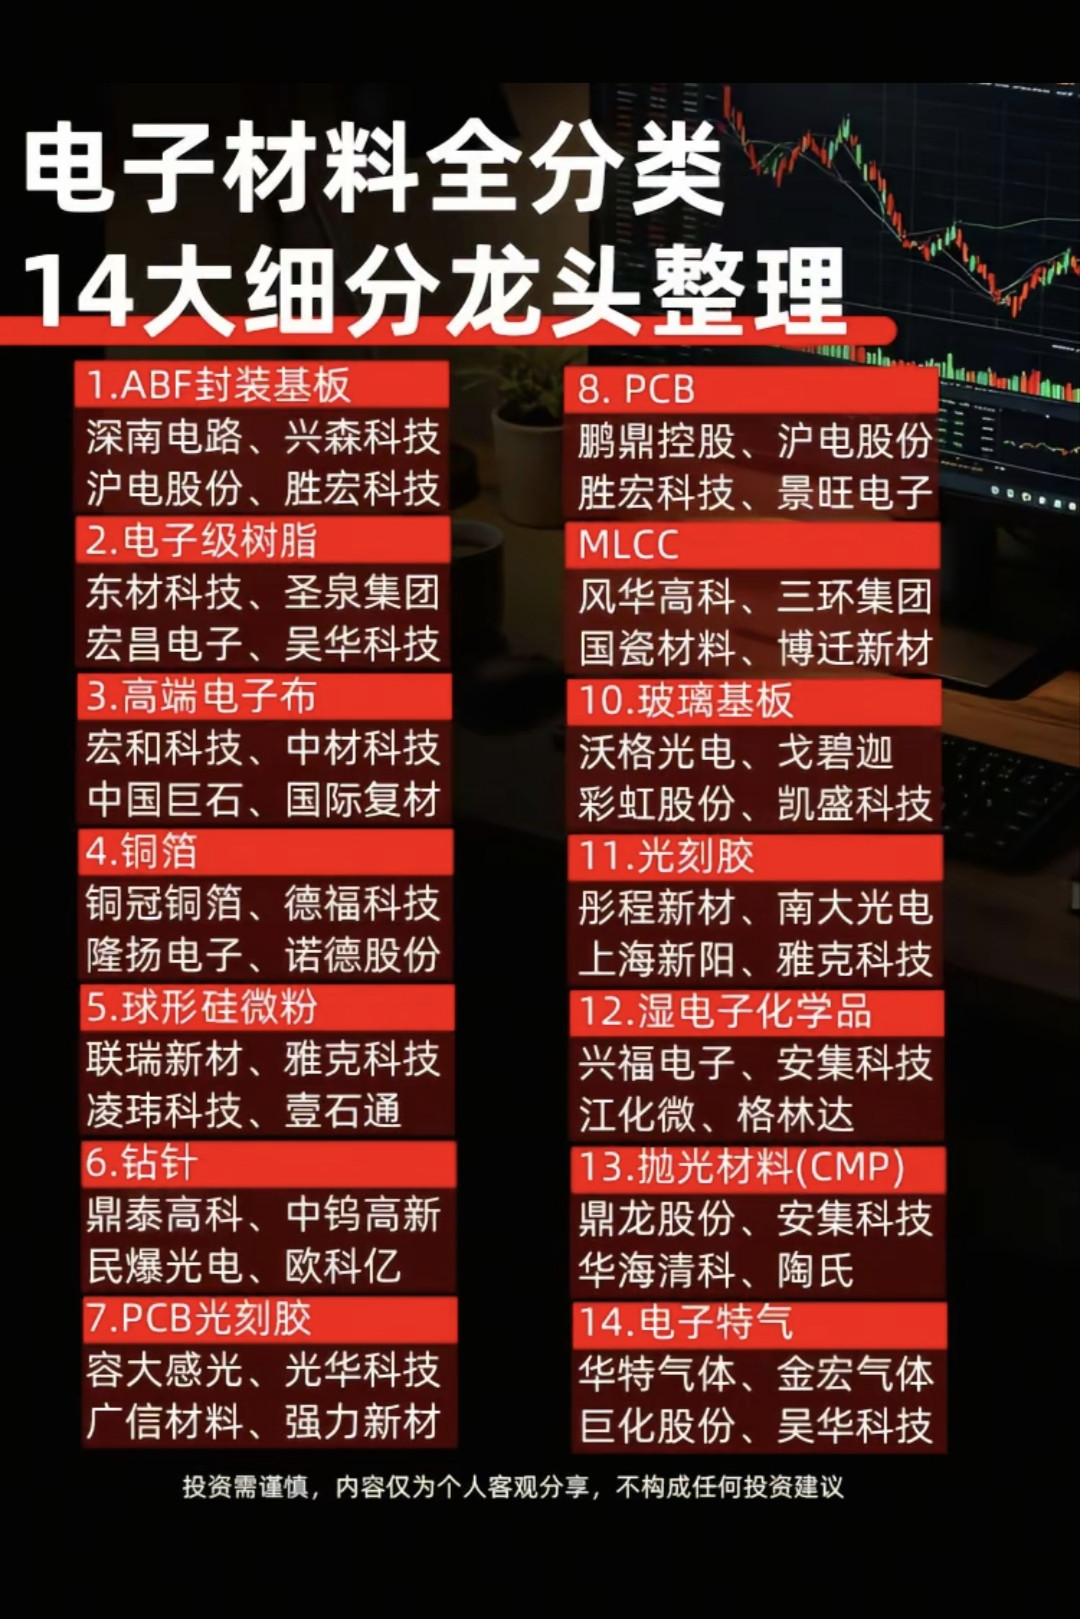
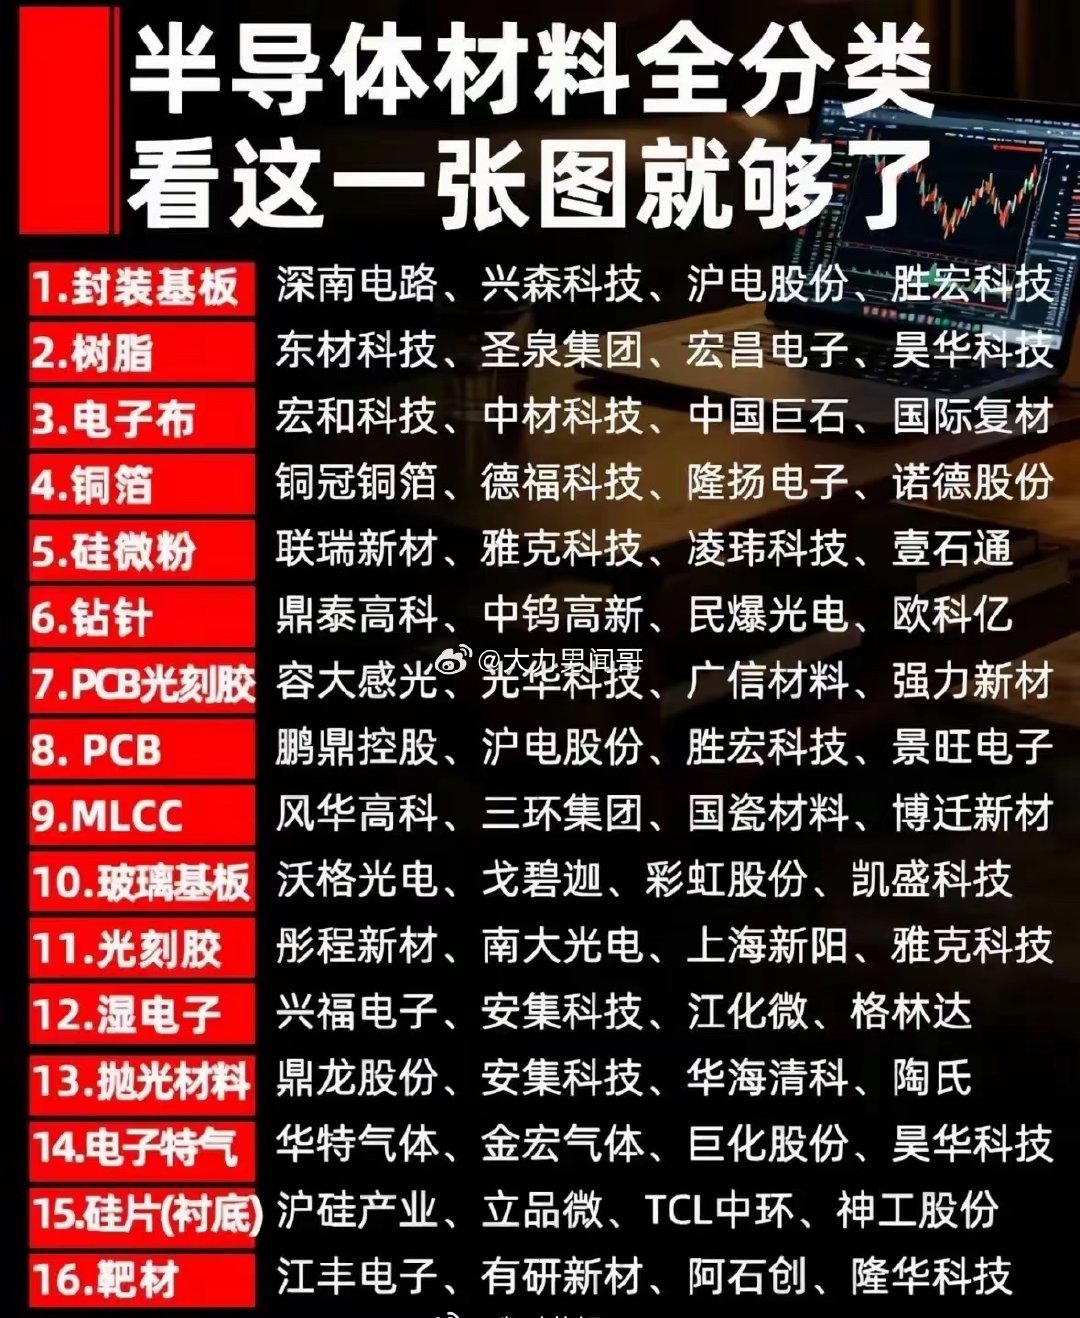
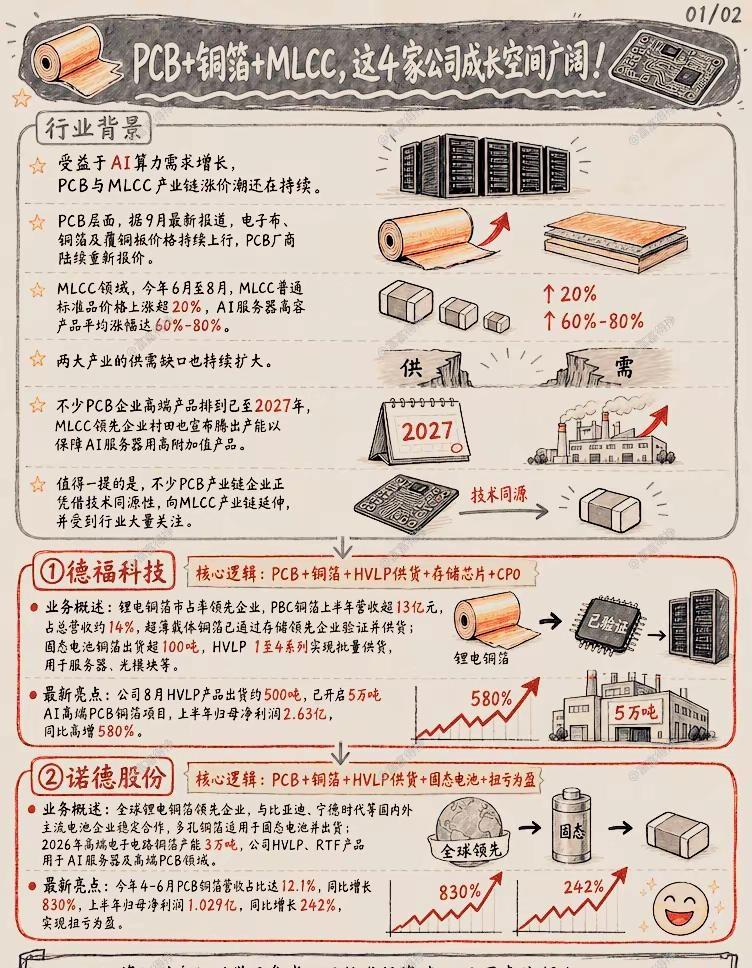
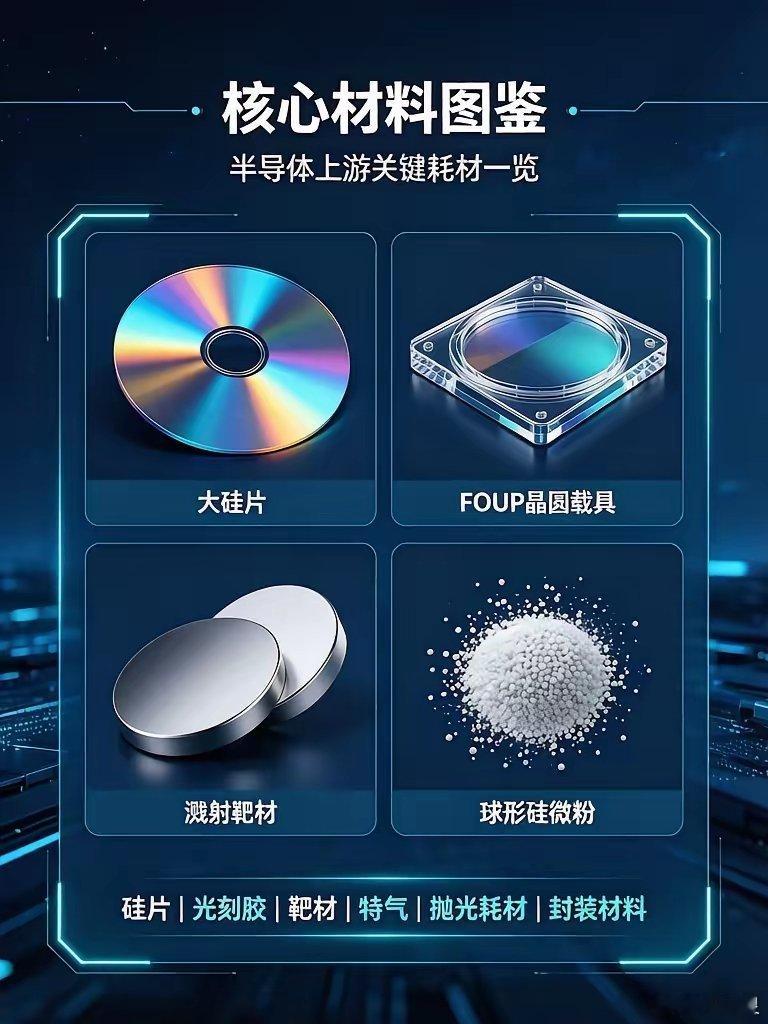
电子材料全细分赛道个股整理,一张图看懂!从ABF封装基板、铜箔、PCB、光刻胶,
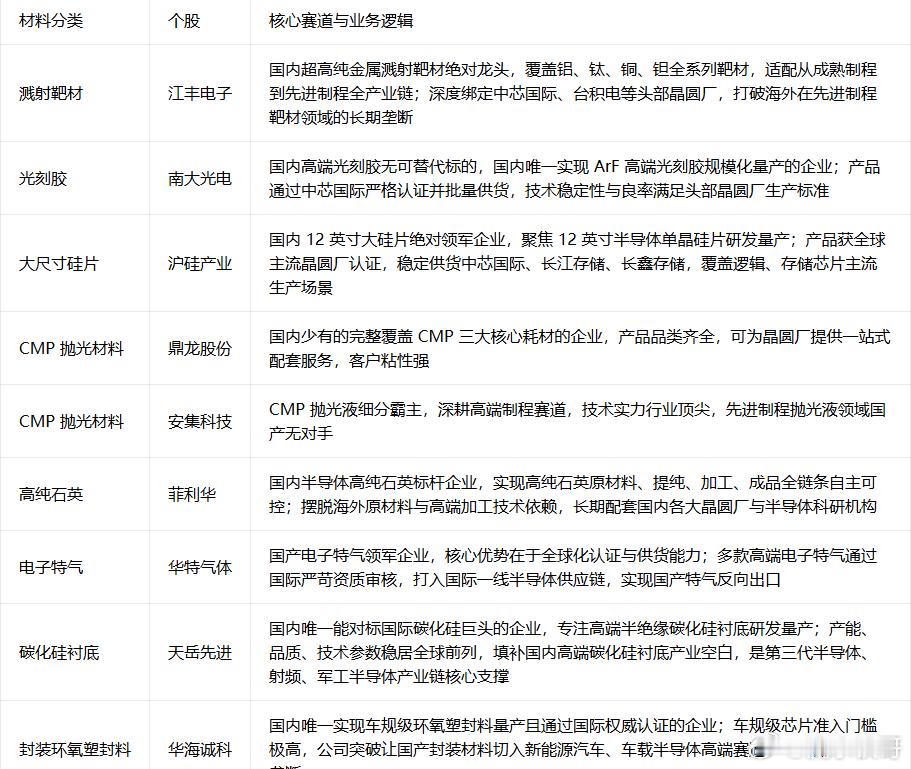
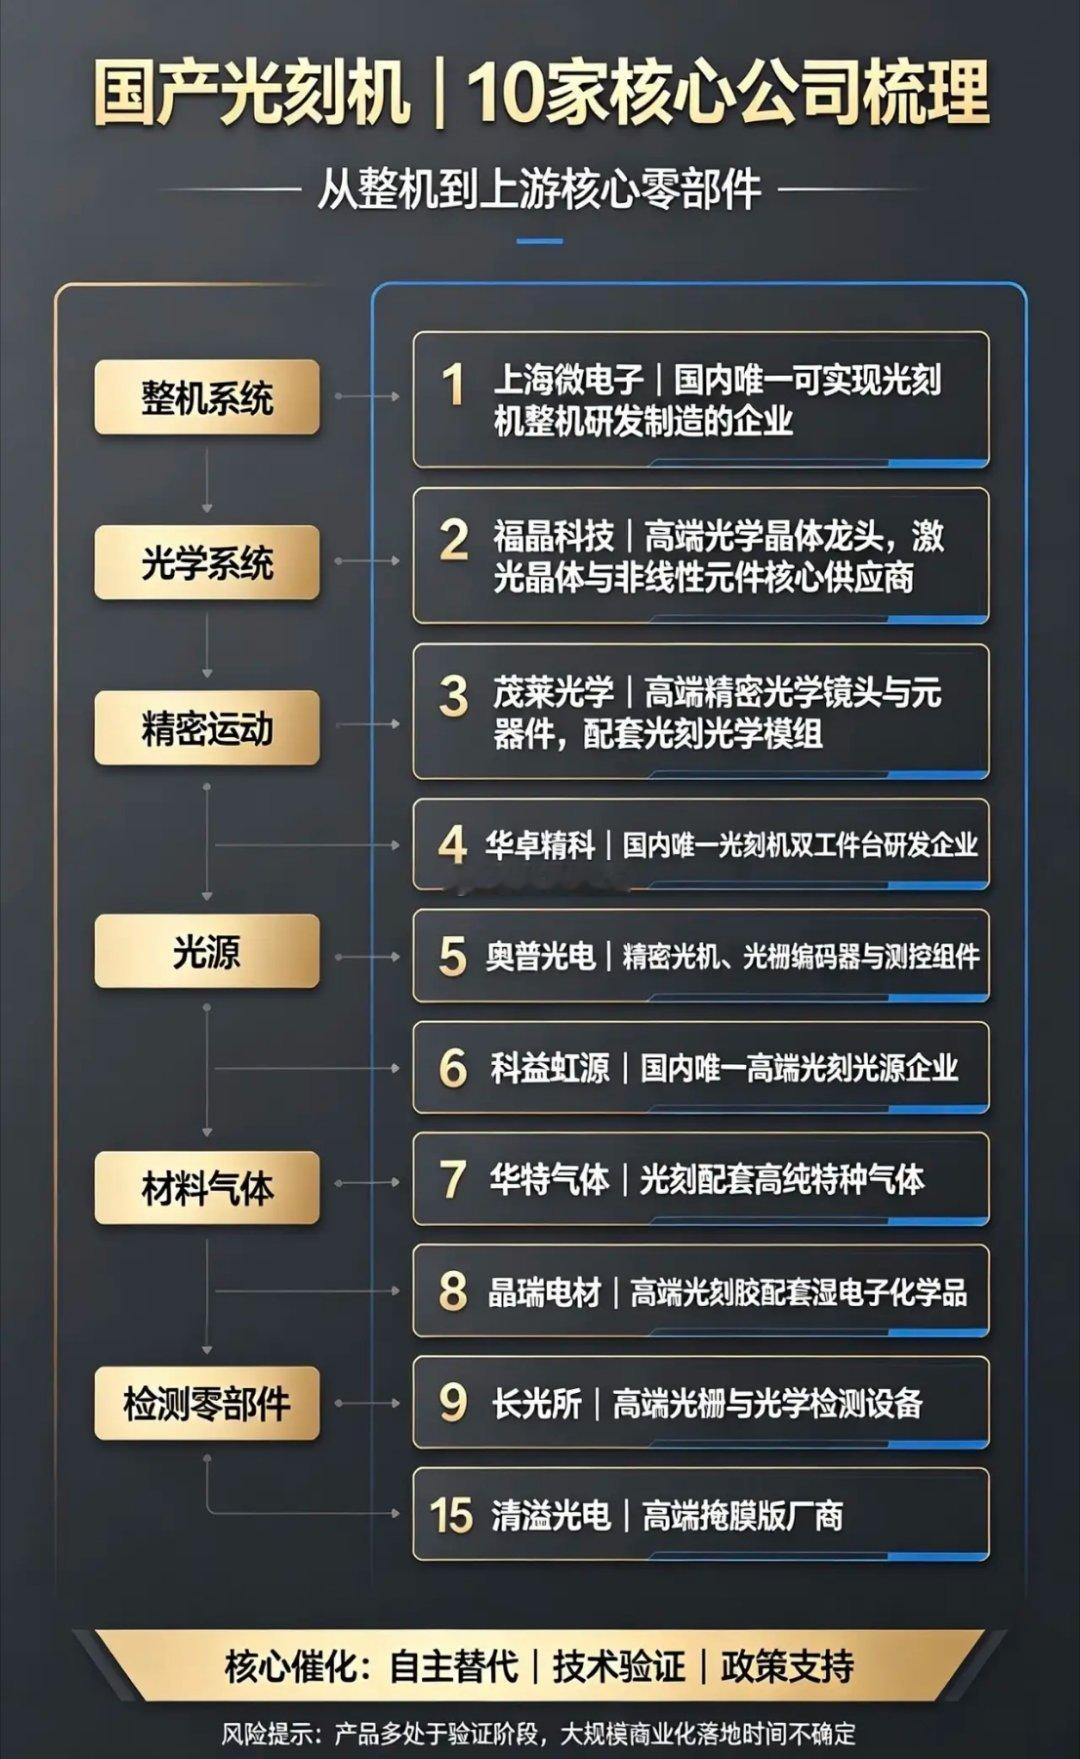
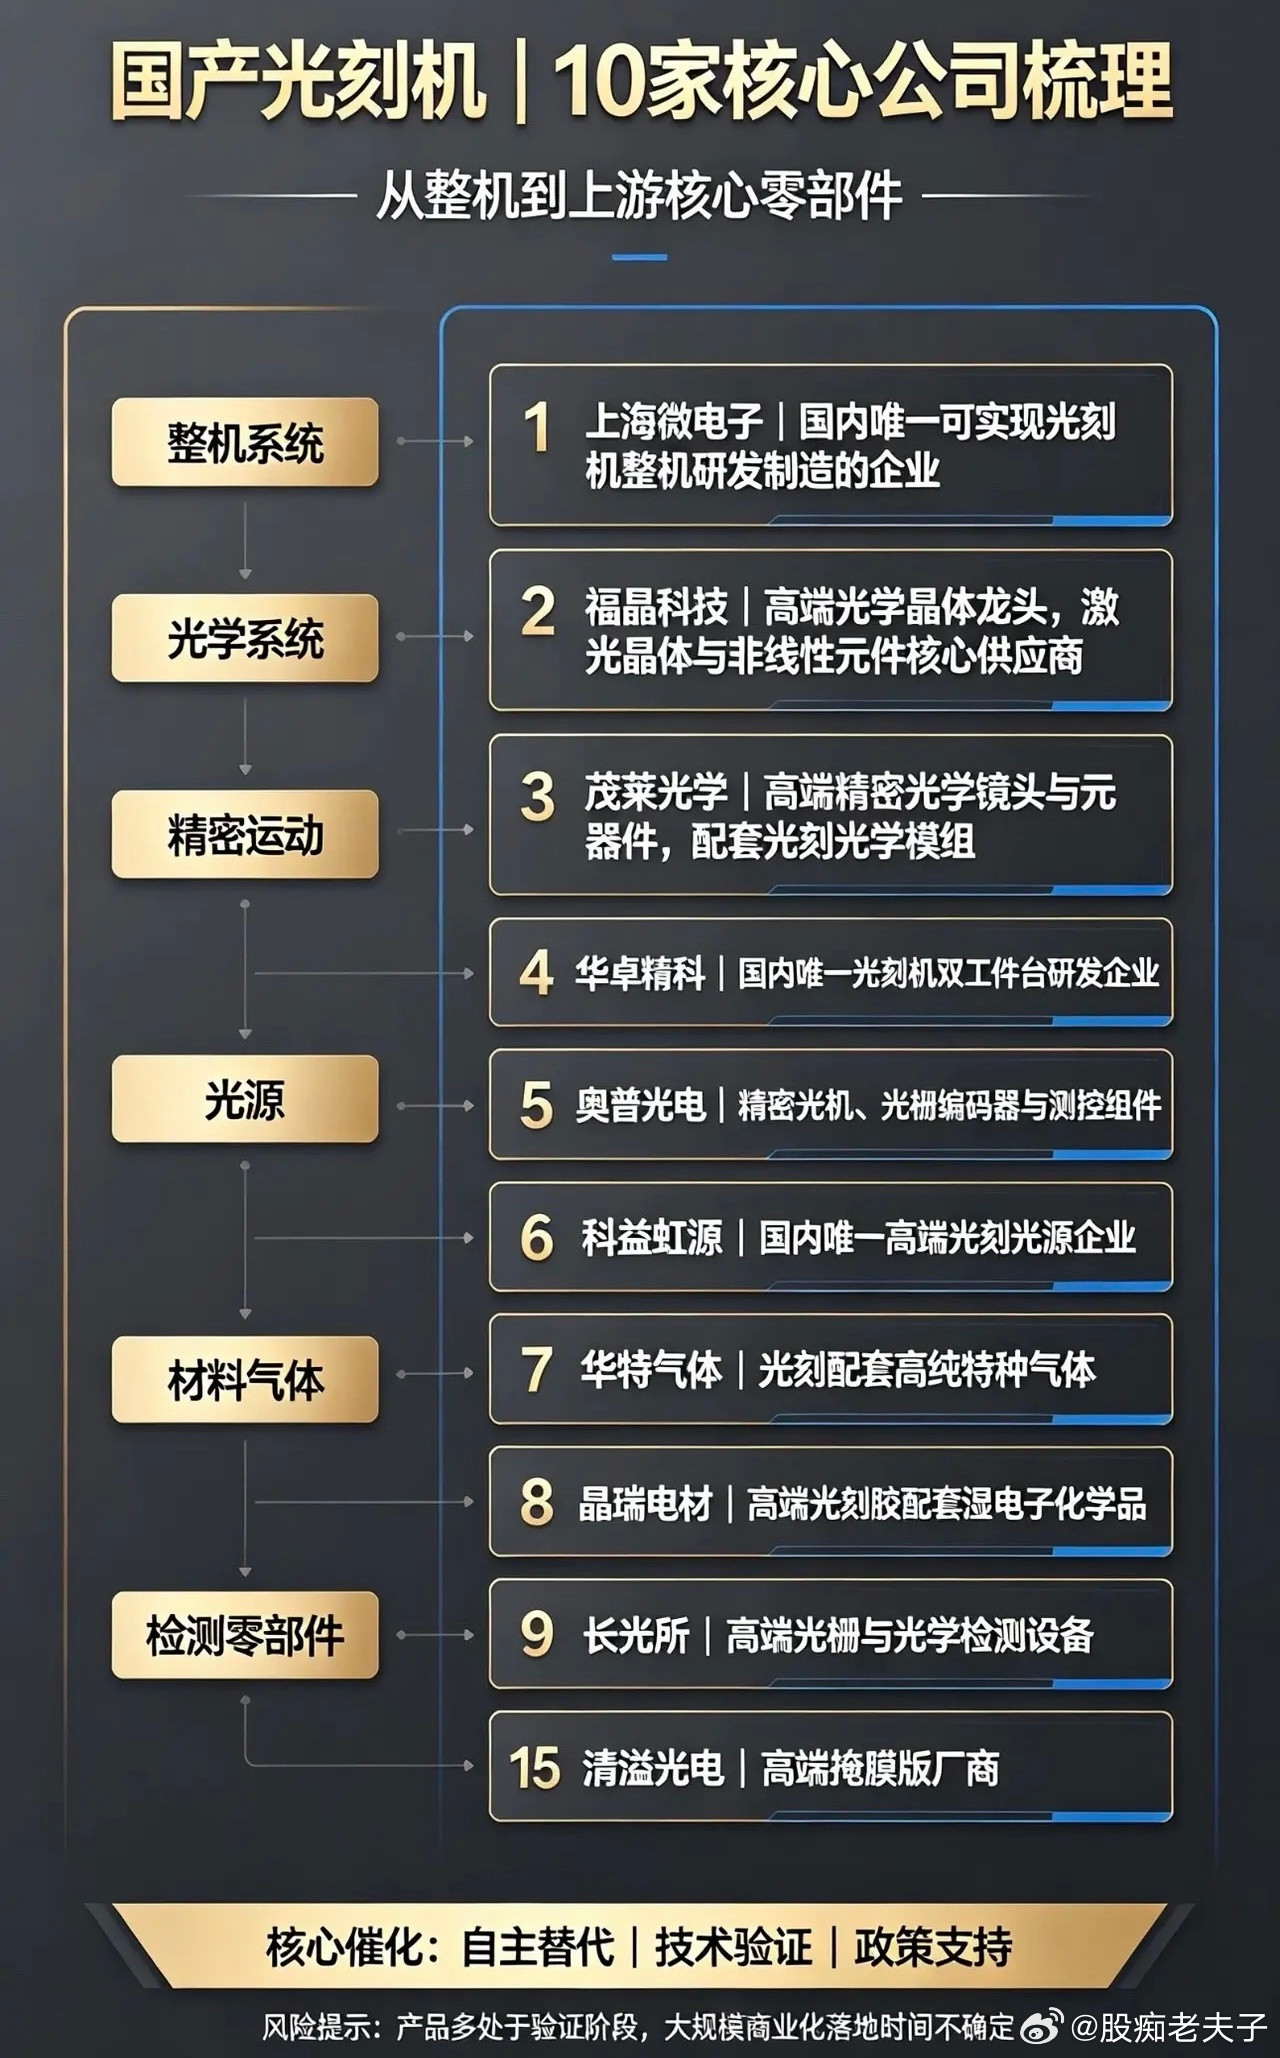
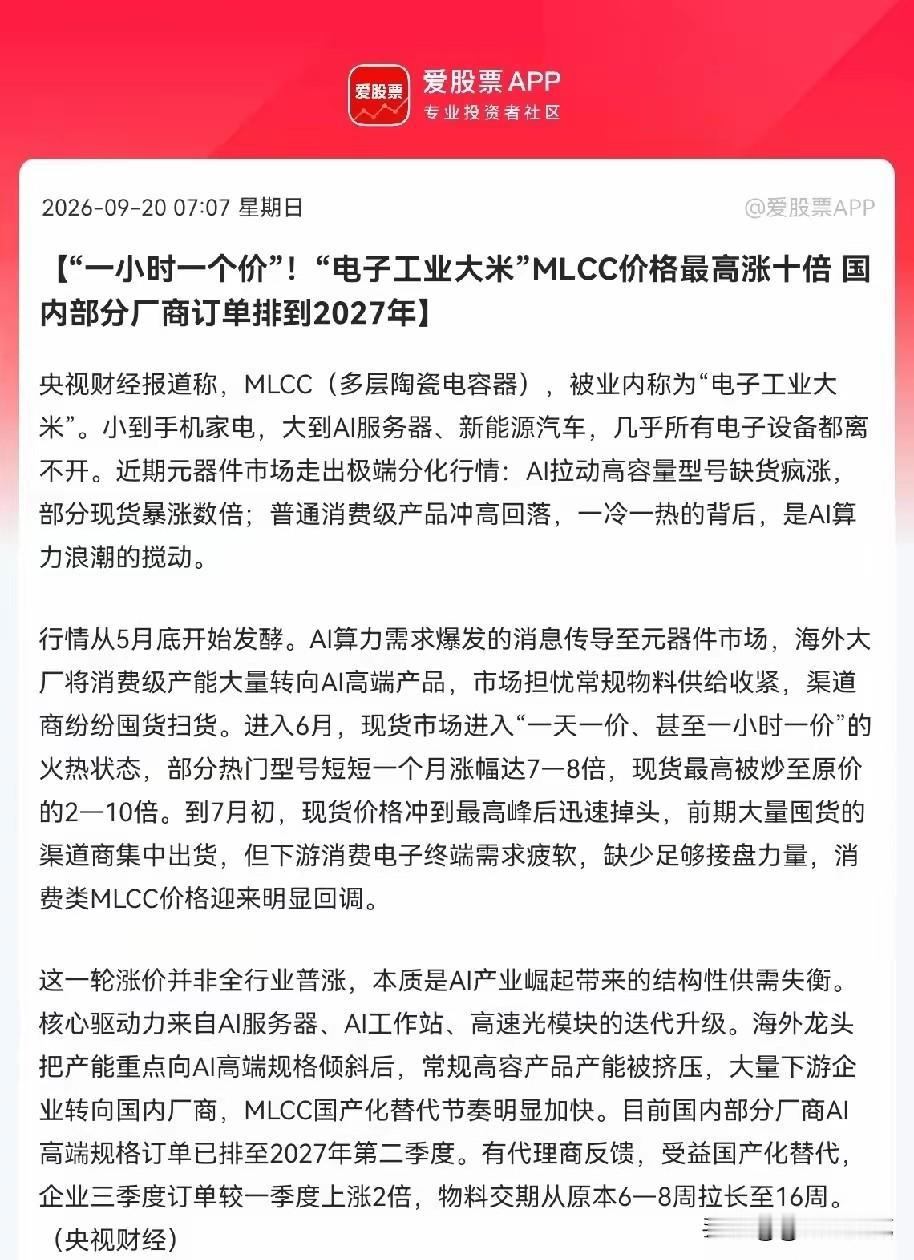
电子材料全细分赛道个股整理,一张图看懂!从ABF封装基板、铜箔、PCB、光刻胶,再到MLCC、电子特气、靶材等16大细分方向全部梳理完毕。科技行情的底层根基,很多大牛股都出自电子材料赛道。收藏好,双节期间慢慢研究,节后看催化。⚠️风险提示:仅行业资料整理,不构成投资建议。股市有风险,入市需谨慎。电子材料半导体PCB科技赛道投资笔记
光刻胶赛道:日本大厂提价,国产替代加速日本三大光刻胶龙头释放涨价信号,部分ArF
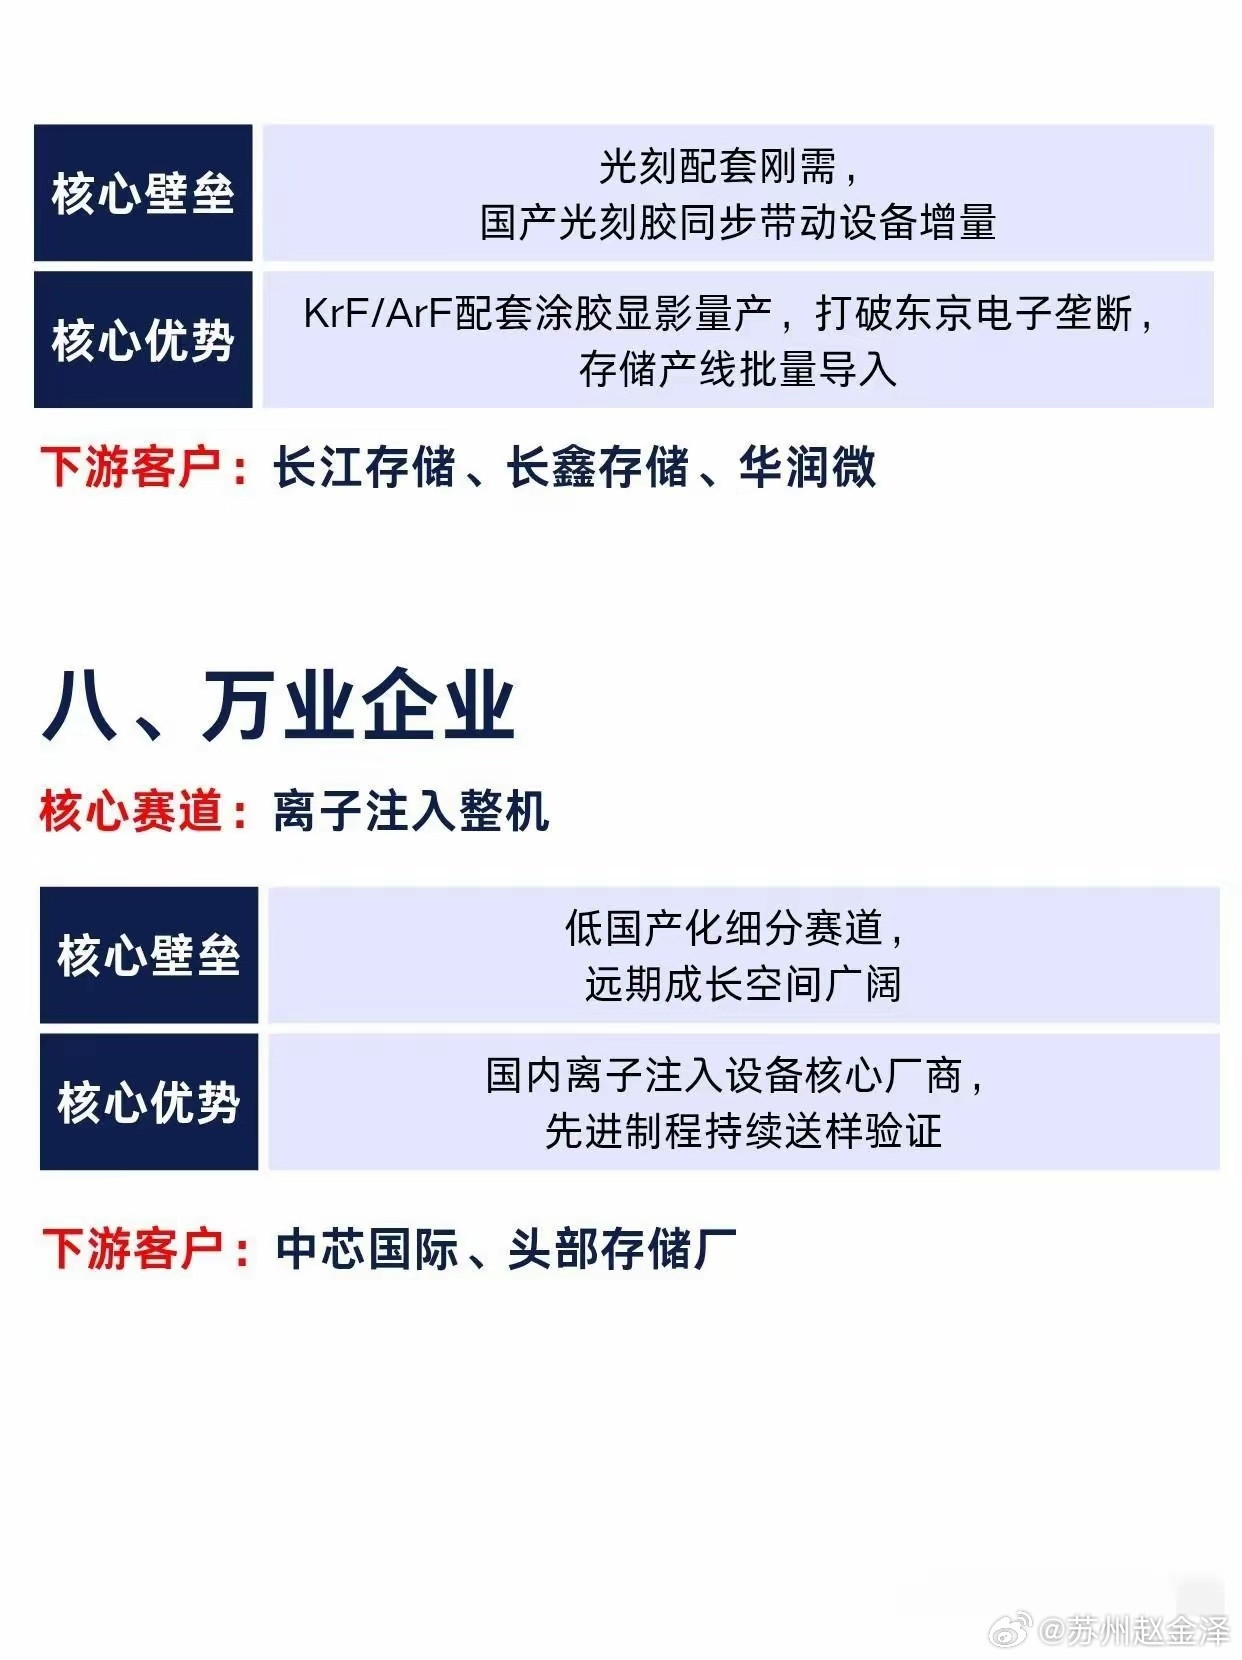
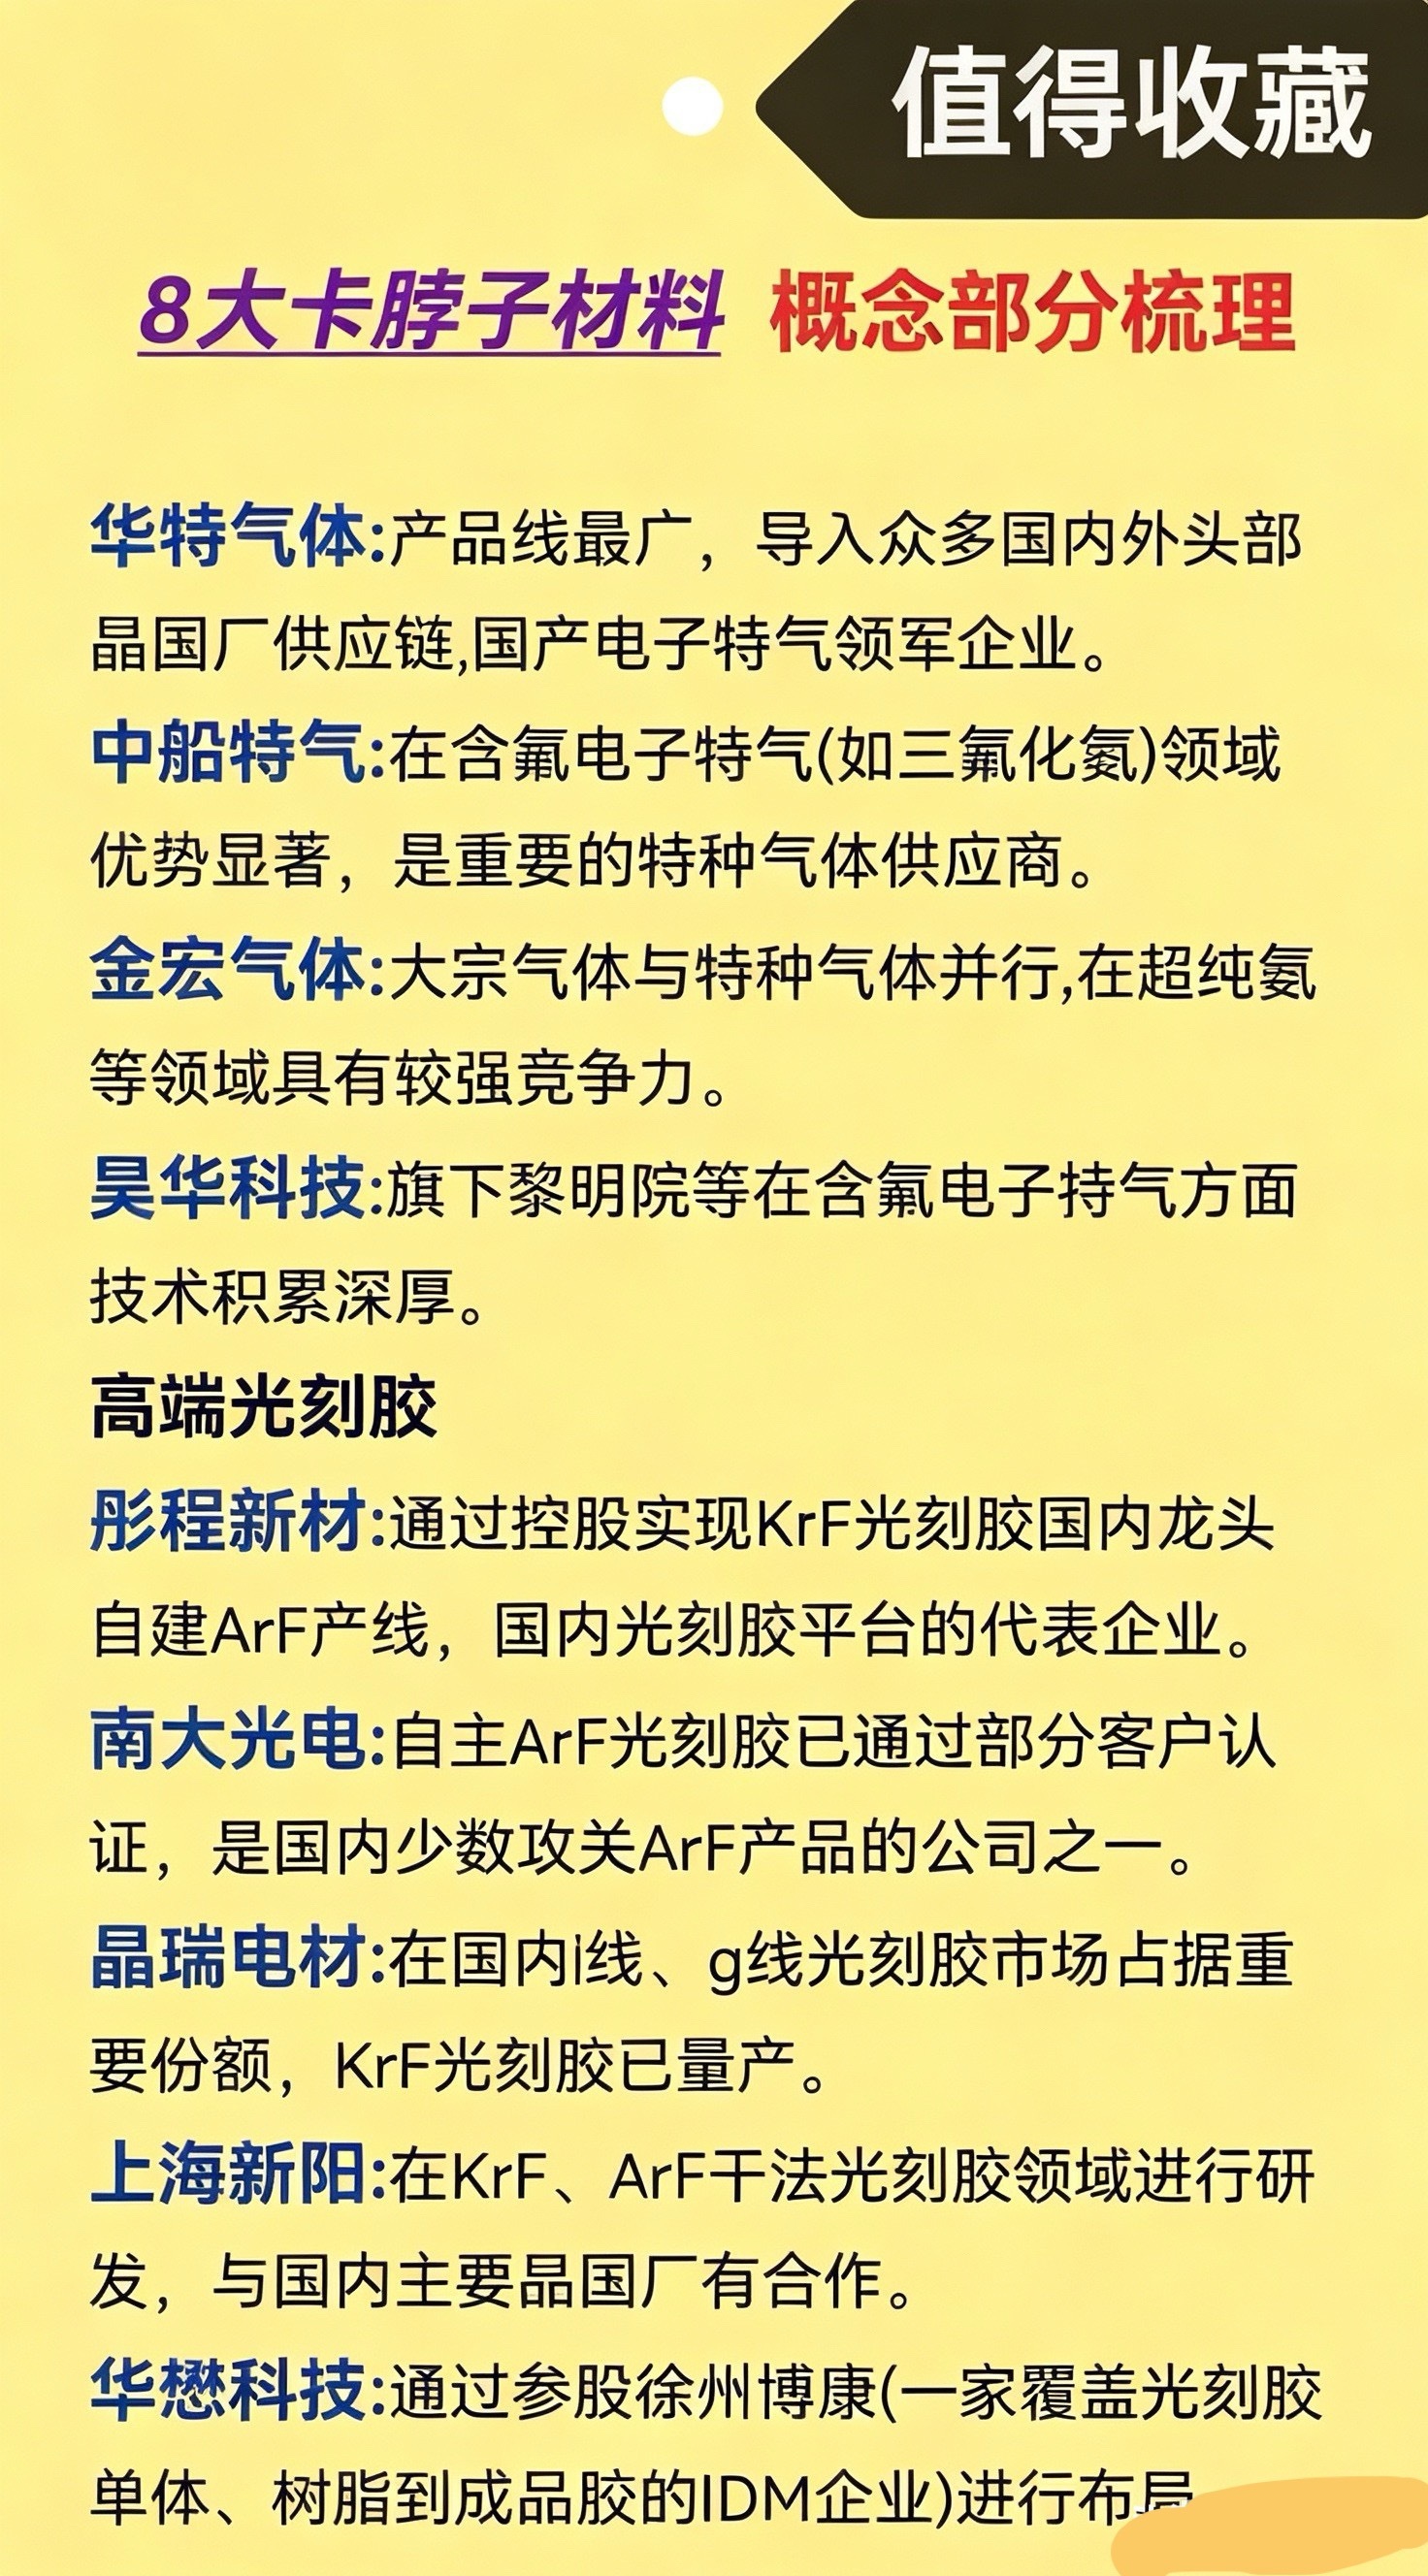
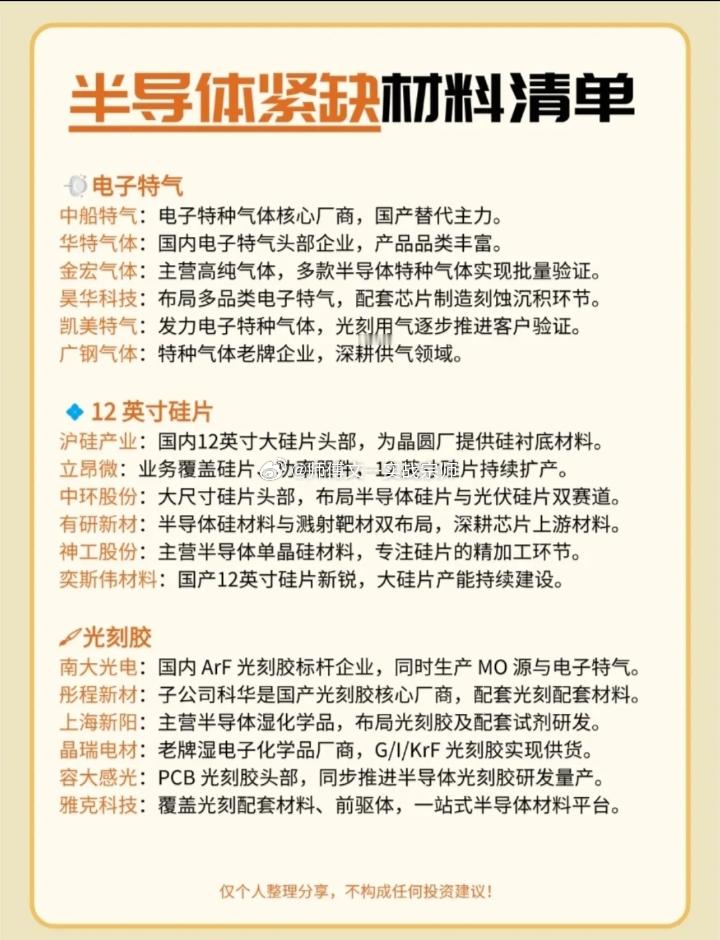
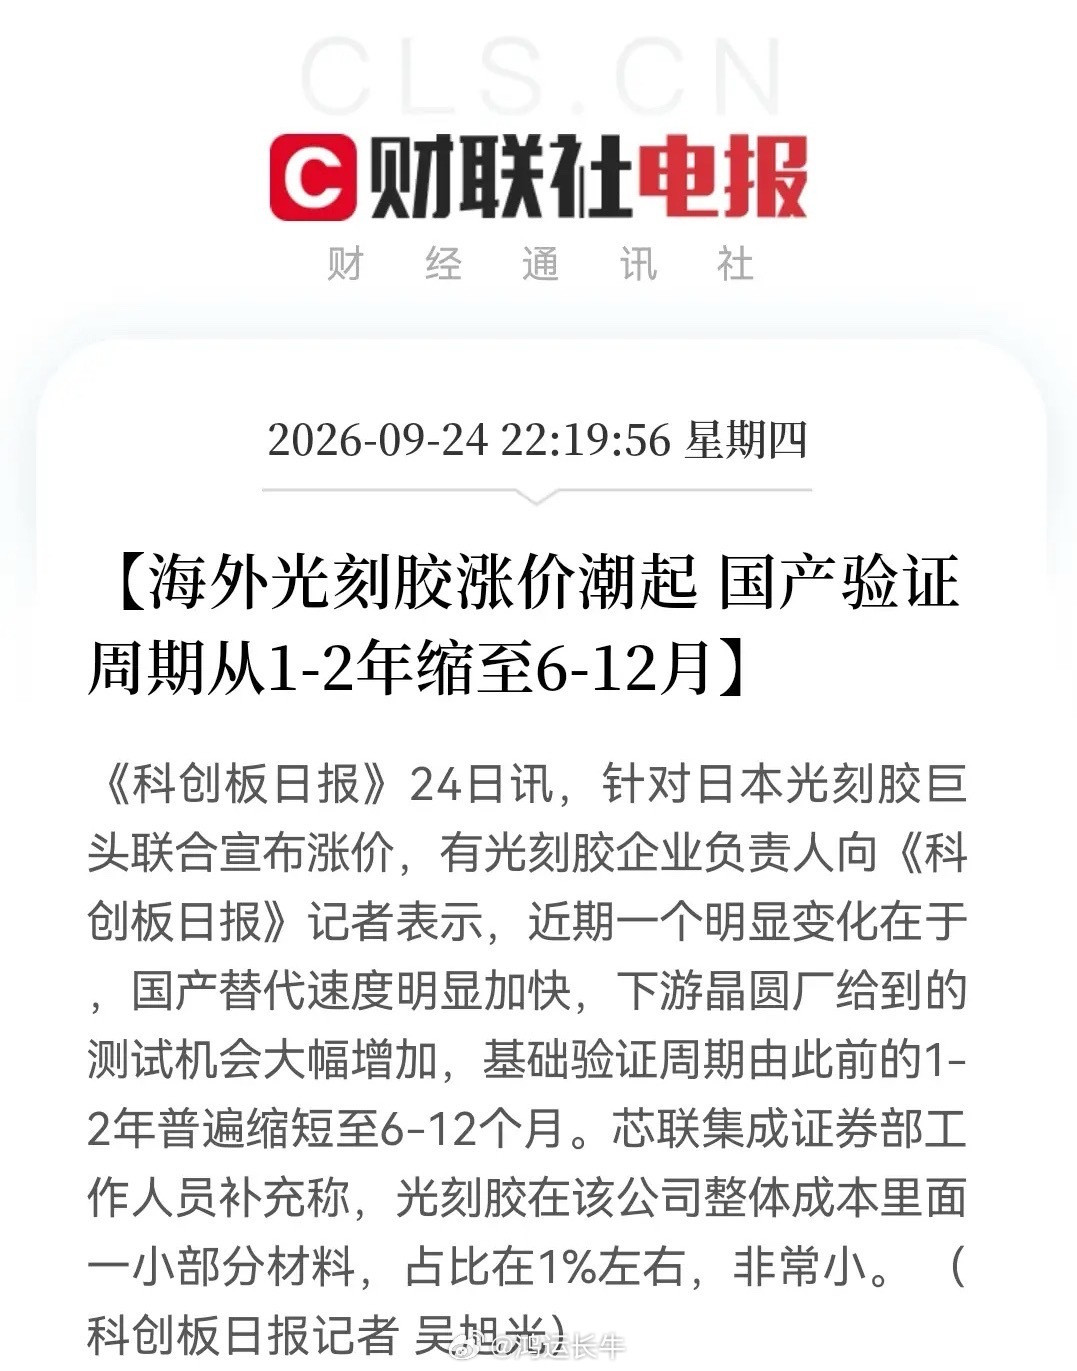
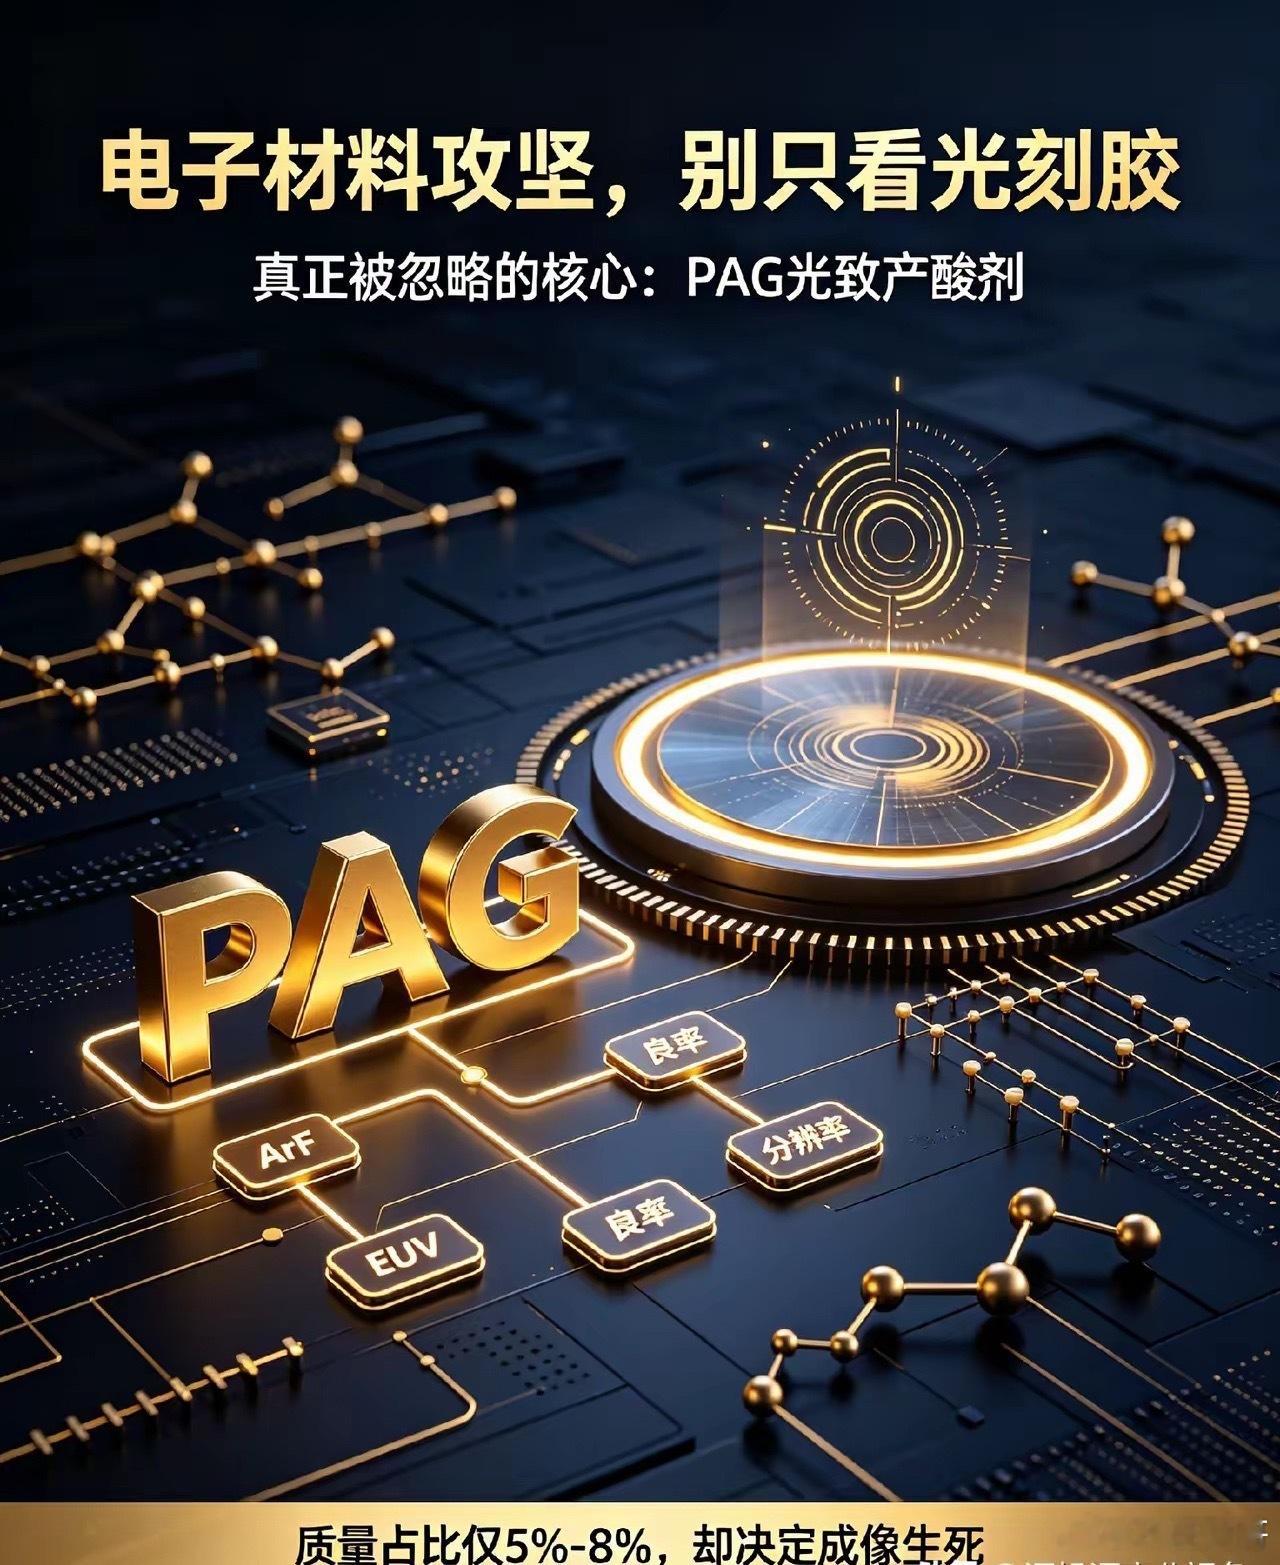
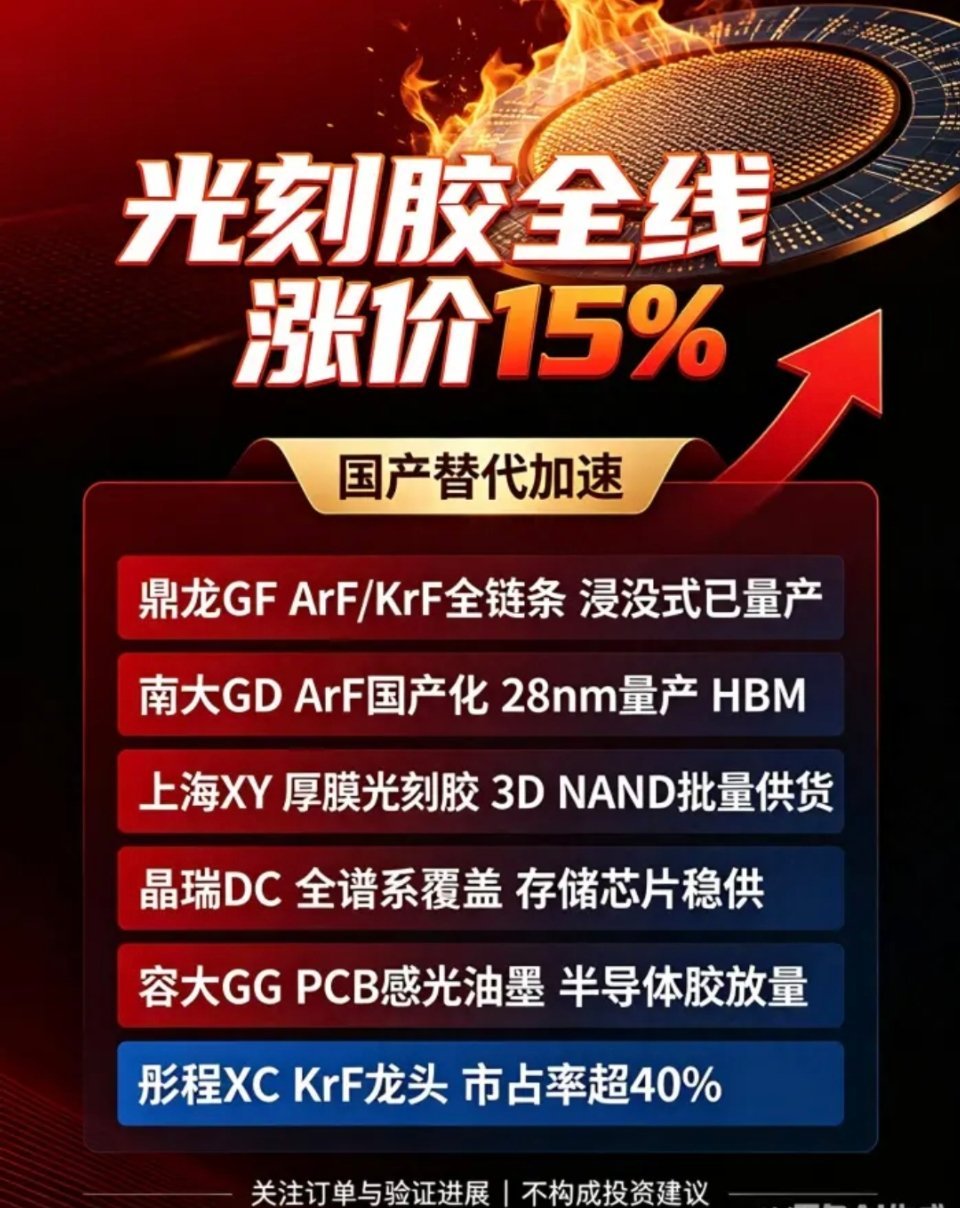
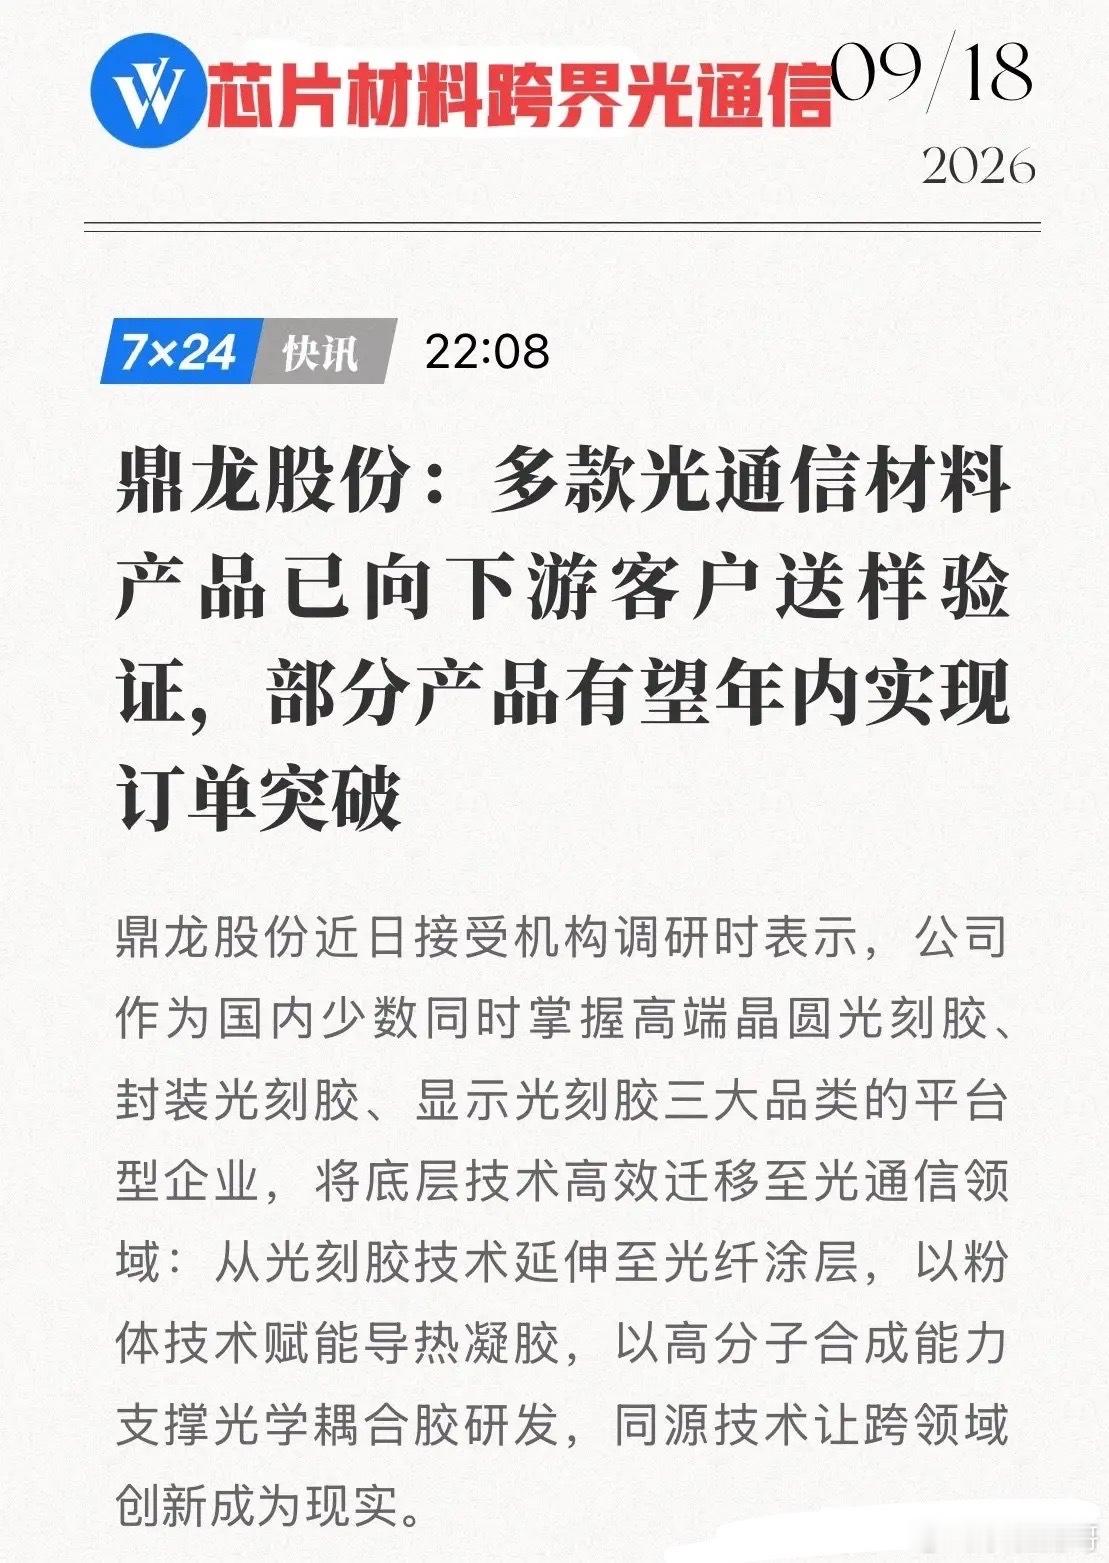
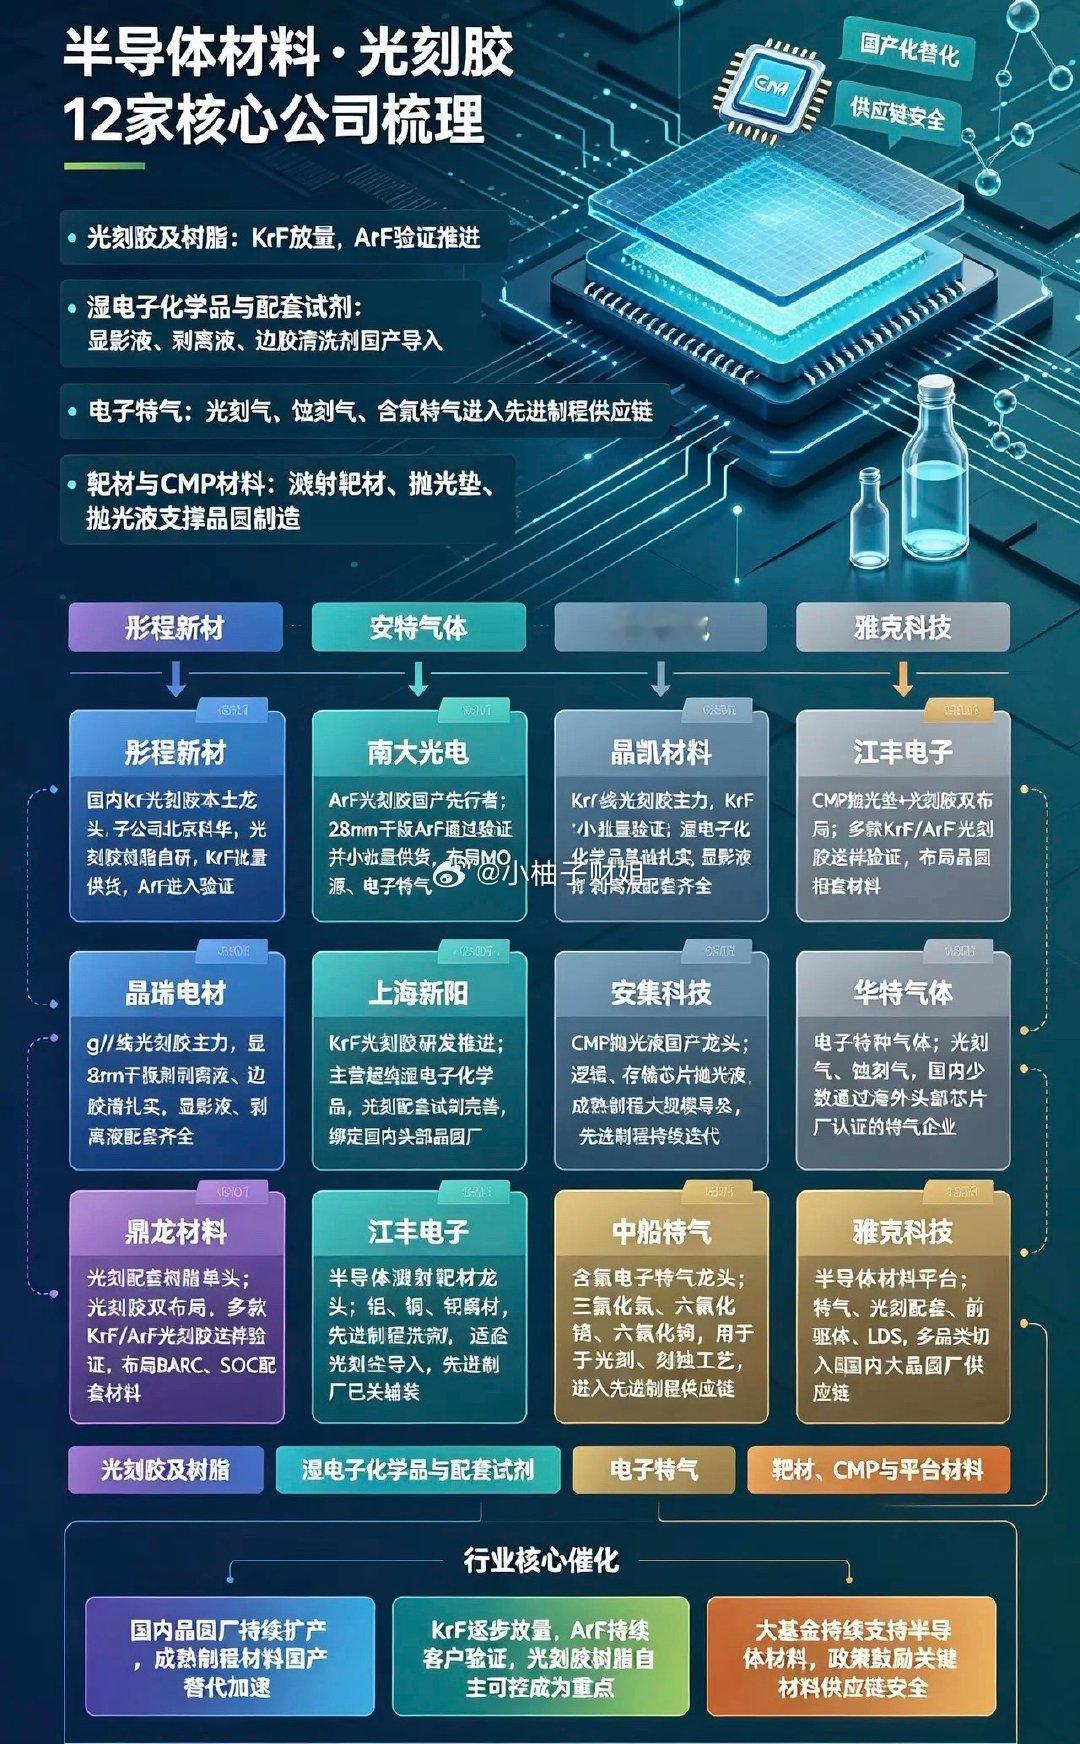
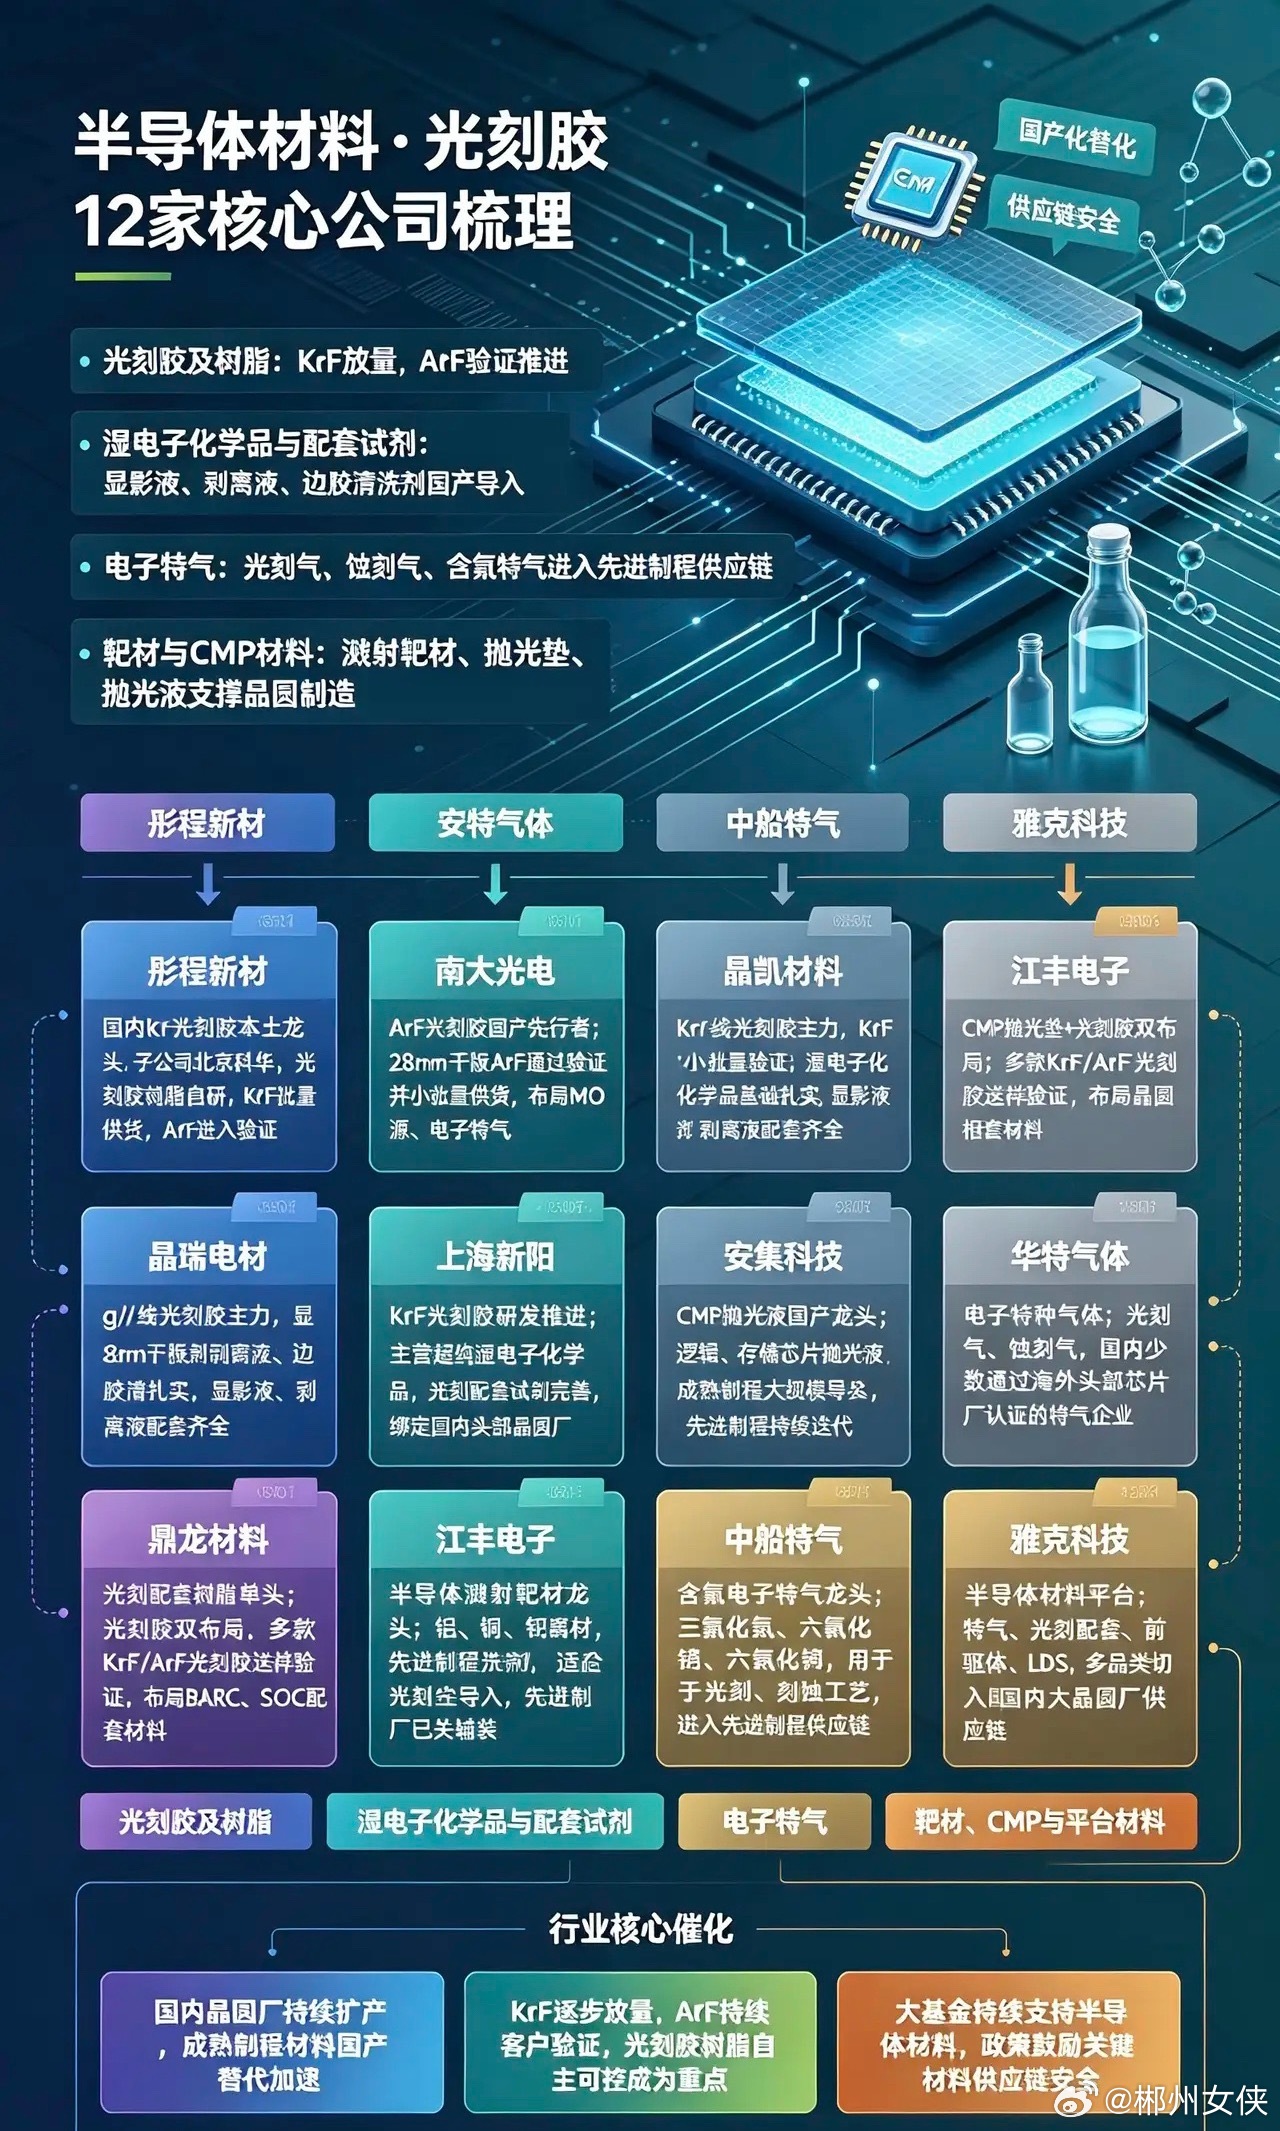
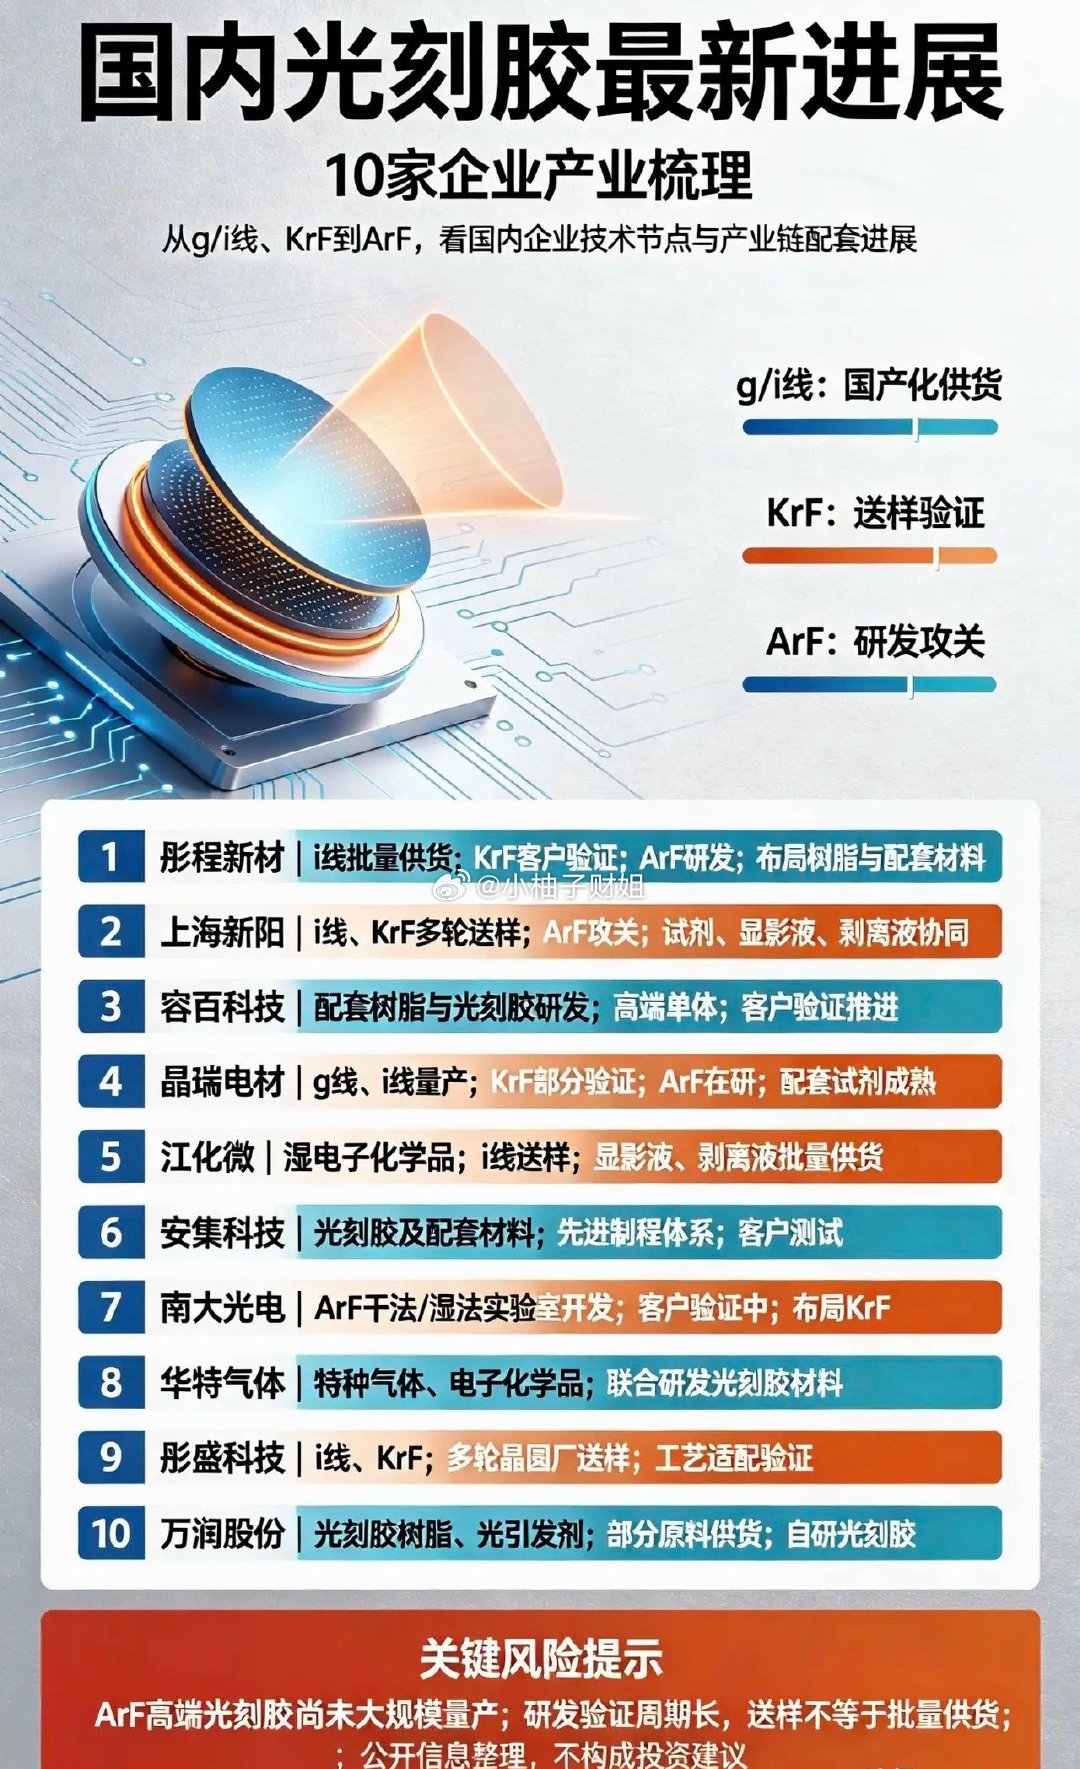
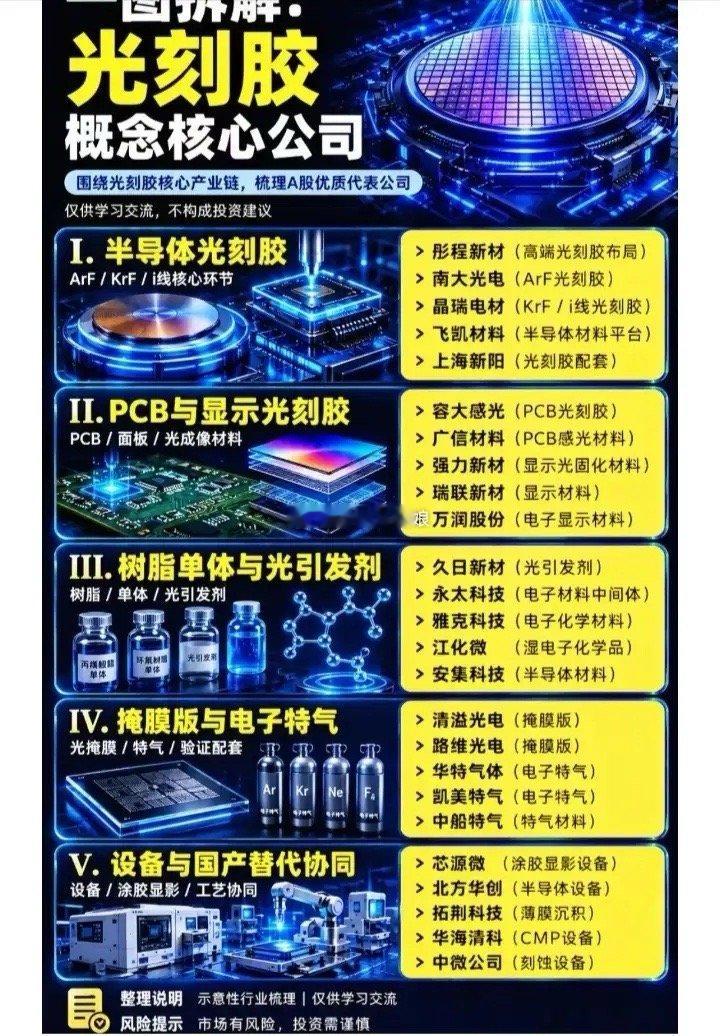
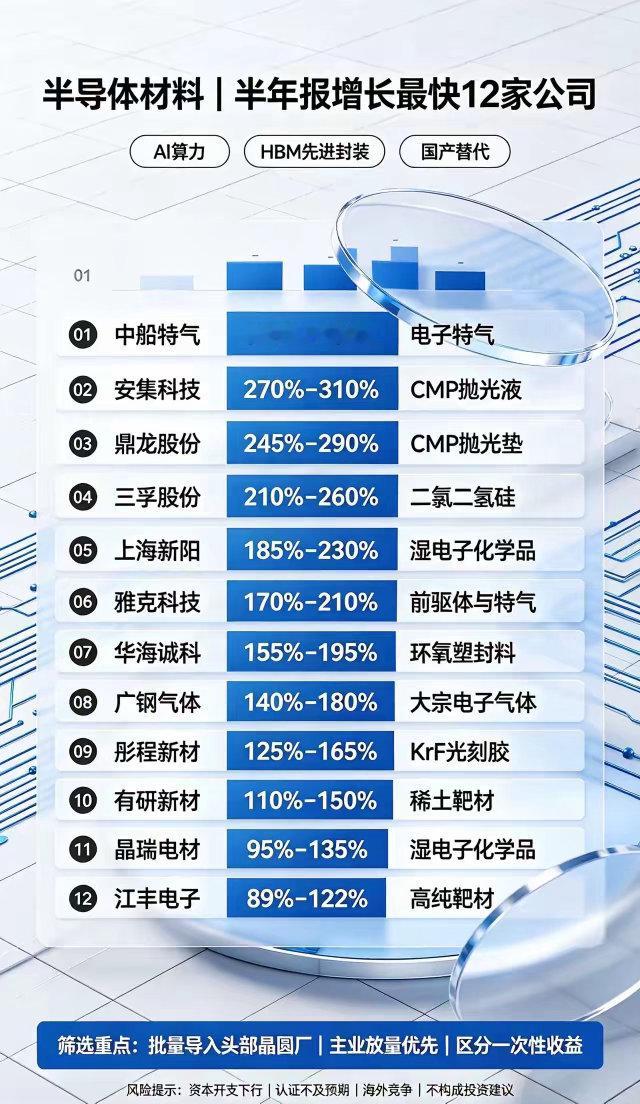
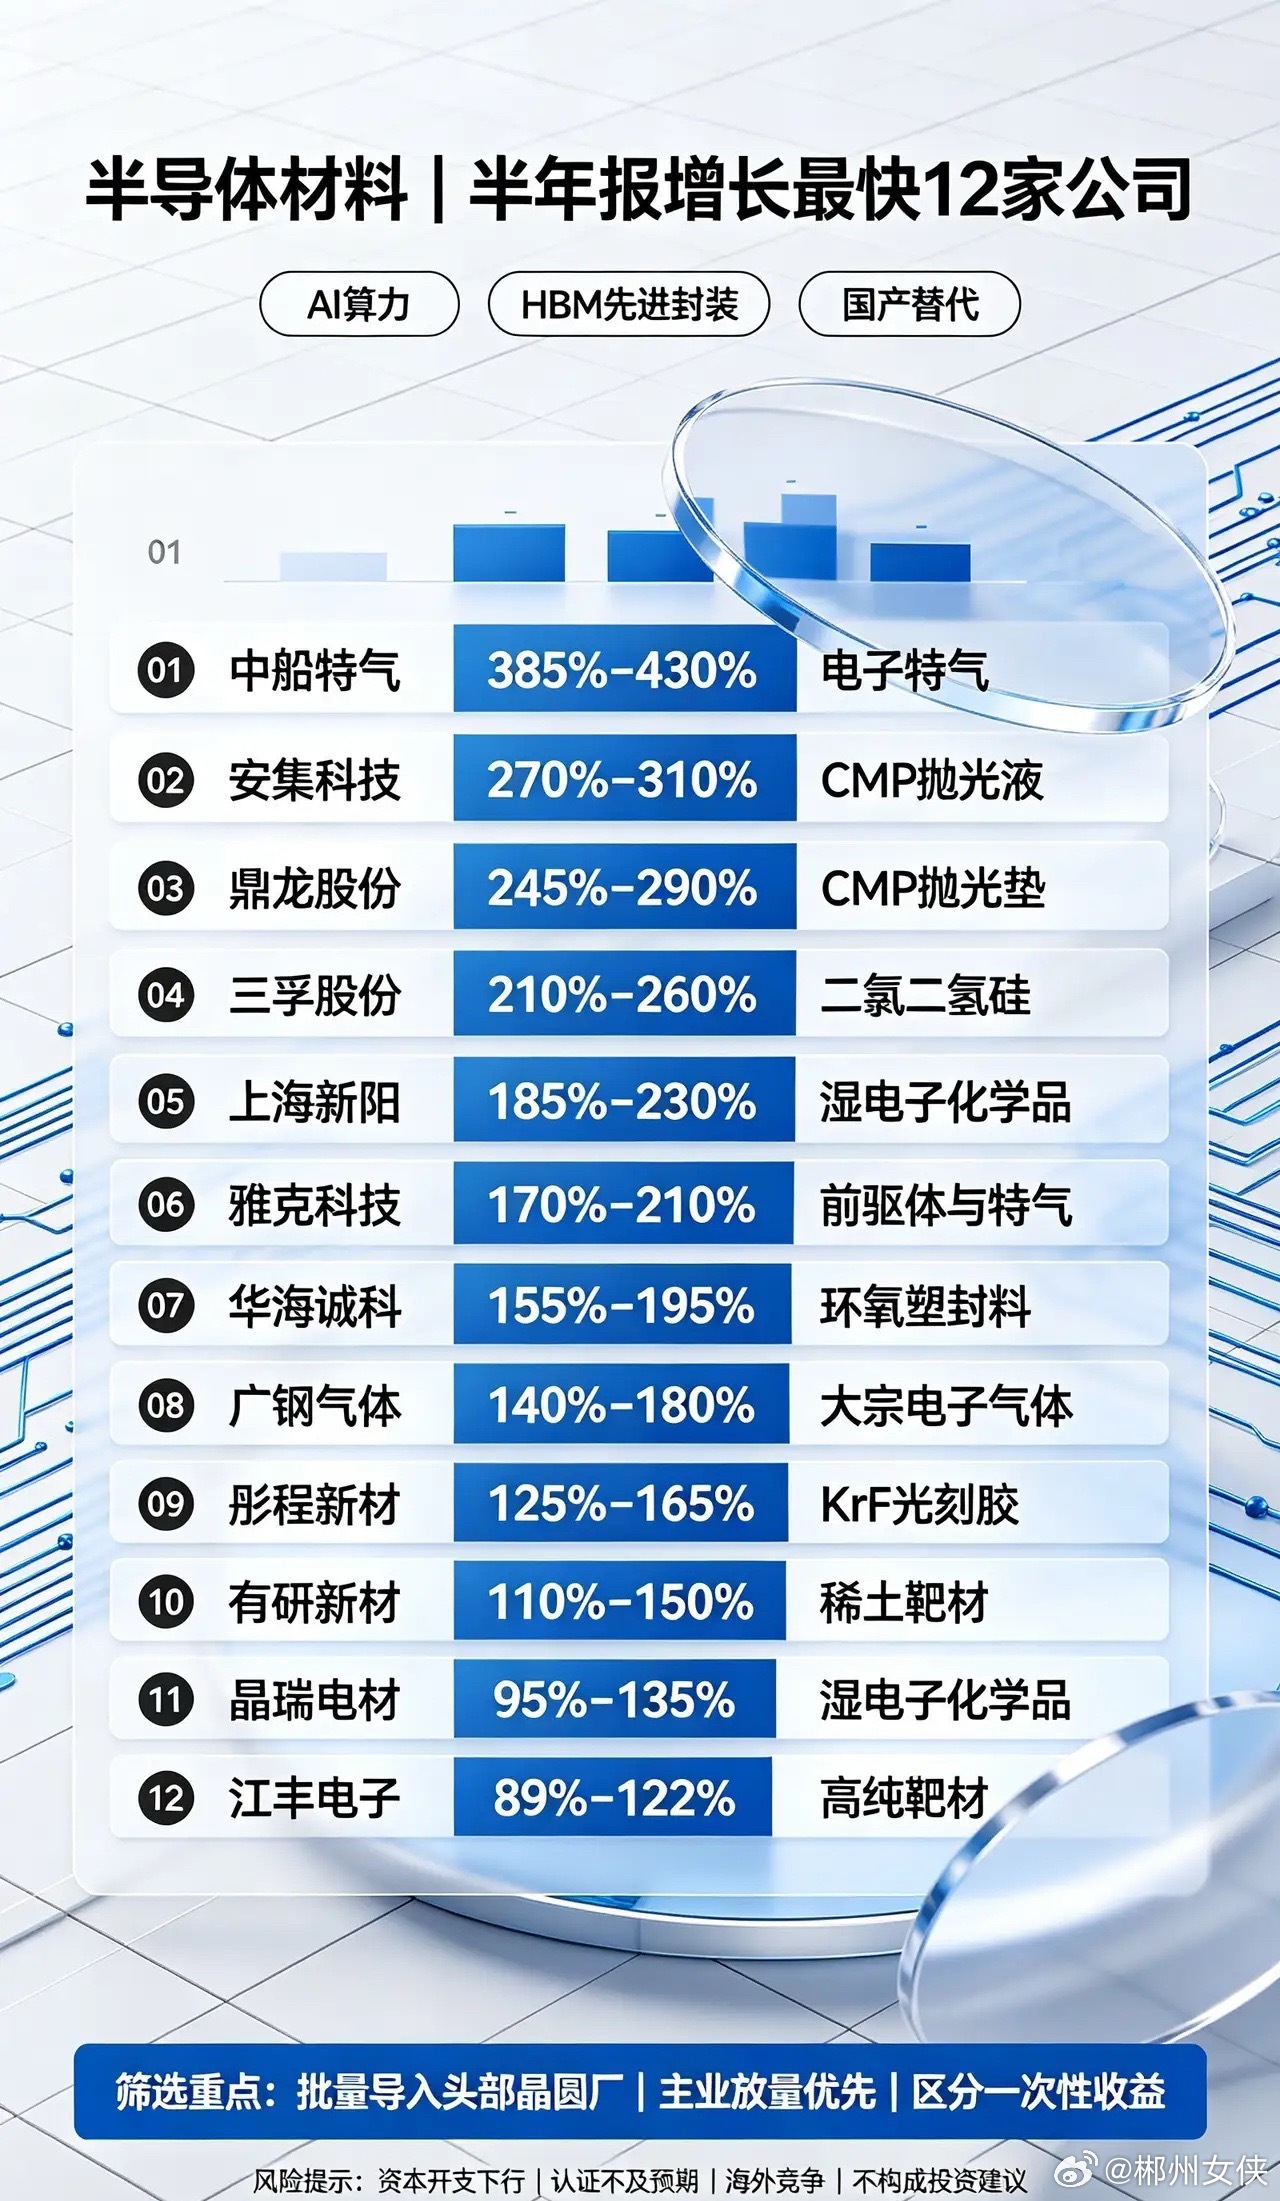
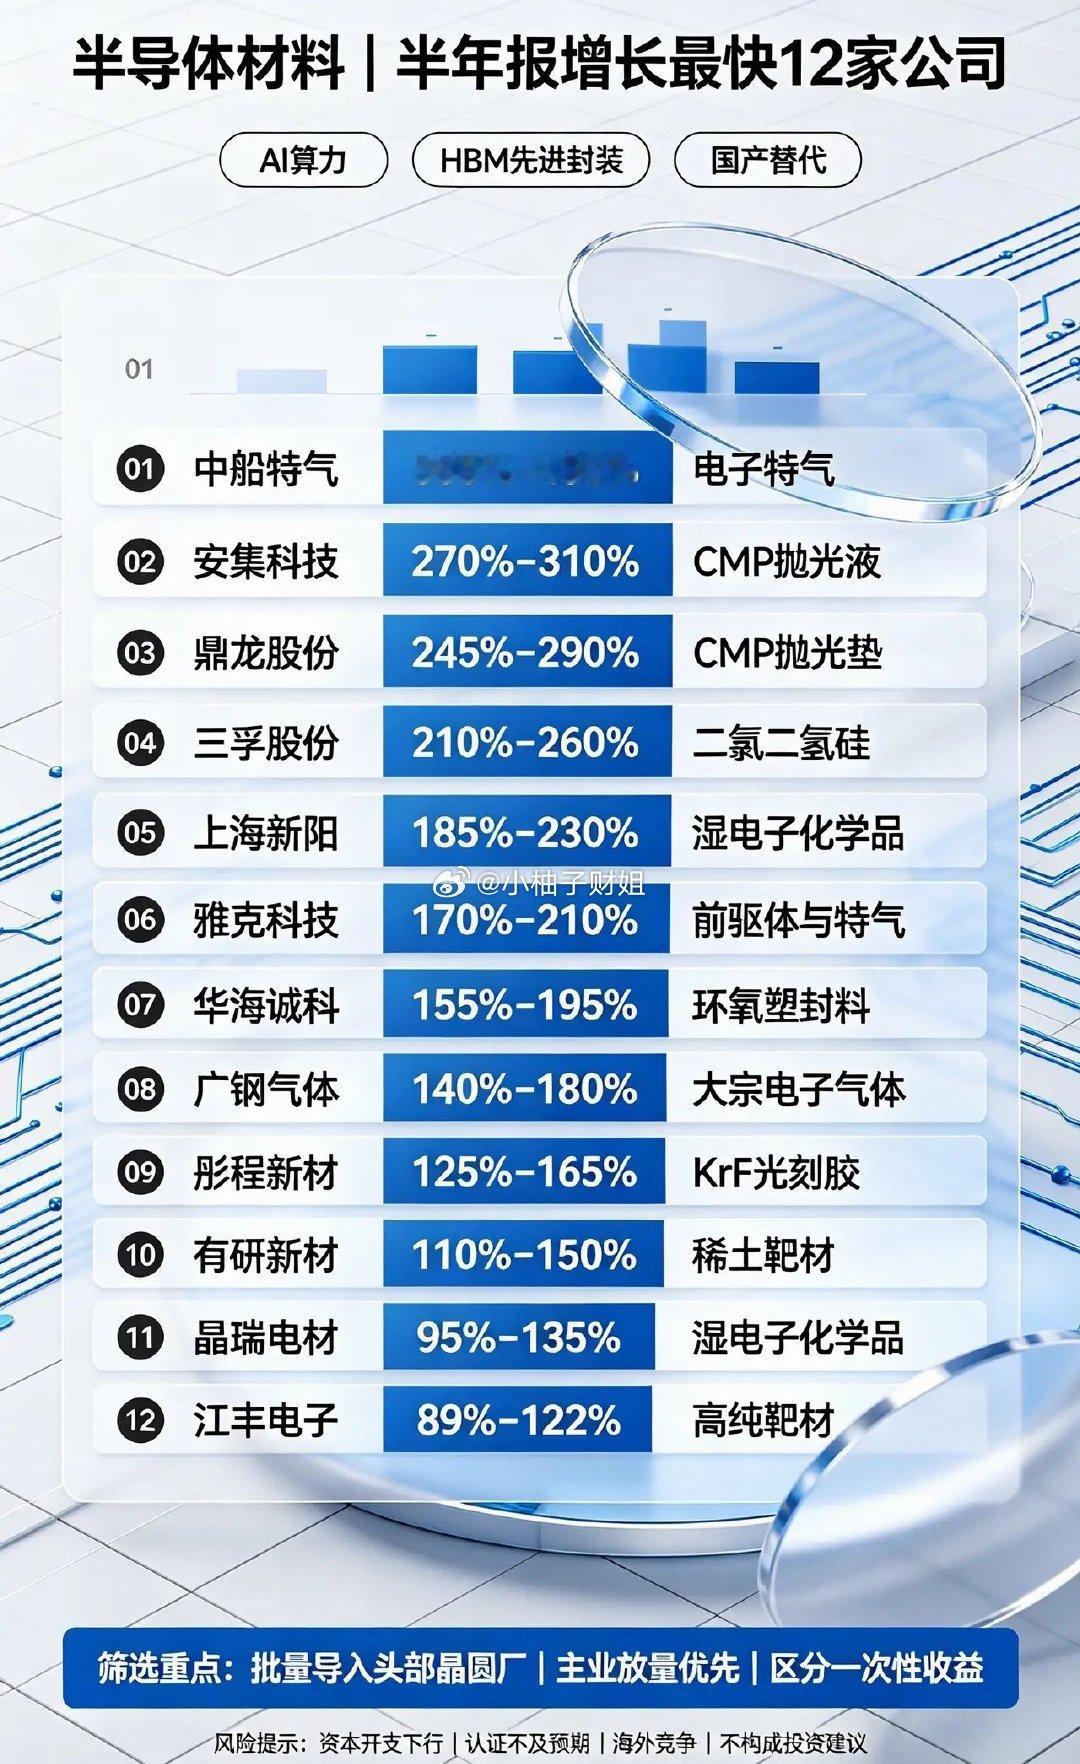
光刻胶赛道:日本大厂提价,国产替代加速日本三大光刻胶龙头释放涨价信号,部分ArF高端产品长协涨幅接近20%。涨价背后,既是成本与供需博弈,也凸显半导体材料供应链安全的重要性,市场目光聚焦国产光刻胶的落地进展。国内光刻胶产业已形成清晰梯队:上游原材料:圣泉集团高纯酚醛树脂、强力新材光引发剂,从源头突破海外垄断;中游光刻胶:鼎龙股份KrF、ArF产品已获晶圆厂订单并放量;雅克科技、彤程新材处于客户验证与供货阶段;上海新阳实现持续销售,晶瑞电材小批量供货;容大感光深耕PCB、显示用光刻胶,完善泛半导体材料布局。客观来看,国内企业体量和海外巨头差距较大,高端ArF光刻胶全面国产化仍需时间。但上下游协同推进,国产验证速度持续加快。随着晶圆厂供应链本土化需求提升,国产光刻胶企业正迎来从题材炒作走向业绩兑现的关键阶段。
光刻胶变天了:日本三巨头10月1日起新订单涨价,HBM浸没ArF现货散单最高涨3
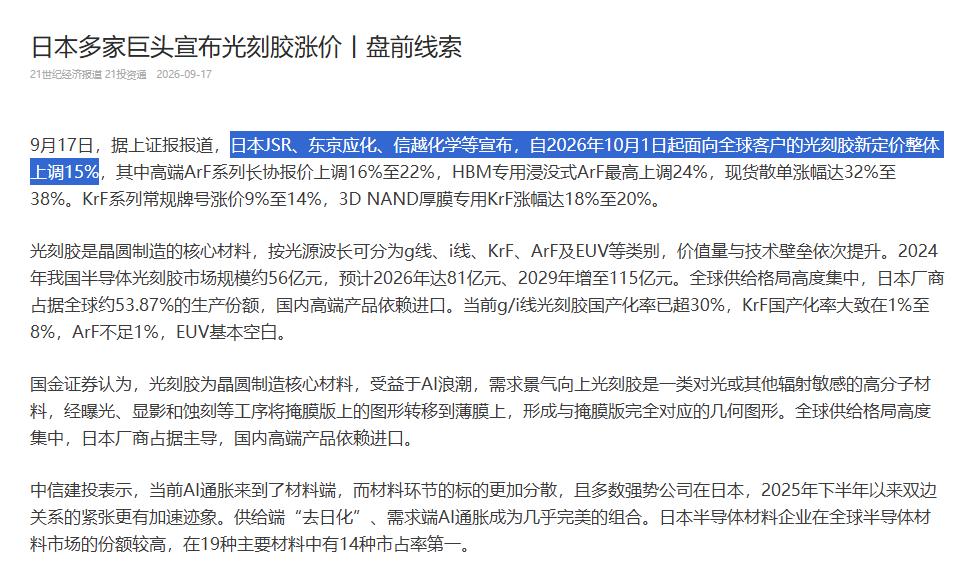
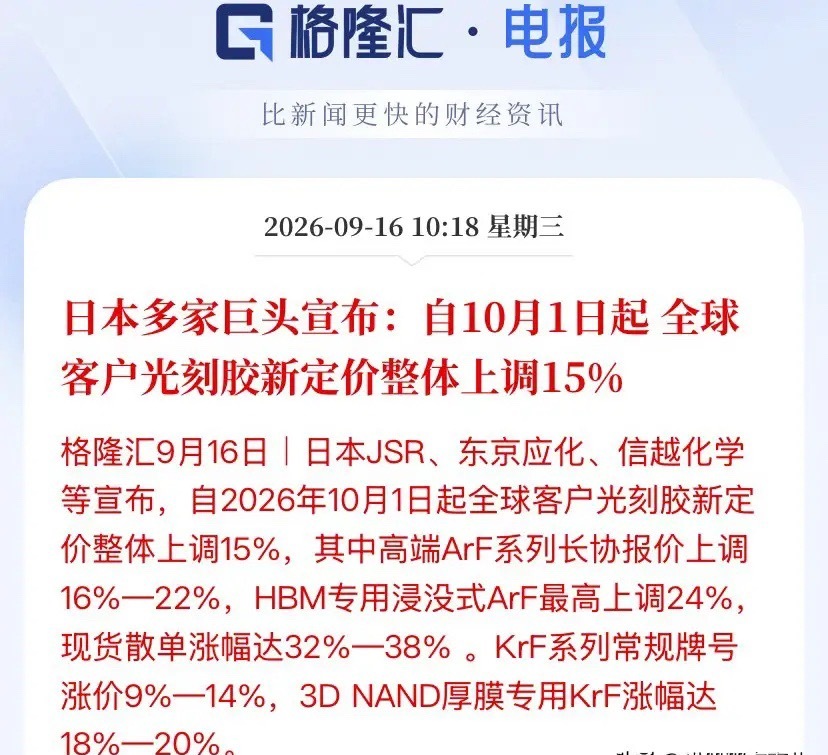
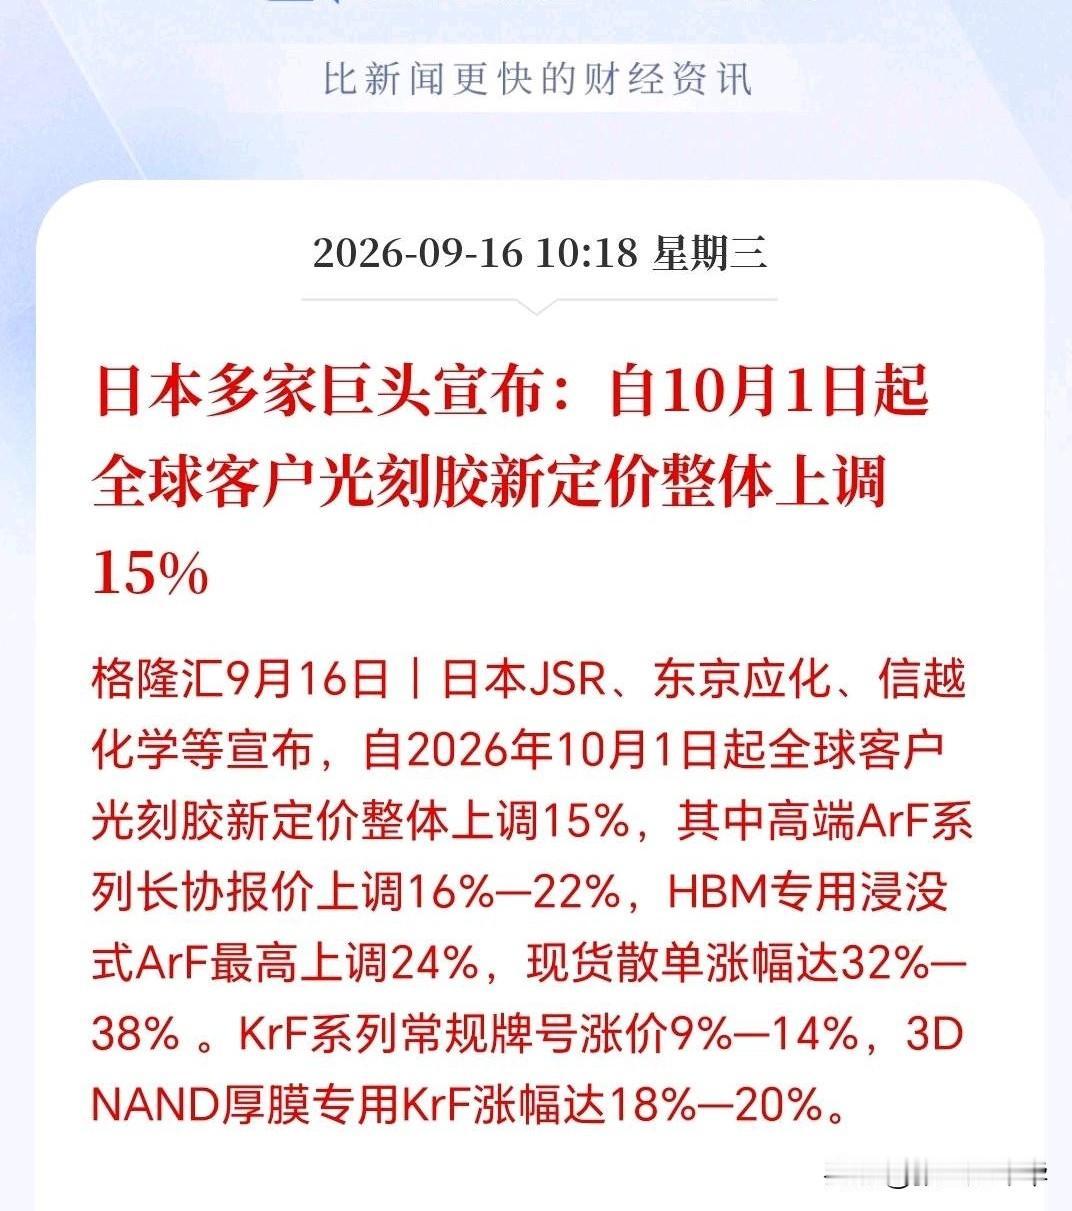
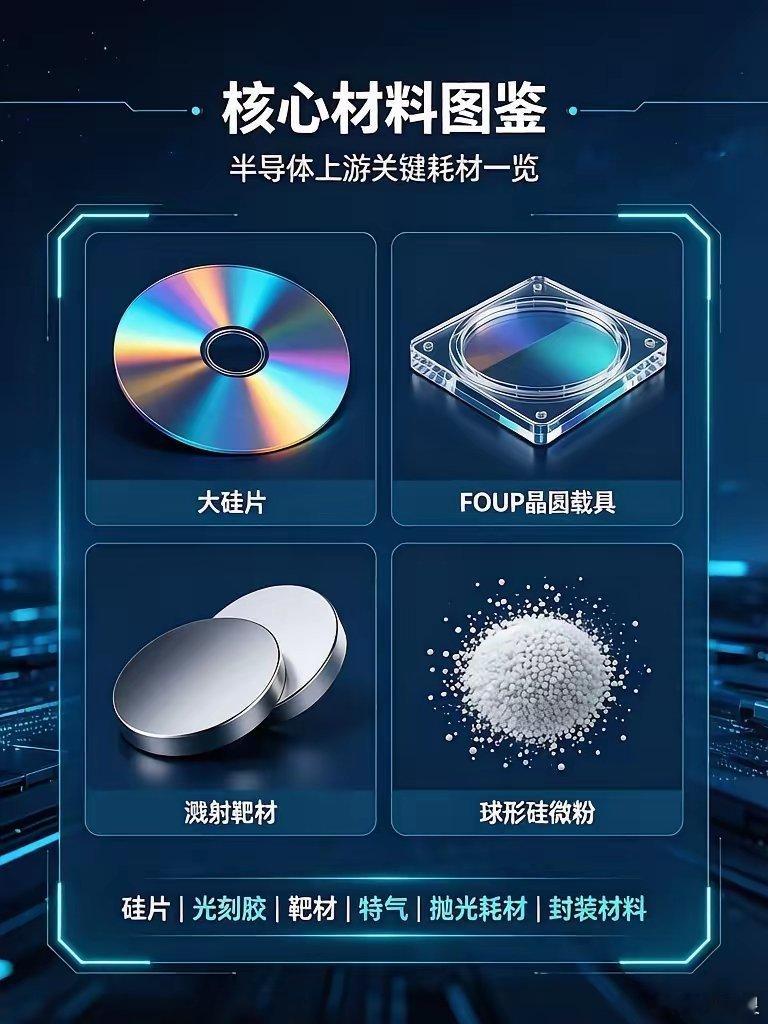
光刻胶变天了:日本三巨头10月1日起新订单涨价,HBM浸没ArF现货散单最高涨38%🔥9月16日市场确认,JSR、东京应化、信越化学同步下发调价通知:2026年10月1日起,新签/到期续签合同执行新价,整体上调15%,但涨得最狠的是高端胶✅ArF干式+浸没:长协涨16%—22%✅HBM专用浸没式ArF:最高涨24%,现货散单涨32%—38%✅KrF常规牌号:涨9%—14%✅3DNAND厚膜KrF:涨18%—20%✅g/i线、PCB/面板胶:温和,不是核心涨价区存量长协不中途加价,只动新订单。本质不是普通成本涨价,而是AI/HBM/3DNAND扩产把高端胶需求打爆,叠加出口管制、交期拉长、日系产能倾斜海外大厂,国内晶圆厂“贵+怕断供”两头挨打,反而加速导入第二供应商。国产替代也从“主题预期”变成“量价齐升”:①日系越贵,国产同性能料价差越大,晶圆厂不用再只靠安全逻辑备选;②双供应商从可选项变刚需,已过全流程验证、能批量交付的先吃单;③光刻胶绑产线、绑良率,一旦导入很难换,份额是阶梯式往上爬。各品类现状g/i线:国产化25%—30%,已充分替代,涨价弹性低KrF:国产化3%—8%,3DNAND厚膜直接涨价,当前放量主力ArF干式/浸没:
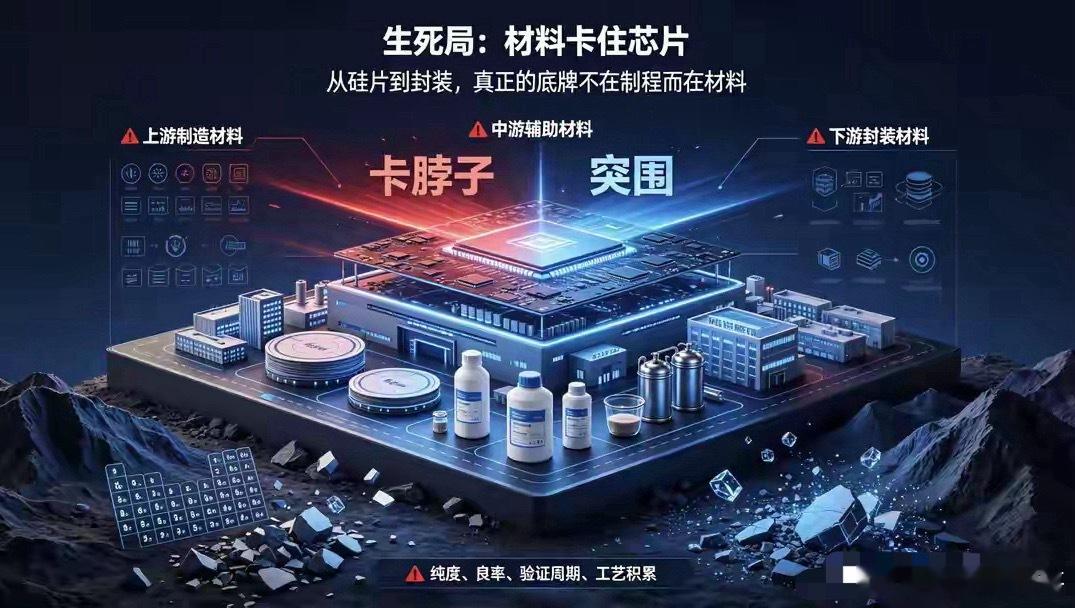
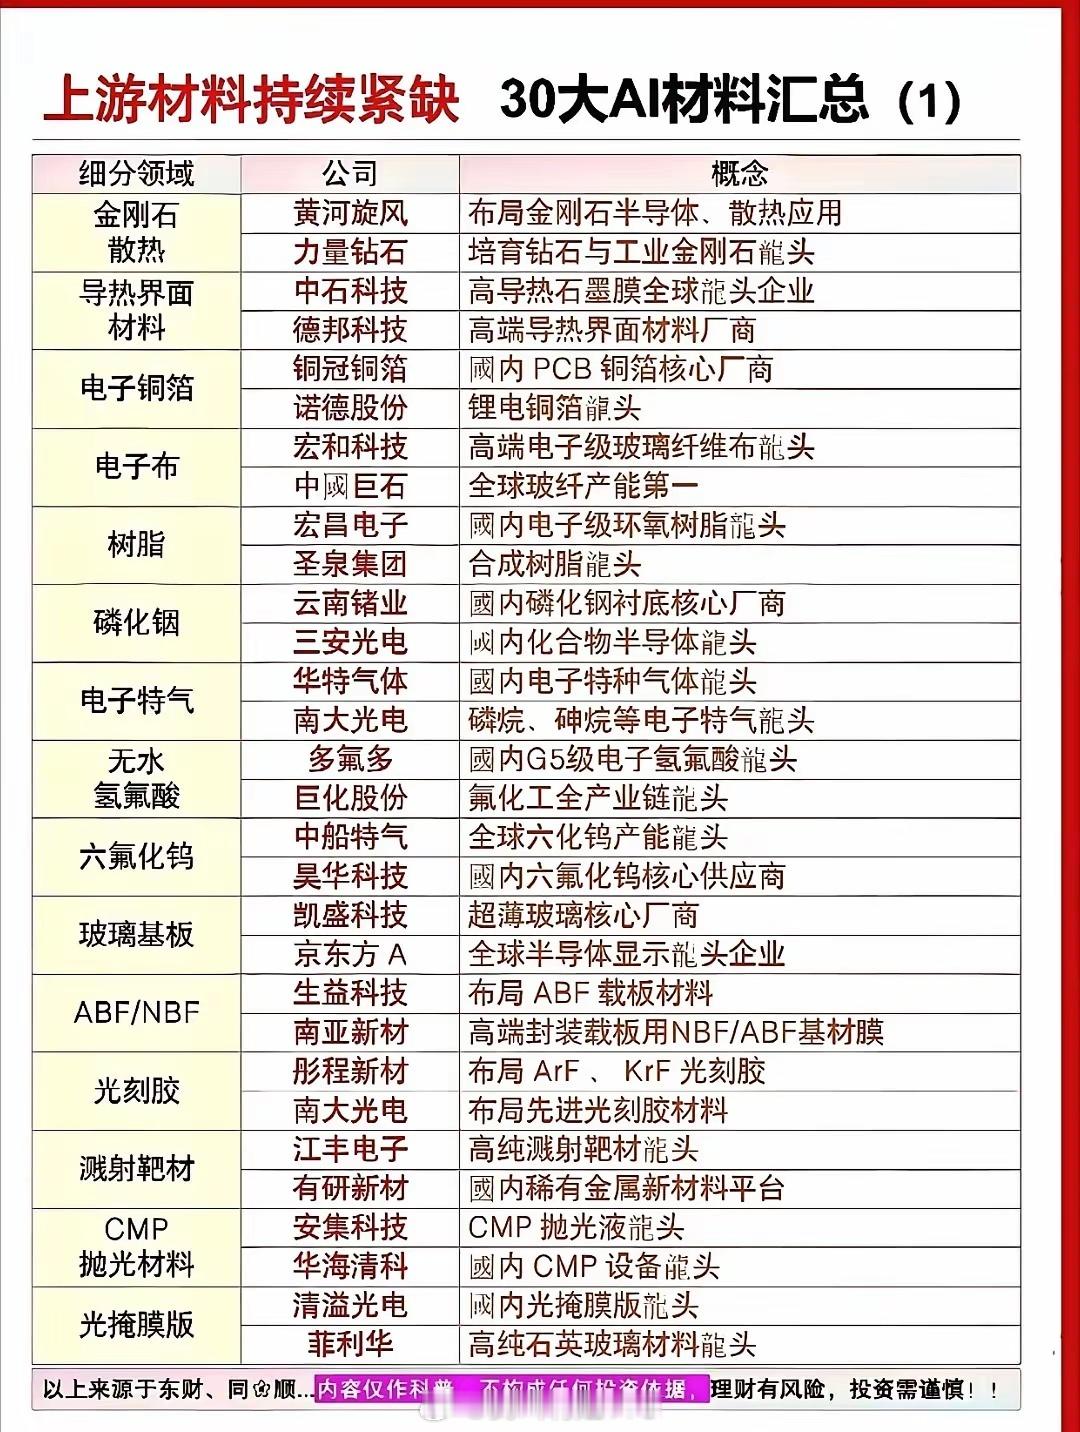
新材料产业链新材料是高端制造底层基石,国家产业分类分为先进基础材料、关键战略材料
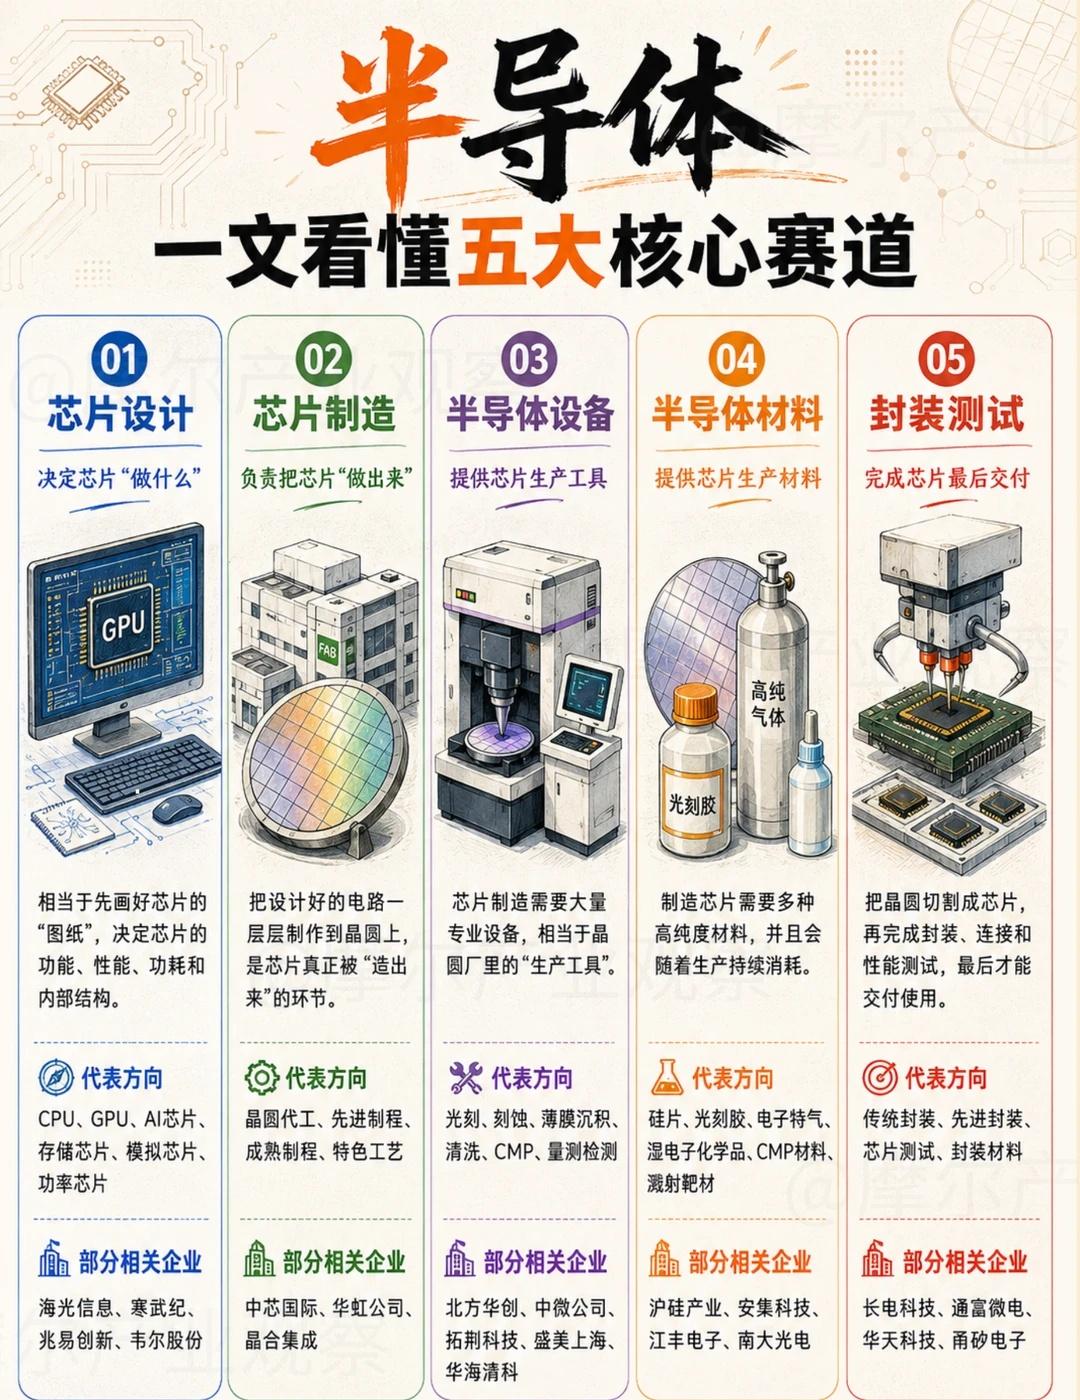
新材料产业链新材料是高端制造底层基石,国家产业分类分为先进基础材料、关键战略材料、前沿新材料三大板块;产业链通用结构:上游矿产/化工原料→中游材料合成制备(核心)→下游多行业应用验证。一、基础原料、矿产、前驱体(资源与提纯)作用:矿石、油气、稀有资源提纯,产出单体、高纯原料、前驱体,周期性强1.矿产资源稀土(镧、铈、钕)、锂、钴、镍、石墨、硅矿、钛矿、铌钽、镓、锗、碳化硅原石2.化工基础原料原油、煤炭、天然气;乙烯、丙烯、苯、甲醇;高纯电子气体、特种试剂、助剂3.生物质原料淀粉、纤维素(用于生物可降解材料)4.关键中间品/前驱体碳纤维原丝、靶材坯料、半导体多晶硅、锂电前驱体、树脂单体代表企业:天齐锂业、华友钴业、北方稀土、中国铝业、万华化学(化工单体)二、新材料制造(产业链核心,国产替代主战场)1)先进基础材料(升级传统材料)先进钢铁:高强钢、特种不锈钢、轴承钢;抚顺特钢先进有色:高端钛合金、镁铝合金、铜合金;宝钛股份、云海金属先进石化:高端聚烯烃、特种橡胶;万华化学、金发科技先进无机非金属:高纯石英、高端陶瓷、电子玻璃;中材科技、凯盛科技2)关键战略材料(卡脖子重点,支撑新兴产业)①半导体&电子信息材料硅片、光刻胶、靶材、CMP抛光液/垫、湿电子化学品、电子特气、第三代半导体(SiC碳化硅、GaN氮化镓、氧化镓)、覆铜板基材、LCP/PI膜代表:沪硅产业、安集科技、鼎龙股份、南大光电、天科合达、山东天岳②新能源材料(锂电/光伏/氢能)锂电:正极、负极、隔膜、电解液、粘结剂;贝特瑞、容百科技、恩捷股份、多氟多光伏:硅料、银浆、POE/EVA胶膜、钙钛矿材料;福斯特氢能:质子交换膜、催化剂;东岳集团③高性能纤维&复合材料碳纤维(T700/T800/T1100)、芳纶、超高分子量聚乙烯纤维;树脂基体、复材构件代表:光威复材、中复神鹰、中简科技、泰和新材④高端合金(航空航天、核电)高温合金、钛铝金属间化合物;抚顺特钢、西部超导、图南股份⑤生物基/医用材料可降解塑料PLA/PGA、医用植入材料、医美生物材料;凯赛生物、华熙生物3)前沿新材料(研发+小批量阶段)石墨烯、超导材料、3D打印金属粉末、纳米材料、二维材料MXene、形状记忆材料、智能仿生材料代表:铂力特(3D打印粉末)、圣泉集团、西部超导(超导带材)三、应用端(需要长期验证认证)新材料必须经过下游验证才能放量,认证周期长:1.电子信息/AI算力:芯片、服务器、PCB、光模块、显示面板、通信基站2.新能源汽车&储能:动力电池、800V高压器件、轻量化车身、氢燃料电池3.航空航天&商业航天:机身结构件、发动机叶片、卫星构件4.风电光伏:风机叶片复材、光伏封装材料5.高端装备、核电、军工6.生物医药医疗:植入支架、可降解耗材7.节能环保、建筑、消费电子四、产业链核心特征1.长周期:研发→中试→下游验证,3‑8年,认证壁垒远高于普通化工;2.“卡脖子”集中在中游高端:高纯制备、配方、工艺、装备;上游资源国内有优势;下游国内全球最大市场;3.三类矛盾:部分高端供给不足,中低端产能过剩;4.驱动逻辑:下游终端爆发倒逼材料国产替代(新能源车、AI算力、商业航天)