幸亏没去外贸公司做会计,否则我会着急的
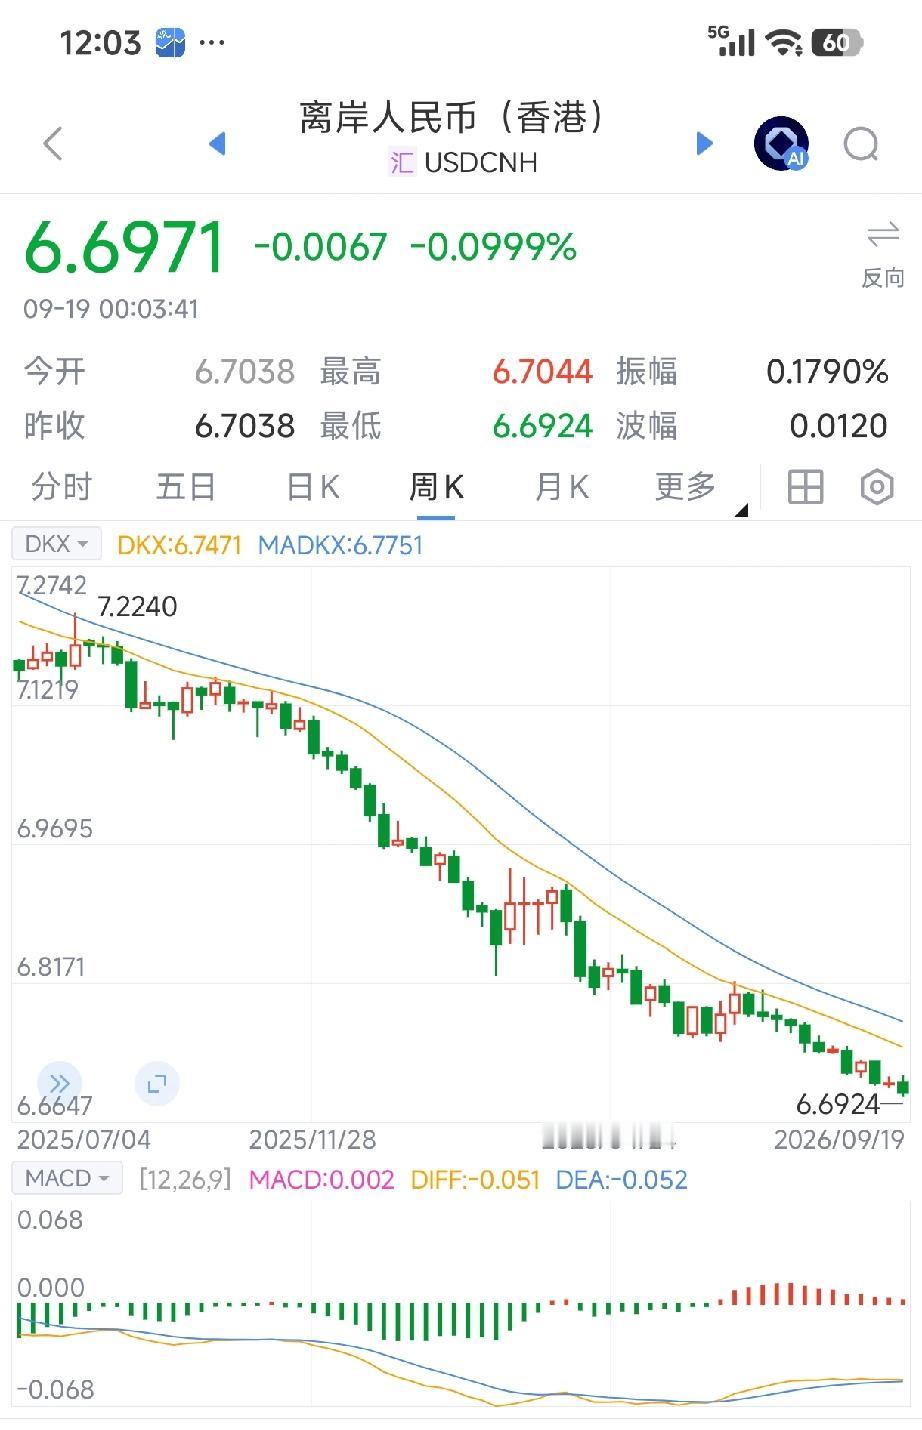
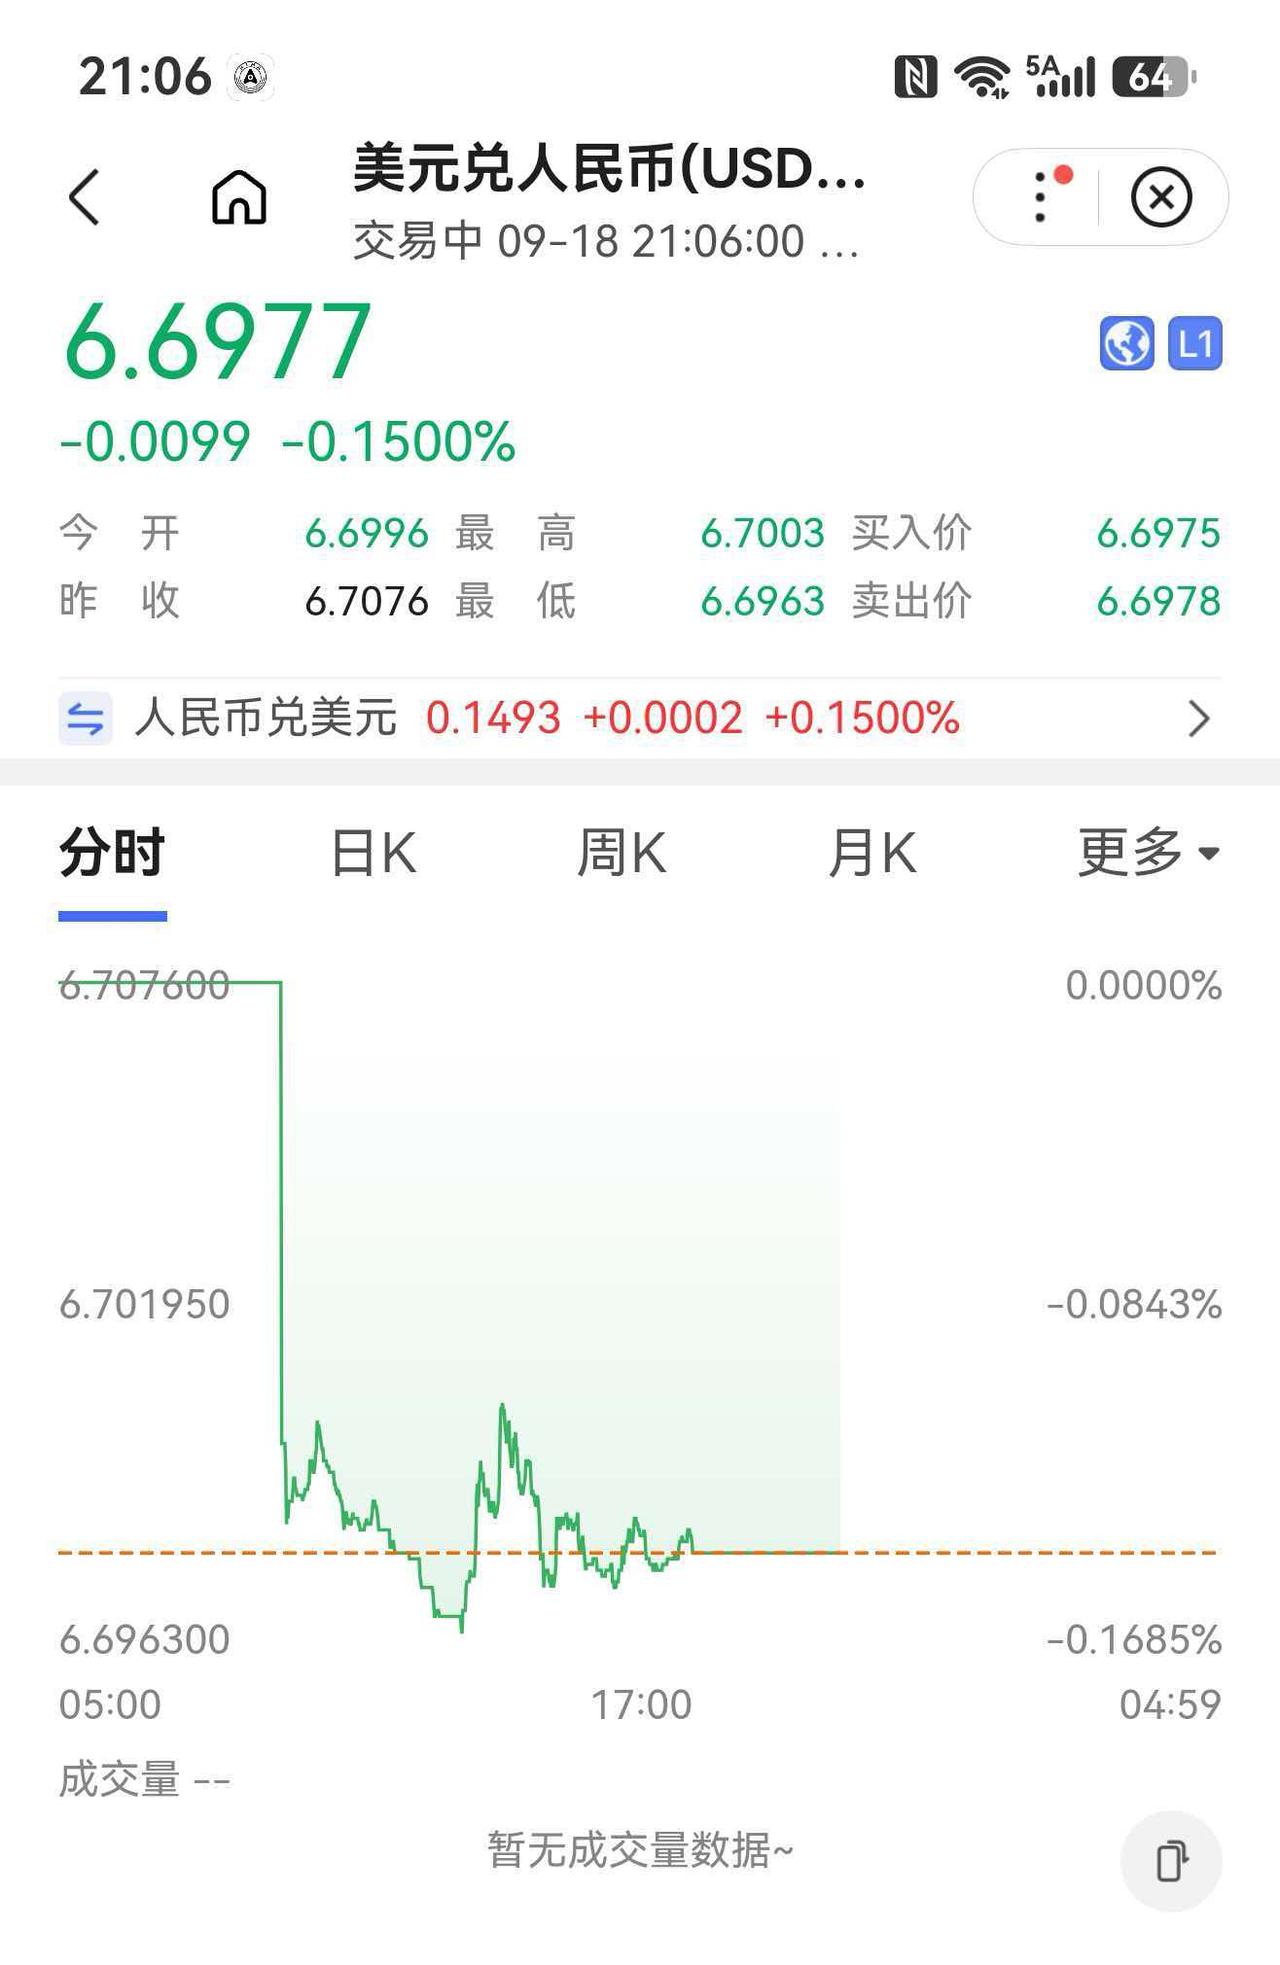
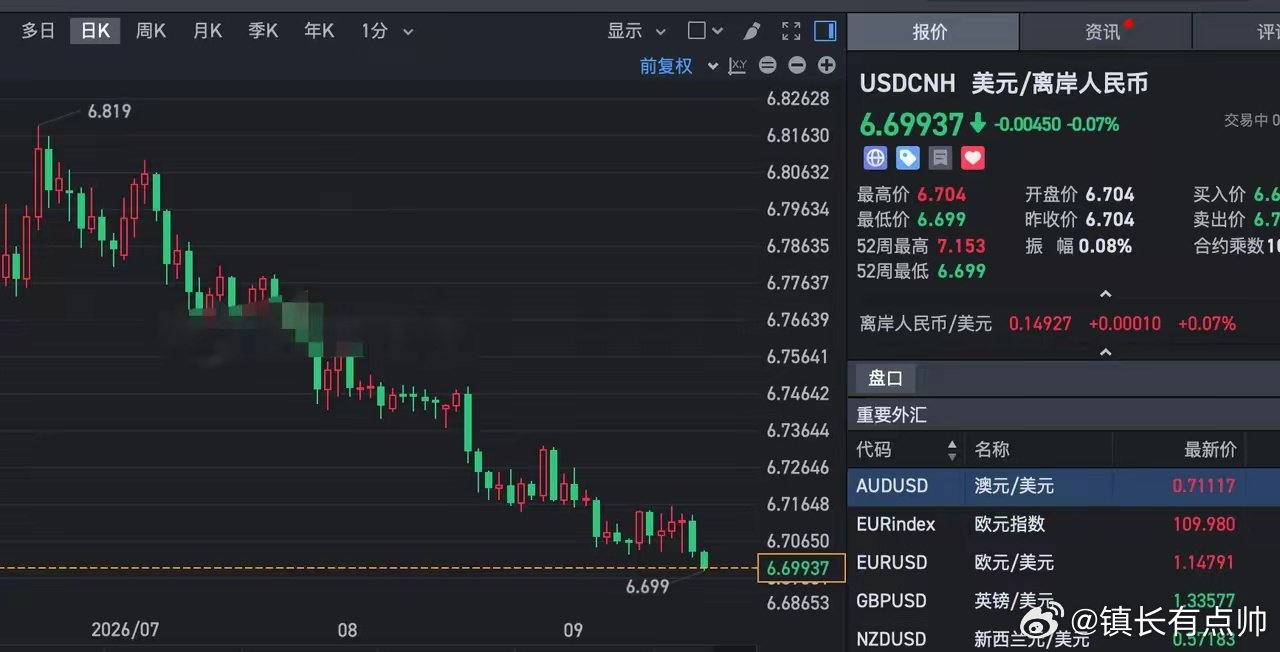
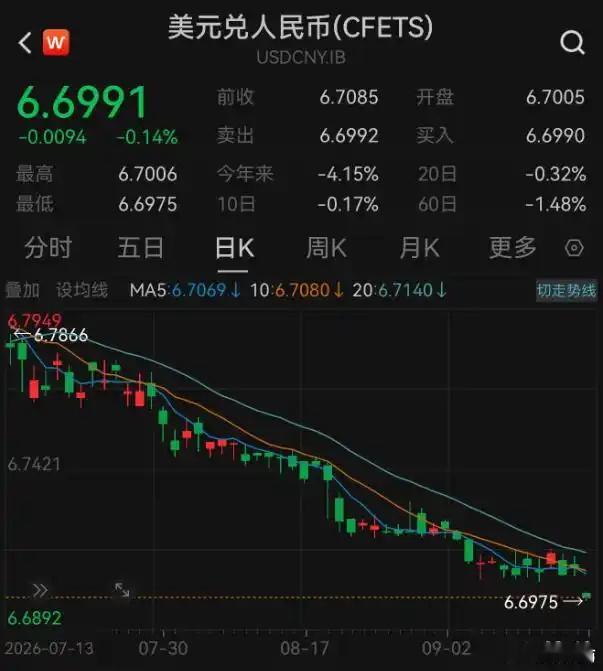
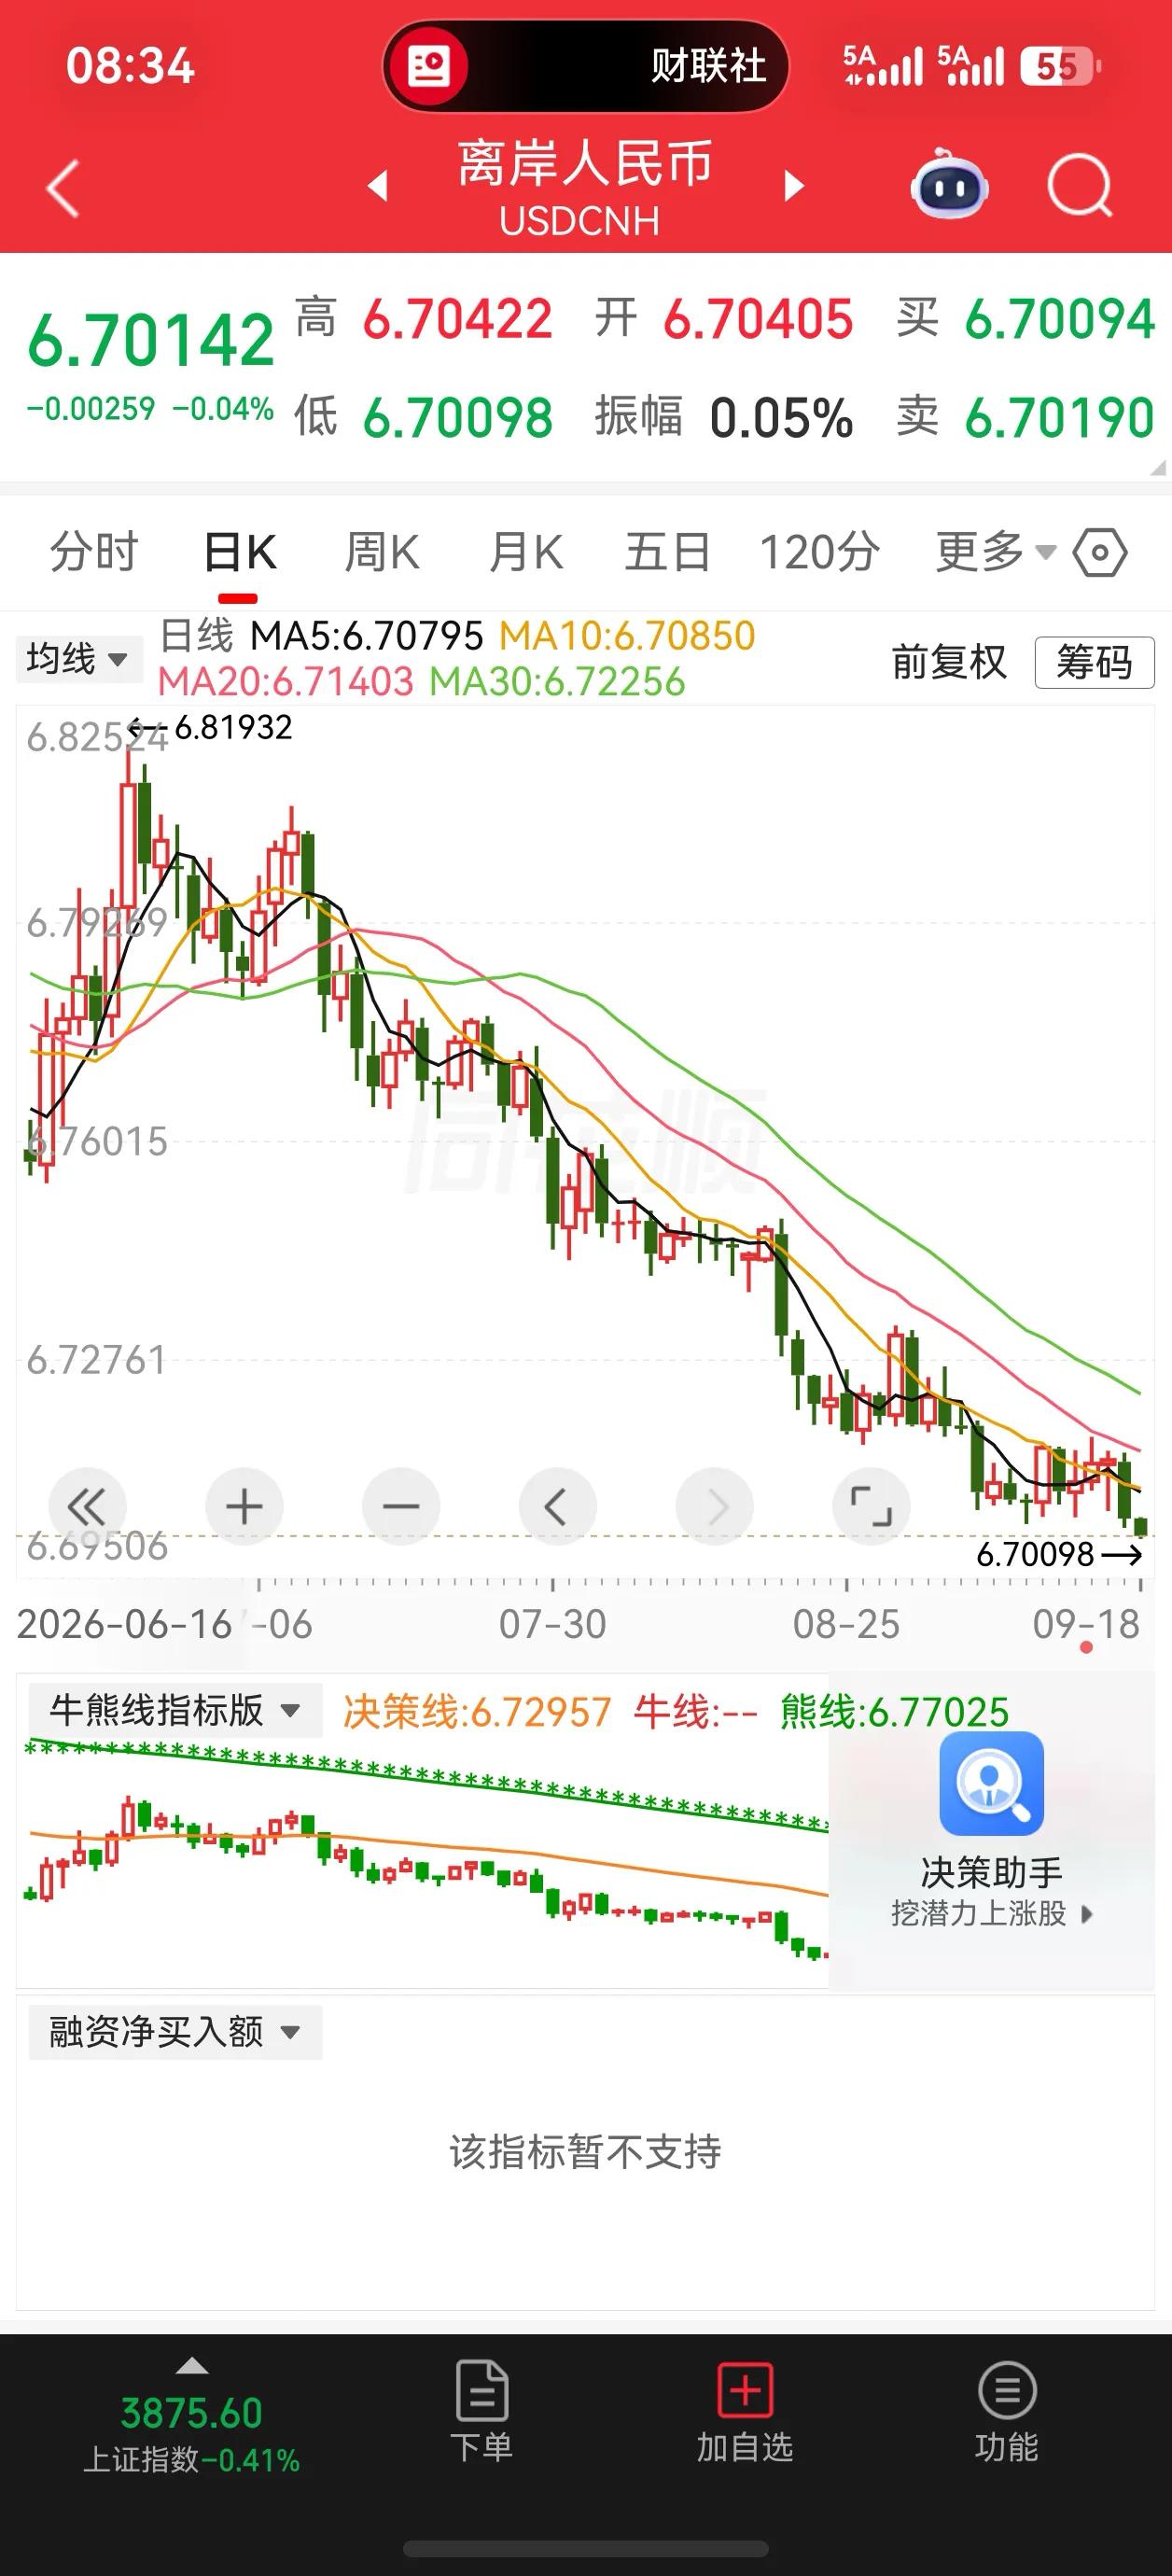
9月15日,人民币汇率中间价升至1美元对6.7670元。而到了9月19日凌晨,离岸人民币(CNH)已经跌穿6.70,报6.6971。
从人民币周K线走势图上看:
自2025年7月的7.27一路跌到现在的6.69。在外贸会计眼里,这不是K线,是一把不断落下的铡刀。每跌一个基点,出口企业账上的“汇兑损益”就多一分赤字。
留学生的家长在算:5万美元学费,4月按7.25要36.25万人民币,现在按6.70只要33.5万——2.75万,点一下网银就省出来了。
消费端没有账期。一手交钱一手交货,汇率升值的红利,即时落袋。
但在生产端,做账的人正在冒冷汗。
一、汇兑损益:一个平时没人看,出事就要命的科目
利润表里有个科目叫“财务费用-汇兑损益”。平时不起眼,汇率一动就是生死线。
以浙江慈溪一家做咖啡机、榨汁机的小家电出口厂为例(下称C厂):
· 4月接单:100万美元订单,汇率7.20。老板按这个汇率核算成本,留了约6%的毛利,签字排产。
· 6月发船:真金白银付掉钢材、塑料、电子元器件货款,付掉工人工资。成本已经彻底固化。
· 9月中旬收到尾款:北美客户按90天账期打来100万美元。财务去银行结汇,牌价已经不是6.76,而是6.70甚至更低。
算一笔账:
· 国内综合刚性成本:675万人民币
· 按7.20核算预期收入:720万人民币,毛利45万,毛利率约6%
· 按6.70实际结汇:670万人民币,毛利-5万
工人加班加点干了半年,机器损耗、厂房租金全搭进去,最后倒亏5万。
这不是“利润归零”,是实打实的亏损。
二、为什么老板不敢锁汇?
监管层一直在呼吁“风险中性”,用远期结售汇、外汇期权做套期保值。但小微企业为什么不做?
不是认知不足,是现金流不允许。
· 远期结汇要交保证金,或占用银行授信额度。5%-10%的现金冻结几个月,对重资产、低毛利、现金流永远紧绷的小厂来说,拿不出来。
· 买外汇期权要付期权费,这笔钱直接计入当期财务费用,进一步挤压利润。
在“确定的当下成本”和“不确定的未来损失”之间,多数老板选了后者。
更麻烦的是,很多企业把外汇管理做成了“猜涨跌”:
· 汇率7.20时不愿锁汇,觉得还能涨到7.30;
· 跌破7.0时恐慌,又盼着反弹到7.10再结汇;
· 最后在6.70的低位被动结汇,越拖越亏。
这不是做外贸,这是把制造业做成了外汇期货。
三、定价权缺失:不敢涨价,只能硬扛
有人问:汇率涨了,出口企业不会提高美元报价吗?
理论上可以,现实中不敢。
在高度内卷的红海市场,沃尔玛、亚马逊的买手听到提价,订单立刻转给东南亚代工厂。中国小微企业没有定价权,只能内部消化汇率成本。
收入端是美元,支出端是人民币——天然的货币错配。成本一旦锁定,汇率下行就是纯亏。
四、人民币结算?话语权不在我们手里
最一劳永逸的办法,是用人民币跨境计价结算。宏观层面本币结算比例在提升,但微观层面:话语权决定结算币种。
北美、欧洲采购方习惯了美元体系,不愿意储备人民币,也不愿承担换汇成本。中国供应商强硬要求人民币结算,大概率直接丢单。
在买方市场下,转移支付成本只能由供应链弱势方承担。
五、会计视角的三句话
① 汇率波动不创造财富,只重新分配财富。 从出口企业的利润表,转移到留学生的账单上。
② 汇兑损益是“时间差”的产物。 从接单到收汇,4-5个月的账期错配,微小的汇率变动就能击穿全部毛利。离岸人民币从7.27跌到6.69,跌了整整5800个基点——这个数字放在100万美元的订单上,就是58万人民币的汇兑损失。
③ 不锁汇不是不懂,是锁不起。 保证金、期权费、授信额度——每一样都是小微企业拿不出的现金。
结语
离岸人民币已经跌穿6.70。这不是简单的价格回调。
依靠压榨劳动力成本、赌汇率差价赚“辛苦钱”的传统外贸1.0模式,正在加速走向终局。
未来的出口制造,要么掌握核心定价权,要么布局海外本地化,要么把系统性财务风控(锁汇、多币种匹配)纳入日常运营。
汇率牌价上跳动的每一个基点,都在宣告一个时代的结束,并倒逼下一个时代的到来。
⚠️本文基于公开市场数据整理,仅作为会计视角的分析参考,不构成任何投资建议。
会计知识干货人民币汇率 汇率的波动汇兑损益 外贸企业 财务分析