俄方坚持250美元报价静待中方让步,中方转而与美方敲定一份长达20年的协议。
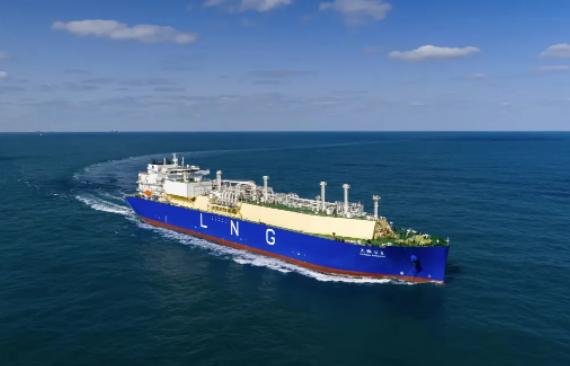
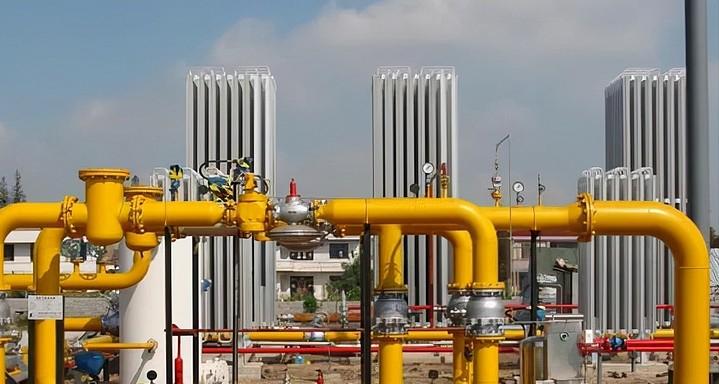
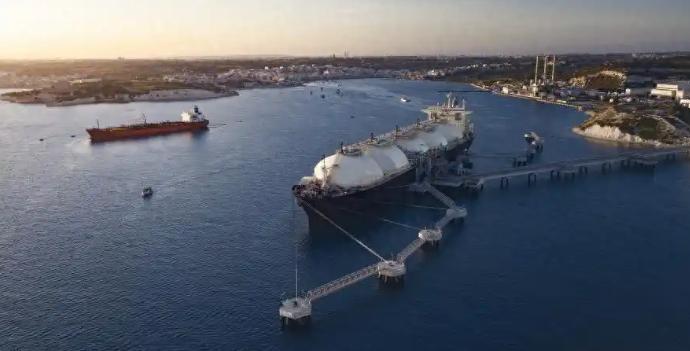
2026年9月14日,中国燃气旗下中燃宏大能源贸易有限公司,同美国维吉公司CP2子公司签署20年期LNG购销合同,年供应量50万吨,离岸交付,定价参照亨利港基准价叠加固定液化费用,首批货物最早将于2030年交付。
不少人关注中燃与维吉这份长约,认为规模有限。但换个视角思考——一家城市燃气企业,与美国头部LNG出口商锁定二十年供货,为了啥?
50万吨的年供应量,放在中国每年过亿吨的LNG进口大盘子里,确实算不上显眼。但这笔合同的真正分量,从来不在这50万吨的数字本身。
要知道,这不是中燃和维吉的第一次合作。早在2023年,双方就已经签下两份20年长协,对应维吉旗下的Plaquemines和CP2两个LNG项目,每年合计供气200万吨。加上这次新增的50万吨,中燃单从维吉一家锁定的美国LNG长协量,就达到了每年250万吨。
更耐人寻味的是,维吉早已是中国油气行业的“常客”。2021年中石化率先和维吉签下每年400万吨的20年长协,创下当时中美LNG合作的最大规模;同年年底,中海油也跟进拿下每年200万吨的额度。仅通过维吉这一家美国出口商,中国每年锁定的美国LNG长协资源就已经超过850万吨。
一笔接一笔的长期合同叠起来,其实是在太平洋对岸,给中国的天然气供应搭起了一条越来越稳固的跨洋补给线。
而这笔签约的时间点,刚好卡在中俄天然气谈判的微妙关口。
过去大半年,西伯利亚力量2号管道的价格僵局一直是全球能源圈的焦点。俄方在谈判中始终咬死每千立方米约250美元的底线不肯松口,这个价格参考了西伯利亚力量1号的现行长协标准。俄方的逻辑是,这个价格比卖给欧洲的价格低了近四成,已经是给中国的“专属优惠”。
但中方显然不接受这个定价逻辑。中方在谈判中给出的报价要低得多,直接对标俄罗斯国内享受财政补贴的民用气价格。双方两百美元左右的价差,让整个项目谈判陷入停滞,甚至一度传出中方无限期暂缓商业谈判的消息。
在这样的敏感节点上,中燃和美国企业再续20年长约,很难不让人读出其中的信号意味。
很多人总喜欢把能源合作和地缘立场绑定,觉得中俄关系好就不该买美国气,或者签了美国的合同就是疏远俄罗斯。但站在中国能源安全的立场上,这笔账其实算得非常清醒。
首先是气源多元化的底层安全逻辑。中国的天然气进口体系,从来都不会把鸡蛋放在同一个篮子里。陆上管道有中俄、中亚、中缅三大通道,海上LNG更是覆盖澳大利亚、卡塔尔、俄罗斯、印尼等十余个供应国。每新增一个稳定来源,都是在给整个能源安全网多系一道保险绳。
俄罗斯的管道气有运输距离近、供气连续性强的优势,但单一依赖的风险也同样突出。地缘局势变动、过境国博弈、价格谈判分歧,任何一个变量都可能影响供气稳定性。而美国LNG作为独立的海上气源,相当于在北美大陆提前锁定了一个备用气库,而且一锁就是20年,刚好覆盖2030年后中国天然气需求的增长周期。
其次是定价机制的风险对冲。俄罗斯管道气的长协价,传统上和欧洲油气价格深度绑定,国际市场一有风吹草动,价格就会大幅震荡。而美国LNG挂钩亨利港基准价,主要受北美本土供需关系影响,和欧亚市场的价格波动周期并不完全同步。两种不同定价逻辑的气源相互搭配,本身就是最有效的价格风险对冲。
更何况这次采用的是离岸交付模式,也就是FOB条款,运输环节由中方自主负责。这意味着中国企业掌握了物流主动权,可以自行调配运力、锁定运费成本,不用被动接受卖方的运输报价,在供应链上更有话语权。
落到中燃这家城燃企业的视角,这笔生意的必要性就更直接了。城市燃气运营商的下游连着居民生活和工商业生产,最核心的诉求就是供气稳定、价格可预期。20年的长协相当于给未来二十年的气源托了底,企业可以安心布局下游管网、拓展用户市场,不用被现货市场的价格波动牵着走。
在我看来,这笔签约更深层的意义,是给俄罗斯的天然气谈判传递了明确的市场信号。
全球天然气市场的格局早就变了。美国已经坐稳全球最大天然气生产国和出口国的位置,产能还在持续释放;卡塔尔、澳大利亚也在纷纷扩产抢滩。中国作为全球最大的天然气进口国,手中的气源选项只会越来越多,议价权也只会越来越强。
俄方抱着250美元的底价等中国妥协,本质上还停留在过去能源卖方市场的惯性思维里。但现实是,中国不缺气源,缺的是价格合理、长期稳定的气源。如果俄方始终不肯在价格上拿出更多诚意,中国企业自然会用脚投票,转向更多元的供应渠道。
能源贸易说到底,本质还是生意。中国的能源策略从来都是不站队、不押宝,只看供应安全和性价比。 至于俄方什么时候能放下身段,拿出符合市场现实的报价,那就是它需要自己想明白的选择题了。