俄罗斯总算想明白了?中俄天然气管线谈判桌上,俄方主动调低预期、搁置原有方案,中方反倒气定神闲。
不少人觉得俄罗斯丢了欧洲市场之后,这批气我们不接也得接。可真相恰恰相反,我们压根没在慌,路线上硬要绕开蒙古,价格直接对半砍,这份从容到底凭什么?
2025年9月,俄气和中石油在北京签了份带法律效力的备忘录,俄气老板米勒当时对外宣称西伯利亚力量2号有了突破。可过了大半年,普京带着39人的大团队到北京访问,光副总理就来了五位。
2026年5月20日他离开时,手里攥着四十多份协议,唯独最想签的那份管道合同没拿到。克宫发言人佩斯科夫当时的措辞很值得琢磨,说双方对管线主要参数达成了理解,内行一听就知道没谈拢的就是价格。
南华早报9月9日把窗户纸捅破了,西线谈判卡在气价上。中方开口每千立方米120美元上下,俄方咬死265美元,彭博社从俄气内部拿到的消息说,中方甚至搬出俄国内工业用气参考价来压,那个价只有50美元。
别小看这差价,500亿方一年,单价每千立方米差10美元就是5亿美元,差30美元一年15亿。按30年合同粗算,30美元差价累计450亿,几十亿几百亿美元的事,谁肯随手签字。
俄方为啥咬价,道理不复杂,2600公里管子、压气站、气田开发前期投入摊到几十年。更要命的是欧洲路子变窄了,欧盟已经立法到2027年底全面禁止进口俄管道气,2025年俄对欧管道气只剩180亿立方米。
比冲突前的1570亿立方米掉了九成,连带着俄财政油气税收缩了7%,俄气产量被压着调降3%。东边能一口吃下500亿方长单的大买家选择不多,俄方不想再像对欧那样高价卖,但也不想按国内补贴价出。
中方为啥不急着跟,手里有几张牌。东线西伯利亚力量1号已全线贯通,2025年稳定输送近400亿立方米,国内段跟东北、陕京、西气东输、沿海LNG接收站全连上了,全国管道气进口能力已到1030亿方每年。
再加上中亚管道每年输入超400亿立方米,海路LNG接收站覆盖卡塔尔、澳大利亚、马来西亚气源,9月中燃还跟美国签了2030年起20年每年50万吨LNG合同,买方不是只盯一条俄管。
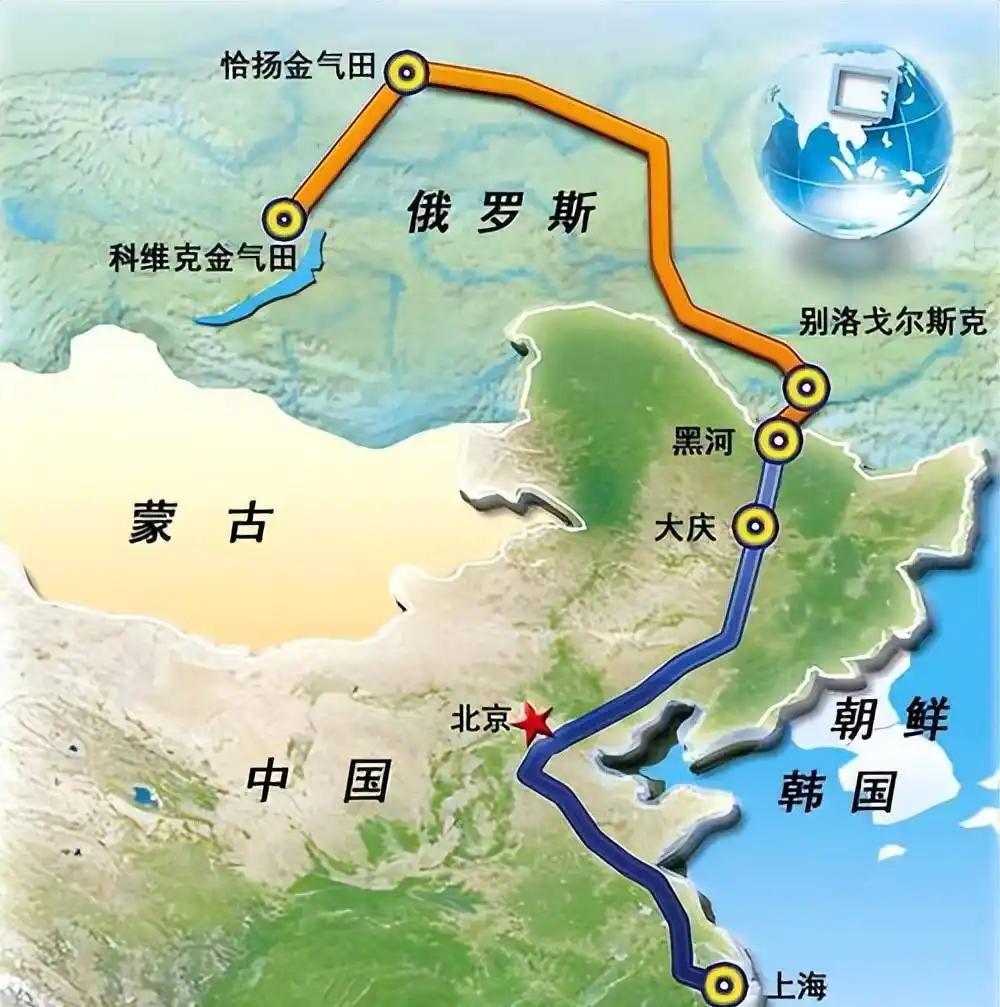
路线这块更麻烦,原规划从亚马尔气田走2600公里穿过蒙古进中国,比绕黑龙江短了近1000公里,建设成本能省三百亿。可俄罗斯2026年预算草案里,直接把2030年前建成这个硬指标拿掉了,节奏主动放缓。
中方坚决绕开蒙古不是没道理,蒙古经济体量放到全球差不多马尔代夫那个级别,真出了供气纠纷,就算合同写明天价违约金它也拿不出钱赔。更麻烦的是蒙古这些年搞第三邻国外交,一直想把美国、日本、欧盟拉进来做平衡。
把过境权交给第三方的教训眼前就有,俄乌冲突前俄输欧气很大一部分走乌克兰中转,管子铺在谁家院子里谁就捏着筹码。一条二三十年期的能源命脉容不下这种变数,短线路省的几百亿放在几十年安全盘子里分量真不算重。
9月2日东方经济论坛上,俄能源部长齐维廖夫说,西伯利亚力量2号经普京批准改名贝加尔力量。名字改得挺利索,价格、开工时间、采购量这些真金白银的条款一样没落地,改名更多是把国内主干网故事讲圆。
中方反应很平,外交口径一直是中俄在能源领域保持合作、按互利原则推进,不宣布价格落定也不宣布开工。这态度本身就说明问题,可以谈不催签,俄气合适就买不合适用别的顶,北京长期把管道气占比控制在25%以内。
欧洲栽的那个大跟头就是面镜子,2022年冲突爆发后欧洲只能高价抢购现货LNG,德国工业电价一度翻倍,大批化工厂化肥厂减产停工,居民取暖账单直接吵成了政治议题。
中方走的是长期照付不议合同,价格跟原油指数挂钩波动平缓,2025年中俄管道气均价每千立方米249美元,中国LNG平均进口价超400美元,同样俄气中欧价差拉开一倍以上,核心靠采购结构带来的议价能力。
亚马尔气田前期砸的钱是天文数字,欧洲市场一萎缩这些气必须找新买家,推管道急的是俄气自己。普京2026年秋天的处境很清楚,欧盟禁令倒计时在滴答走,财政越来越紧,他需要东方大客户的程度远超中方对他的需求。
路线上愿意为中方的风险顾虑让步,价格上愿意继续往下谈,这就是想通了的落地解释。愿意多掏点短期建设成本换一个长期自主可控的供给局面,这才叫战略定力,普京想通的是现实,中方守住的是底线。