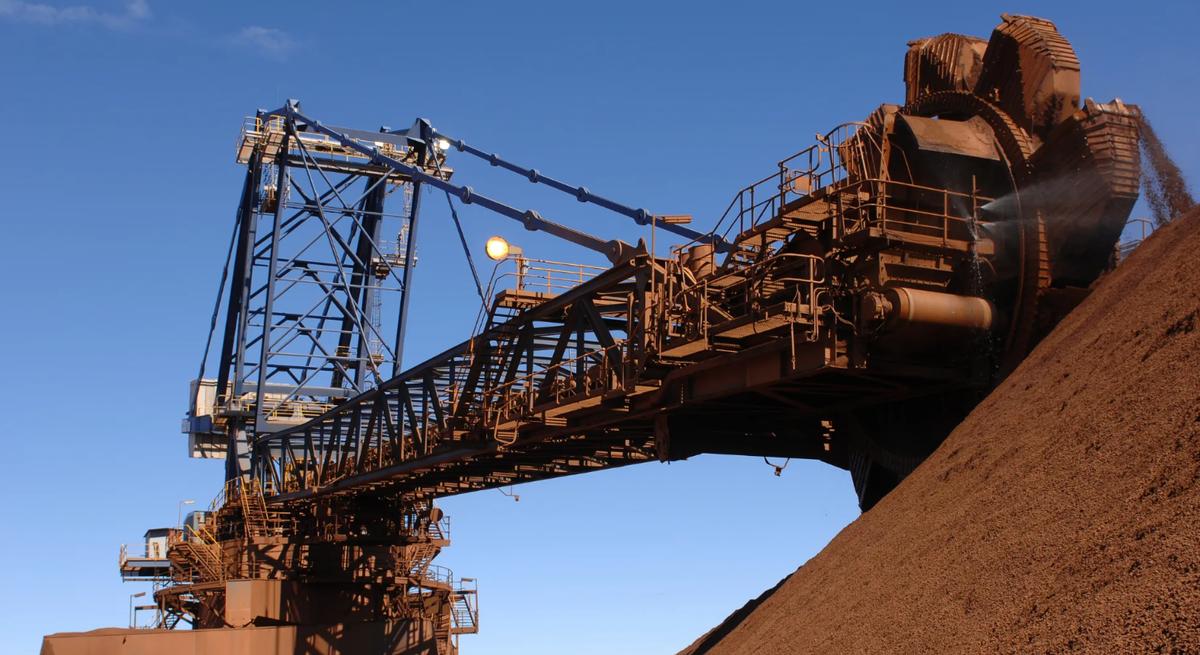
过去几十年,澳大利亚靠铁矿石定价权在中国市场赚得盆满钵满,说“躺着数钱”并不夸张。但如今,风向变了。
澳大利亚智库“气候能源金融”负责人蒂姆·巴克利就直言,中国不会允许这种暴利长期持续。一些澳方分析师却还在幻想:只要投资“绿铁”“绿钢”,就能继续在中国市场吃高利润。这恐怕是想多了。
中国早已在下一盘大棋。2025年底,投资15年的几内亚西芒杜铁矿首船矿石发往中国,投产后将占全球供应5%,相当于中国2024年进口量的近10%。铁矿石来源多元化,直接终结了中国作为最大进口国却缺乏定价话语权的被动局面。2025年10月,必和必拓已接受部分铁矿石用人民币支付,并放弃长协价上涨15%的要求。对其他澳企,中国同样在逐步强化“买方市场”的话语权。
中国钢铁需求确实在变,房地产低迷是主因,但这是经济规律,政府已出台振兴政策,基建投入仍将长期维持高位。真正关键的是:中国对铁矿石的需求下降,可能比钢铁产量下降更快。
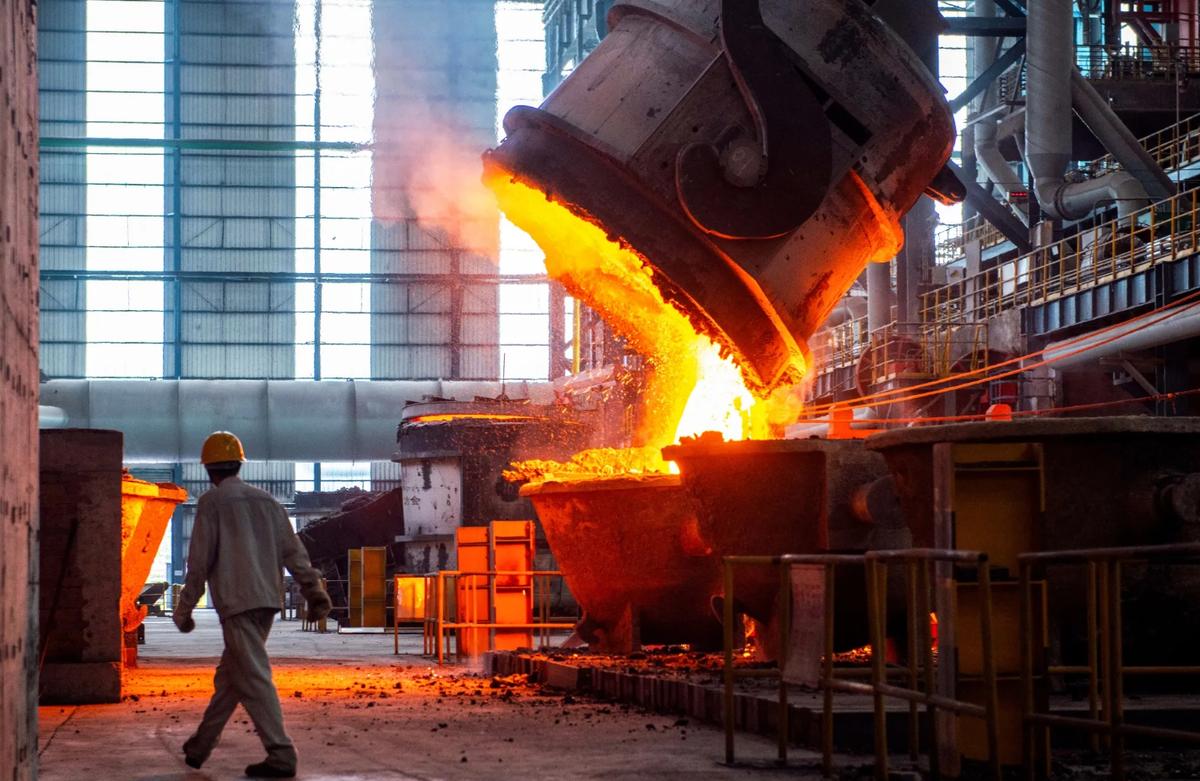
目前中国约80%的钢铁仍依赖“铁矿石+焦炭”高炉工艺,而美国电弧炉占比已超70%,土耳其超85%。发达国家靠回收废旧金属炼钢,人均钢铁蓄积量达7.6至10.5吨。中国2020年钢铁蓄积总量已达100亿吨,人均约7.1吨,预计2030年达132亿吨,人均赶上发达国家水平。届时废钢年产出量将达3.2至3.5亿吨,“城市矿产”将大幅替代铁矿石。
再加上“双碳”目标下,高炉炼钢受控产压制,氢能炼钢转型对铁矿石品位要求更高,澳大利亚部分低品位矿石恐怕更不好卖。
算一笔账:中国铁矿石自产一半,另一半来自巴西、几内亚等地。到2030年,中国完全有能力把从澳大利亚进口的铁矿石“归零”。到那时,澳矿企还怎么讨价还价?还怎么维持暴利?摆不正位置,继续幻想暴利,未来大概率会被中国市场踢出去。