郑重提醒:中日若在东海擦枪走火,头一个沉底的绝不是哪条军舰,而是咱东南沿海攒了三十年的经济家底
真正让一家外贸工厂睡不着觉的,可能不是远处海面上出现了多少军舰,而是第二天早晨邮箱里突然多出一句话:“后续订单暂缓,我们需要重新评估供应风险。”
这就是东海问题最容易被忽略的一面。
军事摩擦发生在海上,经济损失却未必从海上开始。保险公司、船东、银行、采购商和跨国企业总部,都有自己的风险模型。一片繁忙航区只要被市场重新贴上“高风险”标签,很多商业机构不会等到真正发生大规模冲突才行动。
截至2026年10月5日,能够从公开权威信息中确认的中日东海动态,仍主要表现为巡航、监视和海空力量活动,并没有演变成军事冲突。中国海警公开信息显示,2025年钓鱼岛巡航天数达到357天;2026年1月14日、2月10日、3月18日、5月7日、6月10日和7月23日,又陆续公布相关维权巡航活动。7月23日,海警横沙舰编队在钓鱼岛及其附属岛屿领海开展维权巡航。
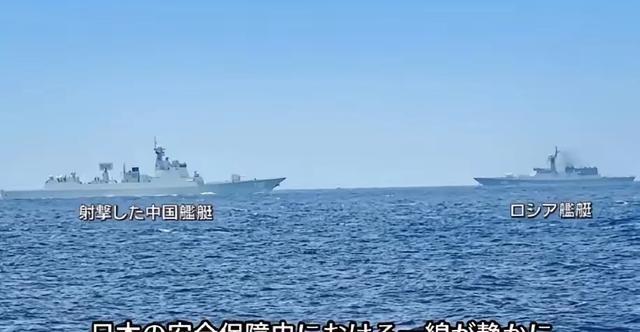
到了9月,日本防卫省又连续公布中国海军舰艇活动信息。9月14日至16日,日方记录到多艘中国海军舰艇在相关海域航行。需要说明的是,日本方面的监测和表述代表日方立场,不能把双方存在分歧的问题只按一方口径解释,但这些公开信息至少说明一个现实:附近海空活动频繁,双方避免误判的重要性没有降低。
为什么一旦失控,沿海经济反而值得放在军舰前面讨论?
因为过去几十年,中国经济最有活力的一批产业集群,恰恰长在海边。
不是抽象意义上的“沿海发达”,而是工厂、仓库、码头、集装箱航线、跨境电商、汽车出口基地和全球供应链高度挤在同一个区域。2026年上半年,中国东部地区进出口已经超过20万亿元,占全国外贸总值78.8%。换句话说,全国接近八成的进出口规模集中在东部地区。
再把地图放大到长三角,问题就更加直观。
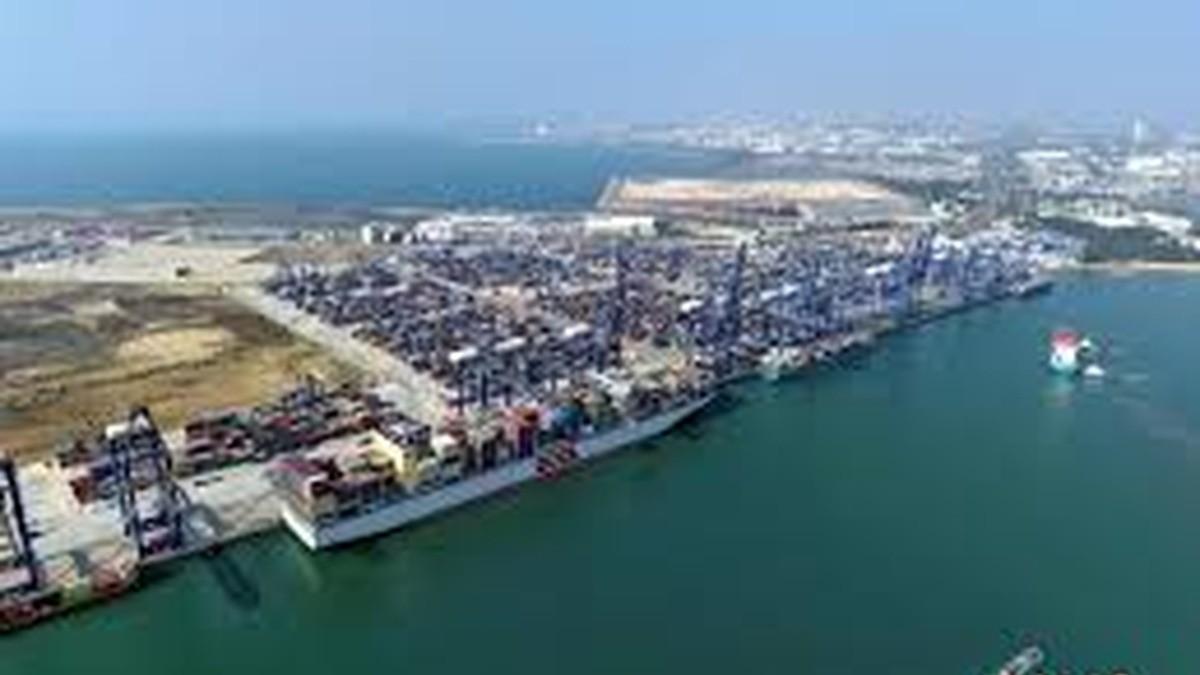
2025年,宁波舟山港货物吞吐量达到14.32亿吨,连续17年居世界第一,集装箱吞吐量超过4300万标准箱。上海港同期完成集装箱吞吐量5506万标准箱,已经连续16年居世界首位。2026年8月1日,上海港还创下单昼夜20.4万标准箱的历史新高。
这些世界第一,并不是用来摆在排行榜上的数字。
一艘集装箱船背后,可能连着江苏的一家机电企业、浙江的一家汽配厂、安徽的一家零部件供应商,再连着德国的采购商、美国的零售商和东南亚的装配工厂。宁波舟山港截至2025年底已有309条集装箱航线,连接全球200多个国家和地区的700多个港口。它不是一个孤立码头,而是一张巨大生产网络的出口。
所以,东海真正值得警惕的经济风险,第一波很可能不是“港口停摆”,而是企业开始为不确定性付钱。
2026年的中东局势其实正在现场演示这种逻辑。到10月5日,即使中东原油出口量已经恢复到较高水平,油轮运费和保险成本仍然居高不下。当天报道,一些大型油轮相关运输成本已经被安全风险大幅推高。这说明海运市场最怕的并非单纯“有没有货”,而是船能不能安全、准时、可预测地把货送到。
类似情况在红海危机中已经发生过一次。联合国贸发会议统计,2023年12月初到2024年2月初,上海出发的平均集装箱现货运价上涨122%,上海至欧洲航线一度上涨256%。原因不是上海港出了问题,而是红海和苏伊士航路风险增加,船舶改道、航程拉长,保险费和运营成本跟着增加。
当然,不能简单照搬这个数字,更不能说东海出现摩擦后运价“必然上涨多少”。不同航区、货种、保险合同和冲突烈度完全不同。
真正应该吸取的,是另一层经验:全球物流非常善于给地缘风险定价,而且定价速度远比产业调整快。
今天觉得危险,明天保险报价就可能变化;这个月觉得交付不稳定,下一个季度采购部门就会讨论备用供应商。
这才是制造业企业更难处理的部分。
机器停一天,可以加班补产;集装箱晚几天,可以协调船期。但如果海外采购商为了分散风险,把原来100%的订单拆成70%加30%,后面那30%可能逐渐培养出新的供应体系。即使局势随后缓和,供应商之间已经形成的价格、认证和合作关系,也不会自动回到原点。
这也是为什么不能简单拿“谁更依赖谁”来判断谁可以承受冲突。
从中国角度看,日本在中国外贸中的比重确实已经不像过去那么高。日本贸易振兴机构依据中国海关数据统计,2025年日本只占中国出口的4.2%,排在东盟、欧盟、美国、香港和越南之后。中国出口市场已经明显多元化。
但把镜头转到日本,情况又不同。
根据日本财务省数据,日本贸易振兴机构统计,2025年中国占日本出口的17.0%,占日本进口的23.6%,中国仍是日本最大的进口来源地,也是日本整体最大的贸易伙伴,占日本进出口总额20.3%。这意味着日本同样承受不起长期供应链割裂。