百亿销售额商场共17座:苏州一座没有,杭州3席,榜首落在南京
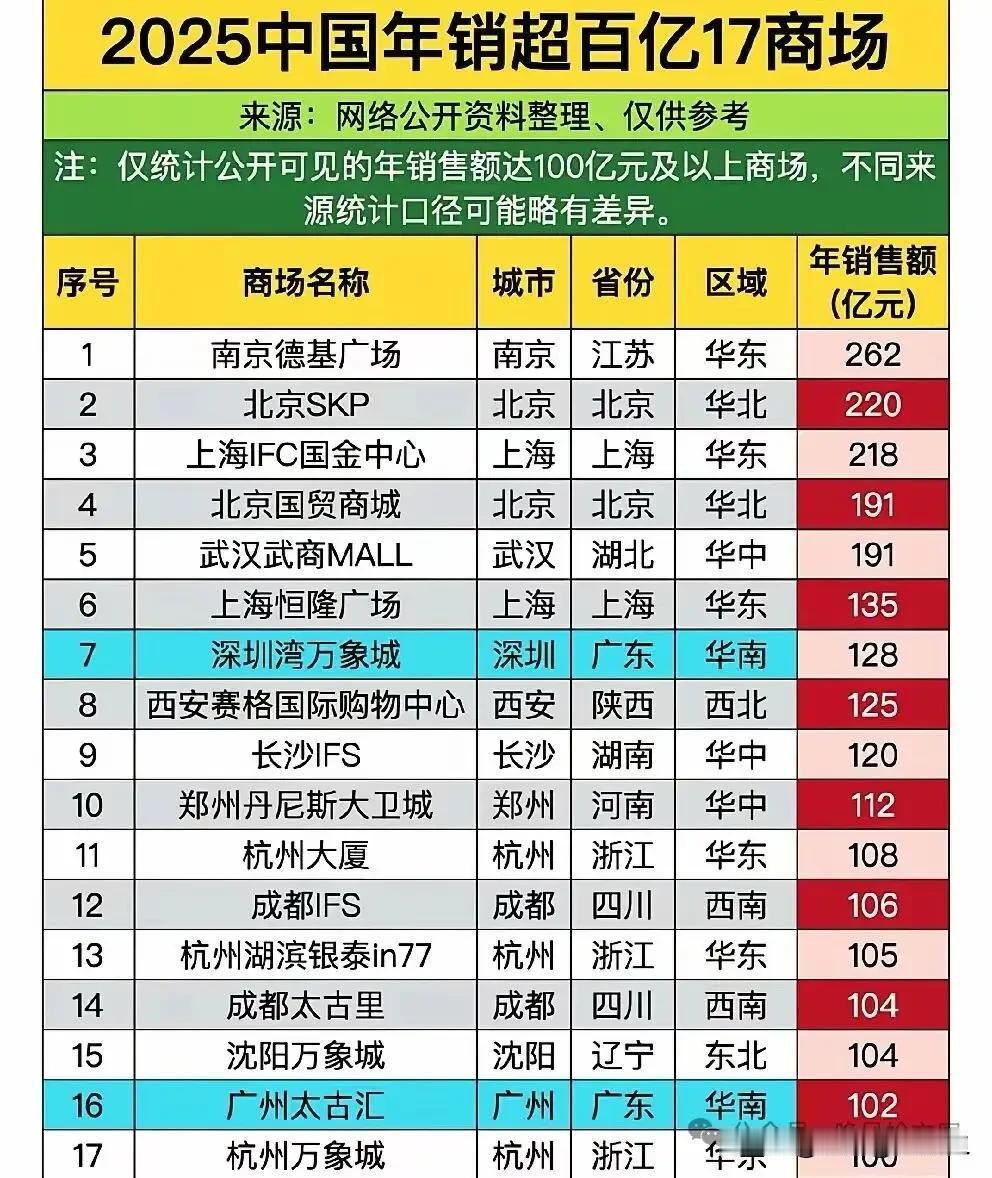
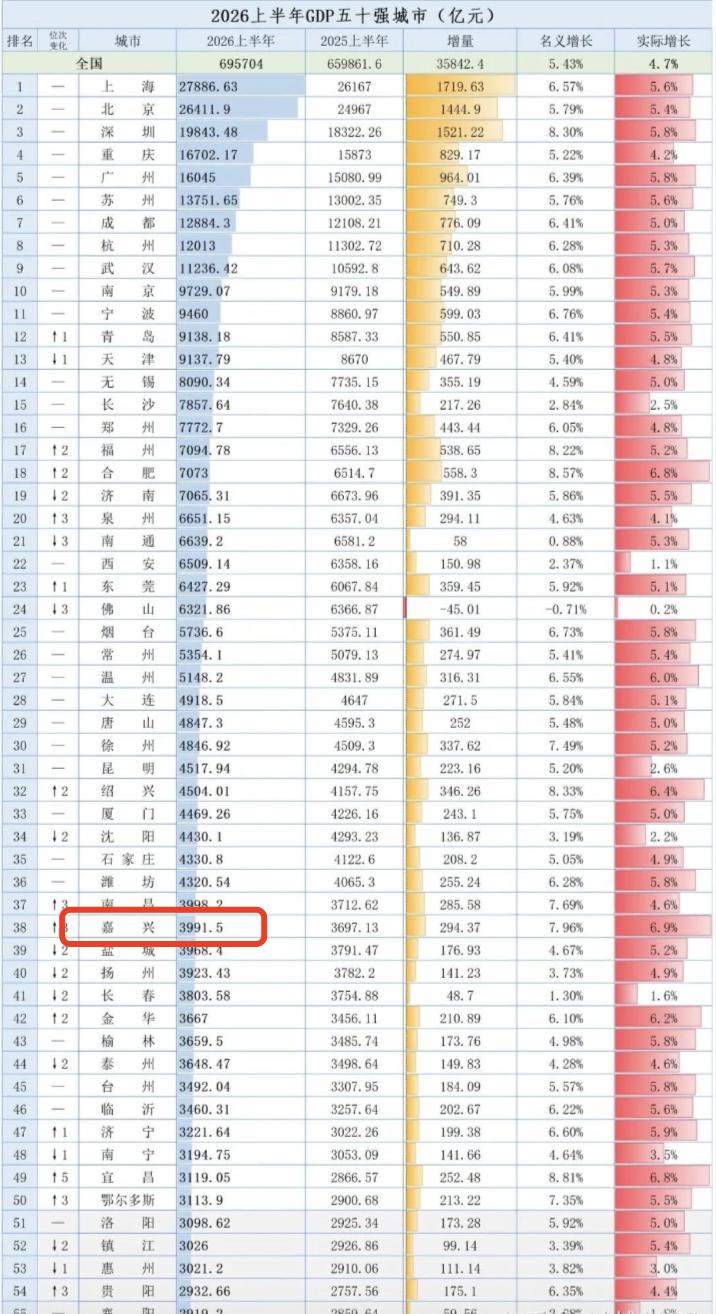
很多人默认城市经济体量越高,就一定会诞生年销百亿级的超级商场,高端商业地标自然扎堆。但这份百亿商场榜单,打破了这个惯性认知。全国仅有17座商场年销售额跨过百亿门槛,常年稳坐“最强地级市”位置的苏州,榜上无名,就连名气最大的苏州中心,也没能摸到百亿线。
作为苏州长期对标城市的杭州,则拿下三个席位:杭州大厦、湖滨银泰、杭州万象城,全部跻身百亿俱乐部。河南上榜的是郑州丹尼斯大卫城,口碑出圈的胖东来没有入选,道理也好理解:胖东来主打大众民生零售,客单价、奢侈品占比不高,走的不是高端高销路线,虽然人气和服务口碑拉满,但销售额规模达不到百亿门槛。
榜单头部更是大家熟悉的顶流。第三名上海IFC国金中心,第二名北京SKP,而全国商场销售额冠军,是南京德基广场,全年销售额高达262亿,断层领跑。很多人甚至专门来打卡它的卫生间,也成了这座商场出圈的小标签。
为什么GDP实力雄厚的苏州,诞生不了百亿商场?核心不在于苏州人没钱消费,而是城市商业格局和消费习惯不一样。苏州是典型的多中心城市,城区分散,姑苏、园区、新区各自形成商业中心,消费被多个商圈分流,很难把购买力全部汇集到单一一座商场,很难堆出百亿级的单店体量。
其次,苏州高收入群体的消费选择比较多元。大量高端消费会流向隔壁上海,奢侈品、高端购物很多人会直接选择周末去上海,本地商场很难留住这部分大额消费。对比南京,全省的高端消费资源向主城集中,全省的高净值人群都会前往德基消费,是全省型的超级商业中心。
杭州的优势,则是省会+旅游+网红城市三重叠加。杭州大厦深耕高端奢侈品多年,底子很厚;湖滨银泰坐拥西湖景区,本地消费叠加海量游客;杭州万象城依靠高端品牌矩阵,三者合力撑起三个百亿商场。省会城市天然更容易汇聚全省消费,这是普通地级市很难具备的优势。
这里也要分清两个概念:城市整体消费总额,和单座商场销售额,不是一回事。苏州社会消费品零售总额并不低,市民消费力充足,只是消费分散,没有形成单点爆发的超级商场。百亿商场本质是“虹吸型高端消费枢纽”,需要全省客流、顶级奢侈品品牌矩阵、城市核心地段三者叠加,缺一不可。
胖东来没上榜,也完全不代表它不成功。它的模式是社区化、亲民化,不靠奢侈品高溢价,依靠复购、服务取胜,属于另一种商业赛道,和德基、SKP这类高端重奢商场本来就不是同一套评价体系。
从这份榜单也能看出一个有趣的现象:重奢百亿商场,大多集中在省会或者直辖市。省会拥有全省的消费向心力,地级市哪怕经济很强,在单点高端商业的集聚能力上,往往会存在短板。苏州经济强在制造业、外贸和居民财富,但高端商业的虹吸能力,和省会城市存在天然差距。