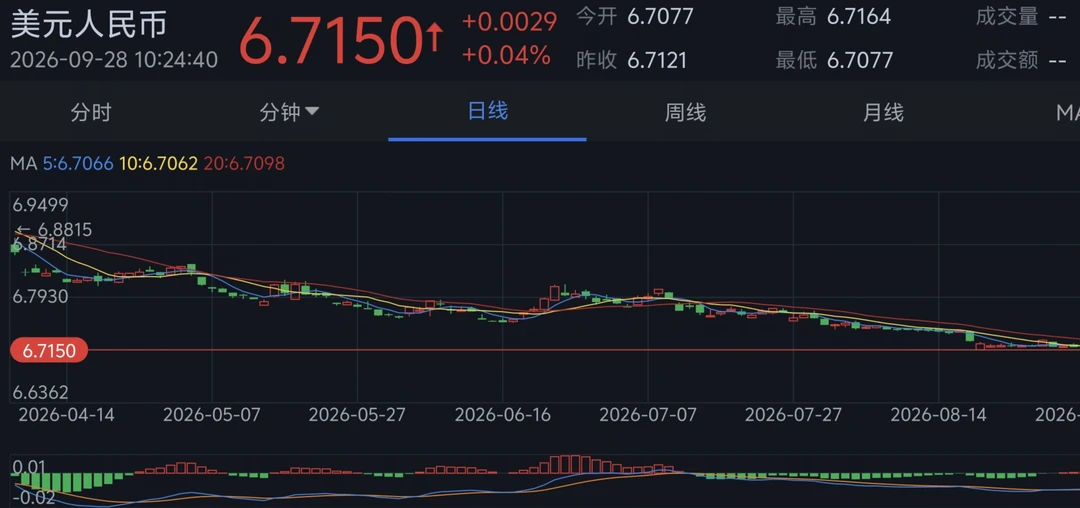
美元、欧元、日元轮番加息,招招指向人民币,意图围而歼之。可结局出人意料:人民币不跌反涨,直接踹开6.7关口,创三年新高。这不是运气,也不是玄学,而是西方那套加息收割的底牌,这次真的打不动了
最近国际金融市场上演了很有意思的一幕,美元、欧元、日元接连启动加息,摆明了想利用利差制造资本外流,对人民币来一场金融围堵。很多熟悉旧有金融理论的人,当时心里都捏了一把汗。
按照过去几十年的经验,别的国家加息,如果我们不跟着上调利率,资金就会被高利息吸引往外跑,本币汇率承压贬值。
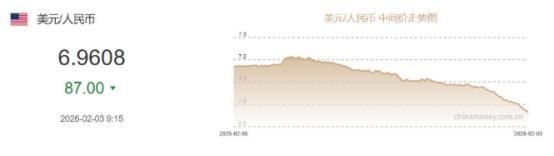
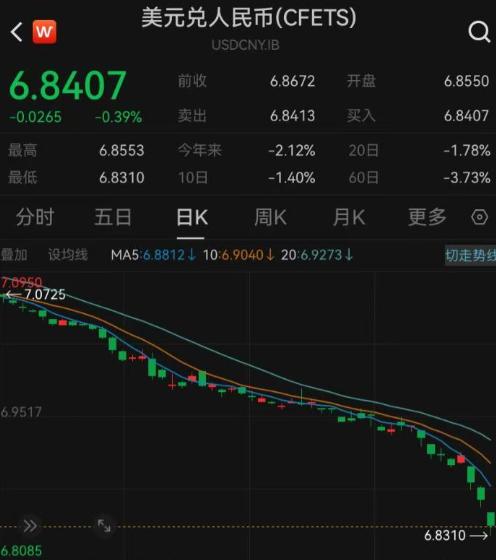
可这次市场走势,直接跳出了教科书的框架。人民币不但没有被打下去,反而逆势走强,一举突破6.7关口,创下三年来新高。
在我看来,这标志着西方靠加息收割全世界的老套路,已经不再灵验,这套曾经所向披靡的金融手段,如今已经很难再复制过去的效果。
很多人看到K线走势,都会疑惑,为什么经典的汇率逻辑突然失效。要把这件事看懂,首先要分清主动加息和被动加息的差别。
早年美联储加息,往往是在美国经济过热的时候出手。收紧流动性,把全球的美元资金抽回本土,等其他国家资产跌到底,再拿着美元去抄底,这是主动出击,是利用美元霸权完成财富转移。
但这一轮欧美日同步加息,完全不是这个场景,更像是一场不得已的自救行动。
中东局势推高国际油价,能源成本向上传导,再加上AI相关的数据中心大规模上马,催生新的通胀压力。为了压住物价,欧美只能选择加息。
可他们本身经济基本面并不强,就业数据持续走弱,经济增长动力不足。用加息去对抗通胀,相当于为了堵住两个漏洞,牺牲整个经济的活力,经济衰退的风险被持续放大。
这种被动加息,早已不是居高临下的收割工具,更像是重症病人在ICU里面打强心针,美元霸权的威力,已经大不如前。
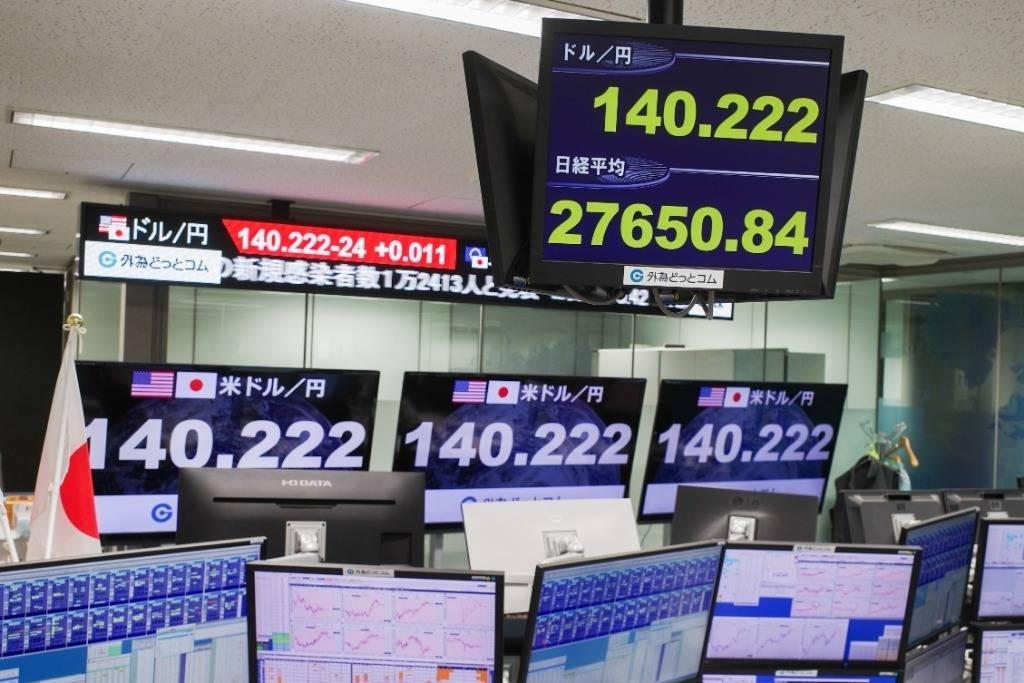
日元这次加息就很典型,市场一眼看穿后劲不足,加息之后日元反而继续走弱,足以说明,现在的西方主要经济体,都自顾不暇,没有多余力量去搅动别国市场。
更深一层的变化,是全球货币定价规则正在慢慢改写。很长一段时间,美元是全球贸易结算的核心,汇率的变化基本围着利差转。
哪个国家利率高,资金就往哪里流动,利差几乎就是汇率的决定性因素。但是世界格局已经悄悄走向多极化,美元信用经过这么多年的透支,大家对美元的信任度不断下降,去美元化在越来越多国家落地。
再加上中国制造业长期积累下来的强大竞争力,多重力量叠加在一起,过去那套单一利差决定汇率的旧框架,已经撑不住了。世界不再只盯着美联储的利率决议判断货币强弱,这是根本性的转变。
人民币现在的定价逻辑,已经不再简单跟着美元利差走,而是形成了安全溢价、产业竞争力溢价、信用溢价共同构成的三维支撑体系。
什么叫产业溢价,就是全球大量国家需要中国生产的商品,我们常年保持高额贸易顺差,源源不断的结汇资金,就是人民币最扎实的底仓。
别的货币可能会因为利率变动剧烈波动,但只要我们的制造业根基稳固,外贸需求持续存在,人民币就拥有天然的缓冲垫。
安全溢价来自稳定的国内环境,在全球地缘冲突不断的当下,稳定本身就是稀缺资源。信用溢价,则来自稳健的宏观政策,不随意大水漫灌,长期维护货币信用。
三重溢价一起发力,人民币抗外部冲击的能力,和十几年前相比已经不可同日而语。
汇率走强,不只是数字上的变化,它还拉开了中国资产重估的序幕。资本永远追逐收益和安全,人民币持续走强,会吸引海外资金逐步增配国内资产,给资本市场带来增量资金。
同时,人民币购买力提升,国内企业出海并购、布局海外市场的时候,也会拥有更大主动权,为企业国际化提供助力。
当然,升值也不是只有好处,不少劳动密集型出口企业,短期会感受到成本压力。但换个角度看,这也是倒逼产业升级的阵痛。
市场会推着企业从单纯拼低价的低端赛道走出来,转向技术、品牌和高附加值产品。我们有充足的政策空间,从容应对内部调整,用时间换空间。
当然,我们也不能过度乐观。美元霸权不会一夜消失,国际金融市场的波动随时可能再来,外部博弈还会持续。
这一轮西方加息失效,不代表以后不会再有新的金融手段。但有一点可以确定,过去那种美联储一加息,全球跟着震动的时代,正在慢慢远去。
这是属于我们的窗口期,机遇摆在眼前,能不能抓住,考验的是后续宏观调控、产业转型和金融市场开放的综合能力。
外部环境正在重塑,我们稳住自身基本面,练好内功,才是抓住这次历史性机会最关键的事情。