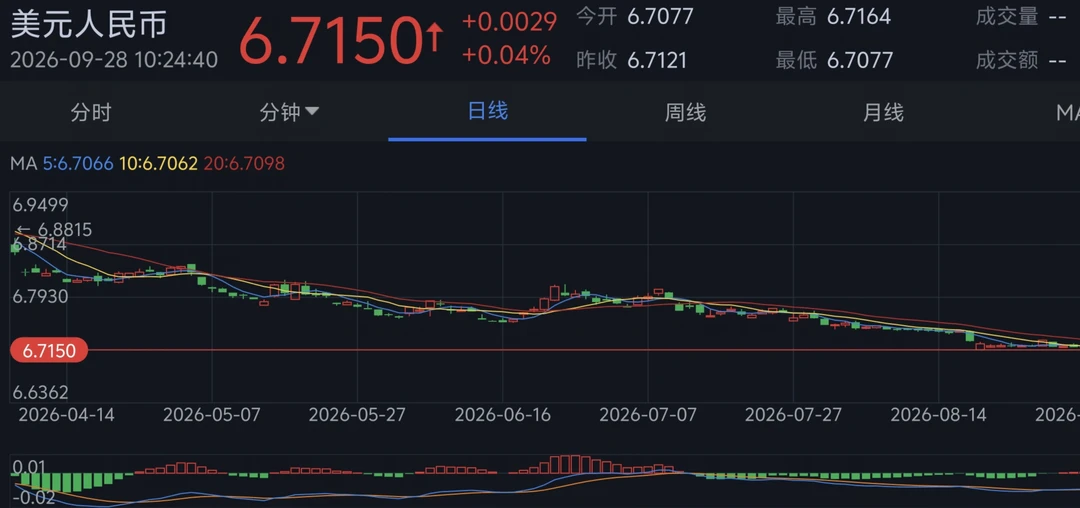
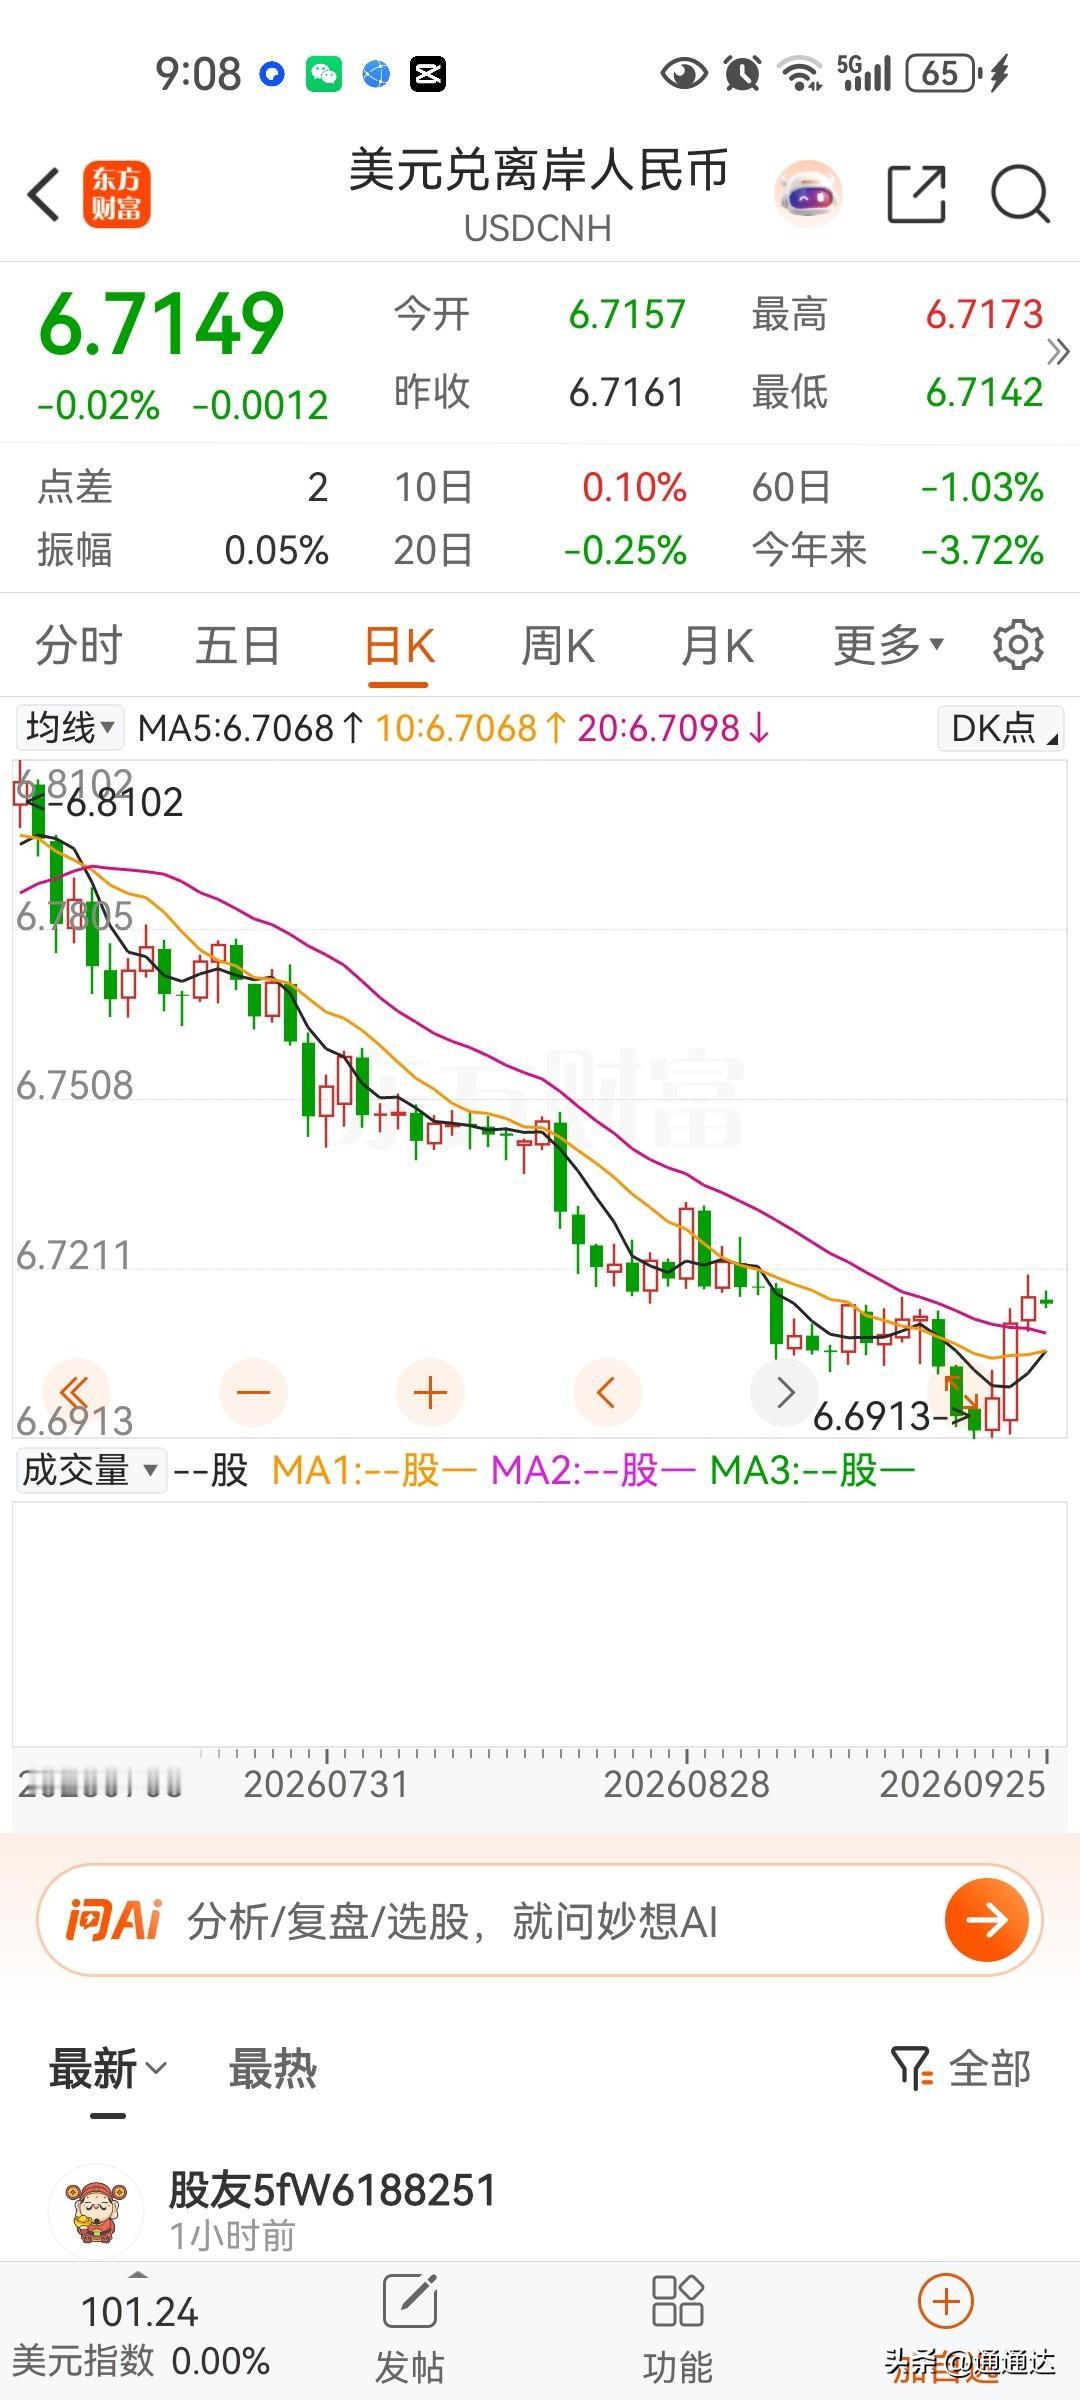
当下,人民币的升值逻辑发生了一些变化,贬值因素逐渐抬头,这里面的具体变化有下面这么几方面
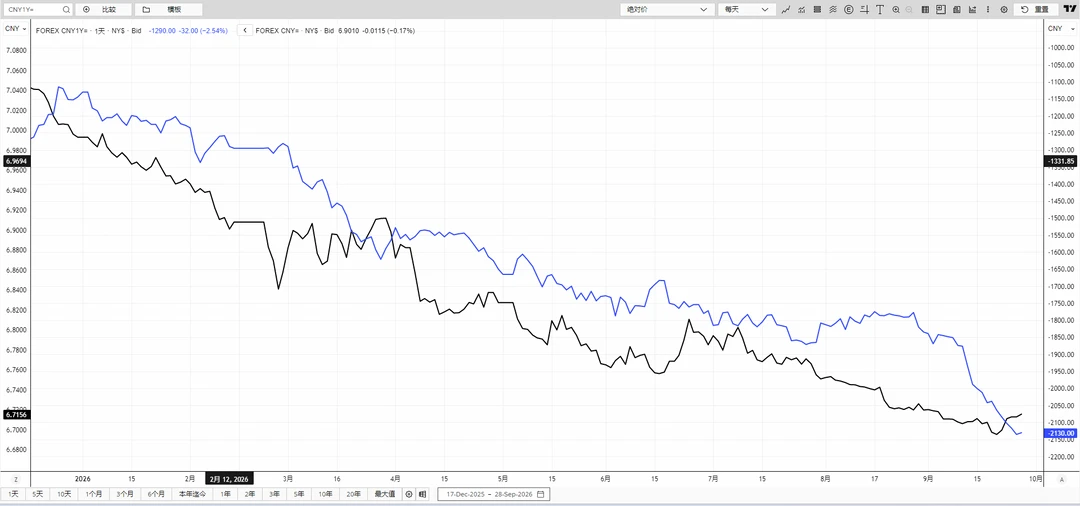
1、中美利差实质性扩大。
从掉期市场来看,当前中美一年期无风险收益率之差大约在3.1%-3.2%的水平,而年初大约是1.6%左右的水平,这基本上算是利差翻番了。这样高的利差影响下,持有美元的意愿上升,出口商做套保的成本增加,进口商做套保的收益增加,这些最终都会转化为助力贬值的动力。
2、美元持续走强。
这个好理解,美元走强的背景下,咱们升值肯定没那么痛快了。而美元走强的背景主要跟高通胀,高国债,加息预期,地缘冲突,凯文沃什的政治偏好转向等因素相关,一时半会儿也解决不了。
3、咱们出口前景的不确定性
最大的不确定性来自美国明年1月不跟我们续约关税协议。目前看对面有可能会根据中期选举的情况来决定未来贸易政策。美国有些进口商的长期订单已经开始观望,只给咱们年内的短单,长单看未来新的关税政策再决定。另一方面,之前咱们靠AI和新三样相关产品的出口增长能否持续存疑,这里面有海外国家贸易壁垒逐渐增加的因素,也有国外需求在高息环境下可能缩减的因素。
好在国际收支长期顺差背景下,目前市场主流的预期对于人民币长期升值还有共识,但短期内汇率因为上述因素出现震荡反复就不足为奇。只不过我担心的是,一旦遇上关税战之类的黑天鹅事件,汇率走势会重蹈去年4月份的覆辙。而接下来汇率的走势注定变化与波动加剧,之前那种单边升值的过程可能就看不到了。
#外汇 #汇率 #人民币升值