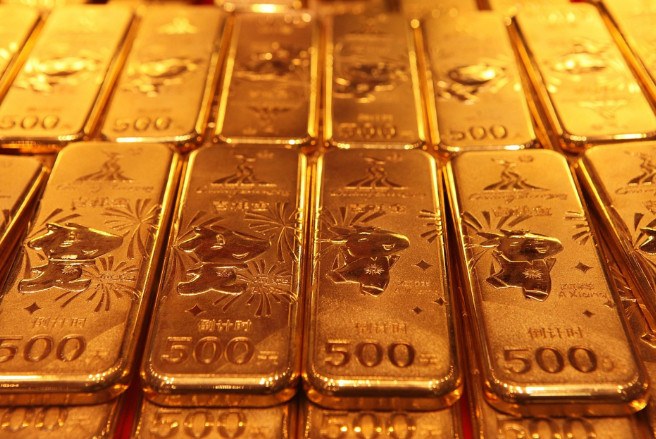
今年前8个月,中国黄金进口量突破1000吨,总耗资1588亿美元,两项数据均创下历史同期最高,已超过2025年全年黄金进口总量。
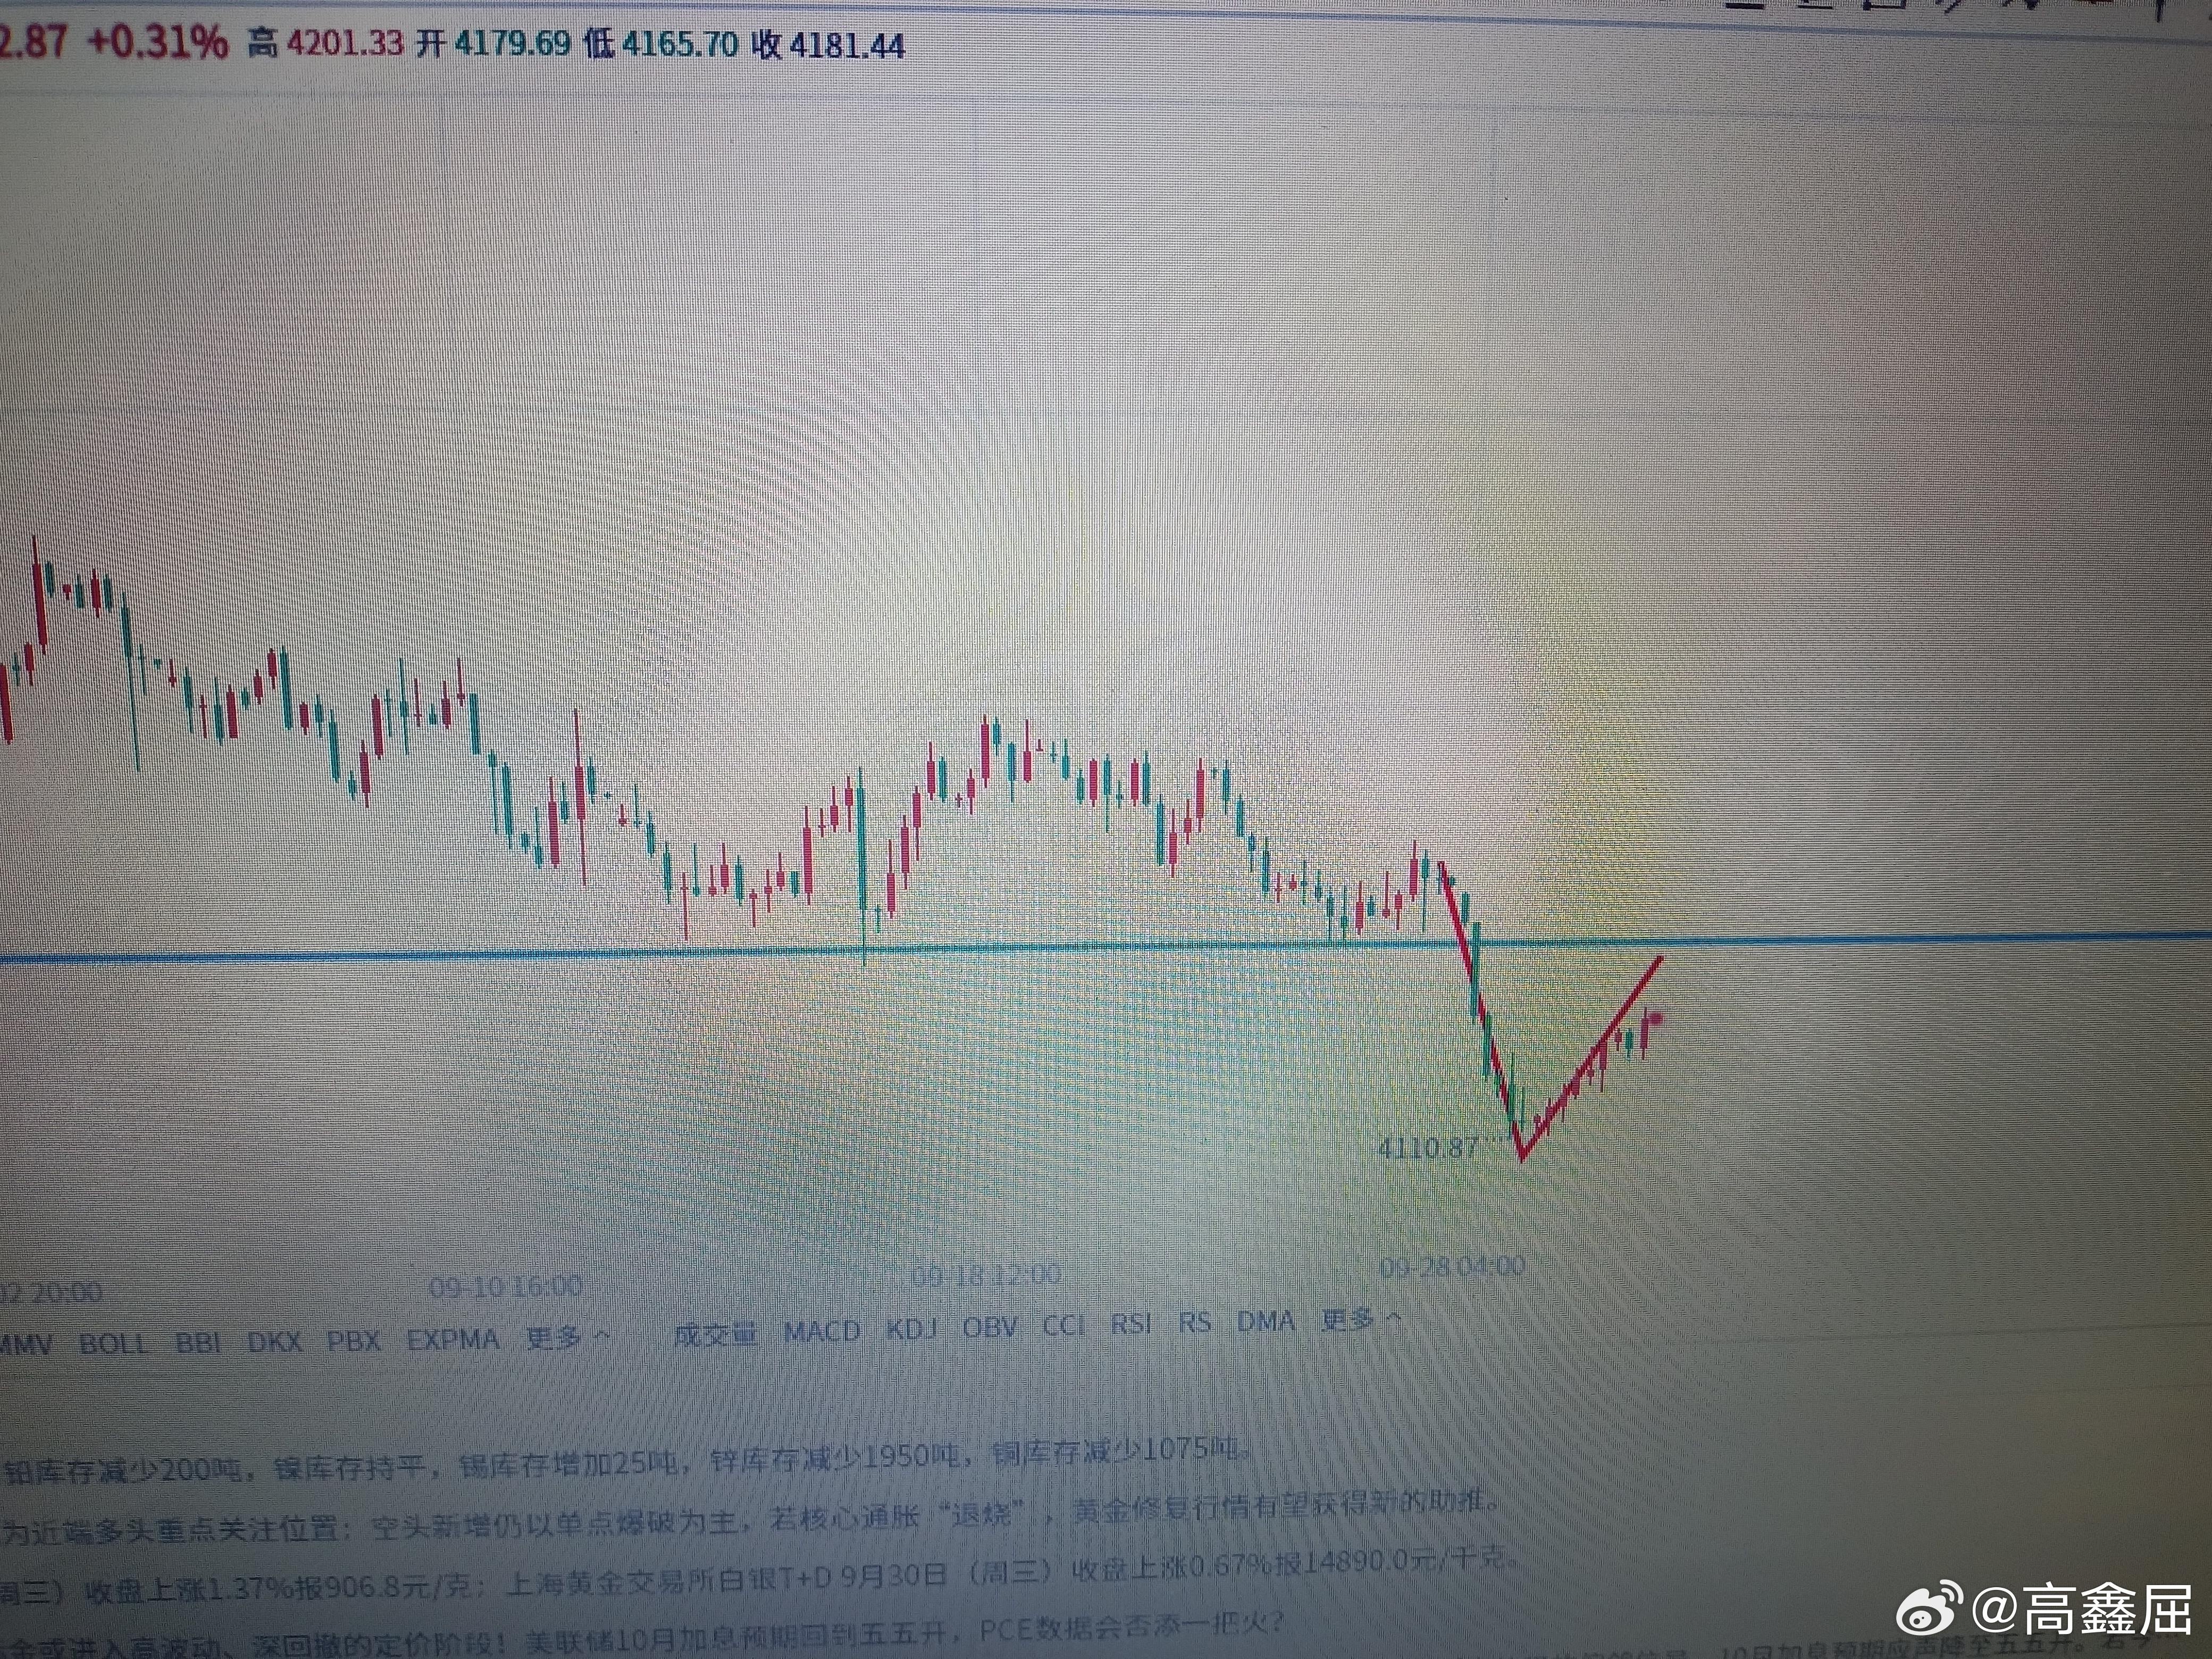
金价回调窗口 年初国际金价从历史高点回落,叠加境内金价对国际基准保持小幅溢价,刺激黄金进口放量。
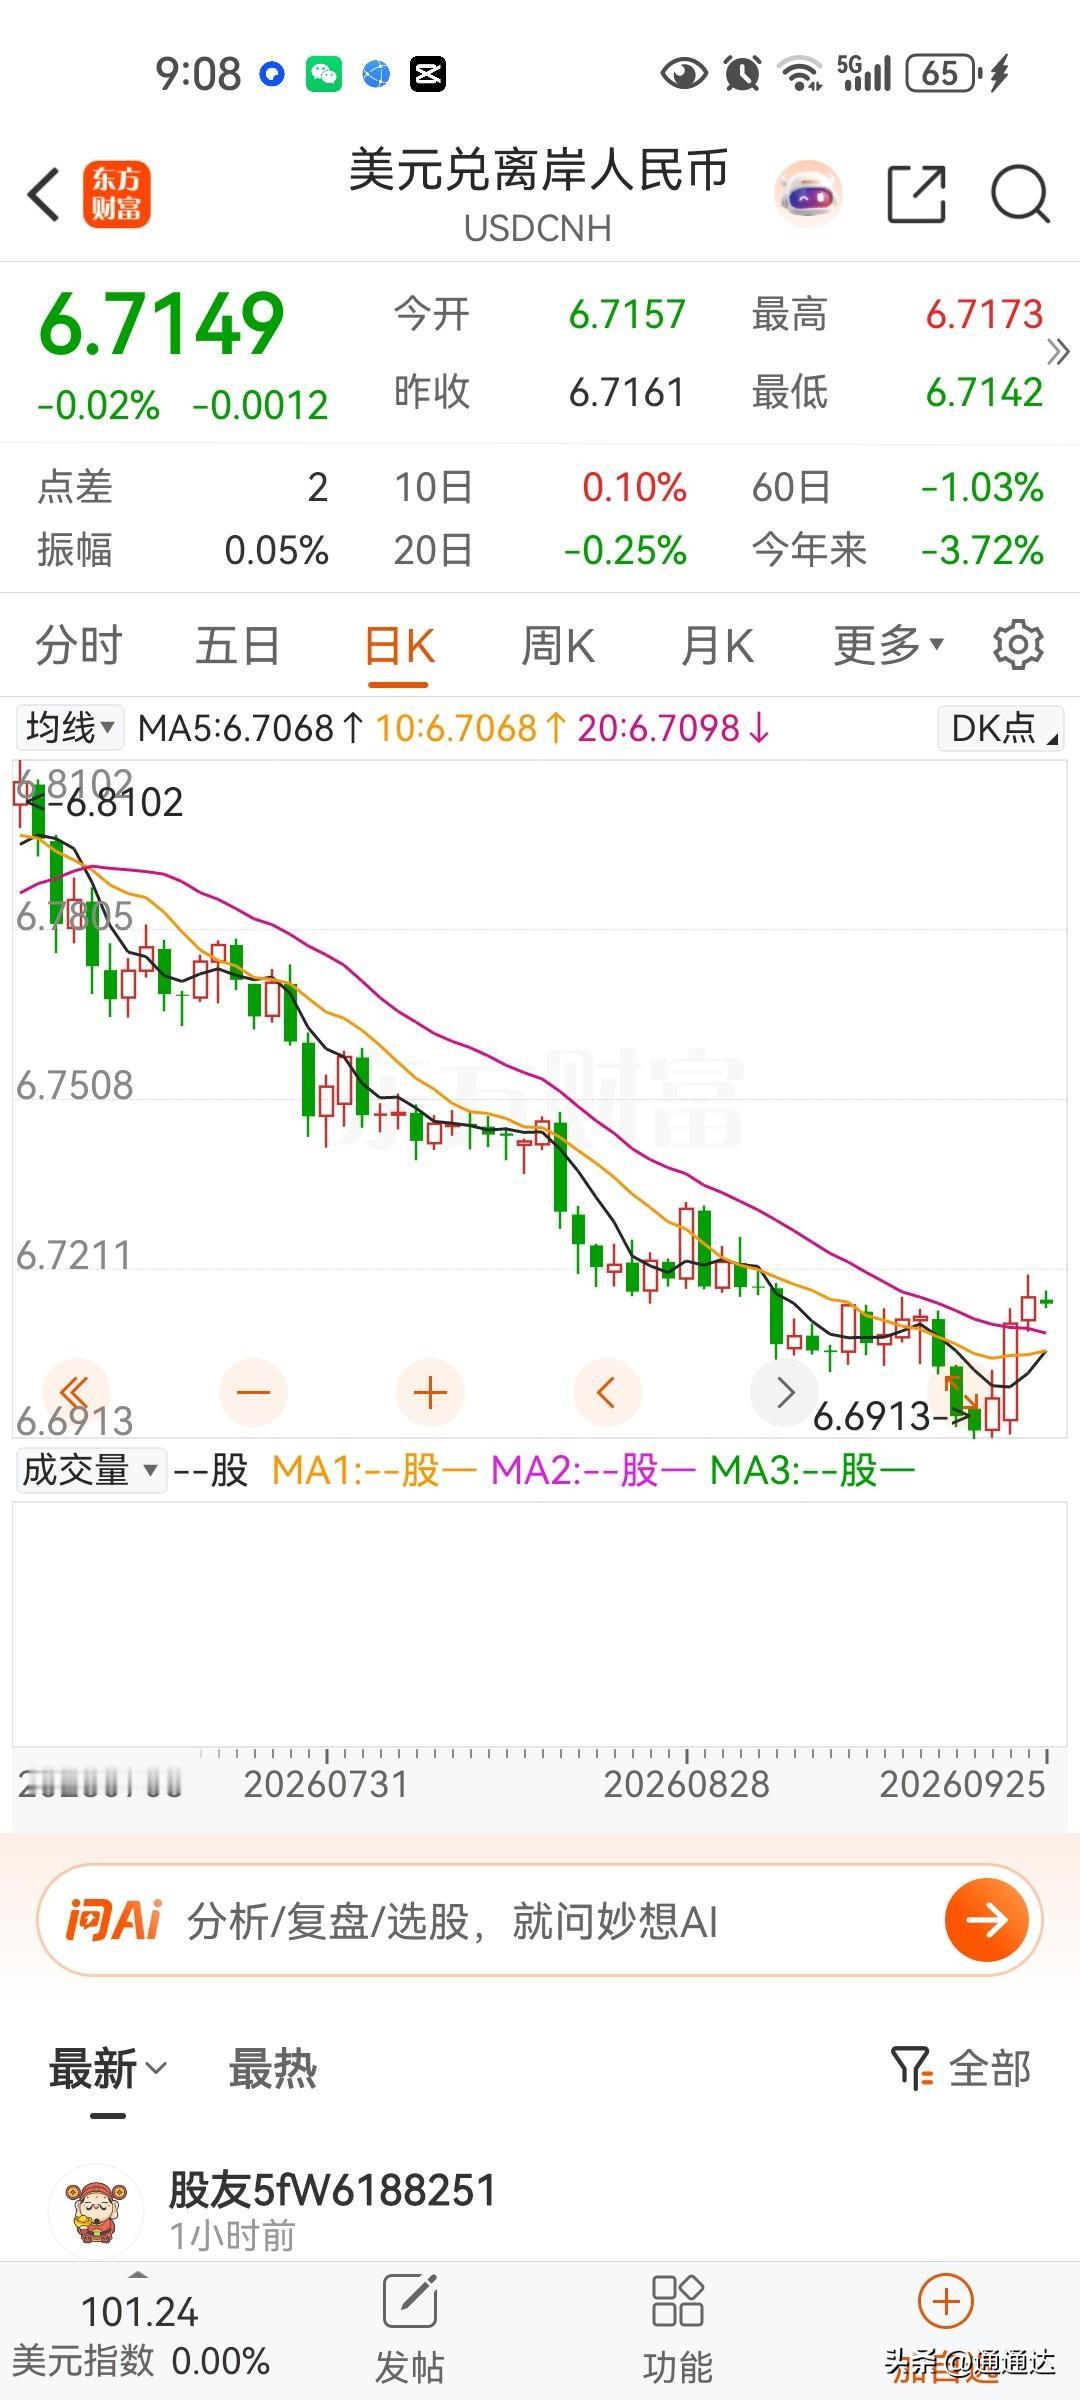
汇率政策利好 人民币年初以来保持强势压低进口成本,上半年新的黄金进口牌照制度落地,鼓励银行充分使用进口额度。
全球黄金矿产供应年增速仅1%左右,叠加全球央行购金热潮,黄金长期上涨基础稳固。23外储优化逻辑
当前占比偏低 截至8月末中国黄金储备占外汇储备比例约9%,远低于15%的全球平均水平,发达国家普遍超过70%。
对冲美元风险 美国联邦政府债务已突破40万亿美元,债务货币化趋势明显,增持黄金降低美元单一资产敞口,为外储装上压舱石。
资产属性特殊 黄金不依附任何主权,不受单一国家货币政策左右,美元剧烈波动时可稳定外储底盘。
支撑人民币国际化人民币跨境贸易结算占比逐年提升,石油人民币、算力人民币布局持续推进,黄金可为人民币提供硬通货信用背书。
黄金是跨越主权的终极支付手段,不受制裁冻结影响,黄金储备越充足,其他国家持有人民币的意愿越强。
长期布局属性 人民币国际化是长期慢功夫,持续增持黄金可逐步增厚人民币的信用底盘。
2025年金条金币用量首次超过首饰用金,今年上半年投资金规模达到首饰金的2.5倍。
世界黄金协会估算中国民间囤金总量已达1.2万吨,超过美国官方黄金储备规模。
在房地产调整、存款收益率下行的背景下,普通家庭将实物黄金作为对冲通胀、保全资产的长期配置选择。
今年二季度全球央行净购金289吨,同比增长62%,45%的受访央行计划未来12个月增持黄金,创历史新高。
在各国加速去美元化、黄金储备回迁的趋势下,黄金储备规模直接决定未来全球货币体系调整中的话语权。
中国持续大手笔进口黄金,并非追求短期价差收益,而是兼顾官方金融安全、民间资产配置需求,提前应对全球货币体系重构的长期战略安排。