俄罗斯态度强硬,坚持天然气管道经蒙古进入中国,报价每千立方米250至260美元,寸步不让。中国底线则是120至130美元,参照俄国内气价,,一场持续多年的天然气谈判,如今再次陷入拉锯。
一场持续多年的天然气谈判,如今再次陷入拉锯。俄罗斯希望把西伯利亚深处的天然气送往中国市场,而中国则在计算一笔长达30年的能源账。
双方都看到了合作价值,但在价格这个核心问题上,谁都没有轻易松口。这条备受关注的天然气线路,就是“西伯利亚力量2号”。
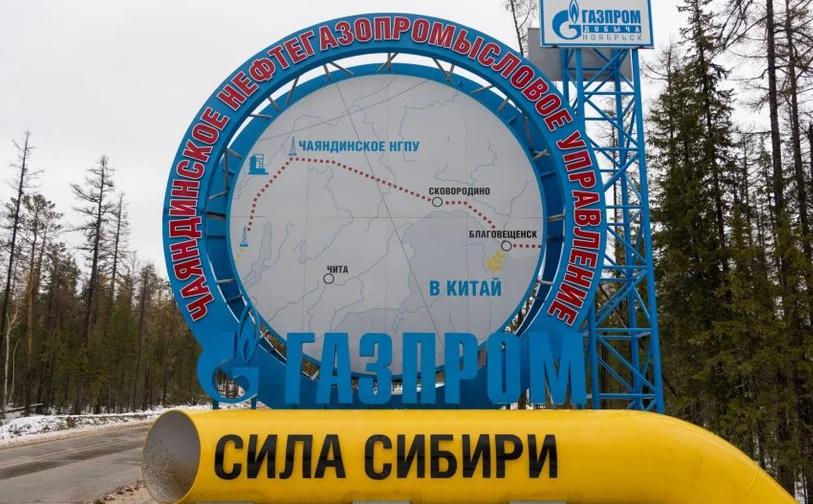
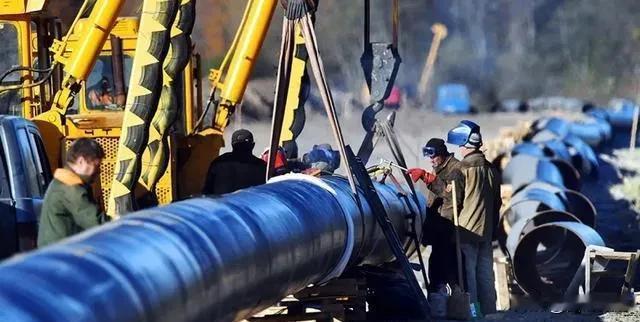
按照此前规划,管道将连接俄罗斯西西伯利亚和亚马尔地区气田,经蒙古国境内进入中国,设计输气能力约500亿立方米。该项目如果实施,将成为俄罗斯向亚洲转移能源出口的重要通道。
但从目前情况来看,路线问题并不是最大障碍,真正决定项目进度的,是天然气价格。
俄罗斯方面希望按照出口市场逻辑定价,据相关谈判信息显示,俄方提出的价格大约在每千立方米250至260美元区间,希望参考已经运行的“西伯利亚力量一号”相关价格体系。在莫斯科看来,这个报价并不算高。
毕竟建设新管道需要大量投入,从气田开发到跨境运输,每一个环节都需要资金支撑。如果价格过低,俄罗斯承担的建设成本和运营压力很难得到合理回报。
但中国方面的计算方式不同。对于采购方来说,天然气价格不仅关系当前成本,更影响未来几十年的产业运行。
管道项目一旦签署长期合同,就意味着双方将在很长时间内绑定供应关系。因此,中方更关注价格是否具备长期竞争力。
按照市场讨论,中方希望参考俄罗斯国内工业用气水平,价格目标大约在每千立方米120至130美元附近。这就形成了明显差距。
俄罗斯看的是出口收益,希望按照国际市场价格获得回报;中国看的是长期稳定供应,希望降低未来能源成本。双方关注点不同,所以谈判很难通过简单让步解决。
实际上,这个项目背后的背景更加复杂。过去,俄罗斯天然气出口高度依赖欧洲市场,随着欧洲逐步减少俄罗斯管道天然气进口,俄罗斯需要寻找新的出口方向。
而中国作为全球重要能源消费市场,自然成为俄罗斯重点合作对象。对于俄罗斯而言,“西伯利亚力量2号”不仅是一条天然气管线,更关系到能源出口结构调整。
但对于中国来说,这并不是唯一选择。近年来,中国一直推动天然气来源多元化,目前天然气进口渠道包括俄罗斯管道气、中亚管道气以及来自多个国家的液化天然气。
不同来源之间形成补充,可以降低单一供应渠道变化带来的影响。就在中俄管道谈判持续推进过程中,中国企业也继续与海外天然气供应商开展合作。
2025年9月,中国燃气相关企业与美国Venture Global公司签署长期液化天然气采购协议,计划从2030年开始采购美国液化天然气。该协议周期达到20年,价格与国际市场基准价格挂钩。
这并不意味着中俄天然气合作失去意义。管道天然气和液化天然气各有特点。
管道气建设完成后,供应稳定,适合长期使用;液化天然气运输方式更加灵活,可以根据全球市场价格变化调整采购。对于能源消费规模巨大的国家来说,多渠道供应本身就是一种保障。
俄罗斯也清楚这一点。这也是为什么外界会看到一种现象:双方不断释放合作信号,但真正签署完整商业协议仍需要时间。
能源项目和普通商品交易不同。一批货物价格谈高了,可以换供应商;但一条投资数十亿美元、运行几十年的天然气管道,一旦建成,调整空间非常有限。
因此,价格谈判实际上是在决定未来几十年的利益分配。俄罗斯希望保证项目收益,中国希望保证采购成本,这两种诉求都有现实基础。
双方并不是没有合作需求,而是在寻找一个更加稳定的商业平衡点。从目前情况看,俄罗斯拥有丰富天然气资源,中国拥有庞大市场需求,这决定了双方合作空间依然存在。
但大型能源合作最终靠的是合同和价格,而不是单纯的政治关系。如果双方能够建立更加灵活的定价机制,例如参考国际市场变化、设置长期调整方式,项目推进可能会更加顺畅。
如果价格差距始终无法缩小,那么项目就可能继续等待。能源交易最终还是商业问题,供应方需要考虑投资回报,采购方需要考虑市场成本。
在我看来,中国保持多渠道能源合作,是为了增加选择空间;俄罗斯推动亚洲市场布局,也是为了寻找稳定出口。双方都有现实需求,因此未来是否合作,关键不在于谁占上风,而在于能否找到双方都能够接受的价格和合作模式。