俄方咬死,管道必须穿过蒙古,中方没松口,别说价格,连正式签约的影儿都没有,高志凯:不如修到印度
价格确实是个明面上的坎,俄方报价在每千立方米250到260美元区间,对标的是过去卖给欧洲的价码。
可中方心理价位想往俄罗斯国内工业用气成本附近靠,大概在每千立方米120到130美元的水平,两家差了一倍还多。
按500亿方年输量算,每差100美元,一年就是50亿美元的差距,30年合同垒下来,几千亿美元的大数。
这中间不是买菜讨价还价,是实打实的未来三十年现金流重新分配,谁先松口谁就背上沉重的财务包袱。
不过,价格只是桌面上能掰扯的东西。
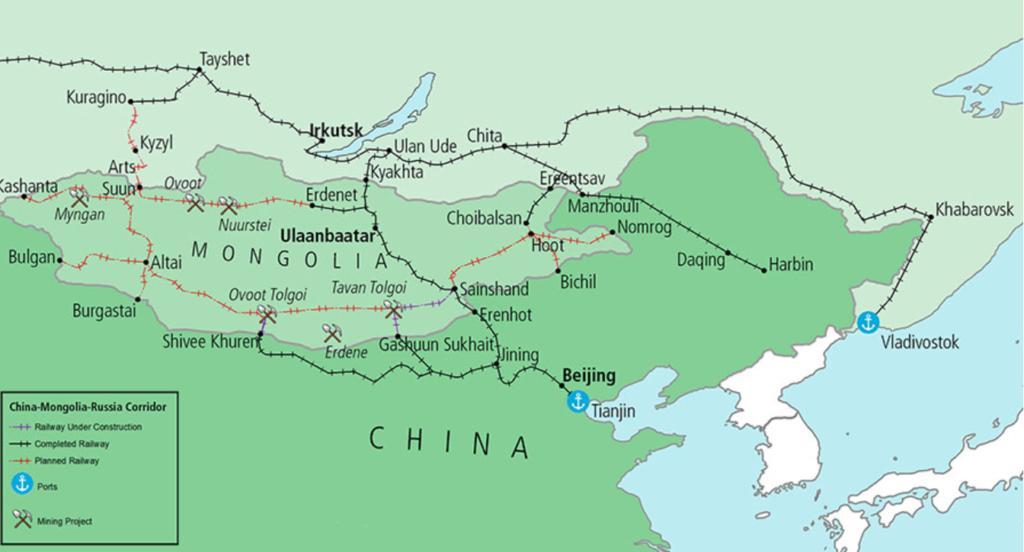
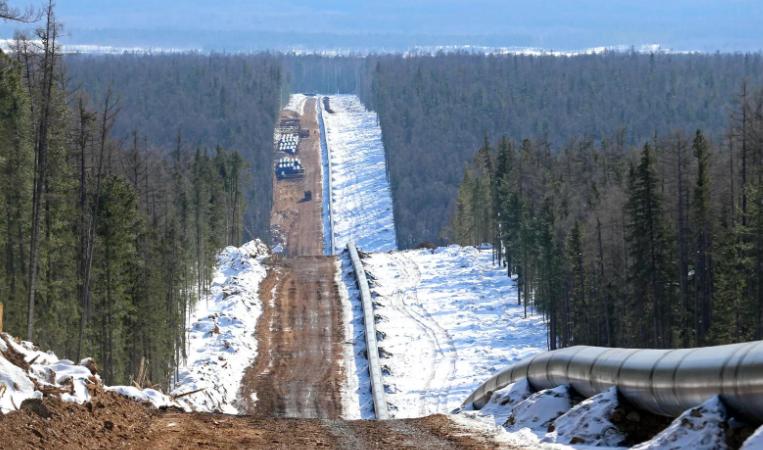
真正卡死项目推进的,是管道必须过蒙古将近一千里这段。
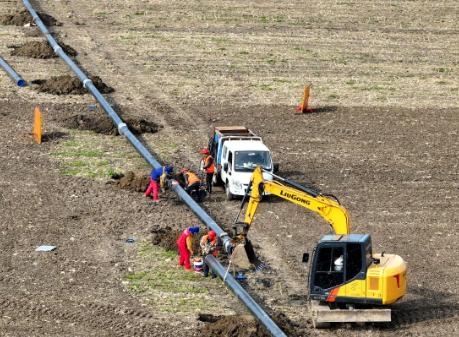
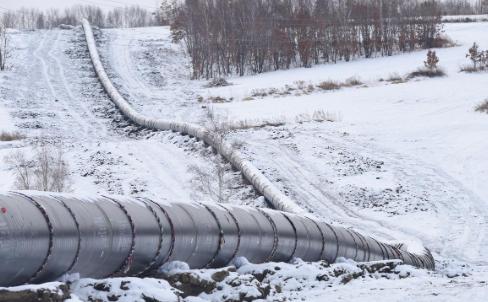
按照俄方规划,这条管道在蒙古境内的线路约960公里,整条管从俄罗斯西伯利亚经蒙古到中国境内总长约2600公里。
要是单纯修管道,草原和戈壁地带比阿尔泰山冻土区施工容易,但管道一埋就是几十年,过境国的政策走向、收费标准、外交立场,任何一个螺丝松动都可能拧换整条能源大动脉的弯管。
对中方来说,能源安全的首选条件是可控,不是图眼下的便宜。
已经正在正常供气的中俄东线直接跨黑龙江进黑河,全程不经过第三国,阀门全攥在自己手里,安全系数完全不一样。
蒙古这些年的动作也让中方不放心,蒙古国提倡“第三邻国”外交,在中俄之外跟美国、日本、韩国互动频繁,2024年还跟美军搞过联合军演。
一个夹在大国之间的缓冲区自己在搞平衡,下游买家凭什么把三十年能源命脉交出去?
更别说蒙方在谈判中开出的条件了:每年要二十到三十亿美元过境费,还想要俄方无偿提供每年二十到三十亿立方米天然气。
蒙古全国一年用气量不到十亿立方量,光是这笔无偿气就是本国用量的两三倍,这不是收过路费,是狮子大开口,坐地起价。
蒙古自己的经济结构也摆那儿,2025年外贸总额约二百七十亿美元,对华贸易就占了近一百九十亿,拿过境管道当筹码,底气不足。
这两年蒙古对跨境公路通行费说涨就涨,没打任何招呼,这种操作也让人对它的商业信誉打了个问号。
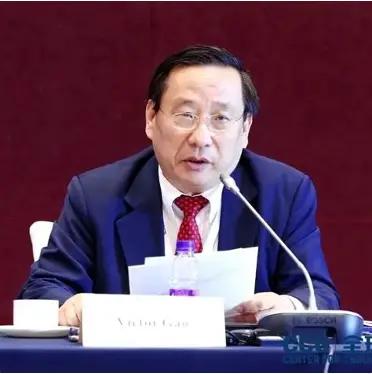
就在这堆麻线缠成一团的时候,高志凯一次访谈里来了句:“不如再往南修,修到印度。”
这话听着有点不按套路,话一落地,内行人立马品出味道。
他不是真让管道修到印度,是用一个对称类比反手击穿俄方“过境第三国很正常”的叙事。
俄罗斯能源业的出口格局这些年变化很大,欧洲管道气从2021年约1500亿立方米一路跌到2025年约180亿立方米,全欧盟禁令2027年秋生效,西边的门窗扇扇关上。
俄的打法很明确,必须在东边锁定一个能接500亿方体的买方。
中国手里的牌怎么打?中亚A、B、C线每年从土库曼斯坦拿约400亿立方米,中缅管道年输120亿立方米,沿海LNG接收站这几年布局不断扩容。
再加跟美国公司签的二十年长约,气源选择多维到很。
中方不是在逼俄方降价,是根本不需要为单一条管道牺牲安全半径。
高志凯拿印度做例子,实际上是戳破了“过境第三国”这套逻辑的皮。
印度当年跟伊朗、巴基斯坦谈过“和平管道”,从伊朗气田出发穿过巴基斯坦到印度,谈了十多年,最后印度自己退出。
印巴安全互信几乎为零,印度宁可多花钱跑海运LNG,也不愿意把陆上能源命脉放在一个身边的竞争对手手里。
印度在能源通道上的策略很清楚,不依赖单一过境国,哪怕多花钱也要靠前自控性建LNG接收站,也不把基本盘交出去。
高志凯这一问,问的不是工程,是信任,俄罗斯让中国把三十年能源命脉交在一个自己也在搞平衡的国家手里,这笔账算不上数。
管道本身的结构也还没能扎实经济上行得通,蒙古段的运维成本、压缩机站、边境计量站、随之而来的过境费、安保条款,全要落到合同里。
俄罗斯想让自己的气田坐享其成,想让蒙古国收过路费,然后中俄两国共同承担建设成本,自己觊觎卖气利润,这个精打细算的想法,从商科角度出发没有可行性。
况且中方的选择不止这一条,俄哈两条管道互联互通的合作协议已经推进数年,哈萨克斯坦主动提出可以让管道改道走哈国境内。
哈萨克斯就是一个备选方案,不是没路可走。
这条备用通道一旦打通,蒙古的底气就更矮下去,对中俄两边的位置就得重新掂量。
说到底,这是一场谈判中极为普通的博弈,谁能扛住时间,谁就能掌握议价主动权。
俄方着急是因为欧洲市场关门、库存积压,中亚气田闲置一天就是一天折旧。
中方不急,是因为在谈判桌上根本不缺一个谈判对象,手里的牌面远多过对方。
高志凯一个简单的反问,把“过境没什么大不了”的说成了“那让印度也体验一下”,直接拆掉了俄方最大的论证根基。
俄罗斯急,蒙古等,中方稳了这本局,脚下有底气,才有不动如山的余地。
一场持续数十年的能源谈判,谁在谈判桌上等得起,谁就拿到主动权的钥匙。
信息来源:(观察者网)