10月13日,香港证监会公布修订规则的市场咨询总结。今后,监管关注的不只是企业能不能上市,上市之后是否继续遵守附带条件,也会纳入监管视线。
更值得注意的是,暂停交易、恢复交易等部分决定,未来还可能交由上诉审裁处独立覆核。相关修改仍需经过立法程序,最快预计2027年第一季生效。
就在当天早上,港股投资者打开交易软件,发现茶百道突然停牌。随后,香港证监会向31家券商发出限制通知,涉及超过46.6亿港元资产,行动直指港股IPO背后长期被忽视的“包盘”疑云。
茶百道是街头随处可见的连锁品牌,能够登陆港股,原本意味着企业获得融资,投资者也有机会分享成长。可是,监管调查发现,其IPO过程可能存在被相关团伙操纵、制造虚假认购热度的情况。
需要强调的是,调查仍在进行,不能仅凭目前信息认定茶百道公司本身参与造假。究竟是谁在组织,哪些资金和中介参与其中,最终责任如何划分,都要等待进一步结果。
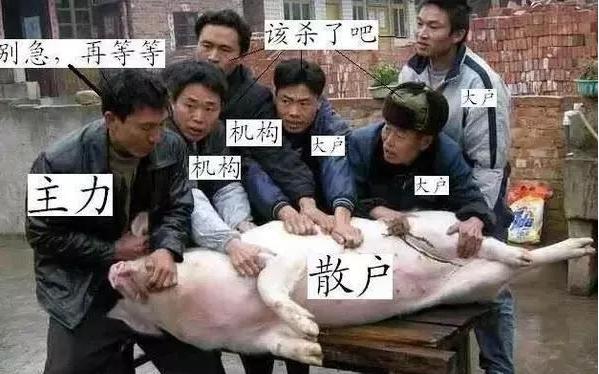
所谓“包盘”,并不是正常意义上的IPO包销,更像是一场提前搭好的戏:有人在国际配售阶段集中拿到筹码,再借助资金、账户或市场信息,制造出“大家都在抢”的假象。
新股上市后,如果股价和成交量继续被做出热闹效果,散户很容易误以为市场认可度很高,跟着追涨。等后来者不断入场,前期拿到筹码的人开始卖出,股价失去支撑,站在高位的人就成了最后的接盘者。
最危险的是,散户看到的往往不是完整的交易过程,而是被精心剪辑后的最后一幕:认购火爆、首日上涨,群里不断有人喊“还能涨”。有人拿出积蓄打新,甚至借钱进场,以为这是低风险的赚钱机会。
但如果所谓热度本身就是人为布置的,所谓上涨只是为了吸引跟风,那么投资者参与的就不再是公平交易,而是一场建立在信息不对称上的收割。
这也是监管此次重拳出手的原因。冻结相关资产、限制多家券商配合调查,说明监管盯上的不只是一只股票,而是顺着发行、配售、交易和资金流向,追查一条可能存在已久的灰色链条。
同日公布的规则修订方向,也在释放另一个清晰信号:监管视线正从“能不能上市”,延伸到“上市之后是否继续守规矩”。
按照拟议安排,企业获准上市时附带的条件,上市后仍可能持续有效,不能挂牌成功后就当作一笔勾销。企业上市时如果存在问题,但尚未达到必须否决的程度,可以通过加强披露、接受特定条件继续推进;但这些条件绝不是装饰,上市后不落实,仍可能引发监管行动。
规则还拟增加独立覆核渠道。涉及施加上市条件、暂停交易及恢复交易等部分决定,未来可交由证券及期货事务上诉审裁处复核。
与此同时,部分特殊认股和员工股份计划的自动豁免也可能收紧,以减少机制被滥用的空间。有关修改还需经过立法程序,最快预计在2027年第一季生效。
香港要守住国际金融中心的招牌,靠的不是把上市数量做大,而是让市场参与者相信,自己看到的价格、成交和认购需求,尽可能接近真实。
对普通投资者来说,最该记住的不是某只股票会不会涨,而是“热门”本身也可能是一种风险提示。凡是把打新说成稳赚、把内部消息包装成机会、把暴涨解释成实力的声音,都值得多问一句:这份热闹究竟是谁制造的,最后又准备让谁买单?
资本市场允许有人判断失误,但不能允许有人提前布置骗局,再把散户的信任变成利润。
真正健康的市场,不是永远上涨,而是即使有人亏损,也知道自己输在判断,而不是输在一场被伪造的盛宴里。此次调查能否彻底拆开这条链条,还要等待后续结果;但至少,监管已经把探照灯照向了水面之下。