灵活就业人员参保,这笔养老账需要重新分担
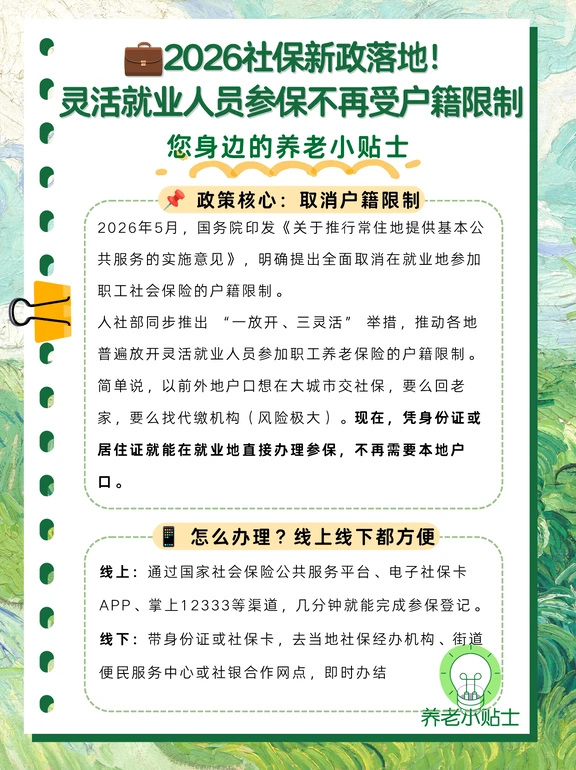
10月10日,人社部在新闻发布会上提出,鼓励支持灵活就业人员、农民工、新就业形态人员参加职工养老保险,并完善用工方、平台企业、劳动者共同筹资、合理分担的参保机制。保费由谁承担,会直接影响这项政策的实施。对收入不稳定的劳动者来说,决定是否参保时,除了考虑退休后的保障,还得算清眼下每个月能不能负担。
截至9月底,全国基本养老保险参保人数已达10.79亿人,其中包括职工养老保险和城乡居民养老保险参保人。人社部此次也提到,相关群体中有相当一部分已经参加居民养老保险。因此,讨论扩大职工养老保险覆盖面,需要分清参保制度,也要考虑劳动者从参保到领取养老金之间,能否承担长期缴费。
持续缴费的难处,往往藏在每个月的收支里。跑车、接单、做小生意,一年的总收入可能还过得去,淡旺季之间却可能相差很大。有些人每天都有流水,但扣掉车辆、设备、场地和其他经营成本,留给家庭的钱并不多。如果只看营业额,或者把全年收入平均到每个月,就容易低估收入低谷时的缴费压力。
以广东今年实施的灵活就业参保办法为例,基本养老保险缴费比例为缴费基数的20%,其中按基数的12%计入统筹基金、8%计入个人账户,基数可以在当地规定的上下限之间选择。缴费基数与当月实际收入并不总是一致,收入减少时,保费占收入的比例就可能上升。
不妨作一个简单的假设:月缴费基数为4000元,按20%计算,每月缴费800元,一年9600元。若扣除经营成本、尚未缴纳养老保险前的月收入为6000元,这笔保费约占13.3%;收入降到3000元,占比就达到26.7%。这里的4000元仅用于举例,并非某地现行缴费标准。
收入减半,房租和基本生活开支却不会跟着减半。同样的800元,有时是能够正常安排的支出,有时就需要从其他必要开支中腾挪。理解了这一点,就不宜把参保上的犹豫都归结为缺乏长远打算。对一部分劳动者来说,他们既担心年老后没有收入,也得先应付眼前的账单。
养老保险能为这种不确定性提供一部分保障。劳动能力会随年龄增长而变化,个人很难提前知道退休后的生活需要多少资金。符合条件后按月领取养老金,可以分担老年阶段的收入风险。不过,养老保险个人账户一般不能提前支取,缴费也意味着减少当下可以灵活使用的资金。
这也是保费分担受到关注的原因。此次提出完善共同筹资机制,后续需要进一步明确用工方、平台企业和劳动者各自的责任。如果其中一部分成本由用工方或平台承担,个人的缴费压力有望减轻,参保也更容易持续。但具体如何分担,需要根据不同的用工关系作出安排。
分担之前,用工责任需要厘清。独立经营的小店主、同时在多个平台接单的人,以及具有明确劳动关系的员工,适用的参保规则并不完全相同。《社会保险法》已经规定,职工养老保险由用人单位和职工共同缴纳,符合条件的灵活就业人员可以个人身份参保。对于本来就存在劳动关系的用工,个人参保不能替代单位依法应当承担的责任。
对于在多个平台接单、跨地区流动的新就业形态劳动者,分担机制还涉及更细的问题。各平台按照什么依据缴费,如何避免重复负担或责任落空,工作地点变更后如何办理接续,都需要明确。判断个人负担会有多大,还得看具体适用范围、分担比例和执行办法。
规则明确后,还要观察成本最终落在谁身上。假如平台增加社保支出的同时,降低劳动报酬、减少补贴或提高其他收费,劳动者的到手收入也可能减少。判断共同筹资有没有减轻负担,需要把实际收入、劳动时间和增加的保障放在一起看。
对企业和投资者来说,这也意味着盈利测算需要考虑新增的社会保障支出。分担机制逐步落实后,企业短期利润率可能承压,成本能否通过效率改善、服务质量和合理定价消化,会影响后续经营结果。分析平台的商业价值时,交易规模和抽成收入要看,与其用工方式相对应的长期保障成本也要算。
但并非所有灵活就业人员背后都有平台或稳定用工方。对独立经营、收入较低的人,仍需要有针对性的公共支持。配套补贴可以更多考虑实际缴费能力,帮助困难人群渡过收入低谷。同时,补贴覆盖谁、持续多久、资金从哪里来,都要有明确安排。
无论保费怎样分担,养老保险都需要长期积累。按照现行规定,2025年至2029年,按月领取职工基本养老金的最低缴费年限仍为15年;从2030年起,每年提高6个月,逐步提高至20年。距离退休尚远的人,需要结合自己的预计退休年份、已缴费年限和收入能力作安排,不能一直按“缴满15年就够了”来规划。
收入暂时下降,也不意味着过去的缴费白费了。养老保险中断缴费,之前的缴费年限不会清零,重新缴费后可以累计计算。但较长时间的中断,会影响缴费年限和个人账户的积累,可能推迟达到领取条件的时间。参保服务还应把中断缴费的影响、剩余缴费年限和接续办法讲清楚,让劳动者据此安排支出。
这些缴费安排也会影响家庭消费。在收入等其他条件不变时,个人增加缴费,当期能够用于生活的钱会减少;对未来养老金的预期更稳定,又可能减少家庭为防范晚年收入风险而额外储蓄的需要。两种作用的强弱因家庭而异,不能仅凭参保人数增加,就判断消费会马上增长。还需要看劳动者的收入有没有改善,个人实际承担的保费发生了多大变化。
养老金预期能否稳定,还要看基金的长期收支。此次公布的11.2万亿元累计结余,是基本养老、失业、工伤三项社会保险基金的合计,不能全部当作养老保险储备。更多人参加职工养老保险,会增加当期缴费收入,也会形成未来的养老金支付责任,收支两端必须一起考虑。
今后评估政策效果,除了看新增参保人数,还需要跟踪参保后的缴费情况,以及个人负担的变化。有多少人因收入下降而中断缴费,共同筹资减轻了多少个人负担,跨地区就业时接续是否顺畅,这些都值得持续观察。扩面之后的这段过程,决定着劳动者能否把参保时的期待,变成退休后按月领取的养老金。

评论列表