中亚地下黄色矿石先运进中国,精炼完原路送回,我们再花钱买回来,直接送进国内核电站!
你知道"黄饼"是什么东西吗?不是蛋糕,铀矿石从地里挖出来,初步处理之后,产物偏黄,国际上叫yellowcake,中文习惯叫黄饼。
这玩意儿不能直接塞进核电站的反应堆,它是原料,不是燃料,要让它变成真正能用的核燃料,中间还要经过转化、浓缩、加工成燃料棒、再装配成燃料组件,每一步都是技术活,每一步都要钱,而且都要专业资质。
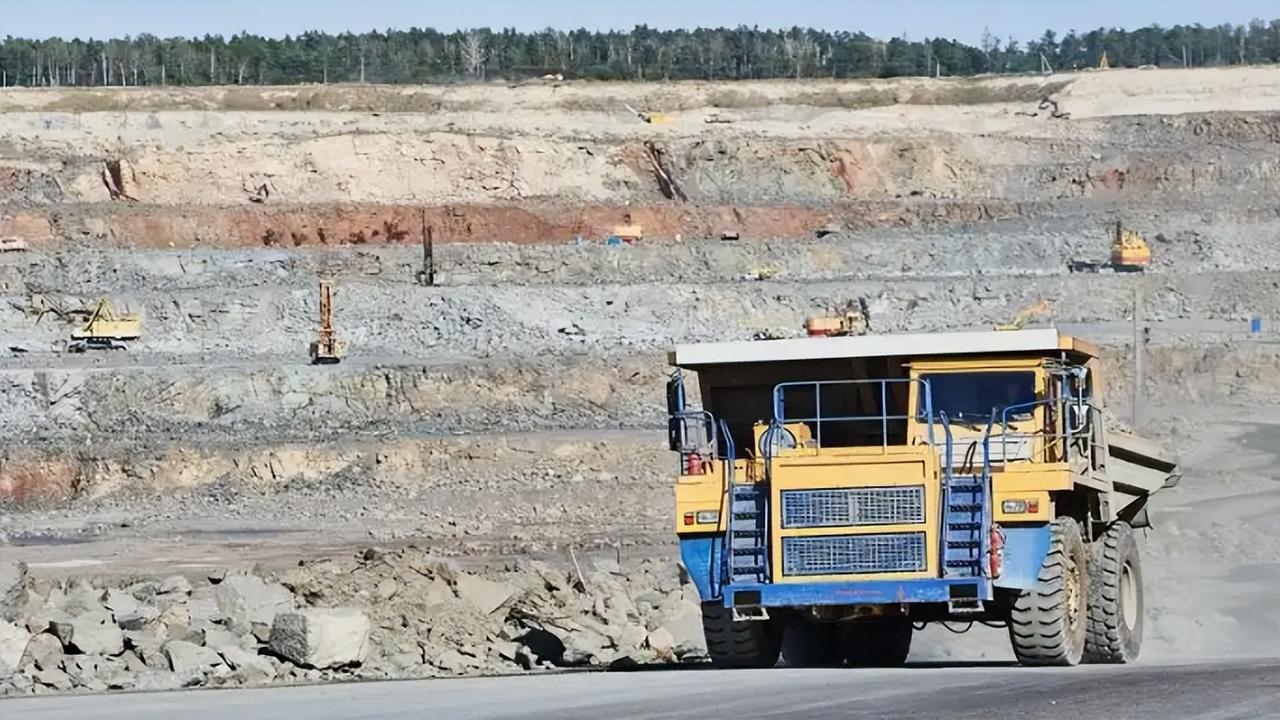
哈萨克斯坦在中亚往那一坐,脚下踩的就是铀,全球铀矿生产,这一个国家能扛将近一半的份额,是真正意义上的"铀矿王国"。
手握这么稀缺的战略资源,照理说日子应该非常滋润,可这十几年,哈萨克斯坦卖的始终是那块黄饼,原料出口,没有一座自己的核电站,铀全走出口,从来没往产业链下游走哪怕一步。
中国是这条链上最大的那个买家,哈萨克斯坦挖出来的铀,超过一半最终卖给中国。反过来,中国进口铀矿,有三分之二来自哈萨克斯坦。
2023年前十个月,哈萨克斯坦对华铀出口超过九亿两千万美元,是上一年同期的两倍多,中国稳稳是哈方铀出口的第一大买家,这个数字不小,已经远超"贸易伙伴"的程度,算是深度捆绑了。
这段合作也不只是买卖关系,中广核与哈萨克斯坦国家原子能工业公司在天然铀贸易、铀矿开发、芯块和组件加工等核燃料产业链的众多环节开展了深入合作,2014年签的那个协议,中国投了将近四亿三千万美元,帮哈萨克斯坦在东北部乌里宾冶金厂建设核燃料加工设施,还保证了二十年的市场。
这个中哈合资的乌里宾燃料组件公司,哈方持股51%,中广核持股49%,2022年首批货出来,装了34个集装箱,坐火车进了中国,交给广核旗下的核电站。
我寻思,这条链条里有意思的地方不是贸易规模,是谁控制了哪个环节。铀浓缩是整个核燃料产业链里技术最高、门槛最厚的一步,全球能规模化商业运营的,就那么几家——俄罗斯、中国、法国,美国严格管控,其他国家基本没份。
哈萨克斯坦通过与中广核合资,建起了一定的燃料组件加工能力,这是进步,能进反应堆的成品组件,已经能在哈萨克斯坦当地完成一部分。照我看,这算哈方在整条链上难得踩稳的一步。
现在问题真正来了,2024年10月6日,哈萨克斯坦就是否建设该国首座核电站举行全民公投,结果出来,71.12%的民众投票支持。
这不是小事,哈萨克斯坦是1999年就让自己的最后一个反应堆退役的,那一刻被当成"告别核能"的象征,还专门宣传。
结果二十多年之后,以压倒性多数重新拥抱核能,为什么?因为电不够用,这个国家是中亚最大的经济体,用电需求增长快,煤电、水电已经撑不住,电力短缺直接影响工业和居民生活。
谁来建这座核电站?俄罗斯国家原子能公司最终拿下了第一座的合同,计划到2035年建成,总投资112亿美元。
中核集团——中国核工业集团公司——被指定牵头一个国际财团,去建第二座,哈萨克斯坦原子能署署长表示:"中国是拥有所有必要技术和完整工业基础的国家之一。"
依我看,这句话说出来,背后的意思很明白,核电站卖的从来不只是建筑工程,还绑着几十年的燃料供应逻辑。
用谁的反应堆技术,核燃料体系大概率跟谁走,这不是猜测,是这个行业运营的基本现实,因为不同堆型的燃料组件规格不通用。
俄罗斯建的堆,后续燃料供应大概率依赖俄方体系;中国建的堆,同理。
所以回到标题那个判断:矿石出去,精炼完回来。哈萨克斯坦自己的铀从地里挖出来,出口卖一遍,以原料价出去;等到自己的核电站建好,需要进口核燃料,再以成品价买回来。
同一批原子,出去走了一圈,价格翻了好几倍,差价留在加工环节,留在掌握浓缩和组件技术的那方手里。
老实讲,这个结构说不上新鲜,锂矿产国出口锂精矿,再进口锂电池;铁矿产国出口铁矿石,再进口钢铁制品——资源国被锁在产业链低端,加工增值的那块被别人拿走,这是普遍规律。
铀矿的特殊之处是多了一层核安全的技术门槛,让这个结构更难打破。
当然,有一种有分量的说法是:哈萨克斯坦不只是被动卖矿,它其实在主动做牌局。
核电站建设的供应商竞标,中、俄、法、韩四家都曾在列,哈方没有早早押注,而是拖到最后才定,这本身就是多方下注的外交姿态。
乌里宾组件厂哈方持股超过一半,如果未来哈萨克斯坦进一步扩大本土核燃料加工能力,在整条链上的议价权会提升。
在成本上,中核集团给出的核电建造预算据报道远低于其他竞争对手,不及俄方报价的一半。
这个价格优势,让中国在竞标中拿到了第二座的机会,我个人感觉,这背后还有一个更清晰的逻辑:中国在这条链上同时占了三个位置——最大的原料买家,参股了加工厂,又去建核电站。
三个环节都在,而且不是撞进去的,是一步一步搭进去的,铀从地里出来,最后进反应堆,中间这段路,有中国身影的节点比看起来多。