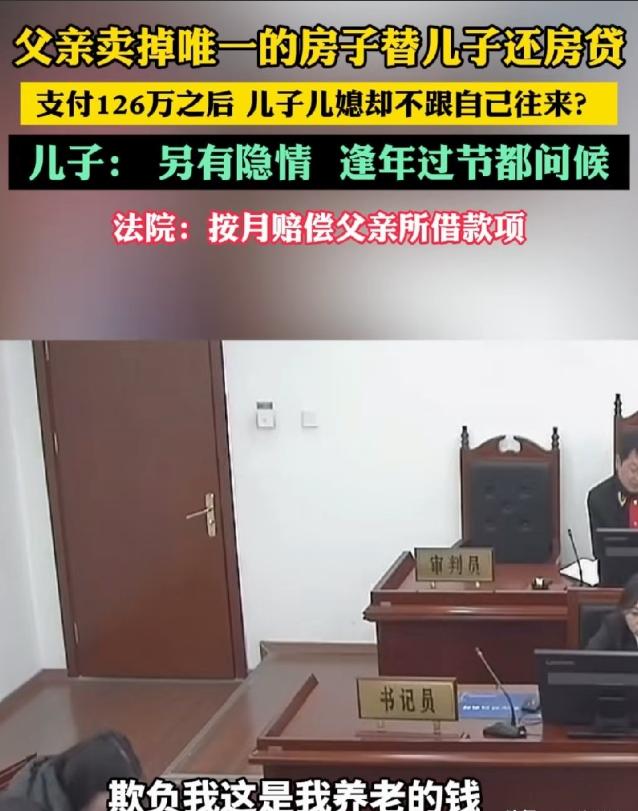
北京,67 岁的侯大爷看到儿子还房贷十分辛苦,于是卖掉自有住房,凑出 126 万元帮儿子偿还房贷。他本想着倾尽所有帮衬晚辈,换来儿孙和睦、安享晚年。可之后双方的家庭关系却急转直下,矛盾不断加深,侯大爷内心十分心寒,于是起诉儿子儿媳要求还钱,庭审当中双方对于这笔钱款性质各执一词。
侯大爷这场官司,并不是北京第一次出现父母卖房帮助成年子女、后来因钱走进法院的情况。2023年,北京市东城区人民法院公开过一宗370万元购房款纠纷。
案件中的杨母是一名单身母亲。2017年,独子小杨留学回国参加工作,杨母考虑到小杨到了适婚年龄,原来位于东城区的住房面积不大,便打算换套大房子,将来母子一家还能住在一起。
2018年5月,杨母卖房得到370万元,随后分多笔把钱转给小杨,在通州购买住房。2018年9月办下产权证时,房屋登记在小杨个人名下。
2019年6月小杨结婚后,杨母与小杨夫妻共同居住。生活矛盾逐渐增加,小杨夫妻后来搬出。2019年10月,小杨将杨母微信拉黑,此后两年多,母子之间很少直接往来。
到了2022年,因为孩子入学和住房安排问题,小杨通过外祖母沟通时提出,可以把通州住房出售,让杨母拿回当初卖房所得,再重新安排住房。正是这段沟通,让370万元到底是不是无偿赠与出现了关键证据。
杨母随后起诉要求返还购房款,东城区法院结合转账来源、母子沟通和杨母失去原有住房等情况,认定370万元属于借款,判令小杨返还。
类似争议后来又出现在河南南阳。2025年,南阳市卧龙区人民法院审理一宗30万元还贷纠纷。谢某与吕某2017年结婚,婚后贷款购房,还贷压力较大,吕父分多次拿出30万元帮助偿还房贷,其中一笔转账备注的大意是先替小两口还贷。
之后谢某又向吕父出具借条。等吕父需要用钱时,谢某主张这些钱属于长辈资助,不应返还。法院没有只看转账时的亲情表达,而是把借条、资金用途以及后续偿还利息等行为放在一起判断,最终认定借贷关系成立。
这些案件有个共同点,父母向成年子女转出大额资金,不能仅凭亲属关系就认定为赠与。2025年2月1日起施行的最高人民法院民法典婚姻家庭编司法解释二,也对父母为已婚子女购房出资作出更细化规定,强调根据约定、出资来源和家庭实际情况处理。不过,像侯大爷这样要求返还款项的纠纷,仍要看双方有没有借贷合意,以及赠与证据是否充分。
再回到侯大爷这里。2024年,侯大爷卖掉名下平房,把126万元转给儿媳,用于结清儿子儿媳住房的剩余贷款。
2025年1月起,侯大爷多次要求归还,并明确说这是养老钱。持续催要约十个月无果后,侯大爷起诉到北京市西城区人民法院。
庭审中,儿子儿媳没有亲自出庭,由代理律师应诉。被告一方把儿媳微信中表达感谢、称父亲给予大力帮助的内容当作赠与依据。
法院审查后认为,这类感谢不足以单独证明126万元已经无偿赠与。2026年3月,西城区人民法院一审认定双方成立民间借贷关系,判令儿子儿媳共同偿还126万元并承担相应利息。
案件进入二审后,北京市第二中级人民法院又查到父子之间积累了二十多年的家庭矛盾。
法官考虑到一次拿出百万元可能让小家庭难以承受,而原房贷月供本来就是七千多元,最终组织双方调解,把一次性偿还调整为按月还款,金额约8000元,直到全部欠款还清。
对侯大爷而言,这场争议解决的不只是126万元,也划清了亲情帮助与财产责任的界限。