蒙古国终于从力拓手里拿到分红的窗口
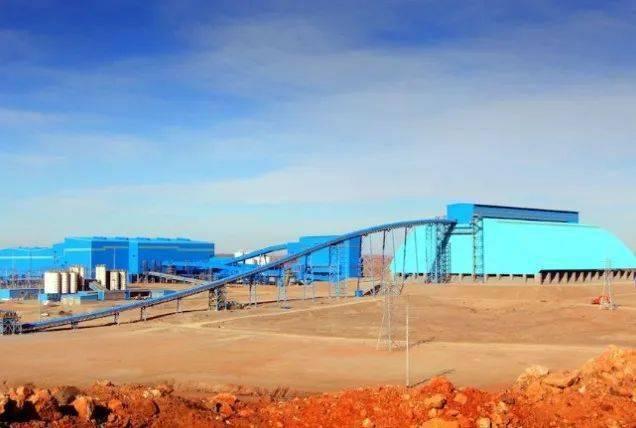
蒙古国与力拓围绕奥尤陶勒盖超级铜金矿的长期博弈,近期迎来重要节点,双方正式签署修订版股东协议,这是矿山开工 17 年以来,第一次对核心合作合同进行大规模调整。这座矿山初步探明铜储量 3110 万吨、黄金 1328 吨、白银 7600 吨;蒙古国持有 34% 股权,力拓持有 66% 股权并掌握实际运营管理权。矿产资源位于蒙古国境内,但开采运营由力拓主导。过去十几年,蒙古国作为股东不仅没有拿到分红,反而累积下对力拓的巨额股东贷款债务。经过多轮艰难谈判,力拓在关键条款上做出让步。全球资源国与跨国资本的博弈天平,正在发生微妙变化。
把时间拉回到 2009 年,奥尤陶勒盖开发权几经流转落到力拓体系。2012 年力拓通过收购绿松石山资源间接拿下项目 66% 股权,蒙古国保留 34% 股东权益。双方按持股比例承担建设投资,最初项目预算 53 亿美元,对应蒙古国需要承担约 18 亿多美元出资。但蒙古国财政紧张,无力拿出现金,只能向力拓借入股东贷款完成出资。原本设想是矿山投产后按股权比例分红,叠加税收收益,实现互利共赢。
现实却与设想相去甚远。地下矿建设难度远超预判,工期不断延后,总预算一路飙升至 134.6 亿美元,相比最初规划超支接近 90 亿美元。按照股权比例,超支部分同样需要各方分摊,蒙古国又需要追加投入 27.7 亿美元,依旧依靠力拓的股东贷款完成。
矿山投产之后,蒙古国却陷入尴尬局面:没有分红,债务还在持续膨胀。股东贷款利率超过 10%,利滚利之下每年利息支出约 5 亿美元,叠加每年高额管理服务费,债务雪球越滚越大。按照原有股东协议,矿山经营所得现金流,需要优先偿还股东贷款的本金与利息,全部清偿完毕之后,蒙古国作为股东才可以参与分红。按旧协议测算,蒙古国最早要等到 2037 年才有望拿到第一笔股东分红。资源属于本国,矿山持续产出、经营整体向好,但作为股东十几年拿不到分红,这让蒙古国难以接受。
2015 年、2021 年双方就已经爆发两轮博弈,蒙古国争取到部分条件改善,但股东贷款利率、管理费、分红时间这三大核心痛点始终没有解决。之后蒙古国持续对外施压,而此时矿山地下扩产进入高产周期,正是产出最高的阶段;如果合作陷入长期僵局,项目停摆,力拓也将承受巨大损失,这促成了本轮谈判。
蒙古国核心诉求十分明确:下调股东贷款利息、削减管理费、提前分红节点。根据蒙古国官方披露的测算结果,谈判后多项诉求基本落地:股东贷款利率从 10.5% 下调至 7.9%,利率复审周期由 7 年缩短为 3 年,矿山全周期预计可节省利息开支 62 亿美元;管理服务费直接减半,预计再节省 22 亿美元;双方设立共同目标,争取 2027 年启动股东分红。
当然力拓并非全盘退让。蒙古国希望借此谈判提升自身持股比例的诉求没有得到满足,力拓依旧牢牢保留 66% 股权以及矿山运营管理权。即便如此,对蒙古国而言,这已经是阶段性重大突破。分红时间从预期的 2037 年前置到 2027 年,融资成本大幅下降,每一项都对应实实在在的经济收益。
这也折射出全球资源格局的变化。过去资源国受制于资金、大型矿山开发技术,谈判当中往往处于弱势,不得不接受相对苛刻的合同条款。如今全球关键矿产需求上行,资源主权的话语权持续抬升。即便跨国资本拥有资金、技术优势,项目落地终究离不开资源国的矿权许可、土地、配套政策。这就是资源国重新谈判的底气。
但博弈远没有画上句号。接下来值得观察:2027 年分红目标能否依托项目经营现金流如期兑现;铜价周期波动会不会干扰收益;蒙古国后续是否会继续推动股权提升;力拓会不会通过运营、成本核算等其他环节对冲本次让步带来的损失。资源国与跨国矿业资本的较量从来都不是一锤子买卖。蒙古国拿到了更好的合同条件,但最终收益,还要看后续长期落地执行。