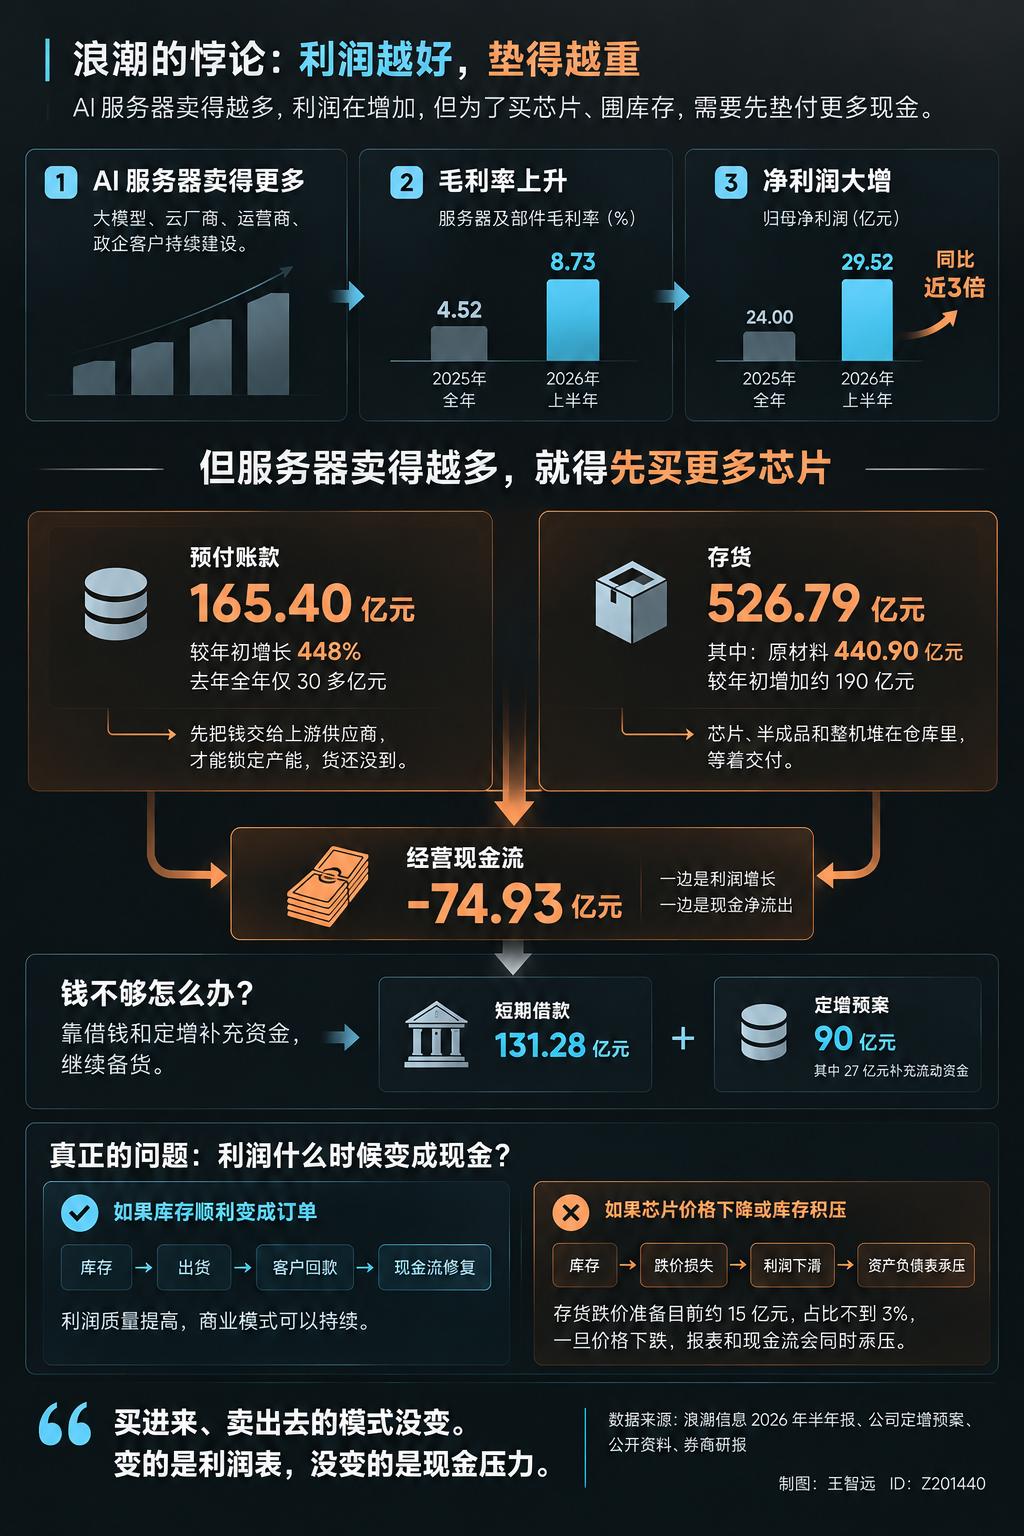
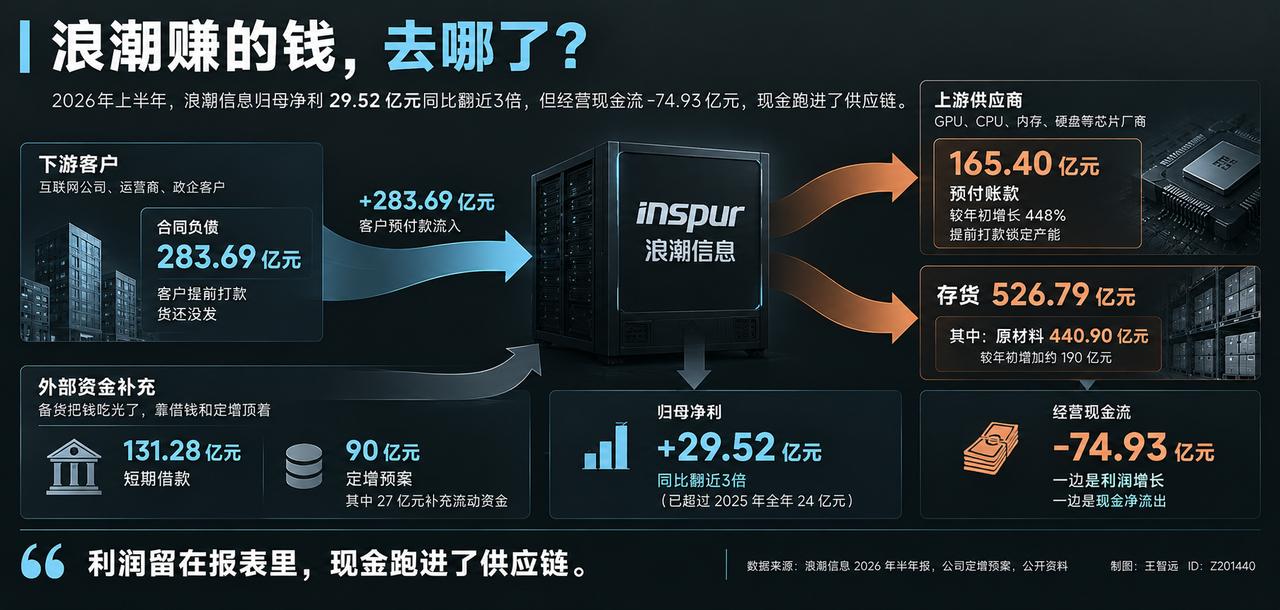
浪潮信息上半年赚了29.52亿归母净利,同比翻了快三倍。但经营现金流,负74.93亿。
赚了30亿利润,现金净流出75亿,一正一负差了一百多个亿。
钱呢?变成货了。
存货从年初337亿增到527亿,其中原材料 441 亿,比年初多了差不多 190 亿。芯片、半成品、整机,堆在仓库里,利润变成了货。
还有一部分,变成了预付账款。
上半年预付165亿,比年初增长448%,翻了将近五倍。去年全年预付才30亿出头,现在半年就 165亿。
29.52亿利润加165亿预付,两百多亿。利润和现金流缺口才一百多亿,钱不仅变成了仓库里的货,还提前打给了上游。
为什么非得这么预付?因为芯片太紧缺。
2025 年 3 月浪潮被列入实体清单,买不到美国高端芯片,只能转向国产芯片。国产芯片产能紧,所有人排队抢,供应商直接要求先款后货,谁先给钱谁先拿货。浪潮是买方,但没有议价权,只能接最苛刻的条件。
对比紫光股份就看出来了。两家欠供应商的钱差不多,浪潮应付 265 亿,紫光 261 亿,可预付,浪潮 165 亿,紫光只有 30 亿,差了 135 亿。紫光还能让供应商垫钱,浪潮不行,这 135 亿就是被制裁的代价。
不只浪潮,整个服务器行业上半年经营现金流全是负的,浪潮负 75 亿,紫光负 42 亿,中科曙光负 1.87 亿,三家合计一百一十九亿。所有人都在拿现金换芯片库存。
不过利润表确实在变好。浪潮服务器毛利率从去年全年 4.52% 跳到今年上半年接近 9%,翻了一倍。AI 服务器一台顶传统服务器好几倍的利润贡献,出货结构变了,毛利率就上来了。
但利润越厚,备货需要的资金越多。一季度赚的利润,大部分又变成了仓库里的芯片和半成品。公司 9 月抛出 90 亿定增,其中 27 亿直接补流动资金。利润表改善了,现金流还没跟上。
浪潮的处境一句话就能说清:利润越好,垫得越重。
527 亿存货压在那里,每个季度还得重新囤一轮,报表上只提了 15 亿存货跌价准备,占比不到 3%,芯片价格一旦下跌,这个数肯定不够。利润表和资产负债表会同时承压。
这是浪潮绕不开的结构性矛盾,毛利率往上走,现金流往下拽,两头拉扯,短期看不到解。