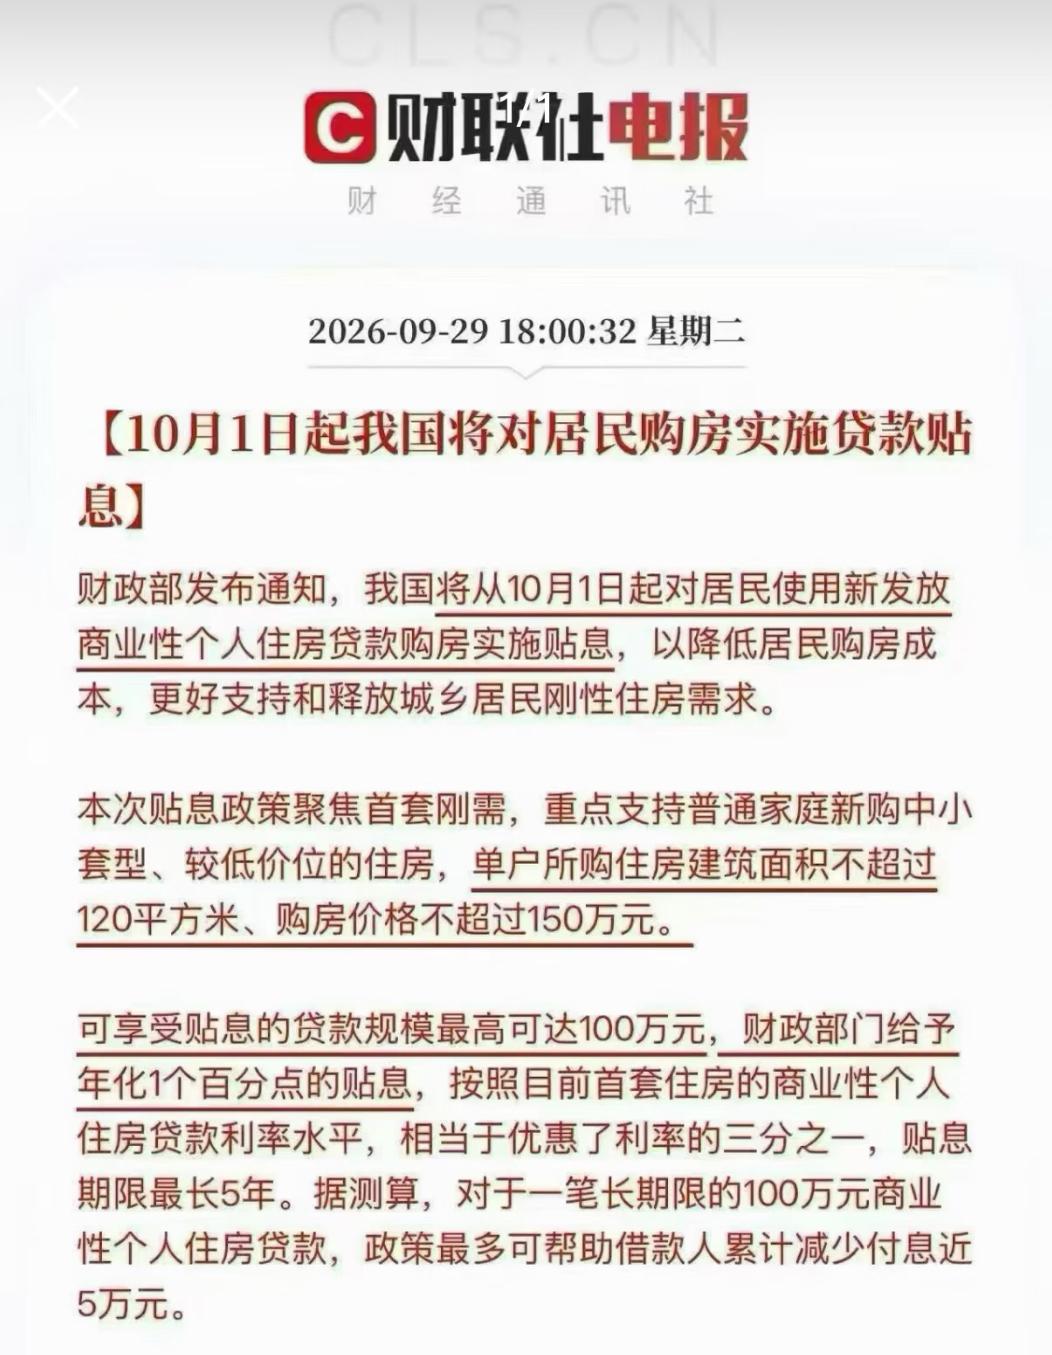
这次房贷贴息政策出来,我第一时间想到:这条路,日本30年前早就完整走过一遍。
很多人只看当下政策利好,却忽略了最真实的历史教训,今天好好跟大家捋明白。
上世纪90年代,日本房地产泡沫彻底破裂,楼市寒冬席卷全国。为了托住楼市、拉动经济,日本政府开启了一轮又一轮的刺激政策,力度一次比一次大。
最开始和我们过去的操作一模一样:疯狂降房贷利率、放宽贷款额度、买房抵扣个税,想方设法降低大家的买房门槛,鼓励居民进场买房。
但政策砸下去之后,市场毫无起色。
于是日本开始加码大招,不止局限于楼市政策:大规模财政刺激、全力基建投资、全面减税降负,到最后甚至直接给老百姓发消费券,试图激活市场活力。
招数越用越多、力度越来越猛,可最后迎来一个无比现实、扎心的结论:
房贷再便宜,也逼不出大家的买房意愿。
很多人误以为,老百姓不买房,是因为利率太高、月供压力太大。
但普通人愿不愿意背负二三十年的房贷,从来不是差那1个点、2个点的利率!
真正决定买房信心的,永远只有三件事:
✅ 我的工作稳不稳定,会不会突然失业?
✅ 我的收入能不能稳步上涨,未来有没有保障?
✅ 现在买房,以后房价会不会持续下跌?
只要这三件事心里没底、没有确定性,哪怕月供再降几百、上千,绝大多数人都不敢轻易上车、不敢加杠杆。
这也是这次房贷贴息政策,最值得我们重视的地方。
过去救楼市,都是常规操作:降首付、降利率、放开限购限售,属于间接性的松绑调控。
而这次财政直接补贴房贷利息,意味着楼市政策已经走到了更直接、更主动、全力托底的阶段。
道理所有人都懂,房地产从来不是单一行业,而是经济的压舱石。
它背后连着银行信贷安全、地方财政收入,牵扯着建材、装修、家电、中介等几十个上下游行业,更绑定了亿万家庭的财富身价和资产信心。
房价持续低迷、楼市持续降温,影响的不只是开发商、房产中介,是整个市场的就业、收入和大众的财富感知,牵一发而动全身。
所以才说,现阶段稳经济,始终绕不开稳楼市。
客观来讲,房贷贴息短期绝对有效。
实打实的省钱红利,会降低刚需置业、置换改善的门槛,对楼市成交量、成交价都会起到明显的托底和提振作用,稳住当下的市场基本盘。
但日本30年的教训,早已给我们敲响警钟:
政策可以托底楼市,却很难靠房地产单独拉起整体经济。
刺激政策能解决“买房贵、成本高”的表层问题,却解决不了大家最核心的顾虑——就业、收入、未来预期。
楼市回暖、消费复苏、经济反弹的终极密码,从来不是无限加码地产政策。
而是让大家工作更稳、收入更高、对未来更有信心。
只有老百姓敢存钱、敢消费、敢规划未来,才敢放心买房、敢合理加杠杆。
短期看政策托底,长期看民生信心,这才是楼市和经济复苏的真正核心。
房贷贴息 楼市新政 买房攻略 经济观察 日本楼市教训
评论列表