叶檀点破房贷贴息尴尬:想买的不在范围内
贴息后房贷利率降到2.1%,5年期国债才1.73%,租金回报率也就2%。三者几乎持平,按道理买房比存钱划算。但叶檀一句话戳破:真正的难题不在利率高低,在于想买的人不在政策范围内。
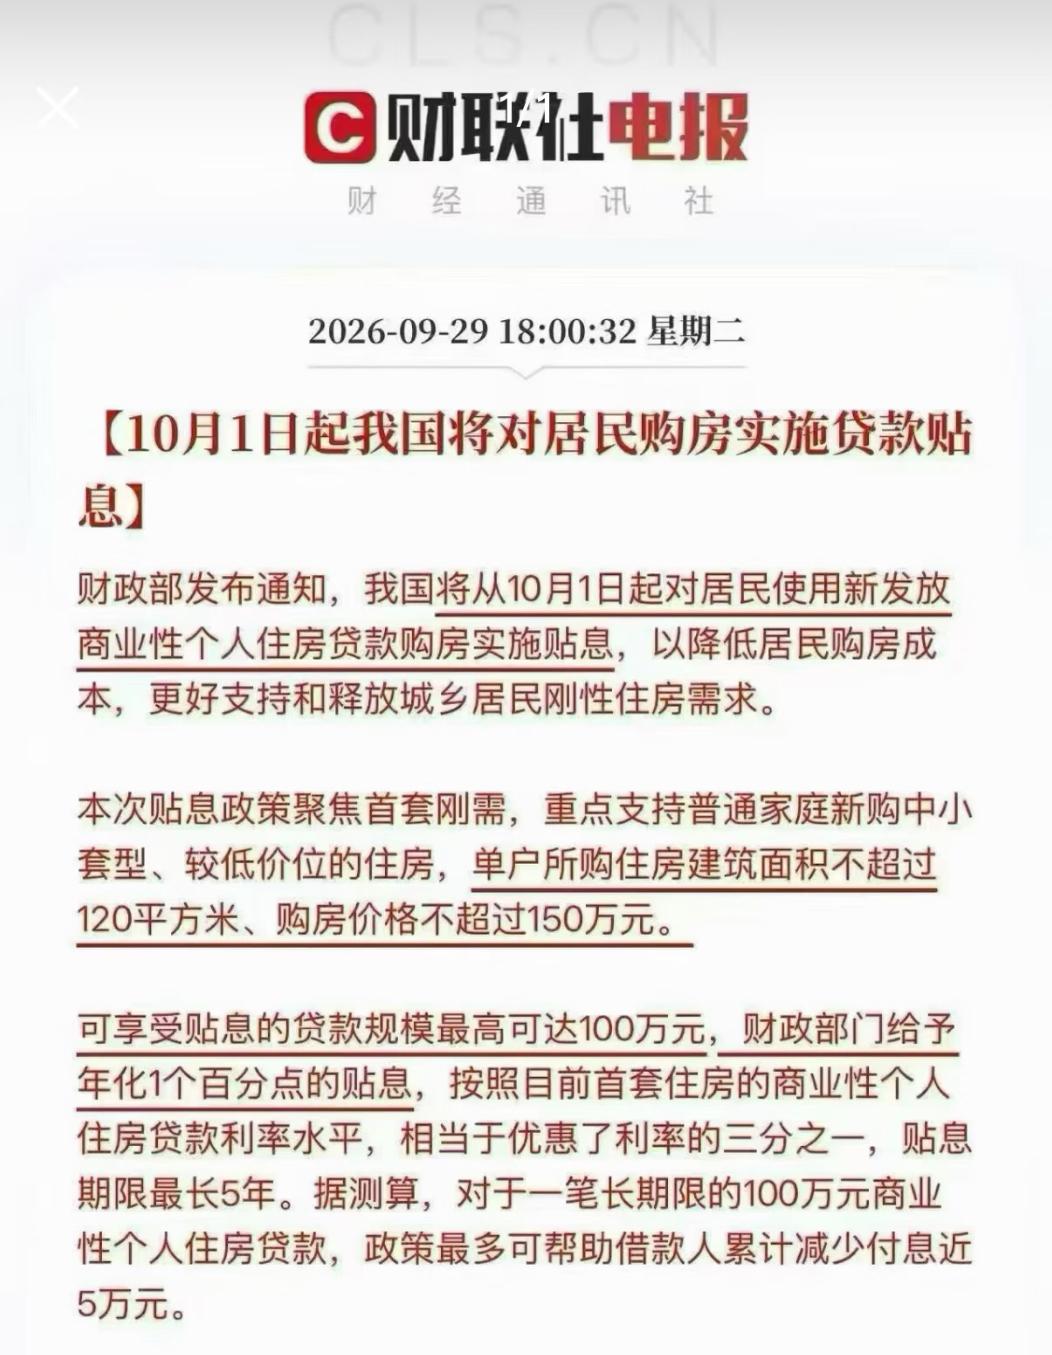
9月29日,财政部、央行、金融监管总局联合发文,自10月1日起首套房贷贴息年化1个百分点,单户上限100万元,期限最长5年,政策暂定1年。叶檀将其拆成三句话:财政补息差、银行扩投放、刚需享红利。
叶檀的核心判断是:这是中央财政第一次在需求侧直接介入房贷市场,象征意义极强,但实际影响面有限。
力度确实前所未有。但叶檀点了两个死穴。
第一个:覆盖面错位。 首套、120平方米以下、总价150万元以下、贷款上限100万元——四重门槛叠加,受益面集中在三四线和二线远郊。中金公司测算,超高能级城市仅约2%新房够得着,而中低能级城市约50%新房可覆盖。更扎心的是,叶檀直接指出:改善性需求已经超过首次置业,成为市场最大的需求主体,而这次贴息偏偏不覆盖改善型。政策打在了边缘,没打在靶心上。
第二个:没人借钱了。 叶檀援引西南财大数据:全国家庭存款中位数只有8.7万元。一半家庭把银行卡、微信、支付宝凑一块儿,连9万都拿不出来。个人按揭贷款余额36.29万亿元,连续13个季度负增长,居民杠杆率从59.4%降到57.7%。中指研究院7月调查显示,房价上涨预期只剩9%,下跌预期稳在32%。看跌的是看涨的三倍还多。利率再低,当你觉得房子明年还要跌,这钱就不敢借。
那财政这钱花得值不值?叶檀算了一笔杠杆账。中金测算全年贴息约180亿元,撬动1.8万亿元贷款,约占年度房贷投放四成。银河证券测算全年补贴150亿至200亿元。叶檀拿中小微企业贴息做对比:那边1000亿元撬动20万亿元信贷,杠杆比1:20。如果房地产也能到1:5,已算大功一件。
但她的落脚点不是算账,是提醒:对一个饱受折磨的市场,既要扶持,也要保持理性。涵养市场,比折腾市场要好。
房贷贴息 叶檀 房地产 居民杠杆率
免责声明:本文为对叶檀女士公开发表观点的梳理与评论,核心观点归叶檀所有。不构成任何投资建议。