房贷便宜了,不代表大家就愿意买房。
房贷贴息政策落地,我的本能反应就是这条道路日本 30 年前就曾经走过,当年日本地产泡沫破裂后,政府同样出台政策刺激购房,可房贷降价并不代表民众愿意进场,普通人愿不愿意背上二三十年房贷,核心并不在于利率降低一个点,真正由5个核心约束因素。
中央财政替你还房贷利息,10月1日起正式落地,百万贷款最多省近5万,可偏偏有一组数据让这事没那么简单
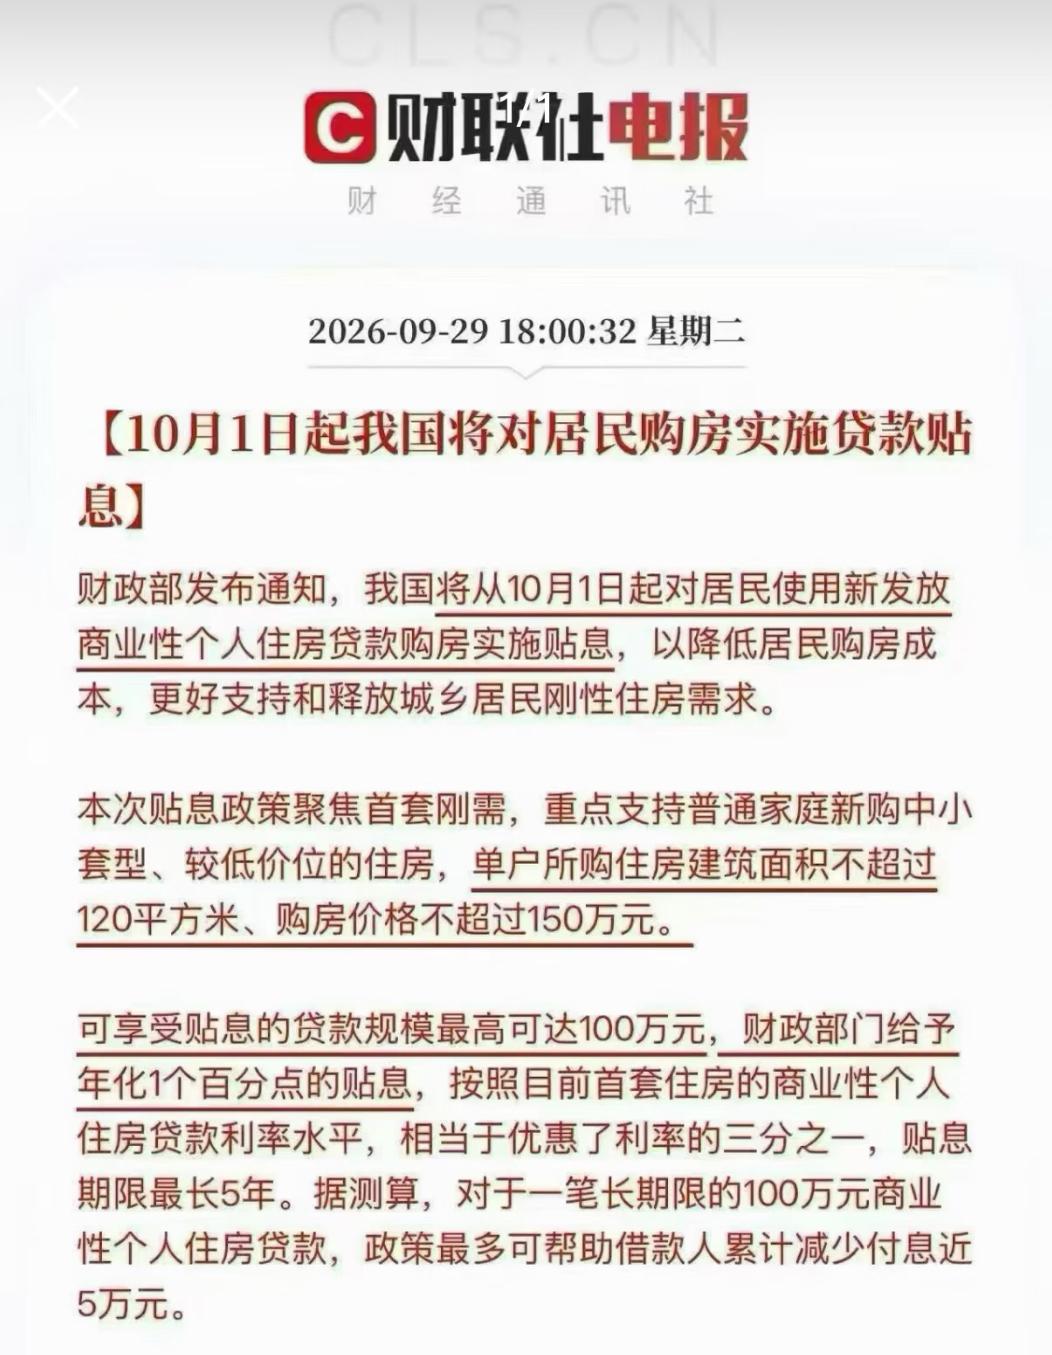
9月29日晚上,财政部、央行和金融监管总局发了通知,从10月1日开始,买首套房用新发放的商业贷款,房子面积不超过120平米、总价不超过150万,贷款100万以内的部分,财政按年化1个百分点贴息,最长贴5年,政策先试行一年。
六大行第二天就集体公告,“免申即享”,每月还贷自动扣掉贴息那部分,不用老百姓跑腿。
按今年二季度全国新发放房贷平均利率3.06%来算,贴完1个百分点,实际承担的利率就降到了2.06%左右,相当于利率打了三分之二的折扣。
我第一反应就是,这条路日本三十年前走过一遍。
上世纪九十年代初泡沫破了之后,日本政府先把官方贴现率从6%降到0.5%,住房贷款浮动利率从8.5%砸到2.625%,同时搞住宅贷款减税、大规模投基建、减税刺激,后来还给居民直接发消费券。货币政策、财政政策、信贷政策,能上的全上了。
日本住宅贷款减税的效果,官方后来有测算:减税带来的住宅投资拉升效果在0.9万亿到5.8万亿日元之间,经济波及效果在1.7万亿到10.4万亿日元。
数字不差,但日本楼市真正回暖花了很多年。
日本的经验说明一件事:利率往下走,购房门槛确实低了,但门槛低和老百姓愿意迈进去,完全是两回事。
中指研究院7月份发了一份基于近万份问卷的调查,数据摆在那里。半年内有购房计划的居民占比只有16%,比上个月还降了1个百分点。购房意愿比上个月弱的比例升到了29%,观望的人在增加,不是在减少。
更值得琢磨的是居民不买房的理由在变。以前大家说不买房,主要怕还不起贷款,现在担心未来还款能力的占比降到了42%,比4月份降了10个百分点,降息和信贷宽松确实把月供焦虑缓解了一部分。
排在第一位的不买房理由变成了“没有出现理想的房源”,占了48%。另外有25%的人在等房价继续跌,这个比例比4月份还高了2个百分点。
政策把月供压下去了,但没法消除“买完就跌”的心理。房价下跌预期稳定在32%的高位,看涨预期只有9%,差了二十多个百分点。看跌的人是看涨的人三倍还多,越等越跌、越跌越等,这种预期一旦形成,很难靠一两次降息打破。
还有一组数字容易被忽略。到二季度末,个人住房贷款余额36.29万亿元,同比下降3.8%,上半年减少7163亿元,已经连续多个季度负增长。老百姓不是在加杠杆买房,是在拼命提前还贷、去杠杆。央行二季度调查显示,62.9%的居民倾向于“更多储蓄”,只有22.5%倾向于“更多消费”。
对这件事,聊几点。
第一个关注点,贴息的条件本身划了一道线。面积120平米以下、总价150万以内、贷款100万以内,能享受贴息的是刚需里最刚的那一批。
清华大学房地产研究中心主任吴璟根据336个地级及以上城市的监测数据测算,有315个城市今年8月二手房挂牌均价低于每平方米12500元,买120平米的房子平均总价不超过150万。这意味着政策红利更多落到了二三线城市的购房者身上。
这不是政策设计的问题,是房价现实决定的。
第二个关注点,贴息只覆盖新发放的贷款,存量房贷不在范围内。银行公告写得很清楚,“不含存量贷款置换”。已经背着房贷的家庭,利率是多少还是多少,这可能会让一部分在还贷的人心里不太平衡。
但换个角度看,新老划断是控制财政支出的常规做法,全面铺开财政压力太大。贴息资金由中央财政和地方财政按9比1分担,总规模不设上限。
第三个关注点,政策只试行一年。一年的时间,对于一套首付掏空积蓄、月供要还二三十年的房子来说,贴息省的几万块钱,在总还款额里占比有限。购房决策从来不是算一年账,是算未来十年二十年的账。
第四个关注点,真正卡住购房意愿的是收入预期。6月份收入增加预期的居民占比只有34%,收入减少预期维持在19%。传统制造业、线下消费、地产上下游行业的就业压力还在往居民端传导。
老百姓对下个月工资单心里没底,三十年房贷的勇气就出不来。贴息能解决“还得起”的问题,解决不了“敢不敢背”的问题。
第五个关注点,这次贴息的信号意义可能比实际减负更值得关注。这是中央财政首次对商业性个人住房贷款进行贴息,等于在货币政策之外打开了一条新的操作通道。
中指研究院方面分析,贴息以财政空间置换货币政策空间,成为兼顾民生保障与稳定市场的结构性政策工具。
古人说:“善弈者通盘无妙手。”真正管用的招数,往往不是最花哨的那个,而是把一盘棋的底子做扎实。