三十岁的小两口瞒着家里,咬牙贷下800万买下上海千万元老破小,月供高达三万六。可现实情况是女方失业,还养着孩子。婆婆跑来一看,电梯坐上去摇摇晃晃,觉得这一千万还能买到更好的学区房,女子却不以为然
信源:“职业背债人”陷阱多_新闻频道_央视网
上海对不少年轻人的吸引力确实大,可谁能想到,一对刚满三十岁的年轻夫妻,居然能把买房这事玩得这么心惊肉跳。
俩人在没有跟双方父母打任何招呼的情况下,私下里一口气申请了八百万元的银行贷款,撬动了一套总价上千万元的上海住宅。
算下来,光是每个月要还给银行的房贷,就高达三万六千块。这个数字对绝大多数普通工薪阶层来说,连想都不敢想,可这俩年轻人硬是把合同给签了下来。
房子刚定下来还没高兴几天,现实就给了这个小家庭狠狠一棒。妻子所在的部门突然裁员,她直接丢了工作。
这时候全家的经济来源瞬间只剩下丈夫一个人,而家里除了天价房贷要还,还有一个正是花钱年龄的小孩要养。
奶粉钱、早教费、日常开销加上每个月雷打不动的三万六千块房贷,像一座大山直接压在这个三十岁的家庭头上。
丈夫每天睁开眼,脑子里唯一想的就是怎么去凑齐这笔钱,只要工作出现一点变数,整个家庭的财务链条就会彻底断裂。
出了这么大的事,双方家长的反应却截然不同,简直像在演两出戏。女方的父母得知消息后,不仅没有怪罪女儿冲动,反而表示十分支持。
在老两口眼里,女儿从小到大都是同龄人里的佼佼者,读书好、工作靓,是全家人的骄傲。
这种长期积累下来的光环,让父母对女儿的决策产生了一种近乎盲目的信任,觉得女儿既然选了,就一定有她的道理和能力去解决。
比起女方家的无条件捧场,婆婆那边的态度可就刺耳多了。婆婆专程跑到上海来看这套花了上千万买的新家,结果走到楼下心就凉了大半截。
这根本不是什么高档新小区,而是一栋上了年头的老旧大楼。老人家走进狭窄暗淡的大堂,坐上那个年代久远、升降时还嘎吱作响摇摇晃晃的电梯,整个人都被气得够呛。
在婆婆的认知里,一千万元在外面怎么着也能买到地段极佳、带着优质学区、环境安静且物业高端的新房子,谁能想到居然换来这么个随时像要报废的老破小。
然而买定离手,合同早就办妥,退房是不可能了。一转眼两年时间过去,这个原本风雨飘摇的小家庭并没有彻底崩塌,而是被迫进入了一种极其压抑的维持状态。
妻子失业后找不到薪资匹配的工作,只能转去接一些零碎的项目或者做兼职补贴家用;丈夫则在公司里拼命加班,生怕自己也掉进裁员名单。
两家的老人在经历了一阵鸡飞狗跳之后,最终也不得不接受了这个既成事实。为了不让房子被银行法拍,双方父母拿出自己的养老积蓄,不定期地给小两口塞钱救急。
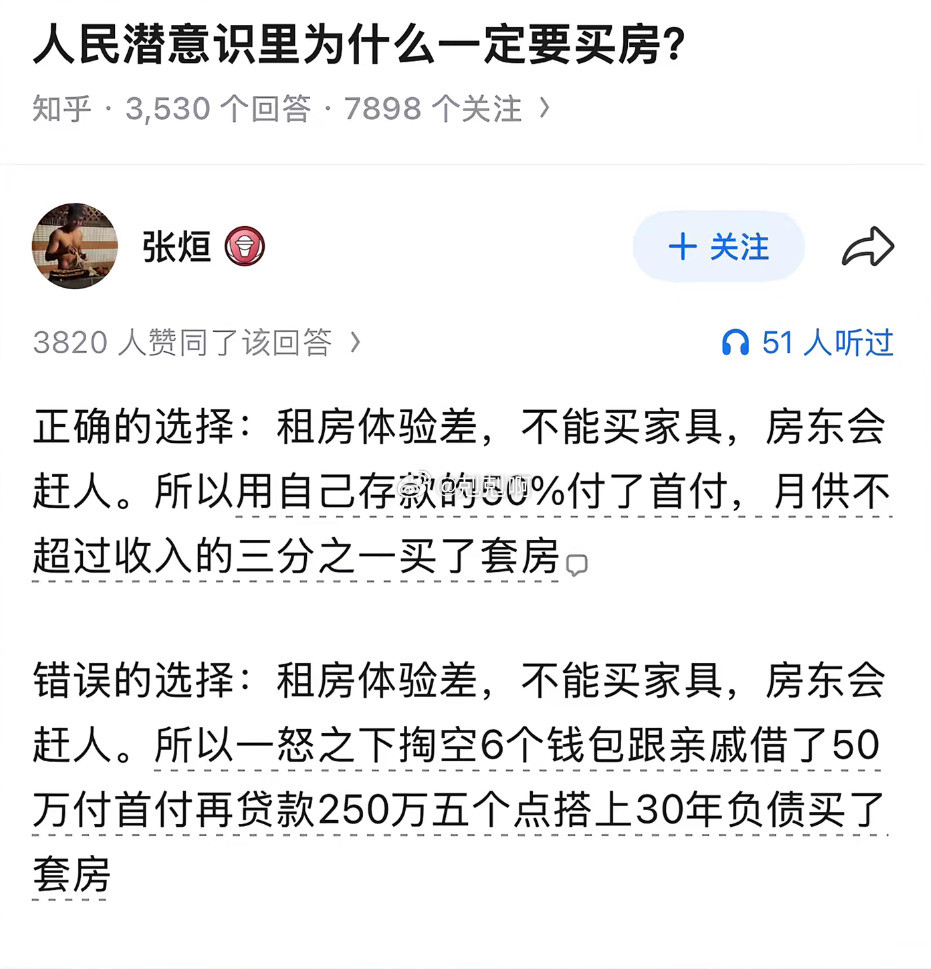
其实仔细看看这个家庭的遭遇,在过去几年的大城市买房潮里绝非个例。前些年房地产市场火热的时候,不少三十岁上下、手里有点积蓄的白领极其容易陷入一种“加杠杆赌未来”的冲动中。
当时大家都觉得一线城市的房产是硬通货,只要咬咬牙买上,未来身家就能翻倍。很多人在算账时,都是按照自己处于职业巅峰期、收入只涨不跌的最理想状态去评估还款能力的。
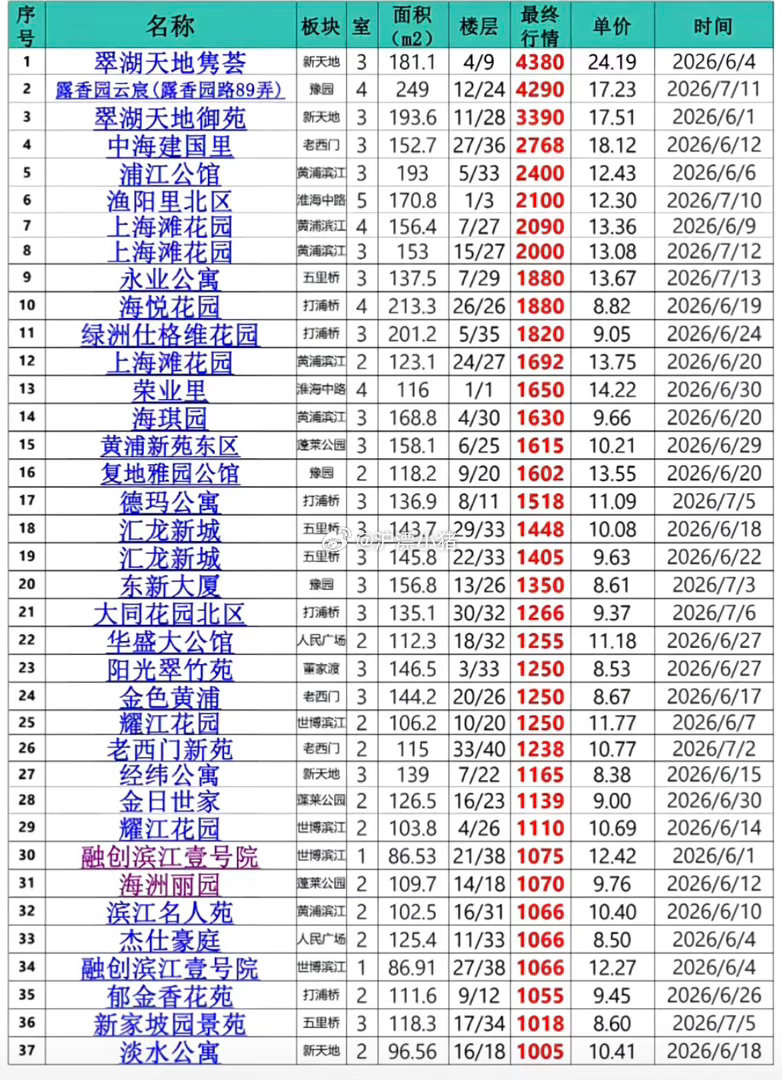
结果这几年大环境一变,不少高薪行业面临调整,一旦遇到裁员降薪或者家庭意外,那些靠极高杠杆堆起来的房产,立马就会从资产变成沉重的债务枷锁。
更深层的影响在于,这种超高杠杆的买房行为,直接重塑了整整两代人的生活轨迹。
原本老人家到了退休年纪,本可以安安稳稳享晚年,现在却因为儿女的一时冲动,不得不重新收紧裤腰带,把养老钱拿出来给高额房贷垫背。
而对于年轻夫妻来说,月供三万六的压力让他们在职场上失去了所有的退路,不敢轻易离职,不敢随意生病,连日常消费都降到了极致。
那个曾经被寄予厚望的千万房产,既没有带来预期的居住品质,也没有带来资产升值的喜悦,反而成了捆绑全家人生活质量的一道铁锁。
评论列表