东南亚与韩国局势渐趋紧绷,眼下的中国河南省,先进制造已经悄然成型。
搁以前没人会把这两件事扯到一起,毕竟在大多数人的固有印象里,东南亚守着低成本优势承接低端产业转移,韩国攥着电子、汽车这些中高端家底吃技术红利,一个往下沉一个往上守,本来是八竿子打不着的两条赛道。
可偏偏就是大家印象里 “只管种粮食、输出劳动力” 的河南,悄悄把先进制造做成了气候,相当于在全球制造业的中间地带硬生生杀出一条路,往上挤了韩国的优势赛道,往下堵了东南亚的升级空间,两边都觉得压力陡增,紧张自然就写在了脸上。
先说说东南亚的焦虑。
前几年 “产业转移去东南亚” 的说法炒得火热,好像中国的工厂一夜之间都要搬去越南、泰国,东南亚很快就要接棒成为 “世界工厂”。
可这么多年过去回头再看,东南亚的制造业始终卡在 “组装工厂” 的怪圈里没走出来。
工厂确实建了不少,流水线也转得飞快,但核心的技术、工艺、上游零部件基本都依赖进口,说白了就是赚点辛苦的加工费。
就拿汽车产业来说,整个东盟的汽车销量十几年没突破 340 万辆,产业链拆得七零八落,泰国负责总装,印尼出点基础金属,真正值钱的电池、电机、电控系统,本地化率连 10% 都不到,电芯几乎 100% 靠进口。
不是他们不想升级,是升级的门槛实在太高:
高技能研发人才缺口大,每百万人口的研发人员数量远低于中高收入国家平均水平;
各国政策不稳定,换一届政府产业规划就可能推倒重来;
外资也只敢投厂房设备,不敢把核心技术和研发中心搬过去,导致当地员工只会按操作手册干活,背后的工程逻辑根本接触不到。
本来他们还想着慢慢来,先攒经验再往中高端爬,结果河南直接把成熟的全产业链先进制造做起来了,成本比他们高不了多少,技术和配套能力却差着好几个量级,等于东南亚想往上走的台阶直接被抽走了大半,换谁都得慌。
再看韩国的压力就更直观了。
韩国制造业当年靠 “汉江奇迹” 起家,汽车、钢铁、机械、电子都是看家本领,很长时间里都觉得中国制造业还在中低端追赶,和自己不在一个层级。
可现实是,现在韩国十大出口产业里已经有一半被中国企业赶超,62.5% 的韩国制造业企业把中国当成头号竞争对手。
2010 年还有近九成韩企觉得自己技术领先中国,现在只剩三成还敢说这话,连曾经引以为傲的制造速度,也已经被中国企业反超。
而河南的崛起,相当于在中国制造业的升级大军里又多了一支主力。
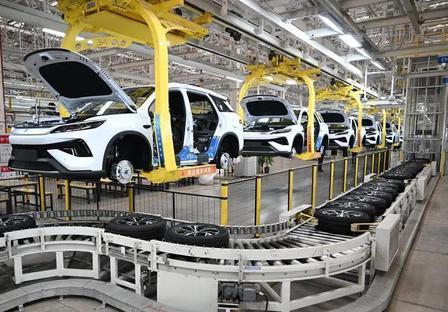
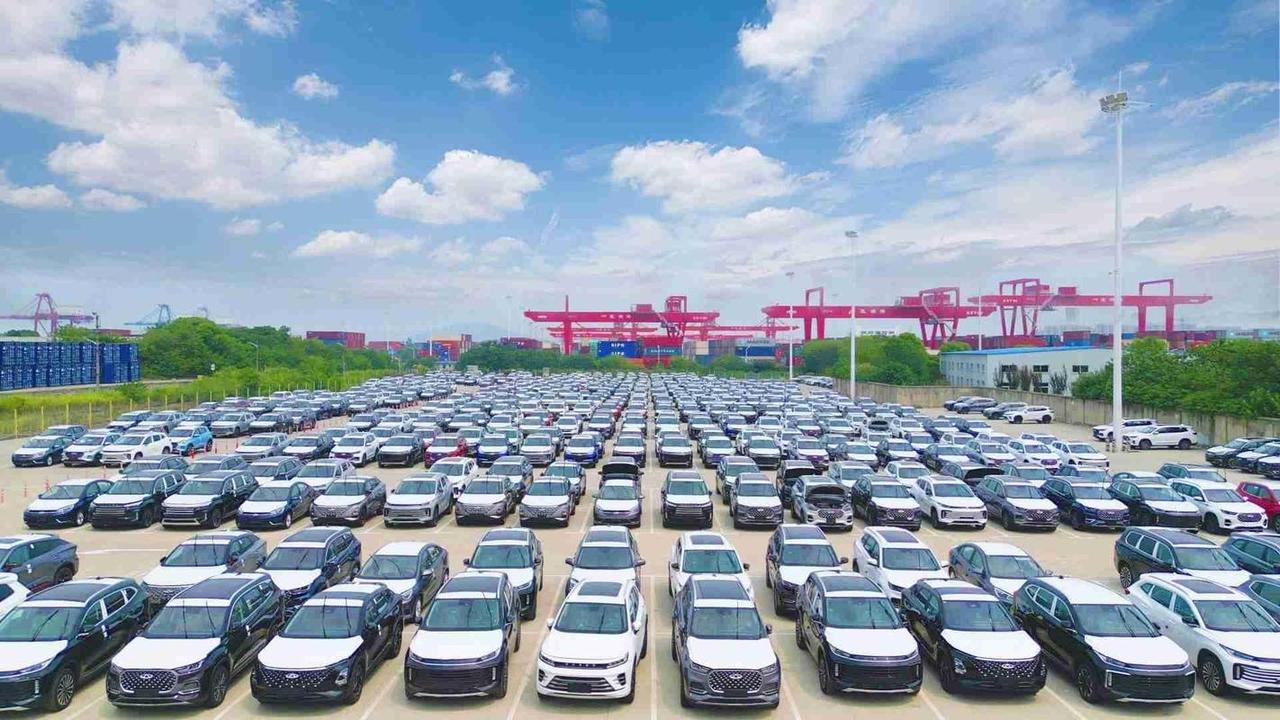
郑州的比亚迪生产基地每分钟就有一辆新能源汽车下线,2026 年上半年全省新能源汽车产量达到 42.81 万辆,同比增长 28.5%;
宁德时代洛阳基地一、二期已经满负荷运转,全部达产后年产值将突破 1000 亿元,从整车到动力电池再到上下游配套,一条完整的新能源产业链已经在中原大地成型。
不止是新能源,许继集团带动的电气装备产业链营收超 2000 亿元,洛轴攻克了盾构机、风电领域的高端轴承技术,打破了国外垄断,中铁装备的盾构机早就卖到了全球各地。
这些恰恰都是韩国之前的优势领域,河南不仅能做,还能靠着完整的供应链和庞大的市场规模把成本打下来,产品在全球市场性价比拉满,韩国企业的市场份额一点点被蚕食,紧张感自然越来越强。
很多人可能还没反应过来,河南什么时候就悄悄把先进制造做起来了?
其实这从来不是什么突然爆发,而是厚积薄发。河南本来就是全国名列前茅的工业大省,装备制造、材料产业底子扎实,不是从零开始的白手起家。
关键是这几年河南踩准了产业升级的节奏,没有去挤低端加工的红海,而是直接瞄准新能源、高端装备、新材料这些新赛道,承接的也不是落后产能,而是龙头企业的高端产能和研发配套。
龙头企业带过来的不只是工厂,还有整套的供应链体系,比如许继集团年均采购 300 亿元,带动了上游 4700 家供应商成长,很多企业直接从百万级产值跃升到亿元级。
2026 年上半年,河南规上工业增加值同比增长 8.1%,在全国 10 个工业大省中排第 2 位,高技术制造业增加值已经连续 36 个月保持两位数增长,战略性新兴产业对工业的贡献率超过 70%,这个增速放在全球都是相当能打的。
说到底,东南亚和韩国的紧张,本质上是全球制造业格局重构的缩影。
以前大家讨论全球制造,言必称中国沿海、东南亚、韩国日本,却忽略了中国广袤的内陆腹地正在积蓄力量。
河南的悄然成势,不是靠低成本内卷,而是靠产业链升级和技术突破切进了全球市场的核心赛道。
它既不是第一个,也不会是最后一个,当越来越多的中国内陆省份加入先进制造的行列,全球产业的游戏规则,早就已经悄悄改写了。