英伟达下死命令:两年内必须换上玻璃基板!京东方24层已跑通,摸到全球第一梯队
9月23日前后,玻璃基板赛道连续迎来催化,AI芯片的"地基"之战正式打响。
📌 一、英伟达的"加速令"
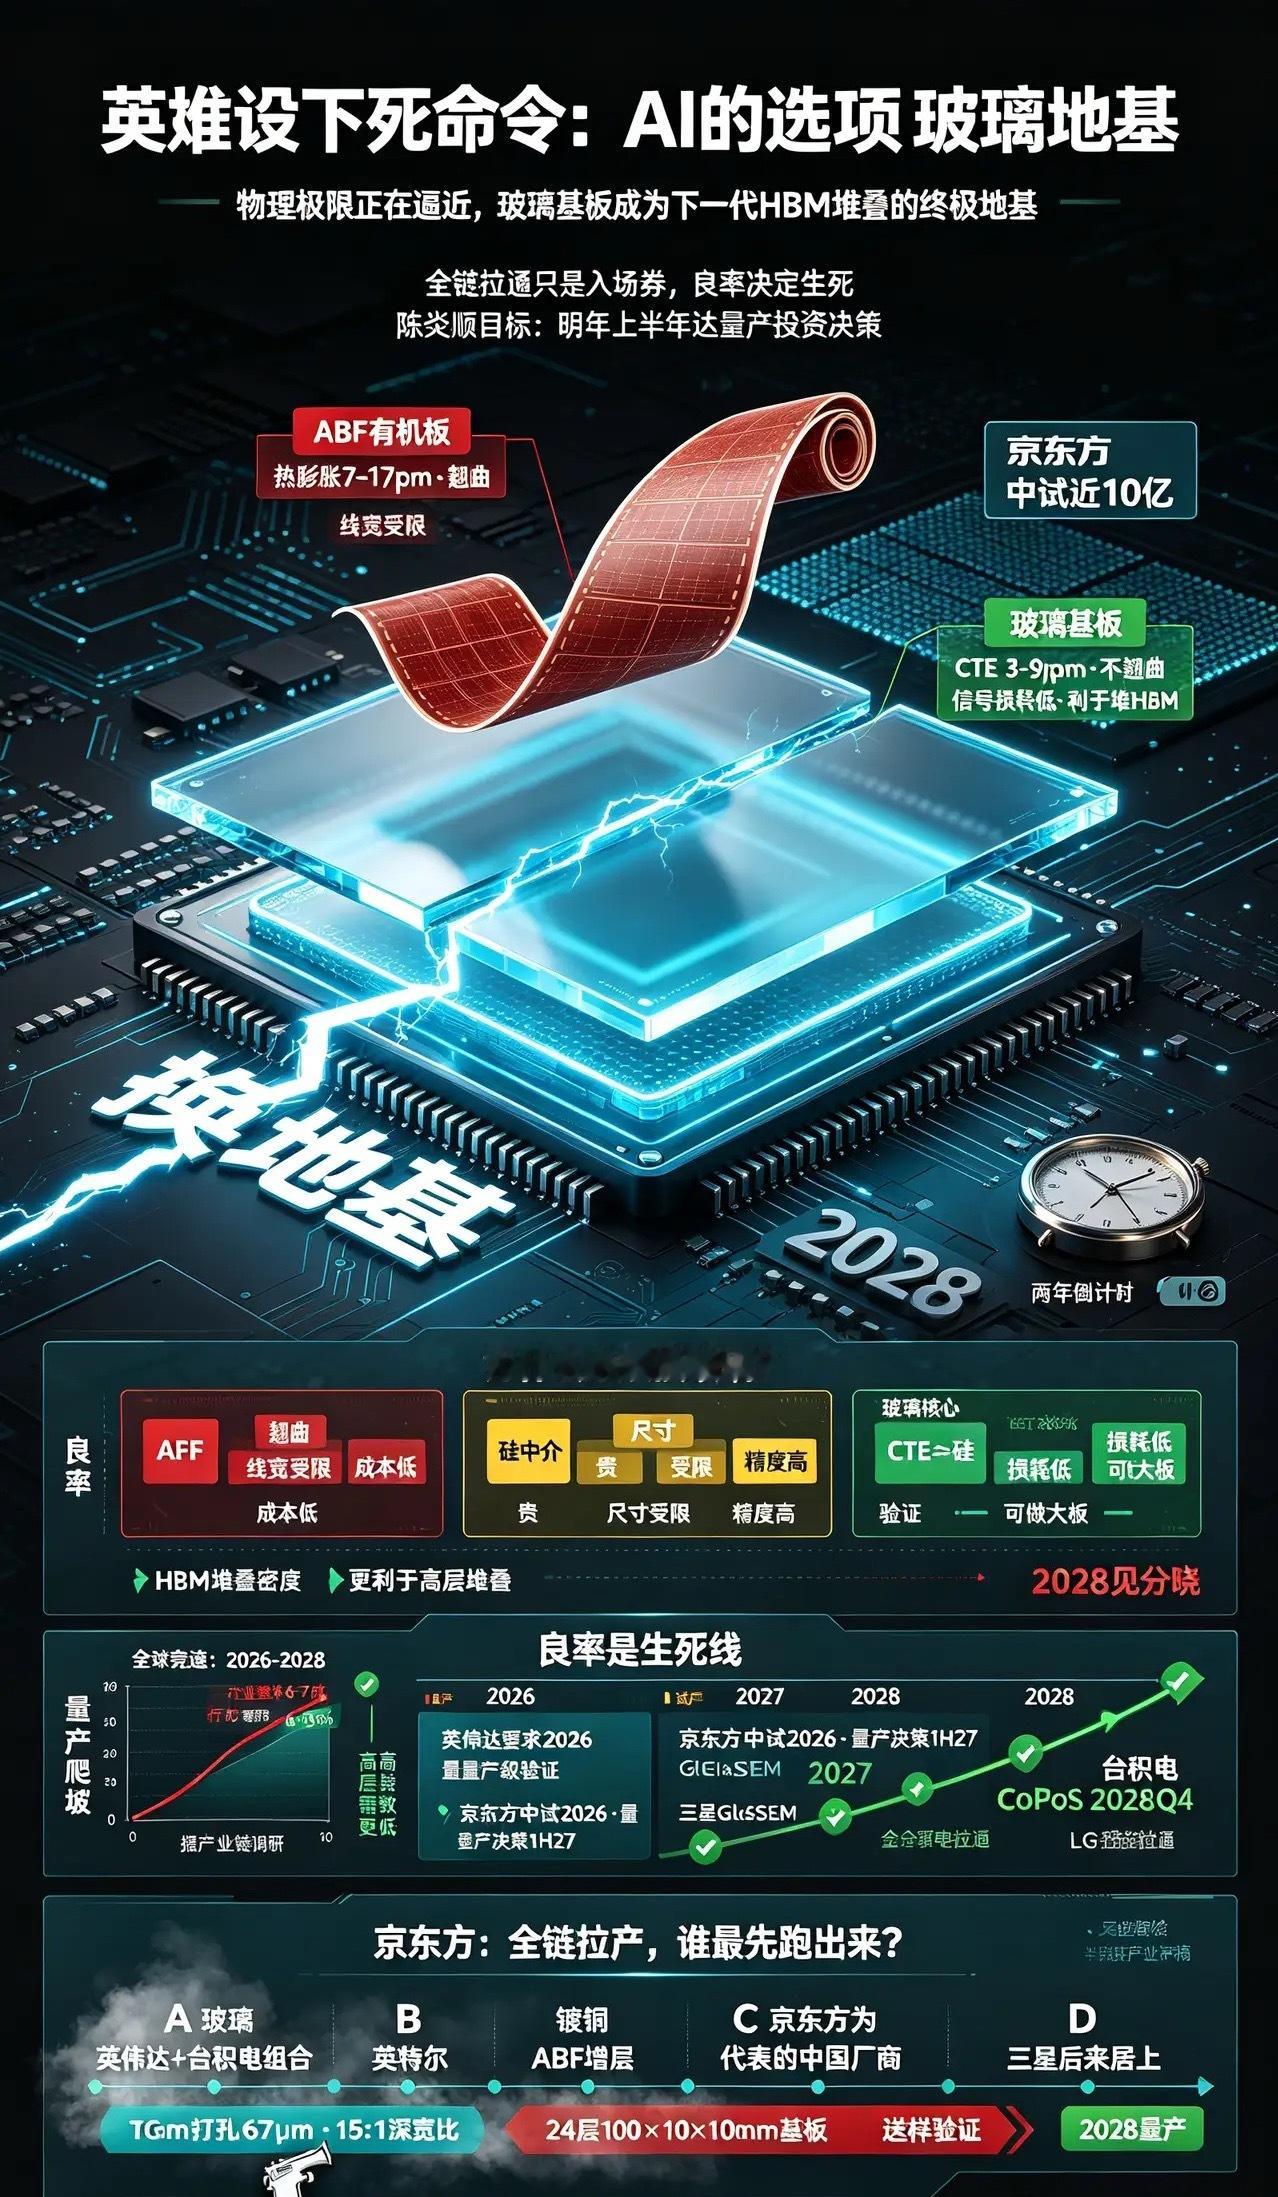
英伟达被韩媒披露,要求日韩及中国台湾基板厂加速玻璃基板开发,目标2028年前导入。
与此同时,台积电与Ibiden、群创推进CoPoS玻璃核心,JPCA路线采用250×250试样、24–28层ABF积层,量产地锚2028Q4–2029Q1。
设备商SCHMID同时对接英伟达、英特尔、AMD供应链,但TGV金属化仍是最终认证瓶颈。
📌 二、为什么要换"地基"?
AI GPU越做越大,现在的ABF有机板快扛不住了:
热膨胀系数约7–17ppm,大尺寸回流易翘曲;
RDL细线宽和超低损耗受限。
硅中介层做大又贵又受限。
玻璃核心的优势是降维打击:
CTE可做到3–9ppm,接近硅,高温不翘曲;
介电损耗低于有机板一个数量级;
平整度高,可面板化做250/310mm乃至更大,能塞下更多芯片和HBM。
📌 三、国内进度:京东方走到哪一步了?
9月22日,京东方披露玻璃基封装载板试验线全链拉通:
TGV打孔、镀铜、ABF增层、后道全通;
完成超100×100mm、24层基板,厂内信赖性通过;
已带真实CPU/GPU封装进服务器做电性能验证;
中试线投入近10亿元,IPC展示1mm厚、67μm TGV、15:1深宽比。
董事长陈炎顺的目标:明年一季度至上半年达到量产投资决策条件(前提是客户订单量+良率达标)。
⚠️ 客观定位:京东方处于"靠前梯队+送样验证"阶段,全链能力摸到第一梯队门口,但不是已量产,和英特尔ECTC 2026展示的量产级验证仍有节奏差。
📌 四、全球玩家进度对比
英特尔:ECTC 2026展示无缺陷24层玻璃芯及全链路验证,布局光电融合,商用节奏最早;
台积电:CoPoS绑定Ibiden/群创,2028后放量;
三星电机:联合住友/东友做GlaSSEM,量产时间从2025跳票到2028后;
SKC/LG:通过Absolics追加投资,LG目标2028。
📌 五、真正的生死线:良率
玻璃载板行业整体良率仅约6–7成。TGV打孔、填铜、微裂纹、金属化附着力,任一处掉链,高层数成本就下不来。面板级做大能摊薄,但客户认证周期以年计。
2027年看中试转量产线,2028年看谁先拿到大客户规模订单。
你觉得玻璃基板量产,谁会最先跑出来?
A. 英伟达+台积电组合
B. 英特尔
C. 京东方为代表的中国厂商
D. 三星后来居上