2026 年买房还是存钱?三个真实的人,给出了三种答案!
这是 2026 年下半年,被问得特别多的一个问题:
"我现在手里有笔钱,到底是买房,还是存着?"
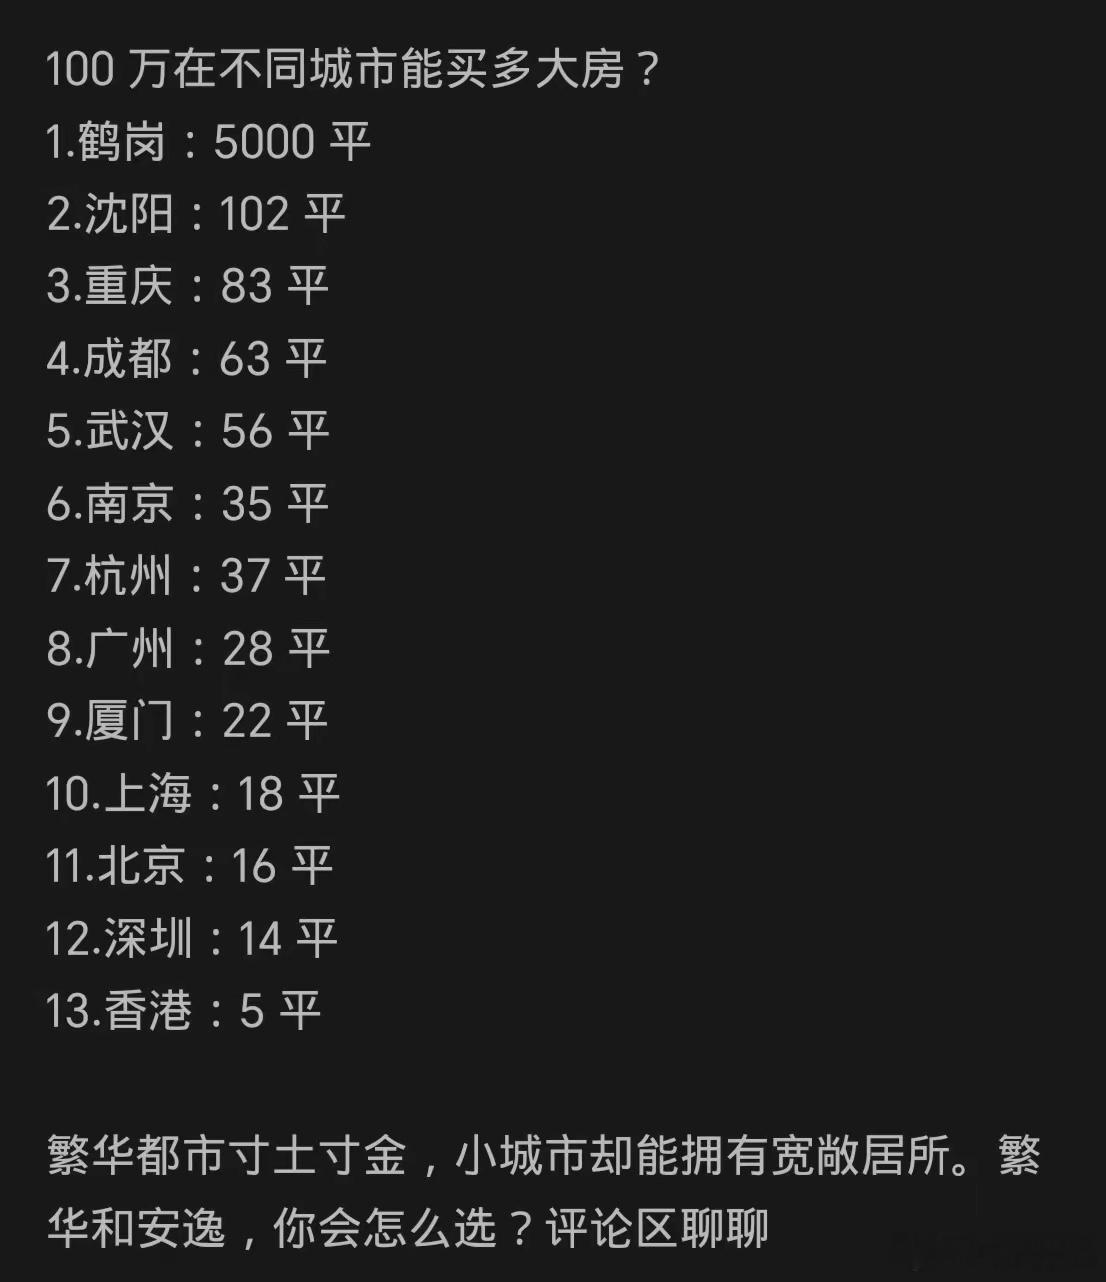
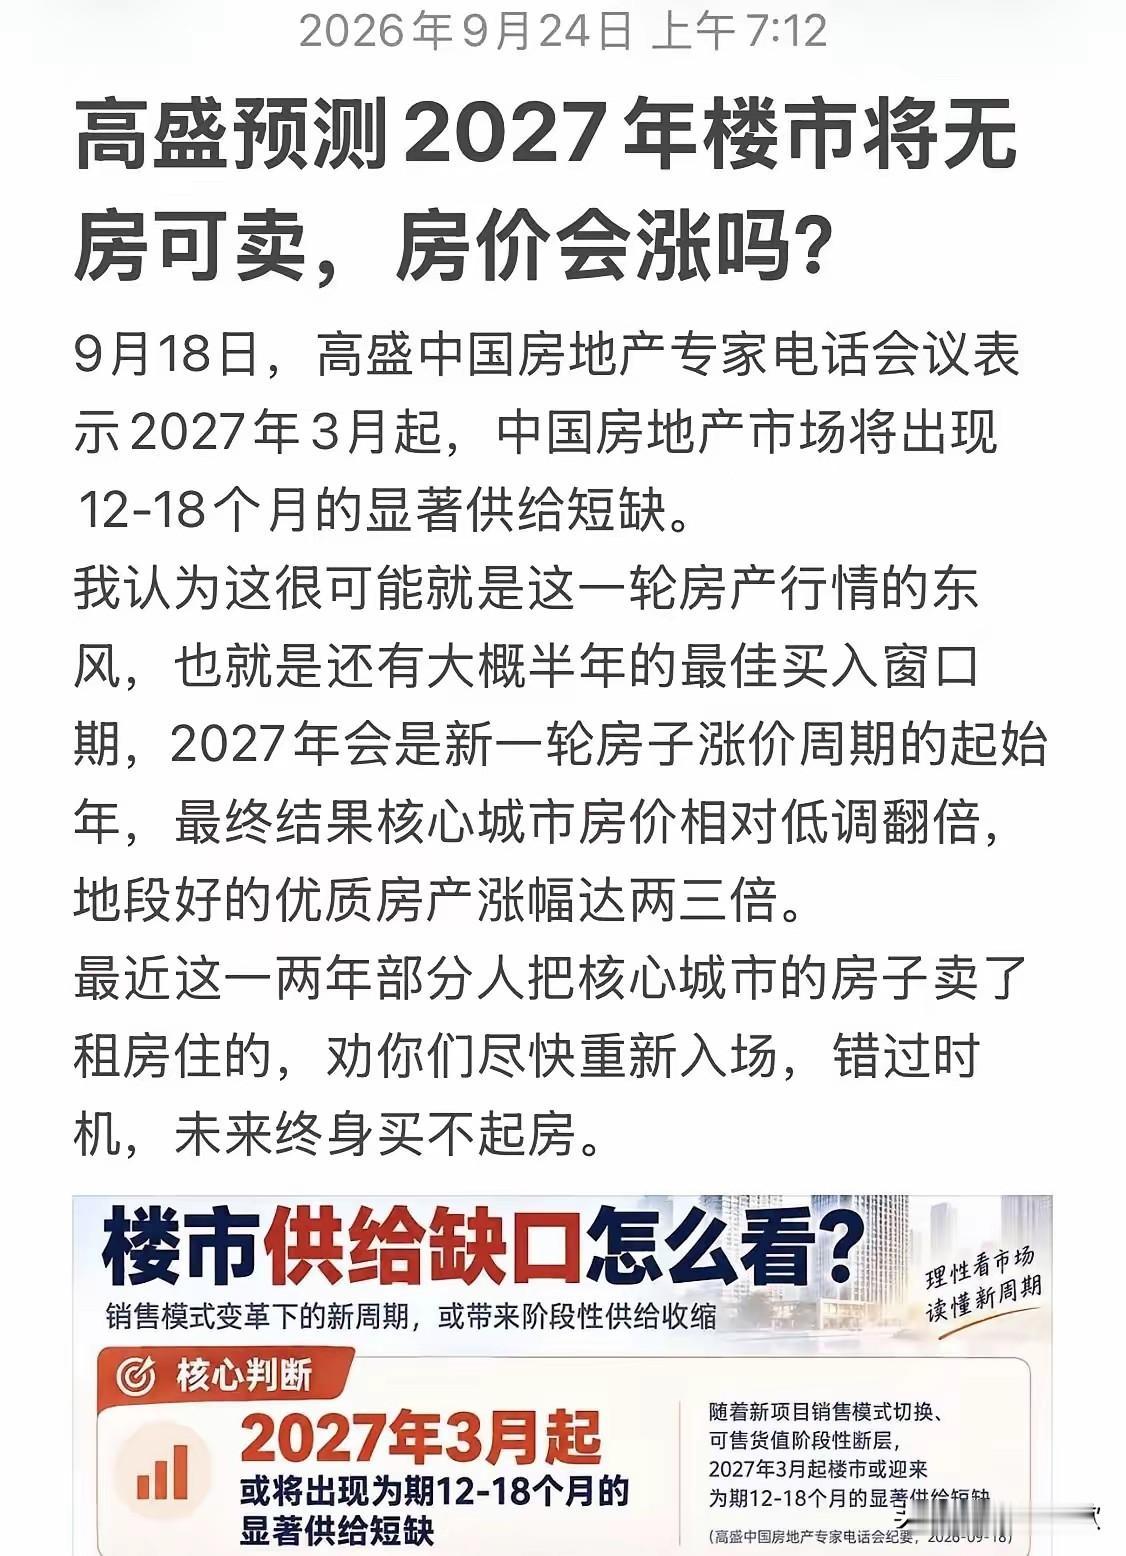
以前这个问题好答——房价在涨,闭眼买。现在不好答了,因为两头的确定性都在消失:房价不再只涨不跌,存款利率也一降再降。
今天不给你结论,给你三个真实的人。他们仨的选择,可能比任何专家的话都有参考价值。
一、第一位:33 岁,郑州,程序员小周
选择:买了,二手,砍价 27 万成交。
小周 2023 年就开始看房,越看越观望,越观望越庆幸。到了2026年年中,他突然下手了。
他的账是这么算的:
目标小区同户型 2021 年挂牌 168 万,现在 138 万,跌了 30 万,跌幅 18%
他等了三年,等来的不是"跌到底",而是"跌不动了"——该小区挂牌价已经连续 11 个月横盘;
他自己算月供:首付 40 万,月供 4300,和他现在租房的 3800 只差 500 块;
他的原话:“我不是赌房价涨,我是花 500 块一个月,把房子从房东手里换成自己的。”
二、第二位:41 岁,杭州,财务主管林姐
选择:不买,换成"存款 + 指数基金"组合。
林姐家有一套自住,2022 年想给儿子买套小的,被老公劝住了。2026 年再看,同小区那套小户型又便宜了 40 万。
但她今年反而不焦虑了,理由有三:
儿子才上初二,8 年后才用得上房,中间变数太大;
存款利率虽然只有 1% 出头,但房价同期也在阴跌,“资产跌 5% 比利率少 1 个点疼多了”
她把 100 万拆成三份:40 万大额存单、30 万国债逆回购、30 万宽基指数,年化综合约 2.8%;
她的原话:“我不怕踏空,我怕的是买在半山腰。反正儿子结婚还早,我等得起。”
三、第三位:55 岁,成都,退休教师老陈
选择:卖了,从两套变一套。
老陈的故事最反常识:他不但没买,还卖了一套。
2016 年他买了第二套房准备养老出租,2026 年挂牌半年,降价两次才出手。他给我算了笔账:
出租:月租 2400,一年 2.88 万,折算回报率 1.9%;
但房龄已 10 年,再过 5 年面临大修:电梯、防水、管道,随便一项就是十几万;
卖掉后 150 万放进储蓄国债,一年利息 4 万出头,还不用操心租客;
他的原话:“我这岁数,要的是睡得着觉,不是账面富贵。”
四、三个人,三种逻辑,一个共同点
你发现没有——这三个人都没有讨论"房价会不会涨"。
小周买房,赌的是"月供和房租差不多"这个当期事实;
林姐不买,守的是"时间还长,不需要现在决策"这个从容;
老陈卖房,求的是"回报率比持有成本高"这笔账。
2026 年的聪明人,不再问"房价涨不涨",而是问"这笔钱放在哪,我睡得着"。
这背后是一个大变化:房子正在从"投资品"变回"消费品"。 你买车的时候会问"三年后保值率多少"吗?会参考,但不会因此不买——因为车是拿来开的。
房子正在回到这个逻辑:是拿来住的,回报率只是加分项。
五、一张自查表:你属于哪种情况?
如果 2026 年你也在纠结,对照这四条:
月供 ≈ 房租,且打算长住 5 年以上,可以认真看起来了 ;
3 年内有换城市 / 换工作可能,别买,流动性会锁死你 ;
手里只有一套房的钱,且是自住,别碰"投资性质"的第二套 ;
已有两套以上、靠租金养老,学老陈,重新算一遍持有成本 。
总之,2026 年买房的正确姿势,是把它当成一笔"消费"来精算,而不是当成一张"彩票"来下注。