中美最奇妙的默契,就是各自造了一个价值65万亿美元的巨型水库来安放国民信仰:中国把钱全拌成了水泥填进房地产,美国则把钱全印成了代码吹进资本市场。
这两个数字摆在一起看,透着一种黑色幽默。中国房地产总市值在2021年峰值时约470万亿人民币,折合65万亿美元,比美国、欧盟和日本房地产市值加起来还多。
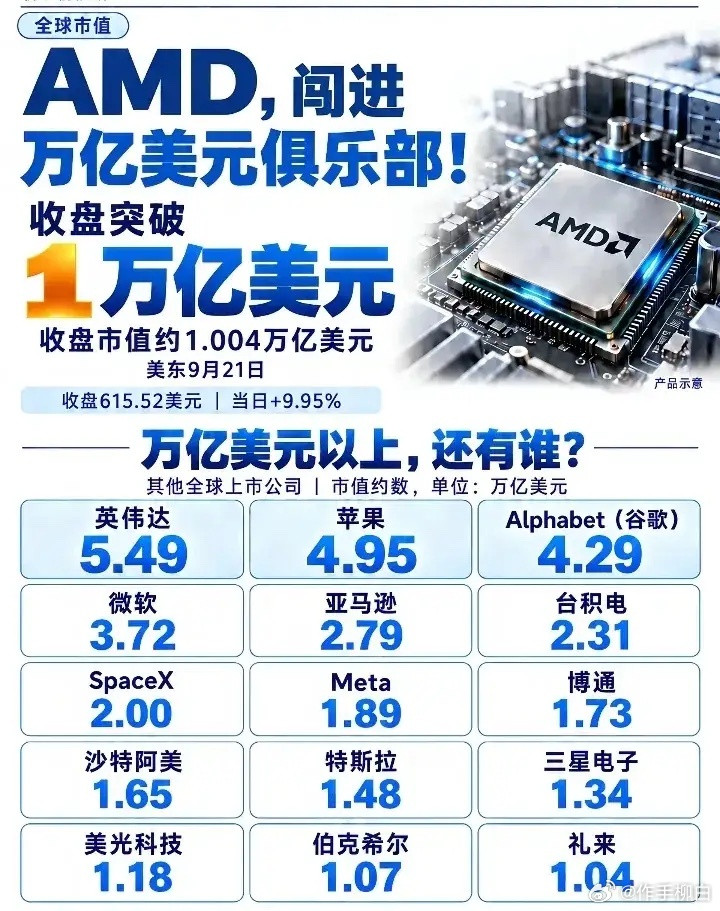
大洋彼岸的美股总市值2026年已经冲到约82.7万亿美元,全球第一。两个国家,一个把财富灌进砖头,一个把财富灌进代码,殊途同归。
先看中国这边的水库是怎么修的。城镇居民家庭总资产中,房产占比长期超过七成,金融资产连三成都不到。老百姓一辈子攒下的钱,七成锁在钢筋水泥里,剩下的三成还大量趴在银行定期存款上。
2025年末中国家庭资产总规模约650万亿,房地产350万亿,占比降到55%左右,但依然是绝对的财富载体。说白了,中国家庭的资产负债表上,最大的那栏就是房子。
美国那边正好反过来。截至2025年末,股票占美国家庭资产的比例达到33%,创下历史新高。美国家庭直接和间接持有的股票总值高达67.77万亿美元。
更惊人的是,股票占家庭金融资产的比例已经飙升到47.1%,2008年金融危机时这个数字只有8.77%。十八年翻了五倍多,美国人的身家性命越来越深地绑在股市上。
这两个水库的运行逻辑完全不同。中国房地产靠的是土地财政和信贷扩张,地方政府卖地、开发商盖楼、银行放贷、老百姓掏空六个钱包凑首付,一条链子从头吃到尾。
美国股市靠的是科技叙事和货币宽松,硅谷讲一个AI改变世界的故事,华尔街把估值吹上去,美联储印钱接盘,退休金和理财资金源源不断涌进来。一个用水泥凝固信仰,一个用代码编织梦想。
再看水质。中国房地产这个水库正在渗漏。2021年见顶之后连续下跌五年,房价平均跌幅约40%,房地产总市值从450万亿缩水到270万亿左右。近五年蒸发掉的财富约130万亿到160万亿人民币,几乎相当于一整年的GDP。
房价跌了,老百姓的消费意愿跟着往下掉,家庭资产预期持续恶化,消费内生增长动力明显不足。住建部原副部长仇保兴说得直白,家庭消费能力取决于资产多少和对未来收入的预期,房地产下滑把两个基础同时打掉了。
美国股市那个水库,水质看着清亮,底下暗流汹涌。标普500指数里,前六大公司占了超过30%的市值权重,集中度达到互联网泡沫以来的最高水平。
七巨头的市值加起来约22万亿美元,占了标普500的三分之一。这意味着美股这个82万亿美元的水库里,三分之一的钱压在七家公司身上。英伟达一家就占了7%。
财富效应的传导机制也值得细看。牛津经济研究院的研究显示,财富每减少1美元,美国个人消费支出就会减少14美分。美国消费占经济产值约三分之二,前10%的高收入群体贡献了近一半的支出,而这批人恰好持有大部分股票。
股价一跌,最富的那批人钱包缩水,消费跟着降,经济就被拖下来了。2026年5月美国消费者信心指数暴跌至44.8,创70多年有记录以来的最低水平。股市在涨,普通人的信心在崩,这种分裂本身就是水库裂缝的信号。
中国这边的情况更复杂。房地产水库在渗漏,但新水库还没修好。居民储蓄大量趴在银行里不敢动,46万亿的银行存款躺在账上找不到出口。
股市想接棒成为新的蓄水池,可A股总市值约21.22万亿美元,不到美股的四分之一。让习惯了买房保值的老百姓把钱投进波动剧烈的股市,心理门槛比想象中高得多。
两个水库还有一个共同点,都是靠债务撑起来的。中国居民部门的杠杆率大部分压在房贷上,美国居民的退休账户和保证金账户跟股市涨跌深度绑定。
水库蓄水的时候,大家都觉得财富在增长,消费有底气。水库开始漏水的时候,才发现所谓的财富不过是账面数字,变现的时候打几折由不得自己。
更深一层看,这两个蓄水池本质上都是国家信用的投射。中国房地产背后是土地国有和地方政府信用,美国股市背后是美元霸权和美联储兜底能力。信仰的锚点不同,但逻辑一样,只要国家信用在,水库就不会彻底垮。
问题在于,水位能撑多久,渗漏能不能补上,新的水源从哪里来。中国在推现房销售制度改革,美国在赌AI叙事还能续命几年。修水库的人各有各的招,住在水库底下的人,只能祈祷堤坝够结实。
信息来源:美股科技龙头市值再创新高 前五位总市值正式站上20万亿美元大关- 财联社