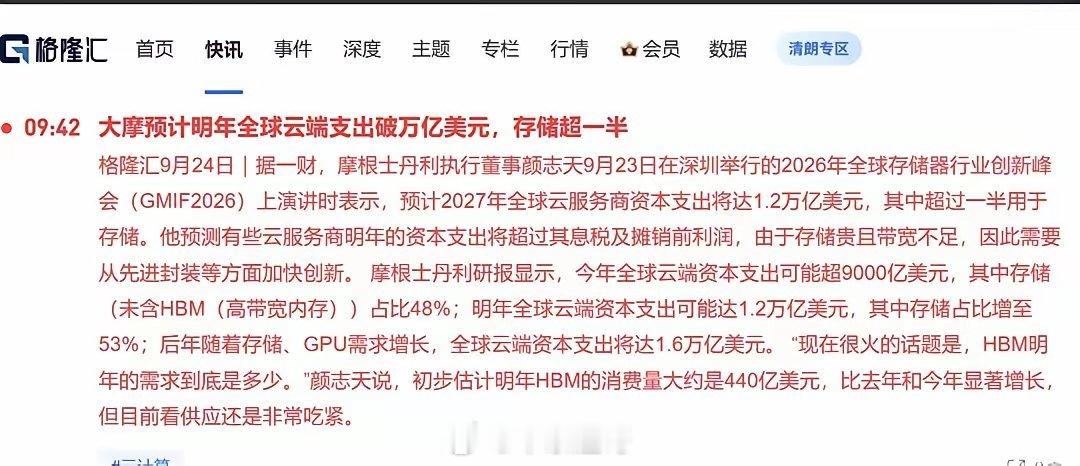
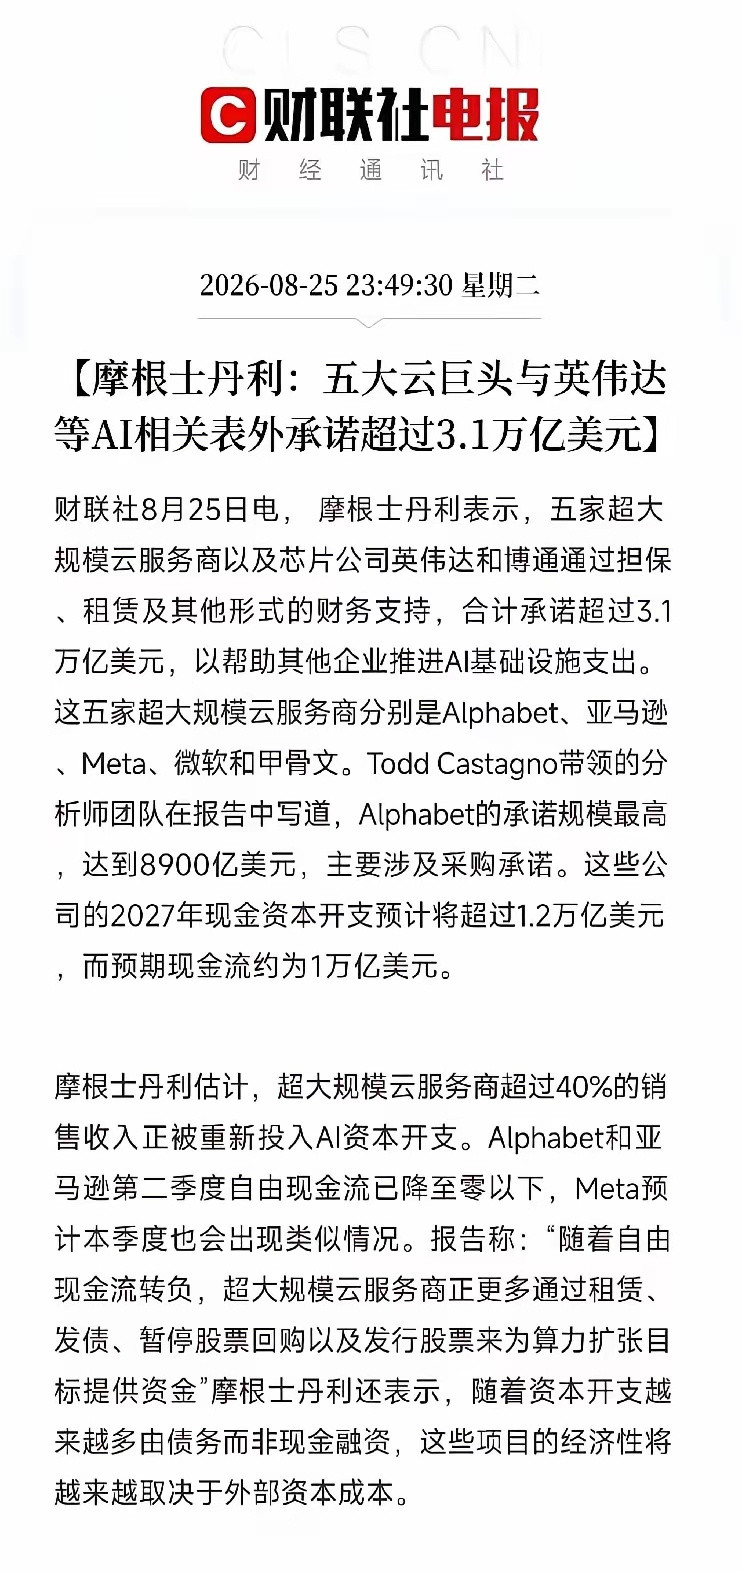
🔥存储,会不会接棒,成为AI下半场主线?摩根士丹利最新研报给出一个值得重视的信号 :今年全球云端资本支出或将突破9000亿美元,存储占比已接近48%;预计明年云端总投入可达1.2万亿美元,存储占比进一步提升至53%。这意味着,AI的焦点,有可能慢慢从单纯追逐GPU,扩散到HBM、服务器内存、企业级SSD以及整套存力基础设施上。逻辑其实并不复杂:模型越来越大,推理上下文越来越长,产生的数据量呈指数级增长。过去大家拼“算力够不够强”,现在瓶颈变成了:数据能不能快速送到GPU、能不能及时读取、能不能稳定存放。GPU再强悍,如果存储带宽跟不上,大部分时间都在等数据,算力就被白白浪费了。大摩测算,明年仅HBM对应的市场规模就有望达到约440亿美元,景气加速上行。而当前供给依旧紧张,封装、良率、专用设备、产线爬坡,都在制约产能释放,很难一下子补上缺口。不过我们不能只看到热度,真正要盯紧的,是三个核心变量:▪️云厂商资本开支能不能持续,AI服务器的真实需求会不会回落;▪️产能释放节奏,如果扩产太快,供需紧平衡就会被打破;▪️国内厂商能不能在高带宽、低延迟的高端产品上,拿到实质性份额。AI基建正在从「以GPU为中心」,走向「完整系统协同」:GPU负责计算、光网络负责传输、存储负责吞吐、电力负责支撑,少一环都跑不顺。资金也有可能逐步从纯算力,向存力、高速互联、数据中心配套这条链扩散。但最终能不能走成大行情,还是要看后续订单、供需、交付能否真正兑现。⚠️以上仅为产业信息分享,不构成任何投资建议,市场有风险,投资需谨慎。