房价这件事,最近两年谁家饭桌上没念叨过。手里有房的、还在观望的、刚凑完首付的,心里都在犯嘀咕。
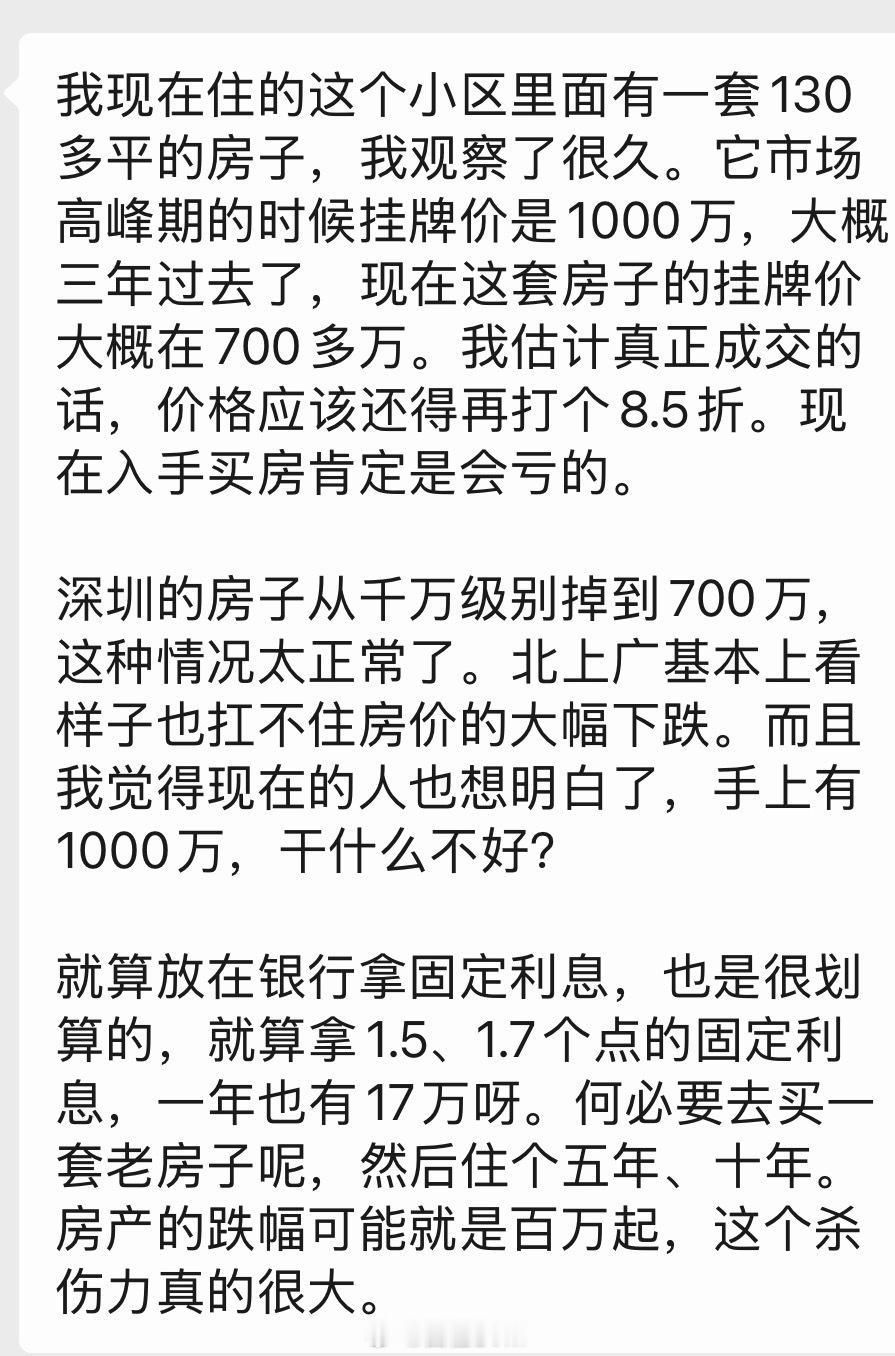
大家最怕的其实不是房价涨不动,而是明年要是这波下跌还止不住,很多问题会从账面蔓延到饭碗上。
央行城镇居民家庭资产负债调查里有个数字被反复提到——我国城镇家庭住房拥有率达到96.0%,户均总资产317.9万元,房产占比接近七成,房贷占家庭总负债的75.9%。
房子除了用来住的还是一种防御性资产,当疾病来临可以卖房治病,房价大幅下跌,这个功能就没有了,那就需要另外储备一定的资金来防御风险,所以会导致社会消费力极速下降
中国房价下跌,不是谁叫停就能停止的。这一波房价下跌,正是房产回归居住属性的一次理性调整。当初想用炒房致富人的,在买房时就应该清楚“投机倒把”的风险性,不能及时止损避险,那也只能是自己扛着。但对只有一套房约居住者来说,涨与跌都无关紧要!
既无内债又无外债的家庭不在少数。举债买房买车的家庭已是少数,所以,房车市场不热正常。家庭消费己是常态,吃饱就好,够用就好。若是想贵生活,高人一等的活着,举债的居多,但也带动不了消费的量。14亿人的日常消费量决定了消费的边界,决定了生产的边界。市场可让消费灵活调剂消费的品种,但增加消费的量不会很大。
在自然规律面前没有什么能够改变其运行轨迹,人口不增长,房地产的跌价是毫无疑问的,只是大城市跌的幅度小一点,速度慢一点而已!小城市的人去楼空已经是事实了。