俄方寸步不让:天然气管道非得取道蒙古进入中国
2026年9月4日,符拉迪沃斯托克,中俄能源合作委员会第二十三次会议如期举行。会后发布的通稿措辞很讲究——双方梳理了石油、天然气、煤炭、电力、可再生能源、核能等领域的合作情况,签署了会议纪要,但通篇没有出现“贝加尔力量”商业合同签署的字样。
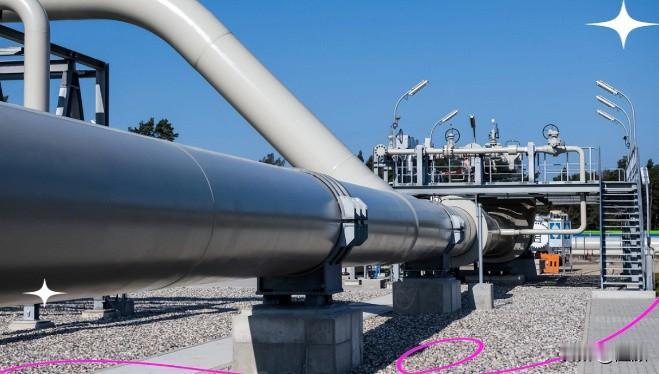
这件事有意思的地方就在这里。两国能源合作的大方向没人怀疑,俄气2025年对华管道输气量增长了25%,达到近390亿立方米,首次超过对欧洲的供应量。中俄东线天然气管道也已经实现满负荷运行。
可说好的“贝加尔力量”——也就是原来的“西伯利亚力量2号”——商业合同至今没落地。普京自己都说了,价格“按市场方式计算”。这话听着挺公道,但市场价到底是多少,双方心里各有各的账本。
我觉得这根管道迟迟签不下来,根子上不在工程能力,而在“走哪条路”这件事牵扯的利益太复杂了。
俄方一直主张管道过境蒙古,理由摆在桌面上:这条线路比从阿尔泰山区直连中国缩短大约1000公里,地势也平坦得多,施工成本能省一大块。
阿尔泰那边高山遍布,还涉及自然保护区,修管道的难度和环保审批都是硬骨头。从俄罗斯的角度看,走蒙古确实是笔划算的买卖。但对中国来说,账不能只算建设成本。
管道从内蒙古入境,直接贴近京津冀和山东这些北方用气大户,比从新疆入境再靠西气东输往东送要省下大量管网投资和运营费用。所以中方并不反对蒙古路线本身,反对的是把风险敞口敞开不管。
蒙古这边开出的条件着实不低。有信息披露,蒙方要求的过境费从最初的每年两三亿美元一路加码到20到30亿美元,还要求俄方每年无偿提供二三十亿立方米天然气——这个数字比蒙古全国一年的用气量还多出两三倍。管道过境费一旦按这个标准算,最终都会加到终端气价里。
更让人多想一层的是蒙古这些年一直在推“第三邻国”外交,跟美国、日本、韩国搞各种往来,2024年还跟美军在本国境内搞了联合军演。一条运行几十年的能源大动脉,中间有近1000公里捏在这样一个立场并不完全稳定的过境国手里,换谁都得掂量掂量。
价格上的分歧同样不小。俄方希望参照它对欧洲出口的价格水平来定价,而中方从一开始就要求消除“亚洲溢价”。
俄气内部人士透露,中方曾提出按俄罗斯国内气价结算的想法,那个价格大约在每千立方米120到130美元,而俄方想收的是265到285美元。
中间的差距超过一倍,这不是坐下来喝杯茶就能抹平的。普京虽然说价格“有公式”、“纯粹客观”,但公式里的每一个参数怎么定,才是真正要磨的地方。
我认为中方在谈判桌上的从容,来源于手里确实有牌可打。2025年中国自产天然气达到2620.6亿立方米,连续9年每年增产超过100亿立方米,进口量反而下降了2.8%,对外依存度降到了40%。东北、西北、西南和海上四大进口通道已经形成,中亚管道稳定供气,沿海LNG接收站遍布南北。
中俄东线已经满输,远东天然气管道也在推进中,2027年投产后还能再增加供应量。换句话说,中国需要俄罗斯的天然气来增强供应安全,但不是非某一条管道不可。这种“不急”本身就是谈判桌上的筹码。
俄方的处境则要紧迫得多。欧洲市场大幅萎缩之后,俄罗斯急需为西西伯利亚和亚马尔半岛的天然气找到新买家。Gazprom的现金储备从2022年初的2万亿卢布缩水到2025年中的5370亿卢布,核心天然气业务2024年亏损了1.1万亿卢布。
“贝加尔力量”备忘录签署当天,Gazprom股价反而下跌了3.1%,市值蒸发超过1000亿卢布,因为投资者看得很清楚——备忘录不是合同,价格条款还没影呢。
这背后其实是大型跨境能源项目的共同规律。一条设计寿命30年、年输气500亿立方米的管道,涉及的投资规模在136亿到340亿美元之间。合同一旦签下去,就是几十年的事,定价公式、供应灵活性、投资分摊、风险分担,每一个条款都要反复推敲。
中方还在争取一件事——不希望承诺“照付不议”全部500亿立方米的年输气量,因为那可能把对俄气依赖推高到不安全的水平。这种谨慎不是不信任,而是对能源安全负责任的态度。
我的看法很明确:中俄能源合作的大方向不会变,但“贝加尔力量”的商业合同什么时候签、以什么条件签,取决于双方能不能在价格和风险分担上找到一个都能接受的平衡点。
这条管道最终能不能修成,不取决于哪一方更着急,而取决于商业账本上每一个数字是否经得起几十年的检验。合作可以继续深化,该算清楚的账,一笔都不能含糊。