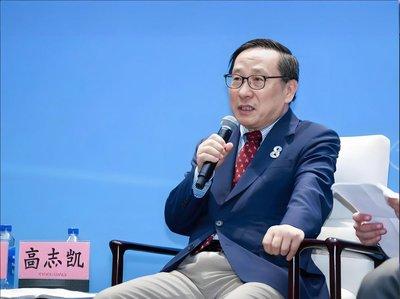
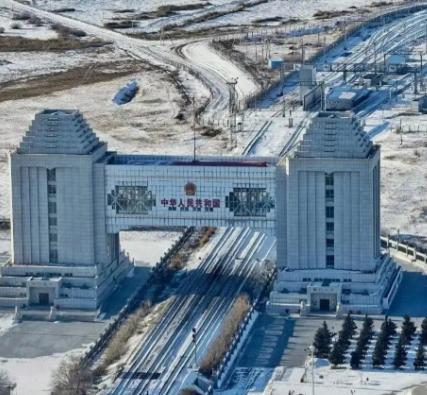
俄方这次态度非常强硬,坚持管道必须从蒙古进中国,理由是又便宜又快捷,而中方却始终不接话。访谈中,高志凯逮住“最省钱”这套说辞反将一军:既然真这么省,为什么不顺着中国一路修到印度?一句话噎得对方无从接招。
这话听着像抬杠,实际上是拿俄罗斯自己的尺子量俄罗斯自己的脚。高志凯不是普通评论员,他是全球化智库副主任、中国能源安全研究所所长,早年在能源领域深耕多年,管道生意门儿清。
他在东方经济论坛上抛出这个反问时,俄方代表笑容直接僵了。因为这套逻辑太干净了:你说经蒙古进中国是因为距离短、造价低,那好,同样的逻辑,经中国修到印度岂不是更成立?多出十几亿人口的庞大市场,按你的算法收益翻倍。
俄罗斯这些年拼了命在推这条管道,原本叫“西伯利亚力量2号”,普京亲自拍板改名叫“贝加尔力量”,从亚马尔半岛气田出发,穿过蒙古进入中国北方,年输气量设计五百亿立方米,合同一签就是三十年。
俄方媒体一片叫好,能源部长宣布项目已进入施工前最后准备阶段。但高志凯偏偏在所有人点头的时候反着问了一句,问的不是工程,不是价格,是印度敢不敢接。
答案早就在历史里摆着了。本世纪初,印度跟伊朗、巴基斯坦谈过一条“和平管道”,从伊朗南帕尔斯气田出发,穿巴基斯坦到印度。
核心障碍不是气价,不是工程难度,是印度不愿意把能源命脉交到巴基斯坦手里。后来印度又盯上TAPI管道,从土库曼斯坦经阿富汗、巴基斯坦到印度,方案画了一张又一张,阿富汗那段铺了一百多公里就卡住了,融资卡在制裁和安全评估上,印度始终不敢砸重注。
再后来印度甚至琢磨过把俄罗斯经新疆的阿尔泰管线延长到印度,俄罗斯自己的分析员就泼冷水,说翻喜马拉雅山造价高得没边,超过两千公里,工期至少五年。
印度在这件事上用几十年反复给出同一个答案:宁可多花钱走海运,也不把气管交给别人。印度现在超过九成油气依赖进口,俄罗斯原油供应了它进口量的三成以上,但这些油走的是海运,码头建在印度自己的海岸线上,阀门在自己手里。
如果接受一条从俄罗斯出发、穿过中国腹地、再从西南方向进入印度的管道,定价权和调度权必然留在中国一侧。印度海军在印度洋上盯着中国油轮航线盯了这么多年,不会突然接受天然气从中国的管道里流过来。
工程账同样堵得死。中印之间至今没有一条跨境天然气管道,中间隔着喜马拉雅山脉和整个青藏高原,冻土带、地震断裂带、生态保护区层层叠加,从中国西南修管道直通印度,单位造价是中缅管道的三倍以上。
经济账更算不过来,有测算显示俄气经中国转输印度,每千立方米仅管输和过境费就要增加约五十美元,运到印度终端价格直奔四百五十美元以上,而印度从俄罗斯买的打折液化天然气,到岸价也就三百美元出头。印度对能源价格极其敏感,这笔账不需要算第二遍。
俄罗斯的着急是明摆着的。欧盟对俄管道天然气的全面禁令2027年秋季就要落地,对欧出口量已经从高峰期的规模一路滑到约一百八十亿立方米,再过一年差不多就要归零。亚马尔半岛那片气田产能还在跑,西伯利亚的气总得找下家,管道越早通到中国,损失补得越快。
可急归急,价格上俄方寸步不让,报价每千立方米二百五十到二百六十美元,中方心理价位在一百二十到一百三十美元,拉长到三十年合同周期,差价总额直接冲上千亿美元级别。
蒙古这一关也不让人踏实。蒙古曾经在国家发展计划里没把这条项目的融资写进去,外界直接读成冷处理,后来又重新推动,说明这个项目它能推,也能随时踩下暂停键。过境费更是一笔糊涂账,蒙古方面一度开出每年二十到三十亿美元的价码。
管道一签就是三十年,这三十年里蒙古政局稳不稳,外部势力会不会拿这条管道做文章,都是未知数。哈萨克斯坦看准了这个空档,主动提出可以让管道改道走哈国境内,备选方案一摆出来,蒙古的过境费就没那么好开口要了。
中国这边不着急,不是不想要这条气,是位置决定的。2025年中国天然气自产量达到两千六百二十亿立方米,对外依存度降到百分之四十,是近年来的最低水平。
中亚三条管道设计合计输气能力达五百五十亿立方米,沿海液化天然气接收站一字排开,来自澳大利亚、卡塔尔、马来西亚等二十多个国家的海运货轮常态化到港。价格合适就要,价格太高,中亚气、美国气、国内自产气随时能顶上来。
归根结底,俄罗斯争的是一条通往中国的管道,中国掂量的却是长期责任。管子往哪里走只是表面,决定项目命运的是谁更需要谁、谁能承担风险。俄方越着急,越应该明白,通往中国的路,不能只靠地图上的最短距离铺出来。