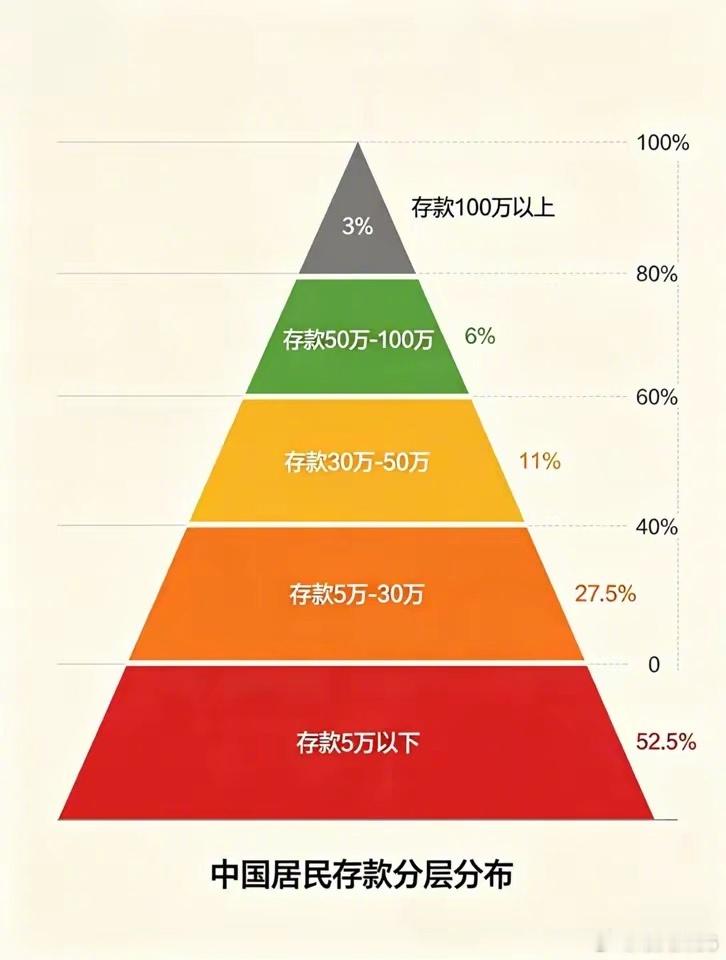
超七成中国家庭拿不出十万存款热点解读 一边是银行里的巨额存款,一边是很多家庭银行卡上连10万元都不到——中国内需真正缺的,可能不是钱,而是百姓敢花钱的钱。西南财经大学CHFS是全国性家庭抽样调查,2025年样本达23277户、覆盖29个省区市,具有全国代表性。 网传“家庭存款中位数8.7万元”,即便具体口径仍需以正式数据表为准,它所揭示的结构性问题值得重视:平均数看起来很富,中位数却告诉我们,普通家庭的现金并没有那么厚。这恰恰解释了为什么“大家都有钱”与“消费怎么还不旺”可以同时成立。根源首先是财富分布不均。财富高度集中在少数家庭,而多数家庭收入增长有限、资产负债表又背着房贷、教育、养老等长期支出。更关键的是,中国家庭相当一部分财富沉淀在住房里——房子很贵,不等于银行卡里有钱;账面资产很厚,不等于消费能力很强。第二个根源,是预期不稳。收入越不确定,越不敢消费;就业、医疗、养老、住房等未来支出越让人没底,就越倾向于储蓄防风险。于是居民越谨慎,消费越疲弱;消费越弱,企业收入和就业预期又越承压,形成循环。所以,扩大内需真正有效的办法,是提高居民可支配收入,尤其提高中低收入群体收入;完善医疗、养老、失业保障,降低家庭预防性储蓄;稳定房地产预期,减轻居民资产负债表压力;同时通过税收、公共服务和转移支付,改善收入分配。该痛下决心,实行中国的国民收入倍增计划了。