深圳小户型,突然算得过账了,5年省5万,听起来不多。
但这笔账,对深圳那些总价100来万的老破小来说,意义完全不一样
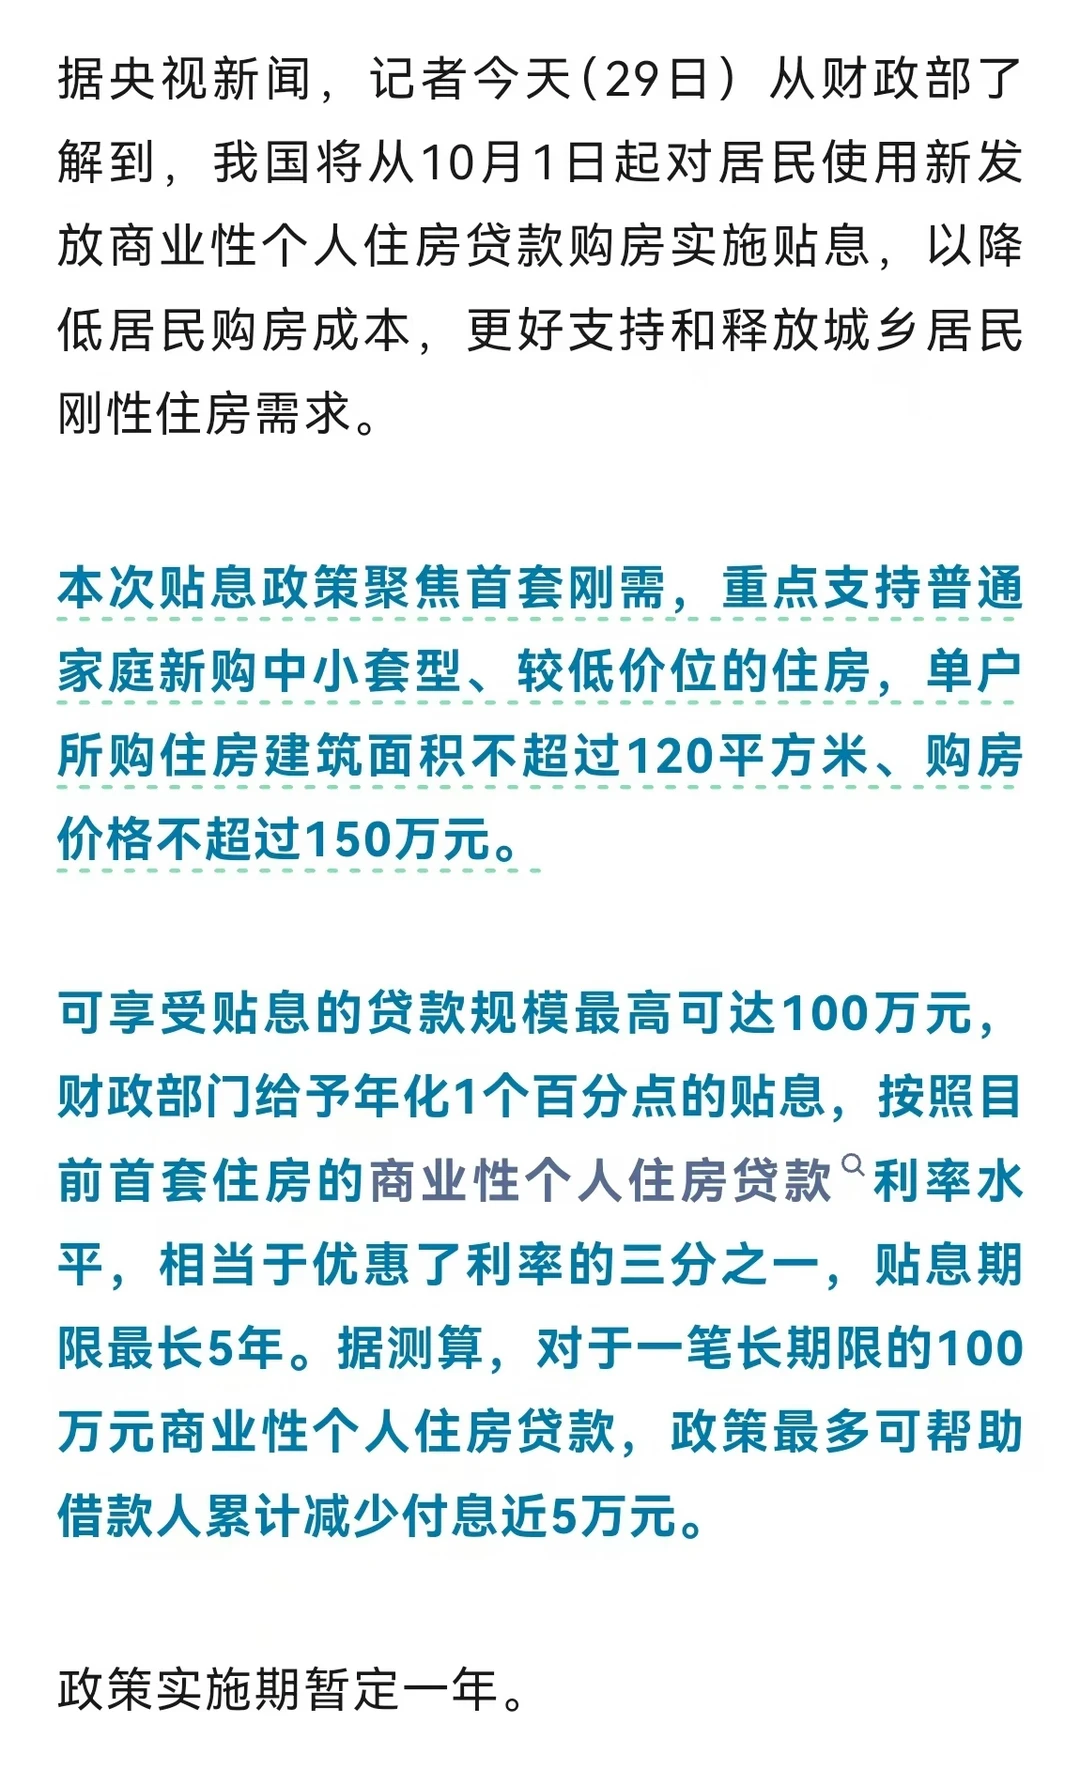
10月1号开始,买首套房,面积不超过120平,总价不超过150万,用新发放的商贷,能享受1个百分点的贴息,上限100万贷款,最长5年。粗算下来,总共少还利息大概5万块
注意,存量置换不算,只针对新发放贷款。意思很明白:不是救老业主,是帮真正第一次买房的人上车。
.
全国层面:这笔钱花在刀刃上
150万、120平,这个门槛放在全国,精准卡在三四线城市刚需房的价格带上。
在三四线,150万能买到正经两居三居,贴息1个点直接把月供往下拽一截,对年轻人结婚买房、农民工进城置业,刺激是实打实的。
放到二线,主城区够呛,但远郊、老小区、小户型能吃到。相当于给"先买个小的凑合住"这条路再铺了一层水泥。
到了北上广深,150万买商品住宅?想都别想。
政策真正瞄准的,是那些"说不清算什么性质"的低总价碎片资产。
.
深圳就是最典型的例子。
深圳:表面够不着,实际打在七寸上
深圳商品房均价摆在那儿,150万买正经商品住宅基本不可能。但深圳市场里有一类东西,价格刚好落在这个区间:罗湖的老破小、布心春风路一带的单间和一房一厅、龙岗坪山光明的小面积二手、还有部分回迁房和类住宅产品。
这些东西以前没人正眼瞧。楼龄老、物业差、没电梯、停车靠抢。但贴息新政出来之后,算盘要重新打了
举个真实例子。罗湖长丰苑,33平一房,总价大概98万,月租能到3000块。按之前首套商贷3.05%算,100万贷款月息2540左右;贴息1个点之后,实际负担利率降到2.05%,月息变成1708
3000块租金,覆盖1708的月供,还剩1300多。哪怕扣掉物业费、空置期,账也是正的。
福田梅林那边33平的小户,总价150万左右,月租4200到4700,回报率3.3%到3.7%。贴息之后月供压力再降,租金覆盖比例直接飙到175%以上。
对比一下:八卦岭30平开间,高峰期420万时回报率只有0.6%,现在跌到114万,回报回到2.2%。龙岗坂田51平户,总价160万出头,月租3000到3400,回报2.2%到2.5%
谁在算这笔账?
第一类,来深圳三五年的新市民。以前租城中村,月租两三千,现在发现买个老破小月供也就这个数
第二类,单身青年和陪读家长。买罗湖、福田边缘的小户,通勤近了,月供跟房租差不多
第三类,手里有点闲钱的小资本。低位收30到50平的小户,靠租金流水养着,贴息相当于政府帮你贴了1个点的持有成本
#深圳买房 #深圳新房 #贴息