10月1日起,国家开始帮一部分人还房贷了。
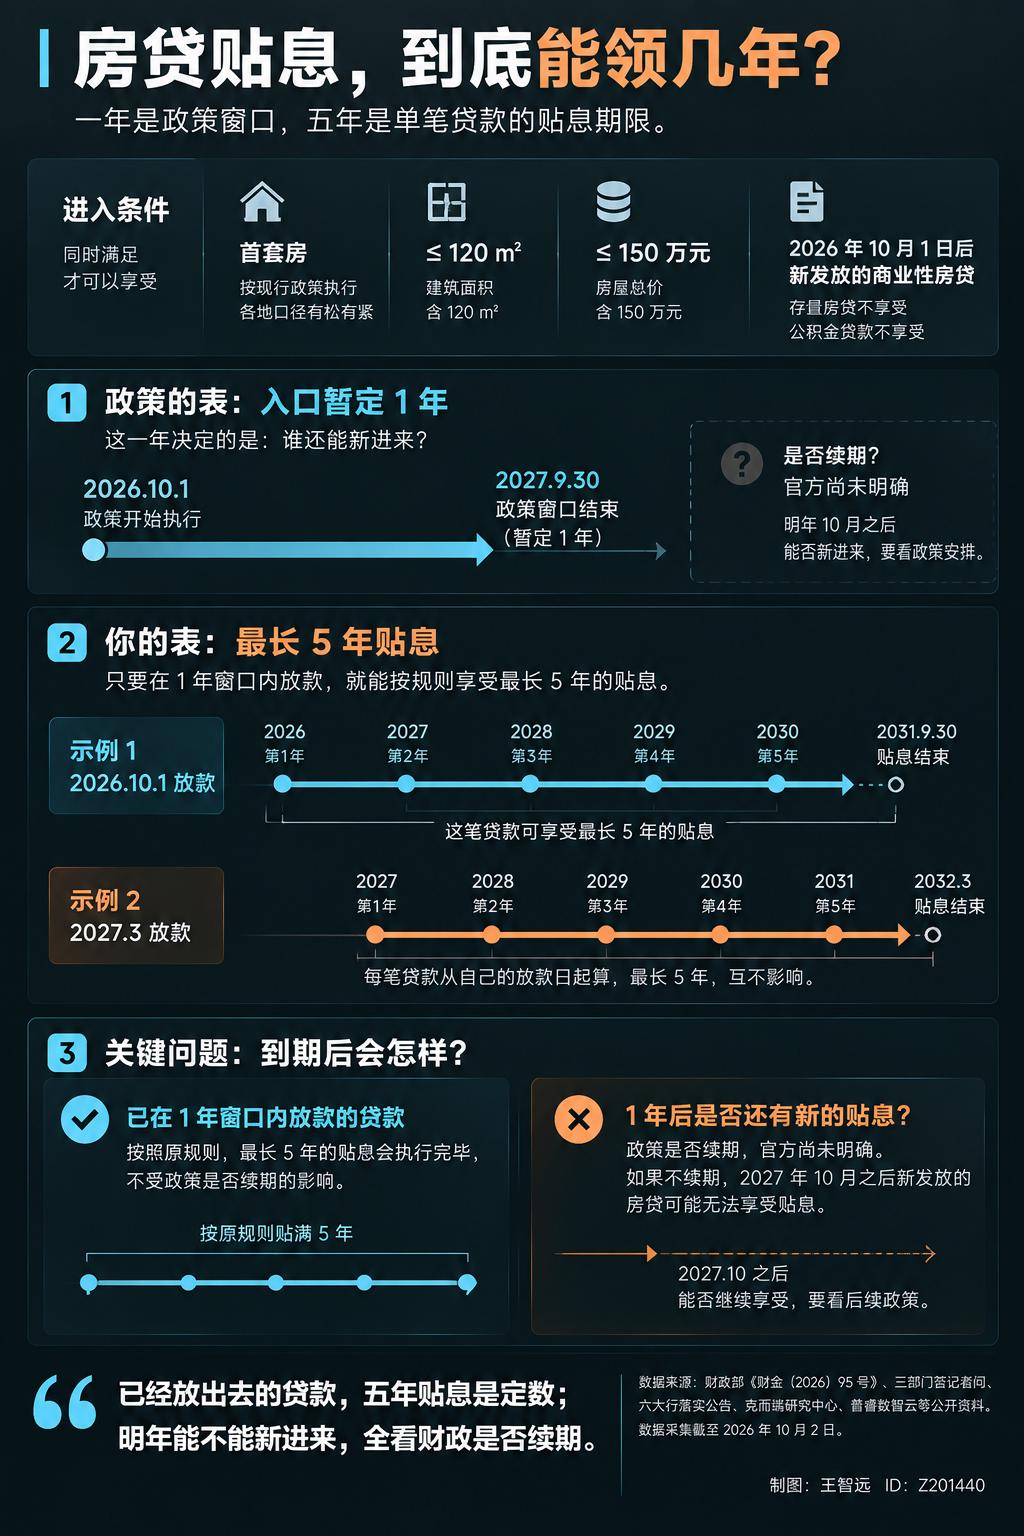
财政部、央行、金融监管总局三部门联合出手:买首套住房,面积120平以内、总价150万以内,贷款100万以内,财政直接贴息1个百分点,最长贴5年。
听到“帮还房贷”这四个字,很多人第一反应可能是:天上真能掉馅饼?
先说明白一点。这种政策确实是头一回。但别误会,不是把整笔房贷都包了,也不是往你卡里打现金。而是,贷款还是你贷,月供还是你还,财政只是在利息上帮你分担一块。到了银行按月收利息的时候,会把财政贴的那部分直接减掉。这样你每个月实际掏出去的钱,就变少了。
那到底能省多少?算一笔账就清楚了。
要是按最高额度、贷款100万来算,5年利息能少还将近5万块。5万块是什么概念?对普通人来说,差不多是半年甚至是一年的工资。不是说这笔钱能改变命运,但每个月还款压力确实能轻一点。
这政策好是好,但不是谁都能拿到。想享受贴息,得同时满足三个条件,少一个都不行。
第一,贷款必须是新办的,而且是首套住房的商业贷款。已经批下来、正在还的存量房贷,不算。想拿新贷款去把旧贷款置换掉,也不行。必须是新买、新贷、首套。
第二,房子面积不能超过120平方米。超一平米,就没了。
第三,房子总价不能超过150万。至于首套房怎么认定,按现行政策走,买新房还是二手房都行,只要符合条件。
看到这三个条件,可能有人会觉得:150万的总价上限,在一线城市连首付都不够,这政策是不是没啥用?
这个政策的定位从一开始就不是面向所有人的。它瞄准的是一个非常具体的群体——准备买中小户型、总价不高、收入也不算高的刚需家庭。说白了,就是那些真正需要一套房子住、但月供压力又确实大的普通家庭。中央层面要兼顾不同城市的收入水平和房价差异,全国范围内得找个平衡点,所以门槛设得相对保守。
还有一点值得注意:这个贴息不能和公积金贷款、保障性住房的现有支持政策叠加享受。因为那些群体已经有对应的政策在管了,这次的贴息是来填补另一块空白的。
办起来费劲吗?不费劲。只要是能做商业性个人住房贷款的银行,都能办这个贴息。签贷款合同的时候,顺手给银行一个授权,剩下的事银行来。它会自己判断你符不符合条件,每个月收利息时把该补的那块直接减掉,再用短信或者APP告诉你省了多少。不用专门跑政府部门,也不用再交一堆材料。
不过,这个政策实施期暂定1年,也就是2026年10月1日到2027年9月30日。只有在这段时间内新发放的符合条件的贷款,才能锁定最长5年的贴息。过了这个窗口再办贷款,就享受不到了。当然,官方也说了,执行中资金总规模不设上限,预算已经做了充分安排,符合条件的人都能享受,不用担心钱不够。
往大了说,这事不只是一笔贴息那么简单。前几年,政策更多是在供给端使劲,比如支持地方把卖不掉的存量房收过来,或者发专项债去盘活土地。这些动作,离普通买房人有点远。
这次不一样,是直接从需求端下手,帮买房的人把月供降下来。财政先出钱,银行跟着配合,两边一起发力。目的很实在:让那些收入不算高、但确实需要一套房子住的人,在买房这件事上,少一点压力,多一点底气。
房子房贷
信息来源:
光明网2026/09/29——重磅政策!贷款买房,国家贴息
文|青栀
编辑|南风意史